内閣府 — 規制改革推進会議 スタートアップ・イノベーション促進WG 第4回 会議資料 p.84
スタートアップのM&Aにおける「のれん」の償却負担を軽減するため、減損テスト方式の導入や表示区分の変更を提案する。
タグ: スタートアップ, M&A, のれん, 会計基準, J-GAAP, IFRS, 減損テスト
このスライドの図表
- [text_block] 政策提言の本文(内容、提案内容、メリット)
抽出テキスト
政策提言の内容 スタートアップのM&A(買収)における「のれん」の取り扱いは、スタートアップが他の企業を買収する場合や、大企業がスタートアップを買収する場合において、財務面での負担となり得る重要な要素となっております。現在、日本の会計基準(J-GAAP)では、のれんが償却され、その影響がPL(損益計算書)に反映されますが、スタートアップの成長を支援するために、のれん償却をしない選択肢を導入し、減損テストに基づく評価方法を採用することは有効であると考えます。 提案内容 現行のJ-GAAPにおけるのれん償却ではなく、減損テスト(Impairment Testing)に基づく会計処理を選択的に導入する制度設計を提案します。これは、IFRS(国際財務報告基準)における会計処理方法と類似しており、のれんは償却されず、毎年減損テストを実施し、のれんの価値が回収可能額を下回った場合にのみ減損損失を計上する形といたします。一方、J-GAAPにIFRSに準ずる減損テストを導入した際の実務的な違いや、新たに生じ得る負荷の有無を考慮しながら、関係者と調整の上、制度設計をすることが求められると理解しております。 また、短期的には、のれん償却費の表示区分変更(例えば、営業外費用や特別損失)等と検討することも、営業利益の見栄えが改善され、M&A実行時のハードルが下がることから、スタートアップへの財務的負担を低減させる、有効な手段の一つであると思料いたします。 メリット スタートアップが他の企業を買収する場合、将来的な成長性を見越してのれんが発生しますが、償却不要な選択肢(又は、短期的には表示区分変更)を導入できた場合、営業利益を圧迫されることなく、機動的な成長投資のためのM&A実行が可能となります。 以上 <本件事務局> 株式会社ソラコム 代表取締役 玉川 憲 Chief of Staff 山崎 紘彰 startup-goodwill@soracom.jp
戻る
内閣内閣府2025年3月
規制改革推進会議 スタートアップ・イノベーション促進WG 第4回 会議資料p.84/91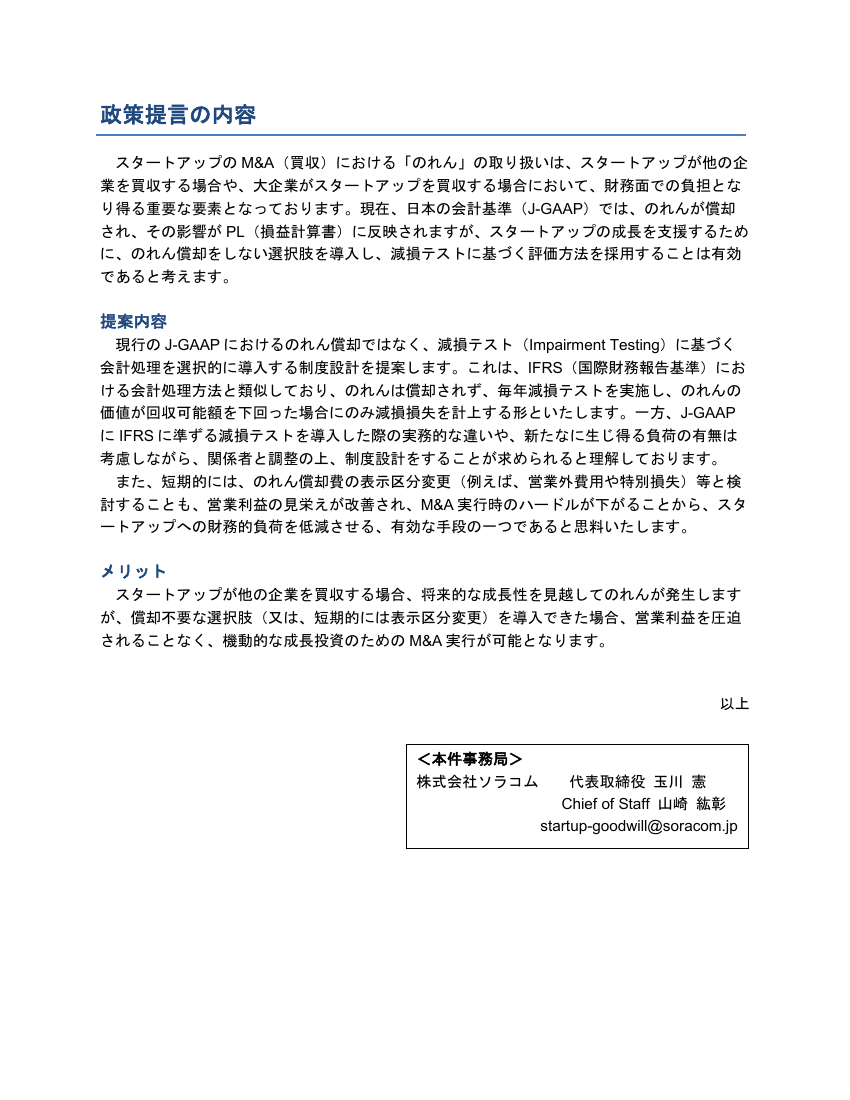
84 / 91