内閣府 — 規制改革推進会議 スタートアップ・イノベーション促進WG 第4回 会議資料 p.66
経済同友会は、スタートアップのM&Aを阻害する「のれんの規則的償却」を見直し、減損会計との選択制を導入するよう提言している。
タグ: スタートアップ, M&A, 会計基準, のれん, 経済同友会, 制度改革
このスライドの図表
- [text_block] 提言の背景と目的を説明するテキストブロック
- [infographic] アンケート調査結果の主要な統計データ
- [table] 回答者の所属企業における適用会計基準の内訳
抽出テキスト
経済同友会による上場後のスタートアップ成長に向けた提言 経済同友会は、上場したスタートアップがさらなる成長を実現するための制度改革の一つとして、日本の会計基準で定められている「のれん」の規則的償却が、大企業によるスタートアップのM&A、あるいはスタートアップ同士のM&Aを抑制し、スタートアップ・エコシステムにおけるリスクマネーの循環を阻害しているとの問題意識から、規則的償却あるいは減損会計を選択できるよう、会計基準の見直しを提言。*1 企業経営者の実状を明らかにすることで、見直しに向けた議論を喚起するため、アンケート調査を実施。 経済同友会『のれんの規則的償却に関するアンケート 調査結果』(2023年7月6日) 調査概要 73.6%(120名)の経営者が、のれんの規則的償却はM&Aを検討する上で障害になっていると回答 48.5%(79名)の経営者が、のれんの規則的償却による償却負担を考慮して、実際にM&Aを断念 9割以上(93.9%)の経営者が、日本基準におけるのれんの規則的償却の廃止もしくは選択式への見直しに賛同 回答期間 : 2023年4月17日~6月30日 調査対象 : 経済同友会会員およびスタートアップ経営者 集計方法 : WEBアンケートフォームからの回答 集計回答数 : 163名 (回答者の所属企業における適用会計基準) 日本会計基準 138社 国際会計基準(IFRS) 23社 米国会計基準(US-GAAP) 2社 *1 経済同友会『創業期を越えたスタートアップの飛躍的成長に向けて』(2022年4月12日) https://www.doyukai.or.jp/policyproposals/2022/220412a.html 2
戻る
内閣内閣府2025年3月
規制改革推進会議 スタートアップ・イノベーション促進WG 第4回 会議資料p.66/91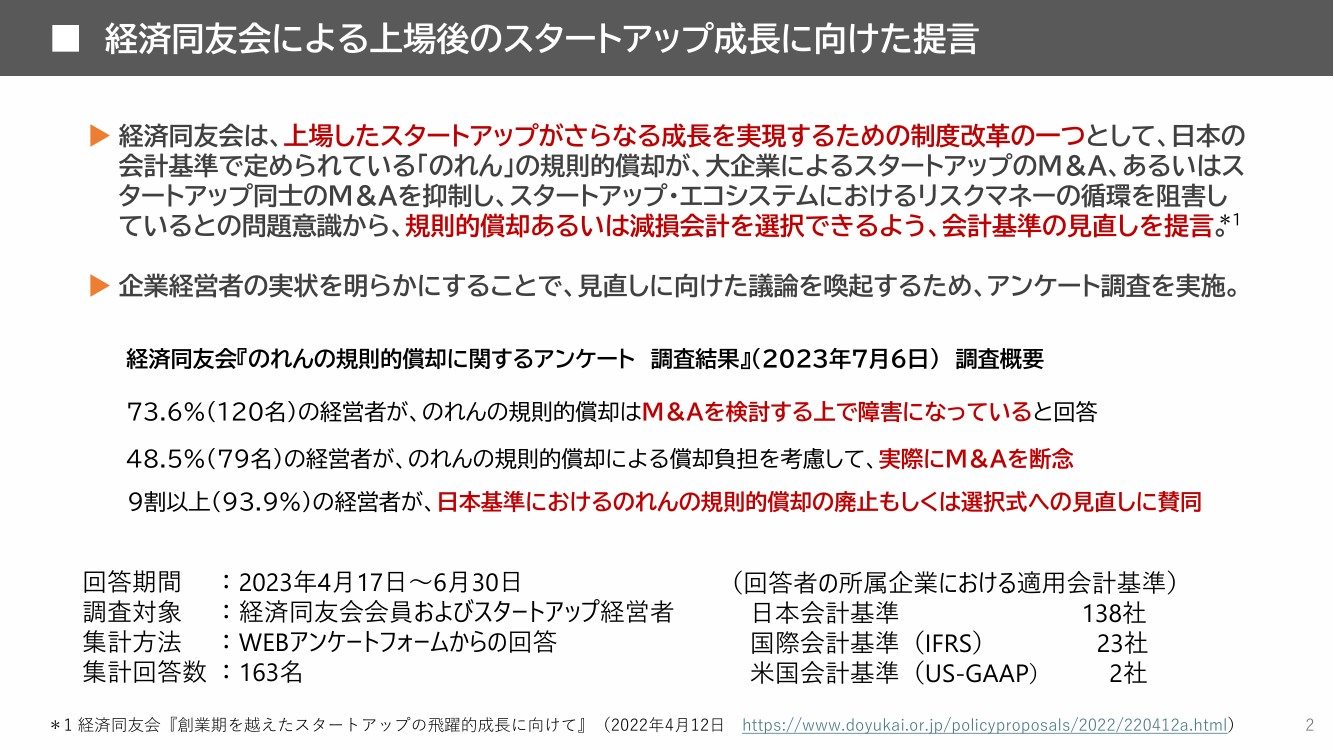
66 / 91