産業構造審議会 総会 第35回
2026-08-04一次資料(出典)
議事録・配布資料の全文(政府公表資料より。要約でなく原文に基づく参照用)。
資料1
第35回産業構造審議会総会
資料一覧
資料1
経済産業政策の新機軸 第5次中間整理・日本成長戦略について
資料2
中東情勢を踏まえた燃料油・石油製品の安定供給確保に向けた取組等について
資料3
令和9年度経済産業政策の重点(案)について
資料4
令和 7 年度に講じた政策に関する政策評価(事後評価)について
資料5
工藤委員提出資料
参考資料1
産業構造審議会 活動報告書
参考資料2-①
経済産業政策新機軸部会 第5次中間整理
参考資料2-②
経済産業政策新機軸部会 第5次中間整理 参考資料集
参考資料2-③
新技術立国の実現に向けて イノベーション小委員会 中間とりまとめ
資料2
産業構造審議会総会 委員名簿
<委員>
つつい
よしのぶ
おおたに
ひでお
おおの
ひでお
おおはし
ひろし
おかふじ
まさひろ
かまくら
なつき
くどう
ていこ
筒井 義信
大谷 英雄
大野 英男
大橋
弘
岡藤 正広
鎌倉 夏来
工藤 禎子
しらさか
じんぼ
まさし
神保
政史
せきなだ
しげる
たきざわ
み ほ
たけだ
ようこ
なかぞら
ま な
はまぐち
のぶあき
関灘
茂
滝澤 美帆
武田 洋子
中空 麻奈
浜口 伸明
え み こ
東
恵美子
ふくだ
え み
ふくち
ひろゆき
福田 映美
福地 宏之
ます
横浜国立大学名誉教授
東北大学総長特別顧問 / 経済産業省特別顧問(科学技術担当)
東京大学大学院経済学研究科 教授 / 東京大学
一般社団法人
日本貿易会 会長 / 伊藤忠商事
東京大学大学院総合文化研究科
み た ら い
たまこ
御手洗 瑞子
やざわ
ま り こ
やながわ
のりゆき
矢澤 麻里子
柳川 範之
地域未来社会連携研究機構
准教授
株式会社三井住友銀行 取締役兼副頭取執行役員
慶應義塾大学大学院システムデザイン・マネジメント研究科 研究科委員長・教授
日本労働組合総連合会 事務局長
A.T. カーニー株式会社 アジアパシフィック代表 兼 日本法人会長
学習院大学経済学部 教授
株式会社三菱総合研究所 常務研究理事
株式会社かんぽ生命保険 エグゼクティブ・フェロー 兼 かんぽ経済研究所 主席研究員
神戸大学経済経営研究所
教授
東門キャピタルパートナーズ マネージング ディレクター
日本共創プラットフォーム マネージングディレクター
一橋大学 経営管理研究科経営管理専攻 准教授
国立研究開発法人 産業技術総合研究所量子・AI 融合技術ビジネス開発グローバル研究センター長
株式会社気仙沼ニッティング 代表取締役 社長
Yazawa Ventures
代表パートナー
東京大学大学院経済学研究科 教授
<臨時委員>
こばやし
けん
小林 健
隅
代表取締役会長 CEO
かずや
益 一哉
すみ
副学長
せいこう
白坂 成功
ひがし
一般社団法人 日本経済団体連合会 会長
しゅうぞう
修三
日本商工会議所 会頭
東京海上日動火災保険株式会社 相談役
(委員21名、臨時委員2名)
資料3
第35回産業構造審議会総会
議事次第
令和8年8月4日(火)14:00~16:00
経済産業省本館 17 階国際会議室
1.開会
2.経済産業政策の新機軸 第5次中間整理・日本成長
戦略について
3.中東情勢を踏まえた燃料油・石油製品の安定供給
確保に向けた取組等について
4.令和9年度経済産業政策の重点(案)について
5.令和7年度に講じた政策に関する政策評価(事後
評価)について
6.討議
7.閉会
資料4
資料1
経済産業政策の新機軸 第5次中間整理
・日本成長戦略について
令和8年8月
経済産業政策局
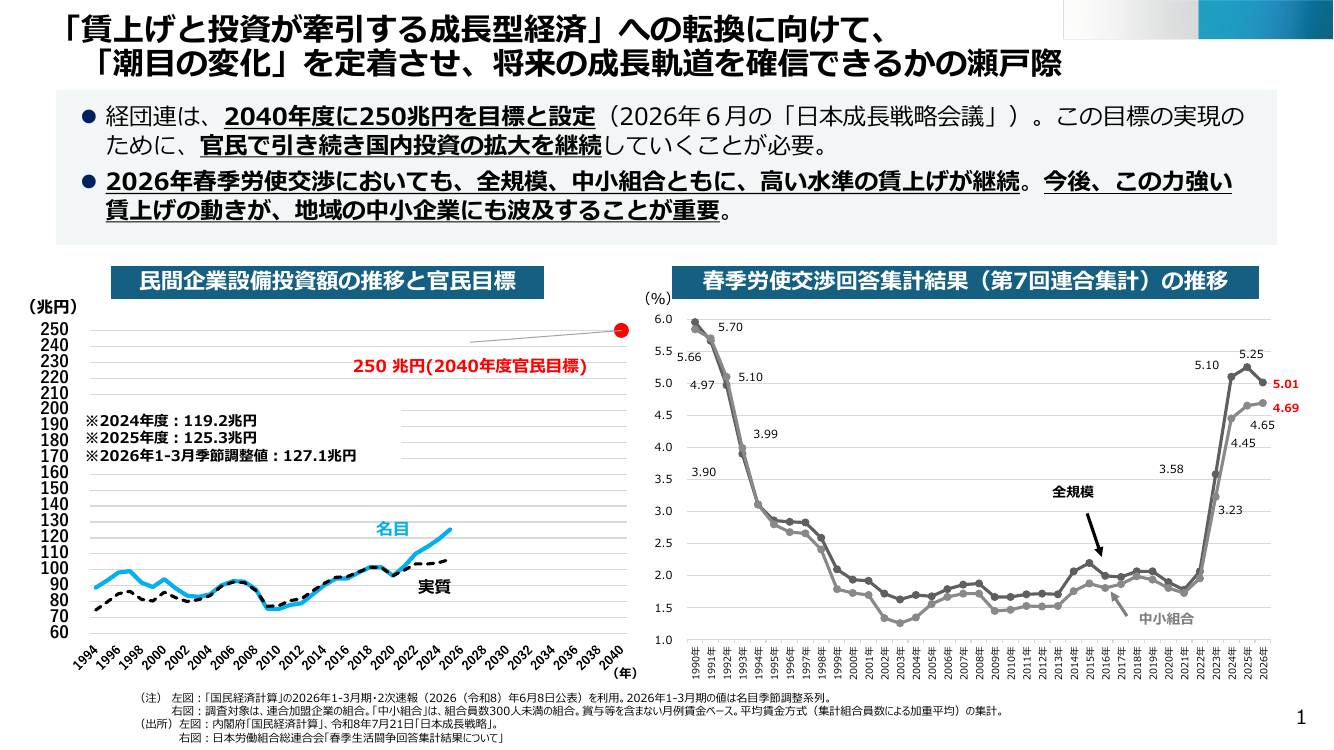
「賃上げと投資が牽引する成長型経済」への転換に向けて、
「潮目の変化」を定着させ、将来の成長軌道を確信できるかの瀬戸際
⚫ 経団連は、2040年度に250兆円を目標と設定(2026年6月の「日本成長戦略会議」)。この目標の実現の
ために、官民で引き続き国内投資の拡大を継続していくことが必要。
⚫ 2026年春季労使交渉においても、全規模、中小組合ともに、高い水準の賃上げが継続。今後、この力強い
賃上げの動きが、地域の中小企業にも波及することが重要。
6.0
5.5
5.0
5.70
5.66
5.25
5.10
5.10
4.97
5.01
4.69
4.5
3.5
4.65
3.99
4.0
4.45
3.58
3.90
全規模
3.23
3.0
2.5
2.0
1.5
中小組合
(注) 左図:「国民経済計算」の2026年1-3月期・2次速報(2026(令和8)年6月8日公表)を利用。2026年1-3月期の値は名目季節調整系列。
右図:調査対象は、連合加盟企業の組合。「中小組合」は、組合員数300人未満の組合。賞与等を含まない月例賃金ベース。平均賃金方式(集計組合員数による加重平均)の集計。
(出所)左図:内閣府「国民経済計算」、令和8年7月21日「日本成長戦略」。
右図:日本労働組合総連合会「春季生活闘争回答集計結果について」
2026年
2025年
2024年
2023年
2022年
2021年
2020年
2019年
2018年
2017年
2016年
2015年
2014年
2013年
2012年
2011年
2010年
2009年
2008年
2007年
2006年
2005年
2004年
2003年
2002年
2001年
2000年
1999年
1998年
1997年
1996年
1995年
1994年
1993年
(年)
1992年
1.0
1991年
(兆円)
250
240
230
250 兆円(2040年度官民目標)
220
210
200
190 ※2024年度:119.2兆円
180 ※2025年度:125.3兆円
170 ※2026年1-3月季節調整値:127.1兆円
160
150
140
130
名目
120
110
100
90
実質
80
70
60
春季労使交渉回答集計結果(第7回連合集計)の推移
(%)
1990年
民間企業設備投資額の推移と官民目標
1
成長の起点となる賃上げの状況
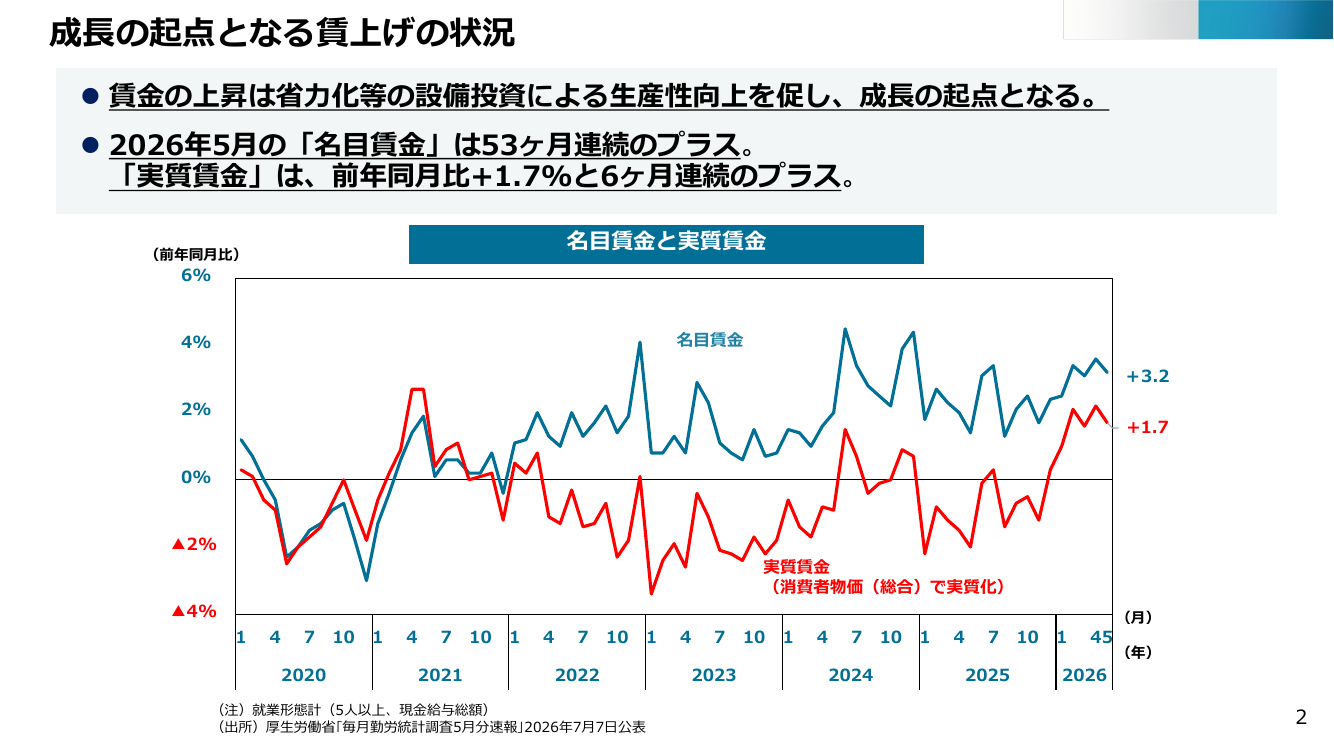
⚫ 賃金の上昇は省力化等の設備投資による生産性向上を促し、成長の起点となる。
⚫ 2026年5月の「名目賃金」は53ヶ月連続のプラス。
「実質賃金」は、前年同月比+1.7%と6ヶ月連続のプラス。
名目賃金と実質賃金
(前年同月比)
6%
名目賃金
4%
+3.2
2%
+1.7
0%
▲2%
実質賃金
(消費者物価(総合)で実質化)
▲4%
(月)
1
4
7
2020
10
1
4
7
2021
10
1
4
7
10
1
2022
(注)就業形態計(5人以上、現金給与総額)
(出所)厚生労働省「毎月勤労統計調査5月分速報」2026年7月7日公表
4
7
2023
10
1
4
7
2024
10
1
4
7
2025
10
1
45
(年)
2026
2
GDPと需給ギャップ
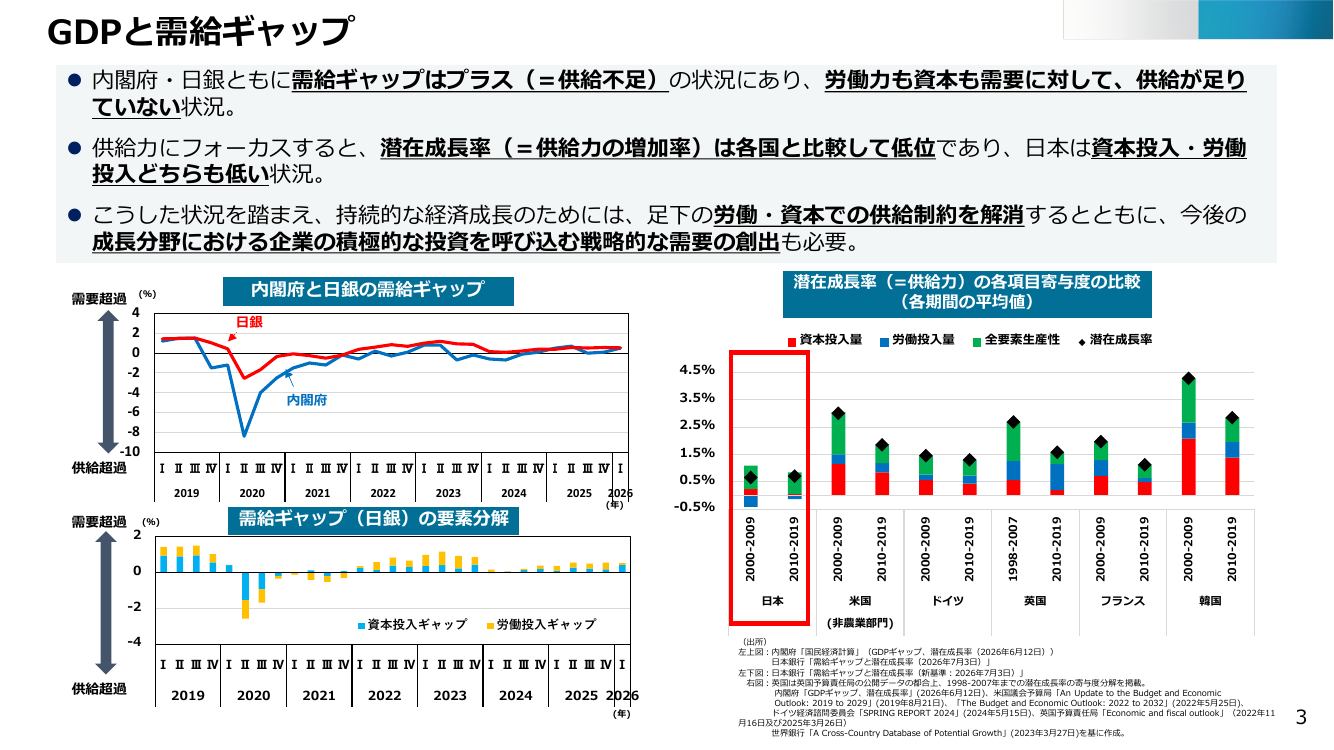
⚫ 内閣府・日銀ともに需給ギャップはプラス(=供給不足)の状況にあり、労働力も資本も需要に対して、供給が足り
ていない状況。
⚫ 供給力にフォーカスすると、潜在成長率(=供給力の増加率)は各国と比較して低位であり、日本は資本投入・労働
投入どちらも低い状況。
⚫ こうした状況を踏まえ、持続的な経済成長のためには、足下の労働・資本での供給制約を解消するとともに、今後の
成長分野における企業の積極的な投資を呼び込む戦略的な需要の創出も必要。
4
2
0
-2
-4
-6
-8
-10
日銀
資本投入量
1.5%
日本
-2
資本投入ギャップ
労働投入ギャップ
ⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠ
2020
2021
2022
2023
2024
ドイツ
英国
フランス
2010-2019
韓国
(非農業部門)
-4
2019
米国
2000-2009
-0.5%
2010-2019
(年)
0.5%
2000-2009
需給ギャップ(日銀)の要素分解
(%)
2026
2010-2019
2025
1998-2007
2024
2010-2019
2023
2000-2009
2022
2010-2019
2021
2000-2009
2020
0
供給超過
潜在成長率
2.5%
ⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠⅡⅢⅣⅠ
2
全要素生産性
3.5%
内閣府
2019
需要超過
労働投入量
4.5%
2010-2019
供給超過
潜在成長率(=供給力)の各項目寄与度の比較
(各期間の平均値)
内閣府と日銀の需給ギャップ
(%)
2000-2009
需要超過
2025 2026
(年)
(出所)
左上図:内閣府「国民経済計算」(GDPギャップ、潜在成長率(2026年6月12日))
日本銀行「需給ギャップと潜在成長率(2026年7月3日)」
左下図:日本銀行「需給ギャップと潜在成長率(新基準:2026年7月3日)」
右図:英国は英国予算責任局の公開データの都合上、1998-2007年までの潜在成長率の寄与度分解を掲載。
内閣府「GDPギャップ、潜在成長率」(2026年6月12日)、米国議会予算局「An Update to the Budget and Economic
Outlook: 2019 to 2029」(2019年8月21日)、「The Budget and Economic Outlook: 2022 to 2032」(2022年5月25日)、
ドイツ経済諮問委員会「SPRING REPORT 2024」(2024年5月15日)、英国予算責任局「Economic and fiscal outlook」(2022年11
月16日及び2025年3月26日)
世界銀行「A Cross-Country Database of Potential Growth」(2023年3月27日)を基に作成。
3
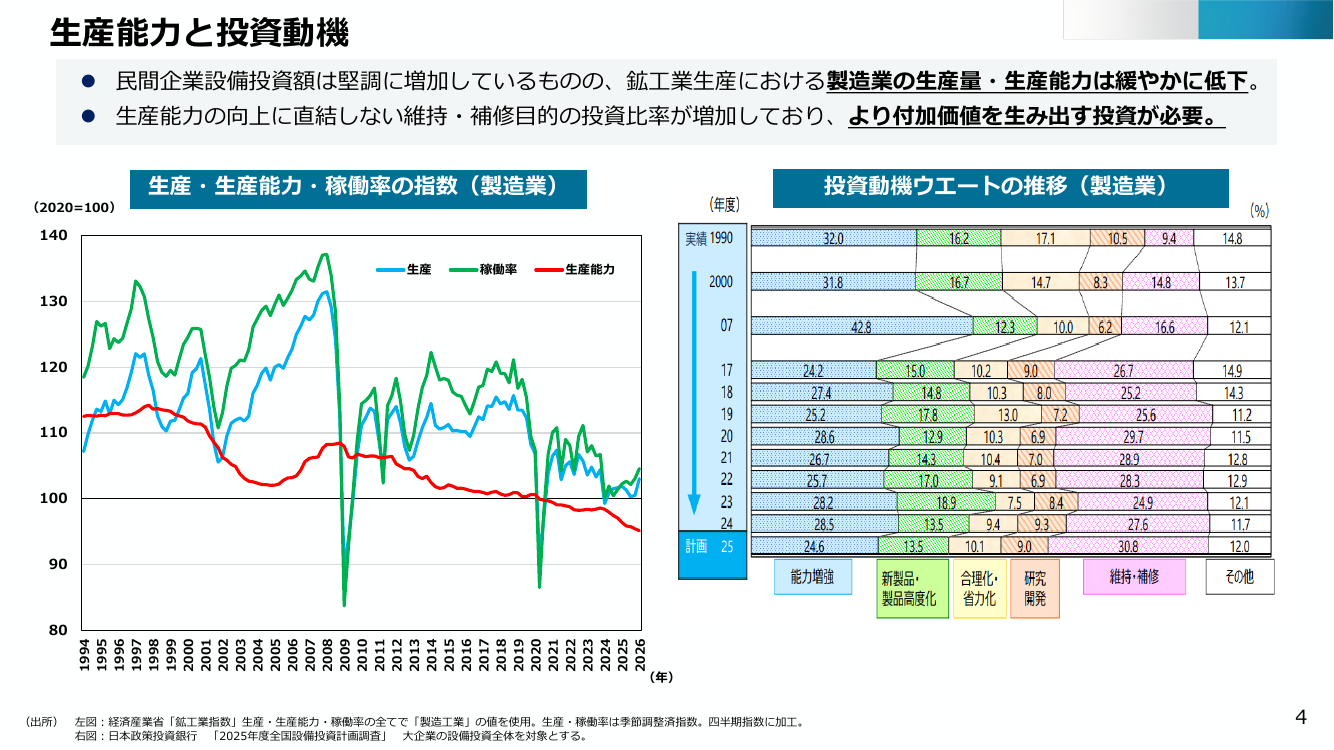
生産能力と投資動機
⚫ 民間企業設備投資額は堅調に増加しているものの、鉱工業生産における製造業の生産量・生産能力は緩やかに低下。
⚫ 生産能力の向上に直結しない維持・補修目的の投資比率が増加しており、より付加価値を生み出す投資が必要。
投資動機ウエートの推移(製造業)
生産・生産能力・稼働率の指数(製造業)
(2020=100)
140
生産
稼働率
生産能力
130
120
110
100
90
1994
1995
1996
1997
1998
1999
2000
2001
2002
2003
2004
2005
2006
2007
2008
2009
2010
2011
2012
2013
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
2026
80
(年)
(出所) 左図:経済産業省「鉱工業指数」生産・生産能力・稼働率の全てで「製造工業」の値を使用。生産・稼働率は季節調整済指数。四半期指数に加工。
右図:日本政策投資銀行 「2025年度全国設備投資計画調査」 大企業の設備投資全体を対象とする。
4
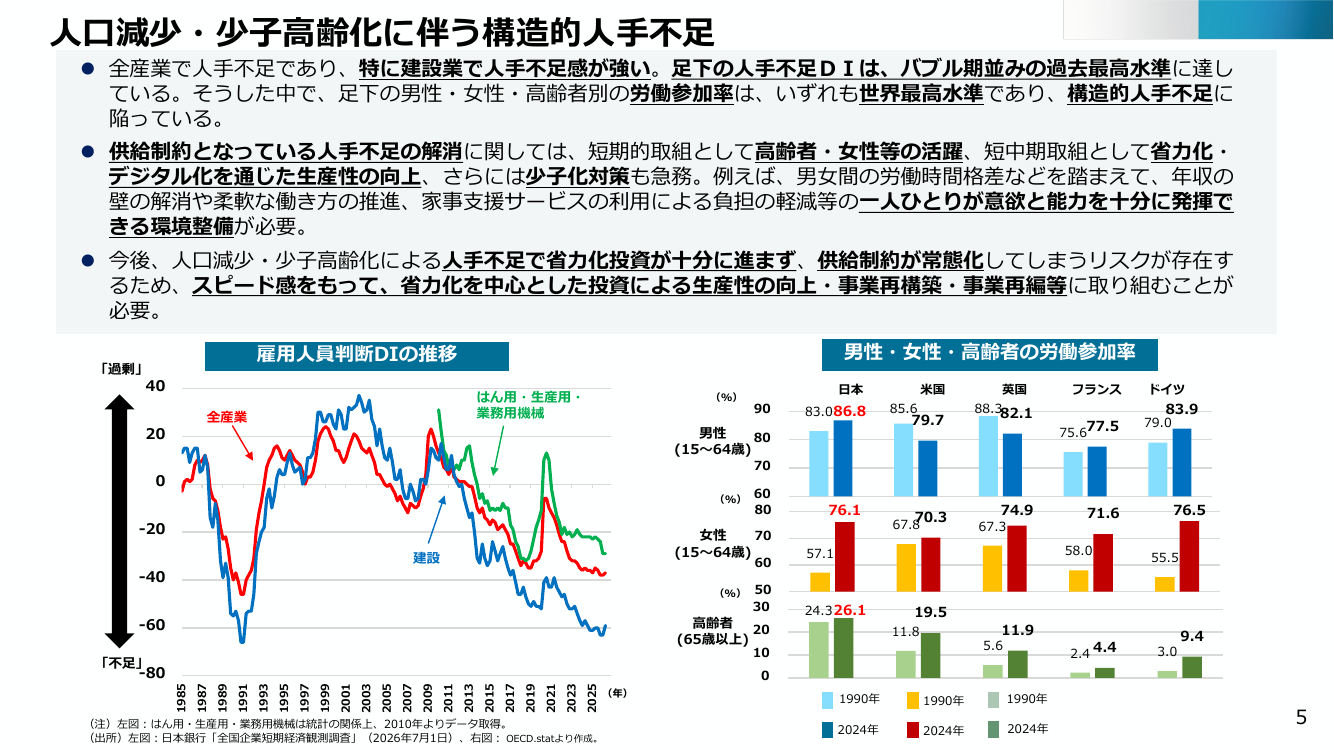
人口減少・少子高齢化に伴う構造的人手不足
⚫ 全産業で人手不足であり、特に建設業で人手不足感が強い。足下の人手不足DIは、バブル期並みの過去最高水準に達し
ている。そうした中で、足下の男性・女性・高齢者別の労働参加率は、いずれも世界最高水準であり、構造的人手不足に
陥っている。
⚫ 供給制約となっている人手不足の解消に関しては、短期的取組として高齢者・女性等の活躍、短中期取組として省力化・
デジタル化を通じた生産性の向上、さらには少子化対策も急務。例えば、男女間の労働時間格差などを踏まえて、年収の
壁の解消や柔軟な働き方の推進、家事支援サービスの利用による負担の軽減等の一人ひとりが意欲と能力を十分に発揮で
きる環境整備が必要。
⚫ 今後、人口減少・少子高齢化による人手不足で省力化投資が十分に進まず、供給制約が常態化してしまうリスクが存在す
るため、スピード感をもって、省力化を中心とした投資による生産性の向上・事業再構築・事業再編等に取り組むことが
必要。
男性・女性・高齢者の労働参加率
雇用人員判断DIの推移
「過剰」
40
はん用・生産用・
業務用機械
全産業
20
(%)
日本
90
83.0 86.8
男性
80
(15~64歳)
米国
85.6
79.7
英国
88.382.1
フランス
77.5
75.6
ドイツ
83.9
79.0
70
0
(%)
-20
60
80
女性
70
(15~64歳)
建設
60
-40
(%)
50
30
高齢者 20
(65歳以上)
-60
76.1
70.3
67.8
-80
71.6
58.0
57.1
24.3 26.1
76.5
55.5
19.5
11.9
11.8
5.6
10
「不足」
74.9
67.3
2.4 4.4
9.4
3.0
2025
2023
2021
2019
2017
2015
2013
2011
2009
2007
2005
2003
2001
1999
1997
1995
1993
1991
1989
1987
1985
0
(年)
(注)左図:はん用・生産用・業務用機械は統計の関係上、2010年よりデータ取得。
(出所)左図:日本銀行「全国企業短期経済観測調査」(2026年7月1日)、右図: OECD.statより作成。
1990年
1990年
1990年
2024年
2024年
2024年
5
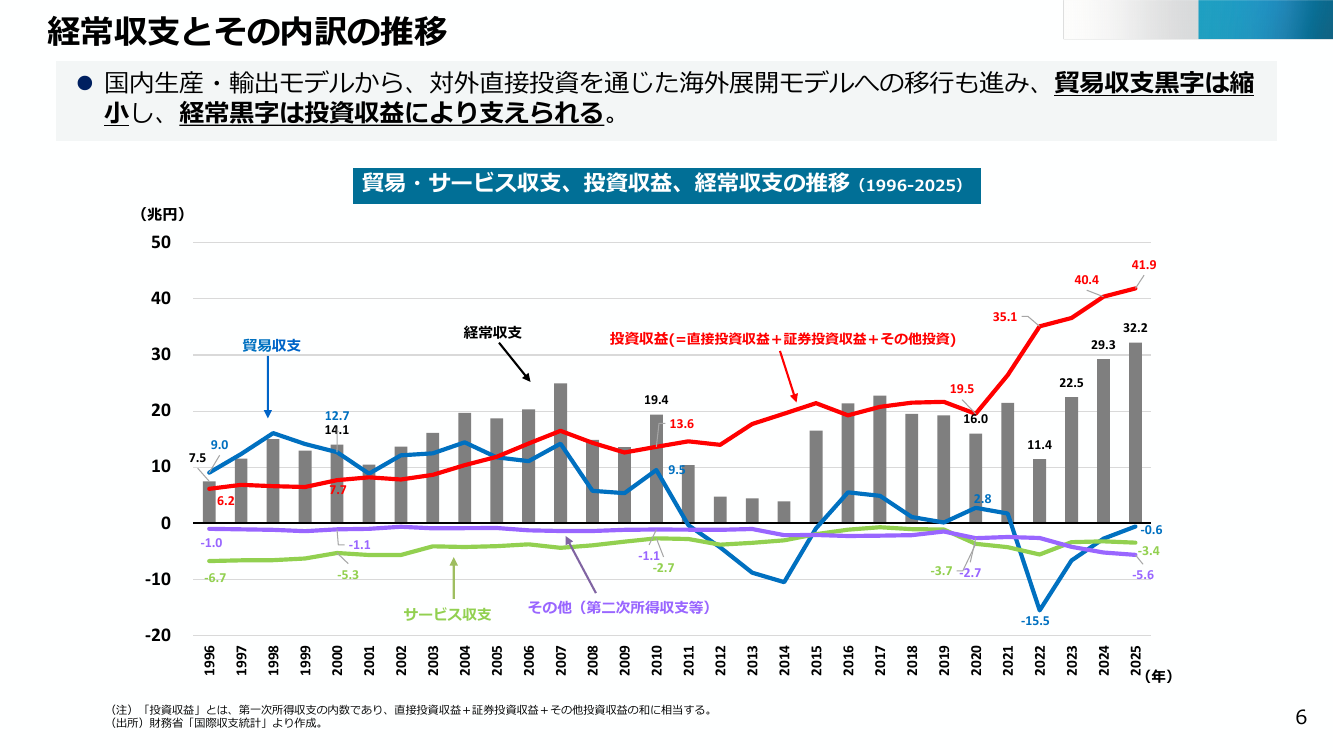
経常収支とその内訳の推移
⚫ 国内生産・輸出モデルから、対外直接投資を通じた海外展開モデルへの移行も進み、貿易収支黒字は縮
小し、経常黒字は投資収益により支えられる。
貿易・サービス収支、投資収益、経常収支の推移(1996-2025)
(兆円)
50
41.9
40.4
40
貿易収支
30
12.7
14.1
29.3
22.5
19.5
16.0
13.6
11.4
9.0
9.5
7.7
6.2
2.8
0
-5.6
(注)「投資収益」とは、第一次所得収支の内数であり、直接投資収益+証券投資収益+その他投資収益の和に相当する。
(出所)財務省「国際収支統計」より作成。
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2012
2011
2009
2008
-15.5
2007
2005
2004
その他(第二次所得収支等)
2003
サービス収支
2006
-3.7 -2.7
2002
2001
2000
1999
1998
1997
-20
-0.6
-3.4
-1.1
-2.7
-5.3
-6.7
1996
-10
-1.1
2010
-1.0
2025
7.5
32.2
投資収益(=直接投資収益+証券投資収益+その他投資)
19.4
20
10
35.1
経常収支
(年)
6
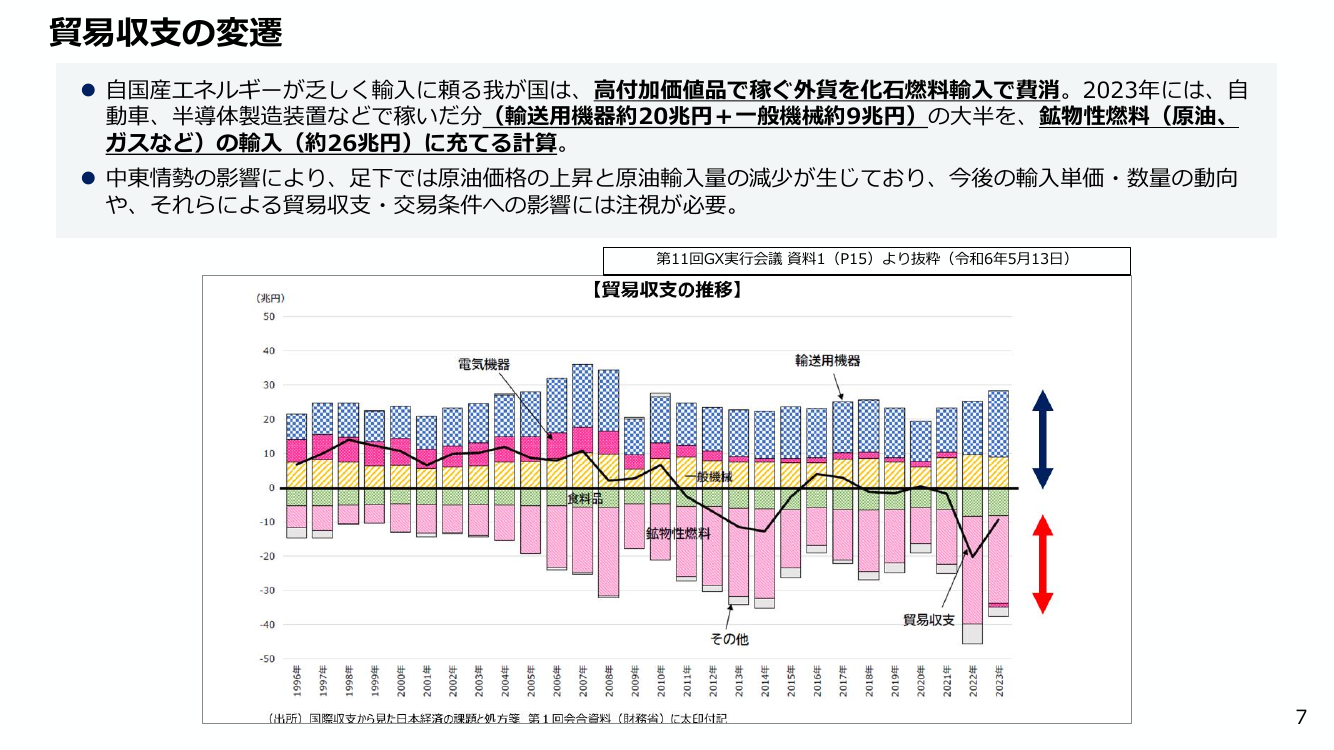
貿易収支の変遷
⚫ 自国産エネルギーが乏しく輸入に頼る我が国は、高付加価値品で稼ぐ外貨を化石燃料輸入で費消。2023年には、自
動車、半導体製造装置などで稼いだ分(輸送用機器約20兆円+一般機械約9兆円)の大半を、鉱物性燃料(原油、
ガスなど)の輸入(約26兆円)に充てる計算。
⚫ 中東情勢の影響により、足下では原油価格の上昇と原油輸入量の減少が生じており、今後の輸入単価・数量の動向
や、それらによる貿易収支・交易条件への影響には注視が必要。
第11回GX実行会議 資料1(P15)より抜粋(令和6年5月13日)
7
第1回AI・半導体WG 資料4
(令和8年2月12日)
デジタル赤字が拡大中
⚫ 近年、海外のデジタルサービスへの依存が拡大し、2030年には足下の原油輸入額と同程度
の約10兆円規模まで赤字が拡大するおそれ。今、我が国がデジタル競争力の強化に取り組
まない場合、このトレンドが固定化し、今後この赤字がさらに拡大を続けることとなる。
デジタル赤字の推移※1
[兆円]
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
2026
2027
2028
2029
2030
0
-2
-4
-6
-8
-10
-12
-14
原油及び粗油の輸入額※3
約10.9兆円(2024年)
(内訳)※2
①コンピュータサービス(クラウドサービスの利用料等)
②著作権等使用料(動画・音楽配信に伴うライセンス料等)
③専門・経営コンサルティングサービス(ネット広告スペースの売買等)
(出所)
※1:財務省・日本銀行「国際収支統計」。2025年以降の数字は経産省による推計。(2022年~2024年の伸びが続いたものと仮定)
※2:財務省「国際収支から見た日本経済の課題と処方箋」懇談会報告書(2024年7月2日)。
※3:財務省「最近の関税政策と税関行政を巡る状況」(令和7年5月14日)
8
経済産業政策の新機軸 第5次中間整理における議論
⚫ マクロ経済環境やAI等のテクノロジーの進展、国際経済秩序の変容といった外部環境変化を踏まえ、本質的な政策課
題を洗い出し、迅速に対応すべき課題については政策的措置を具体化。
1. マクロ経済運営の在り方
•
足下のマクロ経済情勢を踏まえた経済産業政策の基本的考え方を整理するとともに、米国等のアカデミアにおける議論
も踏まえながら、今後のマクロ経済運営上の課題構造について論点提起。
2. グローバル競争型産業
•
「内外一体のグローバル産業戦略に関する有識者会議」での検討も踏まえ、グローバル競争型産業が直面する外部環境
変化や産業構造変化を整理するとともに、これらを踏まえた日本の勝ち筋の方向性を提示。
⇒同有識者会議は4月末に中間整理を公表し、日本成長戦略における勝ち筋の議論に貢献。
3. 新技術立国・競争力強化
•
AIによるビジネスモデル転換(AX)が急務となる中、日本成長戦略における8つの分野横断的課題の1つである「新技
術立国・競争力強化」の実現に向けて必要となる社会・経済基盤(OS)改革に向けた課題認識と政策の方向性を整理。
⇒日本成長戦略における議論に貢献するとともに、政策の方向性は令和9年度経済産業政策の重点に接続。
4. 好循環のミッシングピースである消費活性化
•
国内投資・賃上げ・消費の好循環のミッシングピースである消費活性化のあり方について現時点での仮説を検討。
⇒第5次中間整理では大きな論点を提示し、議論は今後も継続。
5. 未来の経済社会システムの在り方
•
経済産業省若手有志による新政策立案プログラム「PIVOT」の一環として行われた検討等を踏まえ、テクノロジーの進
展等を見据えた中長期的な経済社会のあり方について現時点での仮説を提示。
⇒第5次中間整理では今後の検討の方向性を提示し、今期の「PIVOT」等において議論を継続する見込み。
9
日本成長戦略の基本的考え方
⚫ 我が国に圧倒的に足りない国内投資を徹底的にてこ入れする。「危機管理投資」「成長投資」により、世界共通の課
題解決に資する製品等を開発し、国内外に提供することで、日本の成長につなげる。
⚫ これにより、安全と安心を確保し、所得を増やし、消費マインドを改善し、事業収益が上がり、税収が自然増に向かう
「強い経済」の好循環を実現する。
国内の様々なリスクを最小化する「危機管理投資」、先端技術を
花開かせる「成長投資」といった官民の戦略的な国内投資を加速化
17の戦略分野から
洗い出された課題
17の戦略分野の国内投資を実現するための課題に対応し、
17分野で先行する投資を日本全国に拡大する環境を整備
17の戦略分野
複数年度投資可能な
予見可能性の確保
分野横断的課題
自律性・不可欠性を起点とした成長
イノベーションを通じた成長
⚫ 経 済 安 全 保 障 、 食 料 安 全 保 障 、 エ ネ ル ⚫ 我が国が強みを有する
ギー・資源安全保障、健康医療安全保障、
先端技術等への「成長
国土強靱化対策、サイバーセキュリティなどの
投資」により、国内にお
様々なリスクに対する「危機管理投資」により、
ける早期の社会実装、
「自律性」・「不可欠性」を有する製品・技術
海外市場への展開を実
等を強化し、国内外へ提供することで、成長
現し、成長につなげる。
につなげる。
防
衛
産
業
航
空
・
宇
宙
海
洋
AI・半導体
造
船
マ
テ
リ
ア
ル
合
バ成
イ生
オ物
学
・
デジタル・
サイバーセキュリティ
創
薬
・
先
端
医
療
エ
ロ
ネ
エフ 国
ジ
ル資 ネュ 土防 ス
ギ源 ルー 強災 テ港
ー・ ギジ 靱・ ィ湾
・
ーョ 化
ク
G
ン
ス
X
情報通信
フ
ー
ド
テ
ッ
ク
コ
ン
テ
ン
ツ
量子
成長の加速装置となるAIトランスフォーメーション(AX)による高付加価値
化
⚫ 豊富な現場データとものづくりの基盤等の日本の強みを活かすフィジカルAIの
構築を軸に、無人化・省力化のみならず全産業の高度化を進め、人口減
少下でも高付加価値を生む。
持続的な成長のための時間軸を意識した複線的投資
⚫ 時間軸を意識し、足下の収益源、次の稼ぎ頭、未来に向けた成長の芽に
複線的にアプローチする官民投資を通じて、持続的な成長を実現する。
官民双方の行動変容による国内投資推進のための基盤整備
成長投資に向けた
企業経営改革
グローバル産業の競争力強化 × ローカル産業の生産性向上
デュアルユースも含めた
サプライチェーン
強靭化・国際連携
イノベーション力強化
スタートアップ
技術の取り込み・
イノベーション促進
新技術立国・競争力強化
スタートアップ
成長投資を可能とするリスクマネー供給強化
金融
リスクマネー
の供給
人材の確保・育成
現場・専門人材
の確保
地方経済への
波及
安全なサイバー空間
の確保
人材育成
労働市場改革
家事等の負担軽減
投資と賃上げの好循環創出
賃上げ環境整備
事業活動の持続性向上
サイバーセキュリティ
10
「日本列島を、強く豊かに。」
~「責任ある積極財政」の下での日本成長戦略の実行~
緊縮志向と未来への投資不足を断ち切り、技術の社会実装・新たな市場獲得の挑戦を全力で後押しすることで、長きにわたり低迷
してきた我が国の「潜在成長率」を高め、税率を上げずとも税収が自然増に向かう「強い経済」を目指す。
「強い経済」実現に向けた徹底的な政策実行
経済成長の起爆剤
<日本成長戦略>
官民投資ロードマップ 2040年度までに370兆円超の官民投資
17の戦略分野における62の主要な製品・技術等について、
官民投資ロードマップを策定
• フィジカルAI・半導体:国産マルチモーダル基盤の構築等に
より、80兆円の官民投資を引き出す
• コンテンツ:官民の叡智を結集する支援体制により、年20兆円
の海外売り上げを実現
等
戦略投資を地域に波及
全国の投資を支える基盤
分野横断的課題 課題解決により日本全国で投資が拡大
8つの分野横断課題の解決に向けた措置
• 産業競争力強化に貢献する
中核大学群への支援
• スタートアップ総力創出
パッケージ
• 成長投資金融戦略
• 競争的研究費の充実・強化
• リスキリング支援の強化
• 中堅・中小企業の稼ぐ力戦略 等
<地域未来戦略>
① 戦略産業クラスター計画:
17の戦略分野に関連する大規模投資を
起点とした産業クラスターの形成
大小の産業クラスターの戦略的形成
② 地域産業クラスター計画:
都道府県が主体となって形成する
産業クラスター
③ 地場産業成長プラン:
地域資源を活用した多様な
産業の発展
官民連携の徹底的な強化(「投資牽引型経済」へのマインドセット転換、「広域官民連携の推進」への機運醸成など)
⇒ 国内民間設備投資額 2040年度に250兆円
政策実現に向けた予算編成の抜本改革:『「強く豊かな日本」投資枠』の創設
成長投資に徹底てこ入れ:
要求上限の撤廃:
複数年の予算措置:
財政の持続可能性:
「日本成長戦略」や「地域
未来戦略」などを踏まえ、
「国内民間設備投資」や
「潜在成長率」を大きく
引き上げる効果の高い措置を
対象とする
真に効果的な投資支援策を、
予見可能性を持って取り込め
るよう、「シーリング」を設
けることなく、事項要求も含
めて必要額を適切に要求
民間の予見可能性を高めるた
め、複数年度の計画に基づく
予算措置を基本
「政府債務残高対GDP比」を
安定的に引き下げて行く中で
も可能となる財政規模を精査
※予算措置は原則3年以内とする現
行ルールの不適用など基金ルール
を見直し
経済安保上、特に重要な分野
は、特別会計で別枠管理
✓ さらに、補正予算は緊要性の高いものに限定し、恒常的施策は原則、当初予算で措置することで、予見可能性を高める
「強い経済」の絵姿として、「日本成長戦略」や「地域未来戦略」などの施策についての経済効果の「試算」を実施
名目GDP:2040年度に1,100兆円に迫る
果敢に成長戦略を実行することで、「経済成長」を実現し、同時に「財政の持続可能性」、「市場の信認確保」を実現
11
17の戦略分野における官民投資の促進
1.62の「主要な製品・技術等」の特定
①国内の経済安全保障等の様々なリスク低減の必要性、②海外市場の獲得可能性、③関係技術の革新性等の観点から特定。
分野
主要な製品・技術等
分野
①フィジカルAI(特にAIロボット)
(1) AI・半導体 ②フィジカル・インテリジェント・システムの中核を担う半導体
(7) 海洋
③バーティカルAI(領域特化型AI)
①データプラットフォーム
②セキュリティの確保された政府・地方公共団体のAX/DX
基盤
③AI時代に対応した先進的セキュリティ製品・サービス
(8) 造船
(2) デジタル
・サイバー
セキュリティ ④クラウド・データセンター、蓄電池
⑤クラウドネイティブに最適化された医療DX基盤
⑥自動運転技術
①オール光ネットワーク(APN)
②海底ケーブル
(3) 情報通信
③次世代ワイヤレス
(非地上系ネットワーク、5G/Beyond5G(6G)等)
①量子コンピューティング
(4) 量子
②量子通信・ネットワーク
③量子センシング
①小型無人航空機
(5) 防衛産業 ②艦艇
③デュアルユース技術
①民間航空機(次期単通路機・次世代航空機)
②無人航空機
(6) 航空・宇宙 ③空飛ぶクルマ
④ロケット・射場
⑤人工衛星・サービス
⑥月面探査・低軌道技術
主要な製品・技術等
分野
①海洋無人機(海洋ドローン)
(9) マテリアル
(重要鉱物
・部素材)
②海洋状況把握(MDA)
③革新的海底開発技術
①次世代船舶
②船舶修繕
③LNG運搬船
①永久磁石
②グリーン鉄
③革新的金属部素材
④低炭素金属部素材
⑤一次原料(鉱石等)及び二次原料(リサイクル
材等の循環資源)からの製錬・分離精製、解体
選別技術
⑥AI等を活用した複合新素材
(10) 合成生物学 ①バイオものづくり
・バイオ
②バイオ医薬品・再生医療等製品等
①ファーストインクラス製品・ベストインクラス製品
(医薬品、再生医療等製品)
(11) 創薬 ・
先端医療
①次世代型太陽電池
(ペロブスカイト太陽電池等)
②水素等
(12) 資源・エネルギー ③グリーン鉄(再掲)
安全保障・GX
④次世代型地熱
⑤洋上風力
⑥次世代革新炉
⑦GXケミカル
(13) フュージョン
エネルギー
①フュージョンエネルギー
(14) 防災・
国土強靭化
①防災技術
(15) 港湾
ロジスティクス
①港湾荷役機械
②サイバーポート(港湾物流DX)
③次世代型倉庫
①植物工場
(16) フードテック
②感染症対応製品
③バイオ医薬品・再生医療等製品等(再掲)
④革新的デバイス(AI、ロボティクス等)を活用した
先端医療
⑤ライフログデータ等を活用したヘルスケア関連
サービス
主要な製品・技術等
②陸上養殖
③食品機械
④新規食品
①ゲーム
②アニメ
(17) コンテンツ
③マンガ
④音楽
⑤実写
2.「官民投資ロードマップ」の策定と実行
(1) 62の「主要な製品・技術等」毎に、「官民投資ロードマップ」を策定。
• ボトルネックの解消と更なる投資を促すアクセラレーターを念頭に置いた「勝ち筋」
• 国内投資支援、需要・市場の創出、立地競争力強化、国際連携などを含めた政策パッケージ
• 官民投資額・経済波及効果
(2)5W1Hを念頭に、「PDCAメカニズム」を成長戦略会議の下で定期的に繰り返し。
• 概算要求段階を含む予算編成過程等において、
①複数年にわたる施策の具体化、②施策の実行状況や技術の開発動向等を踏まえたブラッシュアップや見直し
12
現時点の技術・事業フェーズと2040年度までの経済波及効果による62の「主要な製品・技術等」の整理(イメージ)
○戦略17分野において62の「主要な製品・技術等」を戦略的に選定して官民投資ロードマップを策定しているが、大きく分けて、①既にビジネスと
なっている商用化・量産化段階(足元の収益源:37項目)、②技術をビジネス化する途上の実証段階(次の稼ぎ頭:20項目)、③技術を生み出
す研究開発段階(未来に向けた成長の芽:5項目)と、時間軸を意識したポートフォリオとすることにより、持続的な成長の実現を目指している。
2040年度(※)までの
経済波及効果
(想定:兆円)
※経済波及効果については、各「主要な製品・技術等」の官民投資額及び当該官民投資による生産増加額をインプットとして、産業連関分析を実施して算出。
具体的には、産業連関表を用いて、(1)当該製品・技術等に係る最終需要額(投資額・生産額)の増加が、生産工程の川上産業(部品、部素材、原料といっ
た関連産業)に波及する効果(一次波及効果)、(2)波及先の生産増が、家計所得・消費や企業投資を増加させることを通じ、更なる生産増に波及する効果
(二次波及効果)を計算して合算することで算出。なお、「主要な製品・技術等」間で経済波及効果に重複があり、項目ごとの数字の合算はできない。
(※) 別記あるものは当該年限まで
●次世代ワイヤレス(223.5)
●自動運転技術 (187.3)
●量子コンピューティング (127.5)
●月面探査・低軌道技術 (24.1)
●フィジカルAI (144.4)
●水素等 (85.3)
●バイオものづくり (66.7)
●陸上養殖 (47.1)
●植物工場 (36.8)
●オール光ネットワーク (36.2)
●次世代型太陽電池 (22.9)
●民間航空機 (16.1)
●量子センシング (12.5)
●フュージョンエネルギー (9.4)
●量子通信・ネットワーク (8.5)
●次世代革新炉 (11.1)
●グリーン鉄 (10.4)
●次世代船舶(34年度まで) (9.7)
●海洋無人機 (9.4)
●小型無人航空機 (5.6)
●無人航空機 (5.6)
●ロケット・射場 (5.5)
●次世代型地熱 (2.8)
●革新的海底開発技術・システム (2.2)
●空飛ぶクルマ (1.9)
研究開発
実証
(未来に向けた成長の芽)
(次の稼ぎ頭)
●フィジカル・インテリジェント・システムの中核を担う半導体 (443.3)
●バーティカルAI (222.0)
●ゲーム(33年度まで) (191.4)
●バイオ医薬品・再生医療等製品等 (174.9)
●ファーストインクラス製品・ベストインクラス製品 (162.1)
●デュアルユース技術 (117.7)
●クラウド・データセンター、蓄電池(35年度まで) (107.1)
●革新的デバイスを活用した先端医療 (105.8)
●アニメ (33年度まで)(93.5)
●GXケミカル (75.5)
●人工衛星・サービス (30.6)
●感染症対応製品 (29.2)
●食品機械 (18.8)
●新規食品
●ヘルスケア関連サービス (17.3) (18.8)
●洋上風力 (17.3)
●海底ケーブル (16.2)
●マンガ(33年度まで) (17.2)
●音楽(33年度まで) (15.0)
●医療DX基盤 (15.2)
●AI等を活用した複合新素材 (14.4)
●防災技術 (14.5)
●政府・地方公共団体のAX/DX基盤(35年度まで) (10.9)
●海洋状況把握 (8.7)
●実写(33年度まで) (8.9)
●低炭素金属部素材 (6.7)
●先進的サイバーセキュリティ製品・サービス(35年度まで) (3.3)
●永久磁石 (3.2)
●革新的金属部素材 (3.3)
●データプラットフォーム(35年度まで) (2.2)
●次世代型倉庫 (1.4)
●一次・二次原料からの製錬・分離精製、解体選別技術 (1.1)※1
●港湾荷役機械 (1.0)
●サイバーポート (0.4)
●船舶修繕(35年度まで)(0.3)
●艦艇※2 ●LNG運搬船※3
商用化
量産化
(足元の収益源)
※1:海外での鉱山開発や製錬事業への投資は経済波及効果には含まれない。 ※2:戦略三文書の改定の議論を踏まえて検討。 ※3:関係者間での検討を引き続き進めつつ、今後精査。
※なお、現時点の技術・事業フェーズについては、一定の幅をもったものとして考える必要がある点に留意。
現時点の
技術・事業
フェーズ
13
8つの分野横断的課題の解決
主要な施策(例)
主な目標(KPI)
①
競新
争技
力術
強立
化国
・
・2040年度に、250兆円の
国内投資を実現
・2026-2030年度の合計で、
180兆円の官民研究開発
投資を実現
・「危機管理投資」・「成長投資」の推進
「危機管理投資」・「成長投資」の推進に向けて、『「強く豊かな日本」投資枠』を創設。
経済安全保障上、特に重要な分野などについては、
①特別会計で別枠管理し、複数年度で十分な財源を確保した上で、
②償還財源の裏付けのあるつなぎ国債の発行により、十分な規模を確保。
・産業競争力強化に貢献する高い研究力を有する中核大学群への支援
特定分野で特に高い研究力を有し高度な経営を行う大学を認定し、その研究開発と社会実装を中長期的に支援する新たな制度を創設。
・スタートアップのシーズ段階から出口まで伴走可能なリードインベスターの育成・呼び込み、スタートアップからの調達加速
②
アス
ッタ
プー
ト
スタートアップ数
2025年2.5万社
→将来に10万社
・「スタートアップ総力創出パッケージ」の実行
スタートアップを研究開発段階から一貫して支援。売上計上が可能な委託契約の形で実環境における試験導入・運用まで行う枠組みを創設(SBIR制度の抜本強化)。
防衛省版SBIR制度の活用。技術開発から調達までを一貫支援。
③
潜金
在融
力を
の通
解じ
放た
2040年度に、250兆円の
国内投資を実現
・「成長投資を促進するための金融戦略」の実行
金融機関の資金供給・成長支援機能の強化(「官民戦略投資連携フォーラム(仮称)」の設置、大口信用供与等規制の特例の明確化等)。
厚みのある金融市場の実現(小口・低格付社債の発行を促すための規制の見直し等)。
地域金融力の強化(中小企業支援の課題等を可視化した「地域未来金融アクションプラン(仮称)」の策定・運用等)。
④
人
材
育
成
理工農・デジタル・保健系の定員
2024年35%
→2040年5割
⑤
労
働
市
場
改
革
・成長志向型コーポレートガバナンスへの転換
改訂「コーポレートガバナンス・コード」と「成長投資ガイダンス」の普及。
5年間で、労働生産性
(労働者1人当たり付加価値額)を
・基盤的経費と多様な競争的研究費の充実・強化
国立大学法人運営費交付金や科研費の大幅拡充。
・大学等における理系人材育成強化
大学の理系分野への学部再編を支援。
・柔軟で多様な働き方の実現に向けた労働時間法制等の見直し
心身の健康維持と従業者の選択を前提に、柔軟で多様な働き方を実現するため、労働時間法制等に係る政策対応について、夏以降の労働政策審議会において議論。
時間外労働の実態を踏まえた、36協定の締結や柔軟な労働時間制度の活用について、中小企業等に対する相談支援を充実。
15%上昇
・リ・スキリング支援の強化
戦略17分野やそれを支える社会インフラ分野において、スキルの標準化・可視化から、教育訓練プログラムの開発・提供まで、一気通貫でリ・スキリング支援。
第一子出産前後の
女性の継続就業率
2021年69.5%
→2030年80%
・子育てや介護等と仕事の両立支援
家事支援サービスに係る国家資格(技能検定)の創設。
家事支援・ベビーシッター等の利用に対する税制措置を含む支援策の検討。
⑦
賃
上
げ
環
境
整
備
2029年度までの間で、
日本経済全体で、
実質賃金で年1%程度上昇
・「労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略」の実行
補助金について、足下の賃上げ状況も審査・評価する仕組みへ見直すことで、早期の賃上げを促す。
積極的に賃上げを行う中小企業を重点支援するため、税制も含めた効果的な措置を検討。
官公需(特に地方・独法等)での価格転嫁を強力に推進する「官公需における価格転嫁・取引適正化加速化プラン」を策定・実行。
12業種「省力化投資促進プラン」の充実・拡充。
100億企業創出メカニズムの強化と成長志向の中小企業の裾野を広げる新たなメカニズム(売上1~10億円、小規模事業者)の構築。
中小企業のM&A・事業承継を促進するため、中小M&A支援を行う者(個人)の資格制度の創設(法制化)等を検討。
セ⑧
キサ
ュイ
リバ
テー
ィ
2031年度末までに、必要な防護 ・「サイバーセキュリティ戦略」(2025年12月)に基づく具体的な取組を実行
能動的なサイバー防御を実施するための体制整備(インシデント報告や官民の情報共有のためのシステム整備・拡充等)。
策を実施できている重要インフラ
事業者等の割合を100%
重要インフラ(情報通信、金融、電力、ガス等)における基本的対策を徹底するための統一基準の策定・実施。
負⑥
担家
軽事
減等
の
14
アセットに着目した政策展開の必要性
(今後の検討の方向性)
15
アセットに着目した政策展開の必要性
⚫ 我が国は、家計金融資産2,286兆円、政府資産1,049兆円、対外総資産1,851兆円、企業投下資本1,534兆円、地方ア
セット818兆円など※、世界有数のアセット保有国。他方で、戦略的な投資・活用が必ずしも十分ではなく、以下の課題
を抱えている可能性。
① 産業基盤:様々な産業の基盤となるインフラや基幹産業は、老朽化の一方、更新・刷新投資が追いつかず、劣化が
進行し、持続的な収益力・競争力を確保するための再編も停滞しており、安全性の懸念のみならず、我が国の立地
競争力上の制約要因となりつつある。
② 生活基盤:国民生活を支える医療・介護・小売流通・地域交通等の生活基盤は、需要密度が低下し、収益性が低迷
する中、コアとなる設備や人材アセットの維持確保が困難となり、地方経済の持続性に直結する課題となっている。
③ 金融資産:家計保有を中心とした金融資産は、インフレ基調下では実質的な目減りリスクも顕在化しつつある一方、
依然として安全基調に偏った運用がなされているものが多く、より高い収益を上げる観点からは、機会損失が発生
している。
④ 戦略アセット:高いキャッシュフローを生む工場・研究開発拠点等の事業アセットや、技術・データ・知財等の戦
略資源アセットは、経済成長や多様な安全保障の確保といった国益上の重要な価値を持つが、競争力ある形での集
約化や戦略的な投資・活用が不十分なため、そのポテンシャルを発揮しきれていない。
⚫ インフレ基調への転換や、グローバル競争の激化、AIを初めとした技術革新や産業構造転換といった外部環境のドラス
ティックな変容の中で、上記課題を放置することのリスクが高まっており、アセットの価値を向上させ、戦略的に活用す
るための政策を検討する必要。
⚫ その際、これらのアセットは、外部性・公共性の価値を持つものが多く、また、外部環境の変化の中で1個人・1企業で
は取り切れないリスクが増大している状況を踏まえ、政府が一歩前に出たアセットの維持・高度化のメカニズムが必要。
⚫ 経済産業政策の新機軸では、これまで2021年から5期に渡り、大胆な産業政策の展開を牽引し、成長投資(AI半導体・
GX・スタートアップ等)の促進に資する様々な政策を展開してきた結果、国内投資は大きく前進。この成果をより持続
的なものとするため、上記の課題認識も踏まえ、単年度フローの最大化のみを目的とはしない、より中長期的な目線に
たった、国内アセットの潜在力を最大限発揮するためのアプローチを検討してはどうか。
※ 政府統計等から、一定の仮定をおいて試算
16
資料5
資料2
中東情勢を踏まえた燃料油・石油製品の
安定供給確保に向けた取組等について
令和8年8月
経済産業省
中東情勢に伴う重要物資の安定的な供給確保のためのタスクフォース
【目次】
1.エネルギーの安定供給の確保
2.石油由来製品の安定供給に向けた取組
3.次なる危機への備え
2
日本の化石燃料の輸入量・割合(2025年)
⚫ 化石燃料のほぼ全量を海外から輸入。
⚫ 原油は、ホルムズ依存度※が9割超。
⚫ LNGは原油に比べ調達先の多角化が進んでおり、ホルムズ依存度※は1割強。
⚫ 石炭のホルムズ依存度※は0%。豪州のように地政学的リスクが低く、地理的に近い国からも輸入可能。
⚫ LPガスは米国、カナダ、豪州からの輸入が9割超を占め、地政学リスクの低い国からの輸入が太宗。
※なお、ここでの「ホルムズ依存度」は、ホルムズ海峡内に油田を有する国からの輸入の割合を示している。
原油輸入先・量
オマーン
エクアドル
1.0% その他
1.1%
1.0%
米国
カタール
3.8%
4.2%
クウェー
ト
6.2%
アラブ首長国連邦
ブルネイ 1.0%
その他
オマーン 4.0%
3.6%
4.5%
カタール
5.3%
アラブ首
約236万
B/D
長国連邦
43.3%
サウジアラビア
39.4%
中東依存度 :94%
ホルムズ依存度※:93%
出典:貿易統計
LNG輸入先・量
パプアニューギニア
5.3%
約6,498
万トン
インドネシア
6.0%
米国
6.9%
ロシア
8.9%
南アフリカ
2.2%
米国
ロシア
0.7%
カナダ
5.6%
6.4%
豪州
39.7%
LPガス輸入先・量
石炭輸入先・量
コロンビア
0.7%
その他
1.3%
UAE
カタール 0.7%
1.1%
豪州
ネシア
16.9%
0.2%
サウジアラビ
ア
カナダ 5.5%
8.5%
インド
韓国
その他
0.2%
0.5%
約16,195万
豪州
トン
66.3%
約990万
トン
米国
83.3%
マレーシア
14.8%
中東依存度 :11%
ホルムズ依存度※: 6%
中東依存度 :0%
ホルムズ依存度※: 0%
中東依存度 :約2%
ホルムズ依存度※: 約2%
3
中東情勢とエネルギー関連設備への影響
⚫ 今年2月に米国・イスラエルがイランへの攻撃を実施して以来、①船舶がホルムズ海峡を通航す
ることが困難な状況が続いている他、②イランから近隣国のエネルギーインフラへの攻撃が継続。
<湾岸諸国の石油輸出量の推移>
<エネルギー関連設備への影響>
①ホルムズ海峡の情勢による影響
mb/d
– ホルムズ海峡を経由した原油タンカー等の通航
は困難に。
②エネルギーインフラへの攻撃
サウジ
アラビア
UAE
ホルムズ海峡を
経由するもの
イラン
イラク
その他
ホルムズ海峡を
経由しないもの
出典:IEA, Oil Market Report (2026年5月13日)、各種報道
– UAEのハブシャンガス処理施設やボルージュ石
油化学施設、サウジアラビアの複数製油所、
カタールのラスラファン液化施設(輸出能力
17%分)、クウェートのミナ・アル・アフマ
ディ製油所や複数の発電所、バーレーンのシト
ラ製油所等が被害を受けて操業停止。
– なお、各社はあくまで「予防的な操業停止」で
あると強調。
4
石油備蓄の放出について
⚫ 今般の中東情勢を受けて、世界でも中東依存度が突出して高く、大きな影響を受ける我が国として、国民の生活と経済活動を守
るため、率先して石油備蓄を放出することを決定。
⚫ 3月11日(水)の総理からの指示を踏まえ、3月16日(月)に、15日分の民間備蓄の活用を開始するとともに、当面1か月
分の国家備蓄原油の放出及び産油国共同備蓄原油の活用を決定。3月26日(木)から、国家備蓄原油と産油国共同備蓄
原油の放出を開始。
⚫ また、3月には、G7エネルギー大臣会合やIEA事務局長との議論において、アジアの厳しい状況への理解を求めるとともに、世界規
模での対応の必要性を訴え、IEA史上最大規模となる合計4億バレル超の協調放出を実現。
⚫ 5月1日(金)より、第二弾の国家備蓄放出として、約20日分の放出を開始。
⚫ 代替調達の進展を踏まえ、これまでの備蓄放出決定分の活用により6月以降に必要な原油は確保できる見通しであるため、5月
以降、第3弾の国家備蓄放出の決定は行っていない。民間備蓄水準については、IEA協調放出に関する今後の方針が決定され
るまで、当分の間、維持する。
⚫ 今回の放出における経験も踏まえて、備蓄の在り方についての更なる検討に繋げていく。
3/27(金)から国家備蓄原油の放出が開始された白島国家石油備蓄基地
出典:白島展示館HP(https://museum.shirashima.jp/faclity/)
5
原油調達の動向
2026年7月24日
中東情勢に伴う重要物資の安定的な供給確保のためのタスクフォース(第3回)
資料1
⚫ ホルムズ海峡を経由しない代替調達に官民連携の下、最大限取り組んでおり、中東や米国に加え、アジア太平洋、中南米、中央アジア、
アフリカ等からも原油が届くなど、原油の調達先の多角化が進展。7月は、現時点で、前年平月比で約10割の代替調達が実現できる
見通し。
⚫ 8月についても、現時点で、前年平月比約10割の調達に目途が立ったところ。米国からは、前年平月比で約10倍が調達できる見通し。
5万バレル
2025年実績(日量236万バレル)
米 そ
の
国 他
中東 222万バレル
9万バレル
4月調達分
調達率約25%(日量59万バレル)
5月調達分
調達率62%(日量146万バレル)
6月調達分
調達率82%(日量194万バレル)
7月調達分
調達率約10割(日量約240万バレル)
8月調達分
調達率約10割(日量約240万バレル)
中東
備蓄放出で補充
米そ
の
国他
中東
中東
米国
そ
の
他
備蓄放出で補充
米国
中東
中東
注1:4~6月の実績値は製油所に到達した原油量の総量であり、各種統計との誤差が生じることがある。
注2:7月24日時点。原油タンカーの配船・運航状況等により、遅れが生じれば日本着が後ろ倒しになるため、月ごとの調達量には変動が生じ得る。
注3:上記表示以外の詳細な国名やルートについては、民間企業の契約に関する事柄であることに加え、安全対策上の理由から非公表としている。
そ
の
他
備蓄で補充
米国
米国
そ
の
他
そ
の
他
6
2026年7月24日
中東情勢に伴う重要物資の安定的な供給確保のためのタスクフォース(第3回)
資料1より修正
緊急的な激変緩和措置について
⚫ 緊急的な激変緩和措置を3月19日(木)から実施。
⚫ ガソリン小売価格を全国平均で1リッター当たり170円程度に抑制するための補助を実施。
軽油、灯油、重油はガソリンと同額、航空機燃料はその4割を補助。
⚫ これにより、制度開始前の3月16日(月)に190.8円であったガソリンの全国平均小売価格は、170円程度、軽
油、灯油もそれぞれ160円程度、140円程度の水準に低下。
ガソリン/軽油/灯油
(円/リットル)
200.0
ガソリン
全国平均価格推移
軽油
灯油
190.0
中東情勢の変化
ガソリン 全国平均小売価格
:170円程度の水準
180.0
3月16日(月)
ガソリン 190.8円
軽油 178.4円
灯油 154.1円
170.0
160.0
150.0
140.0
130.0
ガソリン 170円程度
軽油 160円程度
灯油 140円程度
の水準
120.0
110.0
7月27日
7月20日
7月13日
7月6日
6月29日
6月22日
6月15日
6月8日
6月1日
5月25日
5月18日
5月11日
5月4日
4月27日
4月20日
4月13日
4月6日
3月30日
3月23日
3月16日
3月9日
3月2日
2月23日
2月16日
2月9日
2月2日
100.0
7
我が国の原油調達の動向
(各国の※は中東情勢悪化後初めて日本に到着した月)
UAE
アラスカ(米国)
※4月~
サウジアラビア
ロシア
※3月~
アゼルバイジャン
カナダ
※5月
※8月
12日
クウェート
※5月
※6月
※6月
15日
4日
米国
オマーン
※4月~
※4月~
メキシコ
南スーダン
※6月~
※7月~
21~23日
ブルネイ
※4月~
27日
マレーシア
※4月~
55日
オーストラリア
※4月~
エクアドル
※4月~
(注1) 2026年3月28日(土)にホルムズ海峡を経由しない最初の原油タンカーが愛媛県に到着して以降、原油の調達を行っている国々のうち、 貿易統計で公表された国名及び元売り各社
が取材に応じる等により明らかになった国名に絞って表示。
(注2) ルートは平時の一般的な航路を例示しており実際の航路とは必ずしも一致しない。主要積出し港から日本まで距離を12knots(約22km/h)で走った場合の参考日数。
(注3) 上記表示以外の詳細な国名やルートは、民間企業の契約に関する事柄であることに加え、安全対策上の理由から非公表。
8
(参考)赤澤大臣および山田副大臣の中東出張
赤澤大臣出張(サウジ・UAE)
(1)サウジアラビア
⚫ 5月4日にファイサル外務大臣と会談、ムハンマド皇太子宛の高市総理の親書を手交。
⚫ 5月7日には、アブドルアジーズ エネルギー大臣とオンライン会談。総理親書に基づく
日本の提案を含むあらゆる選択肢を二国間で検討するためのタスクフォースを立ち上げ。
(2)UAE
⚫5月5日にジャーベル産業・先端技術大臣兼アブダビ国営石油GroupCEO兼日本担当特
使との会談、ムハンマド大統領宛の高市総理の親書を手交。①原油供給の拡大、②共同
備蓄の迅速な補充、③共同備蓄の増強、④「パワー・アジア」に基づくアジアでの備蓄
協力、⑤生産・輸送能力や代替ルートの強化について提案。これらの具体化に向けた
議論を進めることで一致。
山田副大臣出張(UAE・カタール・クウェート・オマーン)
⚫ 原油等の安定供給の働きかけや「パワー・アジア」を活用した生産施設・代替ルートへの金融支援
に係る議論を実施し、先方から前向きな反応を得た。
9
(参考)直近の赤澤大臣と中東諸国とのバイ会談
サウジアラビア・アブドルアジーズ
エネルギー大臣
• 6月2日(火)、サウジアラビアのアブドルアジーズ エネルギー大臣とのオンラ
イン会談を実施。
• 本会談では、5月7日(木)に実施したオンライン会談の結果を受け立ち上げた、
「日サウジ・エネルギーシステム強靭化タスクフォース」の下での取組について
フォローアップを行った。
アラブ首長国連邦(UAE)・ジャーベル産業・先端技術大臣兼アブダ
ビ国営石油会社(ADNOC)GroupCEO兼日本特使
• 7月6日(月)、アラブ首長国連邦(UAE)のスルタン・アル・ジャーベル ア
ブダビ国営石油会社(ADNOC)GroupCEO兼産業・先端技術大臣兼日本担当
特使と会談を実施。
• 本会談では、5月の会談時に総理親書の形で赤澤大臣から提案した、(1)原油
等の安定的な供給拡大、(2)産油国共同備蓄の迅速な補充、(3)日本国内に
おける原油備蓄の増加、(4)「パワー・アジア」に基づくアジア各国での原油
備蓄の拡大、(5)原油生産・輸送能力の回復・拡大や代替ルートの建設に関す
る連携について、更なる具体化に向けた議論を行った。
10
アジア諸国との連携
⚫ 2026年4月15日、エネルギーや重要物資のサプライチェーンの強靱化に向けて、アジアの国々と協力を進めることを目
的として、エネルギー強靱化に関するAZEC+のオンライン首脳会合を高市総理の呼びかけで開催。域内のサプライ
チェーンの強靱化を目的に、アジア・エネルギー・資源供給力強靭化パートナーシップ(POWERR Asia)を発表した。
アジア・エネルギー・資源供給力強靭化パートナーシップ概要
(POWERR Asia: Partnership on Wide Energy and Resources Resilience Asia)
※金融支援等約1.5兆円(約100億ドル)→
●
●
最大で年間約12億バレル分が輸入可能に。(ASEANの約1年分の原油輸入量に相当)
アジアの燃料供給不足やサプライチェーンの停滞は、アジアから日本への医療物資等の調達に支障を来たし、我が国の経済社会にも影響。
そこで、アジア各国に対して、
① 原油・石油製品等の調達やサプライチェーン維持のための融資など緊急対応への協力、及び
② アジア域内の原油備蓄日数の拡大に向けた備蓄・放出制度の構築や備蓄タンクの建設・利用の協力 など金融面での協力等を行う。
【緊急対応】物資調達やサプライチェーン維持
⚫ 現地企業への金融支援
【JBIC貸付、JICA海外投融資、NEXI保険提供 ※グローバルサウス実証補
助も活用】
•
•
【JOGMEC、IEA、ERIAとの連携強化、JBIC貸付、ODA、NEXI保険提供、IEA・ERIAとも連携】
•
原油備蓄・放出システム構築支援
米国原油など代替原油・石油製品の調達のための与信供
与・信用補完
•
備蓄タンク等インフラ建設・利用への支援
•
中東産油国の生産力回復(原油施設等)への支援
アジアにおける日本とのサプライチェーン構成企業の生
産維持のための資金
•
安全なシーレーンの構築
⚫ アジア各国政府への財政支援
⚫ エネルギー源多様化
【JBIC貸付、ODA、NEXI保険提供、グローバルサウス実証補助、ADBとも連携】
【JICA緊急円借款】
•
【構造的対応】アジア経済・エネルギー強靭化イニシアティブ
⚫ エネルギー供給体制の強化
日本とのサプライチェーンを構成する関係各国政府の対
応費用等
⚫ 国際機関との連携強化
•
ADBの金融支援(サプライチェーン構成企業支援等)と
の協調
•
IEAの市場分析・提言(協調放出後の石油フローの見え
る化)
•
•
•
•
•
LNG
バイオ燃料
次世代太陽光
原子力(SMR)
重要鉱物
⚫ 産業の高度化
【JBIC貸付、ODA、NEXI保険提供、グローバルサウス実証補助、ADBとも連携】
•
省エネ投資・協力
•
新技術の導入を通じたものづくりの効率化
→経済・エネルギー強靭性の視点を加えた“AZEC2.0”へ
11
「POWERR Asia」の下での原油調達支援
⚫ 5月2日の日ベトナム首脳会談において、「POWERR Asia」の第一号案件として、ベトナムのニ
ソン製油所の第三国からの原油調達について、NEXIを通じて金融支援する方向で一致。
⚫ 同製油所で精製される石油製品の供給は、ベトナムの経済活動を支え、日系企業のサプライチェー
ンの維持、日本への医療物資等の重要物資の安定供給等に貢献。
【日ベトナム両国に資する協力】
✓ 経済活動に必要なエネルギー調達の支援
✓ 医療物資を含む重要物資の工場の稼働やサプライチェーンの維持
ベトナム
ニソン製油所
第三国
の原油
原油調達
日本企業や
現地企業
石油製品
医療物資等の
重要物資
金融支援
12
【中東情勢を踏まえた電力の安定供給確保に向けた取組】
発電効率が低い石炭火力発電の活用等によるLNGの節約効果
2026年6月2日 総合資源エネルギー調査会
基本政策分科会(第71回会合)
資料1
⚫ 我が国のLNGについて、ホルムズ経由での輸入は6%(年間400万トン程度)であるが、電力・ガス事業者は、ほ
ぼそれと同水準の在庫(400万トン程度)を保有。代替調達も着実に進んでおり、現時点で、電力の安定供給に支
障は生じていない。
⚫ 万全を期す観点から、発電効率が低い石炭火力について、年間の設備利用率を50%以下に抑制する措置を
2026年度は適用しないことで、石炭火力の稼働を高める。
⇒ LNG年間約50万トンの節約
⚫ 東京電力柏崎刈羽原発6号機1基が営業運転
⇒ 定格出力で稼働した場合、LNG年間約110万トンの節約
⚫ あわせて年間約160万トンのLNGを節約(ホルムズ経由LNG年間400万トンの約4割相当)
13
【目次】
1.エネルギーの安定供給の確保
2.石油由来製品の安定供給に向けた取組
3.次なる危機への備え
14
2026年6月2日
中東情勢に関する関係閣僚会議(第9回)
資料5
ナフサ由来の化学製品の需給見通し
⚫ 国内でのナフサの精製を継続していることに加え、代替調達で、従来の85%の水準まで回復。
⚫ 川中の製品輸入が大幅に進み、4月の川中在庫の活用は、0.1ヶ月分(1.8→1.7カ月)に抑えられた。
⚫ このため、ナフサ由来の化学製品を含む石油製品は、「年度を越えて」、供給継続が可能となる見込み。
化学製品の供給見通し(中東以外の輸入加速)
川中の製品在庫(1.8ヶ月分)
供給量
化学製品輸出減も想定
約280万kl/月
相当※
④川中の製品調達
基礎化学品
ナフサ
エチレン
ポリエチレン
塩化ビニル
界面活性剤 他
プロピレン
ポリプロピレン
ポリアクリル
ポリウレタン 他
③川中の製品在庫の活用
中東からの
輸入
約120万kl/月相当※
川中製品
自動車
プラスチック製品
医薬品・医療
機器
ゴム製品
建設・土木
②代替調達の加速
中東以外の
輸入
国内精製
合成ゴム 他
約45万kl/月相当※
①国内精製の継続による生産維持
4月
5月
6月
電子部品
(半導体等)
イソプレン
85%
約110万kl/月相当※
※2024年の平均値
ブタジエン
3月
(年度末)
電機・電子
ベンゼン
ポリスチレン
ナイロン樹脂 他
トルエン
溶剤 他
キシレン
ポリエステル
PET 他
塗料・接着剤
繊維製品
※各川中製品によって製品在庫の期間は異なるため、
各川中製品の供給状況を注視の上、製品調達等も検討。
印刷・出版
一般消費財
※ポリ袋等
15
燃料油・石油製品の全体像
(原油を100投入した場合の石油製品の生産量(試算))
⚫ 原油や石油製品について、「日本全体として必要となる量」を確保できている一方、一部で生じている供給の偏りや流
通の目詰まりについて、全力で対応してきている。
LPガス
ナフサ
ガソリン
原
油
1
0
0
常圧蒸留装置
(出典:「資源・エネルギー統計」及び石油連盟
のデータに基づき資源エネルギー庁作成)
ナフサ
10
ガソリン
29
② ナフサ由来製品
の確保問題
7
ジェット燃料 8
軽油
(軽質)
残油
3
灯油
灯油
ジェット燃料
軽油
(重質)
LPガス
軽油
24
① 燃料油の流通問題
残油処理装置*
A重油
6
B・C重油
9
その他
4
*ガソリンや軽油などへ転換する装置
(アスファルト・潤滑油・オイルコークス等)
※主に中東産原油を精製している日本全体での平均的な生産割合。
原油の性状によって生産割合は変動。
16
供給支援に向けた関係省庁との体制構築
供給支援に向けた関係省庁との体制構築
⚫ 国民の皆様の命と暮らしを守るという観点から、高市総理の指示を踏まえ、工業のみならず農業、医療等に関係するも
のも含むサプライチェーン全体について対応方針を取りまとめる。
⚫ 人命に関わるものを最優先に、ひとつひとつ迅速かつ丁寧に解決につなげてきている。
厚生労働省
農林水産省
(製品の流通適正化を行う)
•
•
•
•
•
•
カテーテル、採血管
輸血パック、注射器
医療用機器等の滅菌
透析回路の医療用プラスチック
手術中に使用する廃液容器
医療用手袋、エプロン
等
国土交通省
(製品の流通適正化を行う)
• バス、フェリー、鉄道、
航空、トラック運送
• 上下水道処理 等
(製品の流通適正化を行う)
•
•
•
•
温室ハウス
乳製品工場
活魚運搬船・漁船
食品製造事業者 等
経済産業省
•
その他省庁
経産省所管の製造業等に加え、関係
省庁からの供給要請を集約し対応
環境省 - 廃棄物処理
文科省 - 教育・研究 等
石油会社や石油製品会社
※ 各省庁が供給不足に係る情報を経産省に提供。経産省が石油会社や石油製品会社と調整等行い、流通経路を開拓。
17
情報提供窓口を通じたサプライチェーンに関する情報の集約
⚫ 原油や石油製品について「日本全体として必要となる量」を確保できている一方、一部で生じている供給の偏りや流通
の目詰まりについて、関係省庁に設置した情報提供窓口を通じてサプライチェーンの情報を集約し、順次、解消してきて
いるところ。
関係省庁情報提供窓口
燃料油・石油製品の情報提供窓口(経産省)
➢ 厚生労働省(医薬品、医療機器、医療物資関係)
https://www.mhlw.go.jp/stf/chuto-josei.html
「燃料油等の供給に関する情報提供」の受付
フォーム
https://mm-enquetecnt.meti.go.jp/form/pub/kanbokaikei02/gasoline01
➢ 農林水産省(農林水産関係)
https://www.maff.go.jp/chuto_josei.html
➢ 国土交通省(建設、住宅、自動車整備関係)
https://www.mlit.go.jp/sogoseisaku/chuto_j
osei_00001.html
➢ 環境省(廃棄物処理、動物取扱関係)
https://www.env.go.jp/page_00348.html
➢ 中小企業庁(中小企業者に対する経営相談窓口)
「石油由来の化学品・製品等の供給に関する
情報提供」の受付フォーム
https://mm-enquetecnt.meti.go.jp/form/pub/kanbokaikei02/petrochemical01
https://www.chusho.meti.go.jp/keiei/antei/kokusai_josei/ind
ex.html
18
2026年5月21日
中東情勢に関する関係閣僚会議(第8回)
資料6
川中~川下の流通過程における「目詰まり対策」の強化
⚫ 取引先との交渉力が強くない小規模事業者が多い事業者について、地方整備局・運輸局・農政局が中心となって、各地の事業者
への供給実態を把握し、地方経産局と連携の上、目詰まり箇所の特定とその解消を図っている。
⚫ 工務店(一人親方等)による建設資材の調達状況、自動車整備工場(バス・トラック等の運送会社を含む)に対する潤滑油・アドブルー
の供給状況、パン・菓子等販売店に対する包装資材の供給状況について、取組が進行中。
⚫ 「タクシー」に対する「潤滑油・アドブルー」の供給状況[地方運輸局]
⚫ 「園芸農家」に対する「プラスチック製農業資材 」の供給状況[地方農政局]
⚫ 「中小製造業」に対する「石油製品等」の供給状況[地方経産局]
建設資材(シンナー等)の流通過程
地方経産局と本省(経産省・国交省)が連携
し、目詰まり箇所を特定・解消
溶剤等の資
材
メーカー
住宅建材・
設備メーカー
建材商社
建材流通店
ホーム
センター
潤滑油(自動車整備工場・バス・タクシー・トラック)の流通過程
地方経産局・運輸局が連携し、目
詰まり箇所を特定・解消
地方整備局が実態把握
元売
一人親方等
(塗装、配管等の請
負含む)
【59万人※】
特約店
・商社
潤滑油
メーカー
商社
SS
※全建総連加入者数
パン・菓子等の包装資材の流通過程
地方経産局・農政局が連携し、目詰まり箇所を特定・解消
原料
メーカー
フィルム
メーカー
販売・
印刷会社
原料
メーカー
資材メーカー
流通事業者
タクシー(4.2万事業者)を
新たな重点取組対象に追加
地方農政局が実態把握
石油製品等(中小製造業)の流通過程
パン・菓子等販売店
【1.4万事業所】
園芸農家が使用するプラスチック製資材の流通過程
地方経産局・農政局が連携し、目詰まり箇所を特定・解消
商社
地方運輸局が
実態把握
自動車
整備工場
・バス
・タクシー
・トラック
事業者
【20.2万事業者】
地方農政局が実態把握
園芸農家
【27万経営体】
地方経産局が目詰まり箇所を特定・解消
元売
潤滑油
メーカー
特約店
・商社
中小団体と中小企業
庁が連携して
実態把握
中小製造事業者
【34万事業者】
商社
商社
19
「流通の目詰まり」と「供給の偏り」の発生を防止するための協力のお願い
⚫一部で生じている「供給の偏り」や「流通の目詰まり」に対して、関係省庁に設置した情報提供窓口を通じてサプライチェーン
の情報を集約し、一つ一つ丁寧に解消してきている。
⚫日本全体の供給状況をサプライチェーンの関係者に共有するとともに、過剰な発注や各段階での供給制限を行わないよう
周知している。
<供給の偏りの事例:接着剤>
石油化学
メーカー
原料
原料
接着剤
メーカー
商社
接着剤の主成分となる合成樹脂や溶
剤等及び製品は、平時と同水準での
供給は確保されている。
接着材
卸
小売
過剰な発
注
接着材
製品メーカー
工務店、消費者 など
過剰な発
注
一部の流通・需要側が、供給見通しが未定なことから、
実績を越えて過剰に発注。
⇒ 他の需要家への供給が減少し、「供給の偏り」が発生。
⇒ 前年同月同量を基本とした通常量の調達を行って頂くよう周知
< 流通の目詰まりの事例:シンナー>
ナフサ由来の原料(トルエン・キシレン)について、
「4月末までは前年実績並に供給、5月の供給は未定」と
シンナーメーカーに伝達
石油化学
メーカー
原料
原料
商社
シンナー
メーカー
各段階で供給制限が発生
(4月の出荷が半減)
シンナー
シンナー
卸小売
供給制限
下流の需要家が必要量を確保できない
「流通の目詰まり」が発生
塗装事業者
供給制限
製品メーカー
工務店
自動車整備消費者
など
⇒ 原料調達の課題を理由に供給制限せず、先ずは経産省に相談するよう周知
20
2026年4月16日
中東情勢に関する関係閣僚会議(第4回)
資料1を元に作成
石油(燃料油)の流通円滑化対策の強化
⚫ 日本全体の石油供給は足りているが、流通段階で目詰まりが発生しているため、対策を一層強化。
①政府の重要物資タスクフォースの要請に基づき、重要施設向けには元売から直接販売。
②元売から卸事業者向け販売は、系列・非系列にかかわらず、前年同月比同量を基本とするよう、大手元売事業者
に要請。加えて、大手卸売事業者にも、これに準じた要請を実施。
石油の流通円滑化対策
石油元売
②流通段階の対策強化
①直接販売ルート新設
⚫ 政府のタスクフォースが認め
た重要施設(医療・交通・
公共サービス・農業・水産
業・畜産業・重要物資の製
造業等)向けは元売が直
売
卸事業者
● 前年同月比で同量の販売
が基本
需要家
21
潤滑油の目詰まり解消対策(直販スキーム)の進捗
2026年7月24日
中東情勢に伴う重要物資の安定的な供給確保のためのタスクフォース(第3回)
資料1
⚫ 6月10日に潤滑油の直販スキームを開始、その後一時的に相談件数が増加するも、足元
の潤滑油の相談件数は約2,3件/日と落ち着いている。
⚫ 供給要請について、7月22日時点で、潤滑油の直販スキームにより34件解決済み。
主要潤滑油メーカー
全ての業種を対象とした
直販スキーム新設
(6/10~)
卸事業者
順次、需要家へ供給
(34件が直販スキームによ
り解決 7月22日時点)
需要家
22
2026年7月24日
中東情勢に伴う重要物資の安定的な供給確保のためのタスクフォース(第3回)
資料1
塗料・シンナーの目詰まり解消対策(直販スキーム)の進捗
⚫ 6月23日(火)、シンナーメーカーから工務店等にシンナーを直接販売する仕組みを新たに開始。7月20日
(月)時点で、計51件、1,696リットルの申込みあり。直近の申込み件数・数量(累計)は横ばいの傾向。
⚫ 6月3日(水)に受付を開始した「トルエン等シンナー原料を最大で例年の1.8倍供給するスキーム」についても、
これまでに、14件の申請があり、シンナーの供給を順次開始済み。
⚫ これらの仕組みに対し、 「直販の仕組みができて安心して仕事ができる」 、「将来に向けて明るい見通しを示
してくれていることが嬉しい」、「シンナー入荷が進み、確保に困ることはなくなった」といった声が寄せられ
ている。
最大で例年の1.8倍
の大幅な原料供給拡大
14件の
申請あり
(7/20時点)
ニーズに応じて、原料を直接供給
石油化学
メーカー
供給
原
料
商社
原
料
経産省
供給要請
原料調整
業所管省庁
情報
共有
目詰まり対応
相談・情報伝達
シンナー
・塗料
メーカー
シンナー
卸
シンナー
石油元売
ニーズに応じて、
原料を直接供給
51件、1,696Lの
申込みあり
(7/20時点)
<塗装事業者>
工務店、一人親方、
自動車整備工場など
輸入
通販会社
(直販)
相談窓口
シンナー
6/23 直販
受付開始
注文
28件、1,120Lの
注文、随時出荷
(7/20時点)
※23件については個別に内容
確認・目詰まり解消中
23
目詰まり・偏り解消協力団体・企業名の公表について
⚫ 「塗料・シンナー」について、6月から最大1.8倍の供給増の取組を始めた所であり、こうした中で、
川中・川下の各段階で目詰まり・偏り解消等の取組を進めている団体名・企業名を経産省HPで公表し
ている。
⚫ 川上の供給増の成果が皆様に確実に届くよう、川中・川下で前向きに取り組む企業を政府が発信する
ことで、目詰まり・偏り解消の取組を今まで以上に業界横断的に広げていく。
⚫ 協力団体・企業数:188団体・229社(7月16日時点)
24
https://www.meti.go.jp/chuto_josei/organizations/index.html
相談件数の推移
2026年7月24日
中東情勢に伴う重要物資の安定的な供給確保のためのタスクフォース(第3回)
資料1
⚫ 直販スキームについて、燃料(4/9)、潤滑油(6/10)、シンナー・塗料(6/23)でそれぞれ開始。
<直近1週間※1の相談件数>
燃料油
2(0)
潤滑油
14(32)
<相談件数の7日間移動平均の推移(件/日)(4/1-7/21)>
40
潤滑油
燃料油
30
6/10~
20
潤滑油直販スキーム開始
10
※1:7/15-7/21(6/30-7/6)
0
4/1 4/7 4/13 4/17 4/23 4/29 5/3 5/7 5/11 5/15 5/19 5/23 5/27 5/31 6/4 6/8 6/12 6/16 6/20 6/24 6/28 7/2 7/6 7/10 7/14 7/18
<直近1週間※1の相談件数※2> <相談件数の7日間移動平均の推移(件/日)(4/1-7/21)>
【シンナー・塗料、接着剤、テープ】
シンナー・塗料
2(7)
20
18
包装フィルム
・ビニール類
1(0)
2(0)
ボトル等
の容器
0(2)
テープ
0(1)
シンナー・塗料
接着剤
テープ
20
18
16
16
14
14
12
接着剤
【包装フィルム・ビニール類、ボトル等の容器】
10
6/23~
直販スキーム開始
包装フィルム・ビニール類
ボトル等の容器
12
10
8
8
6
6
4
4
2
2
0
0
※1:7/15-21(6/30-7/6)
※2:本件数は、相談内容に関連キーワードが含まれるかをExcel関数により判定し、該当する場合に1件として集計したもの。
キーワード検索による集計であるため、実際の相談内容とは一部ずれが生じる可能性がある。
25
2026年5月21日
中東情勢に関する関係閣僚会議(第8回)
資料1
【参考】主な石油関連製品の供給状況(3月)
⚫ 2026年3月のナフサ供給量は、輸入の減少やプラントの定期修理が集中的に行われたこともあり、前年
同月比減(221万kl,▲25%)だったものの、4月以降回復する見通し。
⚫ 他方、川下製品のシンナーや塗料、印刷インキ、コーキング材、塩ビ管、農業用フィルム等は、前年実
績並もしくは前年実績以上の供給を維持。
⚫ 潤滑油については、供給不安を抱く流通事業者や需要家が大量注文。前年を大きく上回る量を出荷。
国内出荷量 前年同月比
生産量
前年同月比
輸入量
シンナー
33,701 t
116%
33,709 t
113%
2,289 t
塗料
73,129 t
111%
90,930 t
103%
印刷インキ
20,107 t
104%
27,294 t
20,232 kl
99%
コーキング材
トルエン
キシレン
2,609 t
94%
樹脂・溶剤
103%
234 t
124%
樹脂・溶剤
17,562kl
97%
616 t
152%
シリコーン
ポリウレタン
101%
塩化ビニル樹脂
95%
ポリエチレン
144%
ベースオイル
※1
戸建用:5,453kl
※2
戸建用:105%
戸建用:5,319kl
※2
塩ビ管
17,796 t
116%
17,661 t
115%
72 t
農業用フィルム
7,373 t
※6
98%
5,190 t
87%
16,933 t
(マルチフィルム含む)
142% 178,016 kl
99%
19,040 kl
180,997 kl
主な原材料
131%
戸建用:109%
潤滑油
前年同月
比
※3
※4
※5
(資料)ナフサ:石油統計、シンナー:生産動態統計、塗料:日本塗料工業会統計より経済産業省推計、印刷インキ:生産動態統計、コーキング材:日本シーリング材工
業会統計、塩ビ管:塩化ビニル管・継手協会統計、農業用フィルム:生産動態統計、潤滑油:資源・エネルギー統計(輸入量については、潤滑油を除き貿易統計)
(注)※1:ペイント用ワニス、ワニス用の調整除去剤を含む ※2:1~3月の3ヶ月 ※3:ガラス用・接ぎ木用のパテ、レジンセメント等を含む
※4:塩ビ重合体のホース・継手等を含む ※5:エチレン重合体の板、シート、フィルム、はく等を含む ※6:輸出を含む
26
【参考】化学製品の安定供給の見通し
2026年6月2日
中東情勢に関する関係閣僚会議(第9回)
資料1
⚫ 川上の石油化学工業協会に加え、川中・川下の塗料、シンナー、塩ビ管、断熱材の産業界は、
①足下の供給量は安定・増加し、②今後も継続的に供給できる見通しであることを発信。
主な製品
ポリエチレン
ポリスチレン
等
塗料、
シンナー
印刷インキ
塩ビ管、
塩ビ継手
業界団体
①石油化学工業協会
(5/27)
②日本塗料工業会
(5/29)
③印刷インキ工業会
(5/29)
足下の供給状況
今後の供給見通し
●中東以外からの輸入ナフサは5
●3、4月:全体として供給は維
月は大幅に増加見込み
持
●5月以降も平年並みの供給が見
●在庫:国内需要の3ヶ月以上の
込まれ、引き続き需要を満たす
水準を維持
べく安定供給を維持
(出荷前年同月比)
●5月以降も引き続き平年並み以
●3月:塗料111%、シンナー115%
上の供給を継続
●4月:塗料115%(シンナー6/12公表予定)
●3、4月:出荷量は前年同月比 ●5月以降においても供給に問題
は生じておらず、平年並みの安
105%、106%
定供給が可能と見込む
④塩化ビニル管・継手協会 ●3、4月:前年同月を上回る生 ●5月以降、平年並の生産、出荷
(5/29)
産量、出荷量を達成
を維持できる見込み
⑤ウレタンフォーム工業会 ●全体では通常時と同様に生産・ ●今後も前年同月並の生産・供給
(5/28)
断熱材
量を維持できる状況
⑥フェノールフォーム協会 ●3、4月:前年同月以上の供給 ●5月以降も平年並みの生産がで
(5/28)
⑦押出発泡ポリスチレン工業会
(5/29)
ユニットバス
出荷を継続
⑧キッチン・バス工業会
(5/29)
を実施
きる見通しが立つ
●3、4月:前年同月同レベルの ●5月以降も、前年同月同レベル
供給を維持
の安定供給が可能となる見込み
●3、4月:出荷台数は、前年同
月比102%、99%
●通常時の発注を前提に安定的な
製品供給の維持が可能となる見
27
込み
27
【目次】
1.エネルギーの安定供給の確保
2.石油由来製品の安定供給に向けた取組
3.次なる危機への備え
28
「エネルギー需給構造強靱化のための総合パッケージ」
の策定に向けた総理指示
6月26日 高市総理 中東情勢に関する関係閣僚会議 発言
〇並行して、高市内閣は、世界の中でも「豊富な石油備蓄」と「経済力に支えられた信用力」とを生かし、サプライチェー
ンで繋がるアジアの同志国との連携で、アジア全体の石油の安定供給を実現する取組として、「パワー・アジア」を始動
しました。
〇この「パワー・アジア」の枠組の下、我が国が産油国とアジア諸国の結節点となり、「自由で透明なエネルギー貿易の確
保」「石油備蓄の国際協調」「産油国と消費国の連携強化」のG7で共有した3原則に基づいて、「共同対応」の枠組み
を構築しました。
〇国際的な原油価格が落ち着きを取り戻しつつある現在、 アジア、そして、G7との安定的な国際連携の下で、我が国自
身のエネルギー需給構造を更に強靱化すべき「好機」と言えます。
〇加えて、今後、AIの進展によって電力需要が増大する中、それに応える電力供給を確保できるかは、日本成長戦略が解
決すべき重要な課題です。
〇そのため、GXの取組を、「強い経済」の前提となる「エネルギー需給構造強靱化」の観点からパワーアップさせます。
〇赤澤大臣は、8月末までに、徹底した危機管理投資の推進によってエネルギーの選択肢を増やし、
「ピンチをチャンスに、そして、成長の力に」転換し、「エネルギー需給構造強靱化のための総合パッケージ」を取りま
とめるようお願いします。
29
資料6
令和9年度の経済産業政策の「重点」(案)について <概要>
資料3
中東情勢を踏まえた対応
⚫ エネルギーの安定供給確保のため、足下では、原油の代替調達、石油備蓄の放出、燃料価格高騰への激変緩和措置を実施。
電力の安定供給に万全を期す観点から、石炭火力や原子力の活用により、LNGの節約を実現。
⚫ 原油や石油関連製品の「日本全体として必要となる量」は確保。供給の偏りや流通の目詰まりについて、関係省庁に設置された
情報提供窓口を通じサプライチェーンの情報を集約し、一つ一つ確実に解消。また、日本全体の供給状況をサプライチェーンの関係者に
共有するとともに、過剰な発注や各段階での供給制限を行わないよう周知。中小企業への対応として、中小企業向けの特別相談窓口の
設置、価格転嫁の要請等を実施。
⚫ 次なる危機への備えとして、政府において、今回の教訓を基に整理を行うとともに、構造的な対応として、原油やナフサの調達ルートの
多角化や備蓄の対応を通じたホルムズリスクの低減策を検討するとともに、川中製品等の流通在庫の積み増しの促進など供給体制を強化
することも検討する。こうした取組を踏まえた化石燃料等の利用にかかるリスク低減に加え、再エネ・原子力の最大限の活用、電力供給力の
向上、エネルギー効率の向上に繋がる投資拡大策を通じ、安定的供給と価格抑制を両立させたエネルギー需給構造強靱化を図る。
基本的な考え方
⚫ 労働供給制約社会においては、賃上げは「供給力強化政策」そのもの。
実質賃金の持続的な上昇を確実なものとするため、「賃上げ起点の成長戦略」を推進する。
⚫ そのため、AIトランスフォーメーション(AX)の推進、人的投資やAI時代の電力需要増加を見据えた電力供給確保に向けた投資等の
拡大により、供給制約解消・生産性向上を狙う。
⚫ また、日本経済のレジリエンスを強化するため、POWERR Asia(パワー・アジア)を含む内外一体のグローバル産業戦略の具現化、
エネルギー・GX政策の一体的推進、コンテンツを含むデジタルサービスの強化を進める。
⚫ これらの取組を支えるため、危機管理投資・成長投資を戦略的に推進。
⚫ 以上の考え方の下、政府全体の成長戦略の方向性も踏まえつつ、以降の柱に沿って、経済産業政策を進める。
1
1.AXや自律性・不可欠性の確保を起爆剤とした、危機管理投資・成長投資の加速
•
•
「『強く豊かな日本』投資枠」の検討 /経済安全保障上、特に重要な分野の投資などについて、特別会計で別枠管理を行うこととし、
複数年度で十分な財源を確保した上で、償還財源の裏付けのあるつなぎ国債の発行により、十分な規模を確保
「日本成長戦略」の実現に向けた、戦略分野(AI・半導体、デジタル・サイバーセキュリティ、合成生物学・バイオ、マテリアル(重要鉱物・部素材)、
防衛産業、資源・エネルギー安全保障・GX、航空・宇宙、創薬・先端医療、量子等)への官民投資支援
(1) AX(AI・半導体)
• ビッグデータ×AIの時代に、超高齢社会・災害大国の日本の勝ち筋となる、高齢者のヘルスケア、災害や廃炉、製造業等の現場データを
活用し、フィジカルAI・AIロボティクスを社会実装 /「2040年AIロボット1000万台導入」目標
/データ整備・基盤構築(国産マルチモーダル基盤モデル等の構築)、現場のAI実装加速、半導体等の競争力強化
(2) 経済安全保障・防衛産業基盤強化
• 重要鉱物・汎用品(化学品等)等から先端技術までの供給網強靱化 /技術流出対策の強化 /我が国の自律性・不可欠性の確保に
向けた製造・技術基盤等の強化 /無人航空機をはじめとする、デュアルユース技術・生産基盤の取込み
/関係省庁一体となった防衛産業基盤のための強化戦略の策定や実行体制の強化
(3) 資源エネルギー・GX
• エネルギー安定供給・経済成長・脱炭素の同時実現に向けたエネルギー・GX政策の一体的推進 /化石燃料の調達先多角化・リスク低減
/あらゆる手段を活用した必要な電力供給確保(再エネ・原子力などの脱炭素電源の最大限活用等)/省エネ・燃料転換等による
強靱なエネルギー需要構造への転換 /化石燃料・重要鉱物のサプライチェーン強靱化 /非化石資源等の供給・利用拡大や燃料転換を
通じたエネルギー供給構造の強靱化 /次世代再生可能エネルギー技術・蓄電池の国内産業基盤の戦略的構築 /安全性・地域理解を
前提にした原子力最大限活用・次世代革新炉の社会実装、フュージョン等研究開発への支援機能強化 /天然ガス火力等を含む
電力供給力向上 /「GX戦略地域制度」による支援、規制・制度改革 /持続的に産業保安・安全を確保するための制度整備・投資環境
整備の検討 /次世代の電力システム構築に向けた検討 /電力の安定供給と需要家の利益保護の実現 /持続可能なガスシステムの
構築に向けたガス事業環境整備の検討
(4) コンテンツ産業
• 2033年海外売上20兆円目標達成に向けた大規模・長期・戦略的な官民投資の推進
(創る・流す・叩くの3本柱による、「世界で稼ぐ産業」への変革等)
2
2.企業の成長投資・イノベーション促進のための環境整備
•
コーポレートガバナンス等を通じた、成長投資を促進する「攻めの経営」 /知財の侵害を抑制するための制度整備の検討
•
AX時代の人材ミスマッチの解消に向けた産業人材の育成や円滑な労働移動の促進
(産業横断的なスキル体系・個別産業ごとの標準整理、スキルに応じた処遇の可視化、リスキリング拡大、スキル情報の基盤構築、
文科省と連携した大学・高専・高校の機能強化、社会インフラ関連分野の現場人材等の確保・育成や労働生産性向上、
家事等の負担軽減に向けた家事支援サービスの利用環境整備等)
•
一体的な知財・標準政策(知財・標準を戦略的に取得・活用する企業経営の推進、研究開発と知財戦略・標準化戦略の一体的取組等)
•
新たな需要・市場創出(官公庁調達の柔軟化等)/スタートアップ・ファイナンス整備 /研究開発法人等の技術の徹底した社会実装
/産業競争力・研究力中核大学群の形成に向けた支援措置や制度整備 /産学連携した学位プログラム(契約学科)の支援
3.賃上げ起点の成長戦略と地域産業クラスターの形成
(1) 中堅・中小企業の「稼ぐ力」強化と、賃上げの好循環の実現
• 事業者の経営管理能力の高度化と経営改革を後押しする、「稼ぐ力」の強化と賃上げの好循環を目指す政策展開
• 地方発AX(AIの導入意欲のある中小企業・AIサービス提供者・支援者のネットワークを地域ごとに構築等)
• 挑戦する経営者に予見可能性を与えるべく、政府として必要な予算を確保し、従来よりも力強い支援を安定的かつ切れ目なく行う用意がある
姿勢の提示
(2) 地域のエッセンシャルサービスの持続性強化
• 人口減少による供給制約を受けやすいエッセンシャルサービスの生産性向上・供給力強化に向けた
事業継続コスト軽減のための支援措置の検討
(3) 地方に投資を呼び込む産業クラスターの形成を通じた「地域未来戦略」の実現
• 「戦略産業クラスター計画」等に対し、必要な産業基盤インフラの整備・サプライチェーンを構成する企業への重点支援・産業人材育成の
一体的実施 /産業用地整備の推進等
3
4.内外一体のグローバル産業戦略の具現化
•
世界市場獲得と経済安全保障の確保を実現するグローバル・バリューチェーンの再構築
(国・地域別戦略の構築 /アジア市場における日本主導の新たな国際共同研究開発プロジェクト組成支援/グローバルサウス等への
展開支援、高度外国人材の受入れ制度・基盤の戦略的整備 /JETRO等の支援体制強化 /日本の食輸出1万者支援プログラム
/有志国等間での自由で互恵的な「信頼できる経済圏」の構築(CPTPPの拡充、パワーアジアの活用、AZEC2.0の実現)、
重要鉱物のサプライチェーン強靱化 /万博の戦略的活用等)
5.経済産業省の最重要課題としての、福島復興と東京電力福島第一原子力発電所の安全かつ着実な廃炉
•
オール経産省での、最後まで責任を持った取組/次世代へのこれまでの経験と取組の継承
(安全かつ着実な廃炉の実施・ALPS処理水の海洋放出の安全性確保・風評対策・なりわい継続支援・日本産食品の輸入規制撤廃への
働きかけ /イノベーションの取込み加速 /将来的な帰還困難区域の全ての避難指示解除 /交流人口や関係人口の拡大等)
4
(参考資料)
中東情勢を踏まえた対応について
1.これまでの対応
(1)エネルギーの安定供給確保
⚫ 原油の代替調達:ホルムズ海峡を経由しない代替調達に官民連携の下、最大限取り組んでおり、中東や米国に加え、アジア太平洋、中南米、中央アジア、アフ
リカ等からも原油が届くなど、原油の調達先の多角化が進展。8月は、7月に続き2か月連続で、前年平月比で約10割以上の調達への回復に目途が立ったとこ
ろ。特に、米国からは前年平月比で約9倍以上(5月調達分の約3倍)が調達できる見通し。
⚫ 石油備蓄の放出:3月16日に、15日分の民間備蓄の活用を開始するとともに、3月26日から、国家備蓄原油と産油国共同備蓄原油の放出を開始。5月1
日より、第二弾の国家備蓄放出として、約20日分の放出を開始。代替調達の進展を踏まえ、これまでの備蓄放出決定分の活用と併せて必要な原油を確保でき
る見通しであるため、5月以降の第3弾の国家備蓄放出の決定は行っていない。
⇒ これらの取組等により、原油の「日本全体として必要となる量」は確保。
⚫ 燃料価格高騰への激変緩和措置:足元でガソリン価格が高騰する中で、国民の皆様の生活と経済活動を守るため、緊急的に速やかに燃料油価格を引き下げ
るため、緊急的激変緩和措置を実施。
⚫ 電力の安定供給に支障は生じていないが、万全を期す観点から、発電効率が低い石炭火力の年間設備利用率を50%以下に抑制する措置を今年度は適用し
ないことで石炭火力の稼働を高め、東京電力柏崎刈羽原発6号機が営業運転したことにより、LNGの節約を実現。
(2)燃料油・石油製品の安定供給に向けた取組
⚫ 代替調達先の確保や国内精製の継続、川中製品の輸入拡大・在庫活用等により、燃料油と石油製品について「日本全体として必要となる量」は確保。
⚫ 供給の偏りや流通の目詰まり:関係省庁に設置された情報提供窓口を通じサプライチェーンの情報を集約し、一つ一つ確実に解消している。また、日本全体の供
給状況をサプライチェーンの関係者に共有するとともに、過剰な発注や各段階での供給制限を行わないよう周知している。そのうえで、主要メーカーから需要家へ
直接販売する仕組みを潤滑油(6/10)、シンナー・塗料(6/23)に新設。
⚫ 中小企業への対応:中小企業向けの特別相談窓口の設置、セーフティネット貸付の金利引下げ、価格転嫁の要請等を実施。
2.次なる危機への備え
.
⚫ 危機対応迅速化のための準備として、政府において、今回の教訓を基に、危機時の初動対応(直販スキーム含む支援施策)や対外発信の方針を予め整理する
とともに、緊急時に協力できるよう団体・企業との日頃の関係強化と危機対応にかかる情報連携を行う。今回の情報提供窓口に寄せられた相談内容を分析し、脆
弱な物資・分野、重点的に対応すべき需要家(医療・公共サービス等)をあらかじめ特定する。
⚫ また、6月26日に開催された中東情勢に関する関係閣僚会議において、高市総理から「8月末までに、徹底した危機管理投資の推進によってエネルギーの選
択肢を増やし、「ピンチをチャンスに、そして、成長の力に」転換し、「エネルギー需給構造強靱化のための総合パッケージ」を取りまとめる」よう、指示が出ているとこ
ろ、構造的な対応として、原油やナフサの調達ルートの多角化や備蓄の対応を通じたホルムズリスクの低減策を検討するとともに、川中製品等の流通在庫の積
み増しの促進など供給体制を強化することも検討する。こうした取組を踏まえた化石燃料等の利用にかかるリスク低減と、原子力・再エネの最大限の活用、電力
供給力の向上、エネルギー効率の向上に繋がる投資拡大策を通じ、エネルギー需給構造強靱化を図る。
6
基本的な考え方
⚫ 賃上げは「供給力強化政策」そのものであり、実質賃金の持続的な上昇を確実なものとするため、
「賃上げ起点の成長戦略」を推進する。
⚫ そのため、AIトランスフォーメーション(AX)の推進、人的投資やAI時代の電力需要増加を見据えた電力供給
確保に向けた投資等の拡大を通じた供給制約解消・生産性向上策を講じていく。
⚫ あわせて、日本経済のレジリエンスを強化するため、POWERR Asia(パワー・アジア)を含む内外一体のグロー
バル産業戦略の具現化、エネルギー・GX政策の一体的推進、コンテンツを含むデジタルサービスの強化を進める。
⚫ こうした取組を支えるため、危機管理投資・成長投資を戦略的に推進する。
⚫ 以上の考え方の下、政府全体で議論されている17戦略分野・8つの横断的課題で整理された方向性も踏まえつつ、
経済産業省として対応すべき取組を着実に実施し、成果につなげる。
⚫ 具体的には、
1. AXや自律性・不可欠性の確保を起爆剤とした、危機管理投資・成長投資の加速
2. 企業の成長投資・イノベーション促進のための環境整備
3. 賃上げ起点の成長戦略と地域産業クラスターの形成
4. 内外一体のグローバル産業戦略の具現化
5. 経済産業省の最重要課題としての、福島復興と東京電力福島第一原子力発電所の安全かつ着実な廃炉
という柱に沿って、我が国の勝ち筋を強化し、我が国経済の安全保障を確保するとともに、
強い経済の実現につなげていくことを目指す。
7
1.AXや自律性・不可欠性の確保を起爆剤とした、危機管理投資・成長投資の加速
➢ 通常の歳出とは別に、予見可能性を持って実施できるよう「『強く豊かな日本』投資枠」を創設する。このうち、経済安全保障上、特に重要
な分野などについては、特別会計で別枠管理を行うこととし、複数年度で十分な財源を確保した上で、償還財源の裏付けのあるつなぎ国
債の発行により、十分な規模を確保する。
➢ 「危機管理投資」・「成長投資」について、「日本成長戦略」の実現に向け、AI・半導体、デジタル・サイバーセキュリティ、合成生物学・バイオ、
マテリアル(重要鉱物・部素材)、防衛産業、資源・エネルギー安全保障・GX、航空・宇宙、創薬・先端医療、量子等の戦略分野に対して、
官民投資支援を行うとともに、戦略分野を中心とした領域への投資を金融面から支えるため、官民連携による成長資金の供給拡大を図るた
めの方策を検討する。
(1) AX(AI・半導体)
• ビッグデータ×AIの時代に、超高齢社会・災害大国の日本の勝ち筋となる、高齢者のヘルスケア、災害や廃炉、製造業等の現場データ
を活用しながら、データ整備・基盤構築をはじめ、フィジカルAIを軸に現場起点のAI実装を加速し、半導体まで一体で競争力強化を図る。
✓ ロボット基盤モデルを含む様々なフィジカルAIのベースとなる、音声・画像・動画・センサーデータ等の多様なデータを扱う、マルチモーダル基盤モデルの構築
✓ AIの開発・実装に必要不可欠な各種半導体や電子部品に対する支援 /領域特化モデルの開発に対する支援 /AIをロボットに実装したAIロボティクスの
量産体制の構築支援やその重要部品の供給力強化支援、AIロボットの社会実装に向けた導入支援やAIロボティクスの中核拠点の整備
/人材育成や制度見直しなどの環境整備を実施
✓ AIの開発・実装に必要不可欠な各種半導体、電子部品、製造装置・部素材などの研究開発・製造能力確保に対する支援
(2) 経済安全保障・防衛産業基盤強化
• 中東情勢での教訓など地政学リスクの深刻化を踏まえ、重要鉱物・汎用品(化学品等)等から先端技術までの供給網の強靱化や技術
流出対策の強化等を通じて、我が国の自律性・不可欠性の確保に向けた製造・技術基盤等の強化を図る。また、無人航空機をはじめ、
民生・防衛用途の境界が曖昧になっていることを踏まえ、デュアルユース技術・生産基盤の取り込みを含め、関係省庁一体となって防衛産
業基盤強化のための戦略を策定するとともに、その実行体制を強化する。
✓ 重要鉱物に加え、化学品等も含む重要な基盤的物資や循環資源、製造基盤の強靱化を支える鍛造・鋳造等の技術要素群、ヒューマノイドなどの今後更
に重要性が高まる物資を支える部素材・技術への支援措置の具体化/デュアルユースの技術を始めとした経済安全保障・安全保障上重要な技術の育成
強化/防衛イノベーションの創出に向けた非防衛企業・国研・大学等との連携強化・スタートアップの活用加速/防衛装備移転を含めた同盟国・同志国と
の協力の推進/防衛サプライチェーン上・中流の基盤強化/技術流出対策の強化/貿易救済措置の活用強化/地政学リスクを踏まえた企業の行動変
容の促進/民での対応が極めて困難な領域への国による更なる支援の検討/経済インテリジェンスの強化
8
1.AXや自律性・不可欠性の確保を起爆剤とした、危機管理投資・成長投資の加速
(3) 資源エネルギー・GX
• エネルギー安定供給・経済成長・脱炭素の同時実現に向け、国際情勢の変化も踏まえながら、エネルギー・GX政策を一体で進める。
✓ 中東情勢も踏まえた化石燃料の調達先多角化・備蓄や安定的な輸送・流通体制の確保を含めたリスク低減及び、エネルギーの安定的な供給と
価格抑制の両立、DC需要等の増加に対する、あらゆる手段を活用した必要な電力供給の確保(再エネ・原子力などの脱炭素電源の最大限活用等)、
省エネ・燃料転換等による強靱なエネルギー需要構造への転換
✓ 化石燃料・重要鉱物のサプライチェーン強靱化、海洋鉱物資源開発の加速化、非化石資源等(バイオ燃料・SAF・水素・アンモニア・合成燃料・合成メタン
等)の供給・利用拡大や天然ガス・LPガスへの燃料転換を通じたエネルギー供給構造の強靱化
✓ 地域の理解やS+3Eを前提にした再エネ導入促進(ペロブスカイト太陽電池・次世代型地熱・洋上風力・蓄電池等)・国内産業基盤の戦略的構築
✓ 7月31日に決定した「今後の原子力政策の方向性と行動指針」に基づく、安全性の確保と地域の御理解を大前提にした原子力の最大限活用、
避難道路の整備を含めた原子力防災体制の充実、将来の建設見通しの下での次世代革新炉の社会実装、フュージョンエネルギー等の研究開発への
政府による資金供給機能の強化、最終処分に係る調査地域の拡大・バックエンドの取組加速
✓ AI時代の電力需要増加を見据えた天然ガス火力等を含む電力供給力向上、タービン国内供給能力拡大、CCSの環境整備
✓ 「成長戦略」及び「分野別投資戦略」を踏まえた危機管理投資の観点からの大胆なGX投資、コンビナートや脱炭素電源等を核とするGX関連産業集積の
実現に向けた「GX戦略地域制度」による支援、規制・制度改革
✓ 持続的に産業保安・安全を確保するための、将来を見据えた制度整備の検討と、事業者の投資を促す環境整備の検討
✓ 次世代の電力システムの構築に向けた電力の安定供給と需要家の利益保護の実現(託送料金に関するレベニューキャップ制度の発展的な見直し・小売電
気事業者に対する更なる規律の確保・電気事業者間の連携のあり方などの必要な事業環境整備の検討)、持続可能なガスシステムの構築に向けた、ガス
事業を取り巻く環境整備の検討
(4) コンテンツ産業
• 2033年海外売上20兆円目標達成に向けて、大規模・長期・戦略的な官民投資を推進する。
✓ 海外でのIP360度展開(※)による利益の最大化を通じ「売上3倍、投資3倍」、「平均年収1,000万円」の実現
※ IPをマンガからアニメ、ゲーム、実写、音楽、グッズまで多角的に展開して利益を最大化する仕組み
✓ 創る・流す・叩くの3本柱による、「世界で稼ぐ産業」への変革
(創る:大規模作品の製作やIPの新規企画、開発プラットフォームの構築、流す:流通プラットフォームの拡大、ローカライズやプロモーションをはじめとした
海外展開支援、叩く:海賊版対策を実施。)
✓ IP価値の最大化と創り手への対価還元の好循環を生み出す5大構造改革の実施
(就業環境、資金調達、AI活用、成果報酬、権利調整といった観点から、従来の商慣行を改革。)
9
2.企業の成長投資・イノベーション促進のための環境整備
➢ コーポレートガバナンス・知財・人材を梃子に、成長投資を促進する「攻めの経営」を実現し、稼ぐ産業へ構造転換を図る。
✓ 『成長投資ガイダンス』の策定、ベストオーナー原則に基づく事業ポートフォリオ転換の促進、企業間連携の促進などに向けた環境整備、迅速果敢な
企業経営に資する会社法改正に関する検討(法務省と連携)、成長志向型の改訂コーポレートガバナンス・コードを踏まえた実務指針の改訂
✓ 成長投資促進に向けた資金調達環境の整備
✓ 知財・標準を戦略的に取得・活用する企業経営の推進/権利侵害を抑制するための法制上の措置の検討等
✓ 大学・高専における成長分野への学部再編等の推進・機能強化/専門高校の機能強化・高度化(文科省と連携)
✓ 産業横断的なスキル体系・個別産業ごとのスキル標準の整理とスキルに応じた処遇の可視化、リスキリングの拡大、スキル情報の基盤構築
/AX時代に対応した企業の人材戦略の推進
✓ 家事等の負担軽減に向けた家事支援サービスの利用環境整備
✓ 企業による睡眠対策を含む健康投資の促進
等
➢ イノベーションの社会実装を加速するべく、官公庁調達の柔軟化等を含め、新たな需要・市場創出を行うほか、スタートアップ・ファイナン
ス整備、研究開発法人等の技術シーズの徹底した社会実装、産業競争力・研究力中核大学群の形成に向けた支援措置や制度整
備の検討に加え、産学連携した学位プログラム(契約学科)の支援等を行う。
✓ 調達促進に資するSBIR制度の抜本強化/試験導入・運用を通じた迅速な開発/一貫した伴走支援機能の整備
/迅速・柔軟な調達に向けた実務の確立
✓ 防衛イノベーションの創出に向けた非防衛企業・国研・大学等との連携強化・スタートアップの活用加速(再掲)
✓ 規制改革に向けたインキュベーション型伴走支援
✓ 戦略的標準化に向けた取組の「型」の横展開/標準に係る知見を有する専門機関等による政府への「伴走機能」の強化
/公共調達におけるJIS規格活用/国内認証機関強化
✓ 研究開発と知財戦略・標準化戦略の一体的取組等
✓ スタートアップへの長期・戦略的資金供給の強化
✓ オフキャンパス機能の提供、産総研によるVCへの出資業務追加、その出資機能も活用した産総研・他国研の技術シーズの成果普及
✓ 産業競争力・研究力中核大学群の形成に向けた支援措置や制度整備の検討、産学連携した学位プログラム(契約学科)の支援
✓ 国際頭脳循環等を通じた、技術力・イノベーション力の外交的後押し(世界トップ人材の呼込み等)
等
10
3.賃上げ起点の成長戦略と地域産業クラスターの形成
(1) 中堅・中小企業の「稼ぐ力」強化と、賃上げの好循環の実現
➢ 「労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略」に基づいて、変革に挑む企業に対し、積極的かつ幅広い支援を行うこ
とにより、事業者の経営管理能力の高度化と経営改革を後押しし、「稼ぐ力」の強化と賃上げの好循環を実現していくとともに、地方発AX
も推進する。挑戦する経営者に予見可能性を与えるべく、政府として、必要な予算を確保し、従来よりも力強い支援を安定的かつ切れ目な
く行う用意がある姿勢を示していく。また、積極的に賃上げを行う中小企業を重点支援するための税制も含めた効果的な措置を検討する。
✓
✓
✓
✓
✓
✓
✓
積極的に賃上げを行う中小企業・小規模事業者を後押しするための賃上げ促進税制の見直し・強化の検討/賃上げに関する詳細分析の実施
/早期の賃上げに向けた補助金の見直し
官公需を含む価格転嫁・取引適正化に向けて、来年度中に全ての国・自治体等での最新の実勢価格の反映・期中改定等の徹底
/公取と連携した取適法対象外取引の適正化
成長投資支援の強化、成長志向の中小企業の創出メカニズム(売上高1億~10億円の企業と小規模事業者が対象)の構築
/AX・省力化・デジタル化を通じた抜本的な経営改革の推進、「省力化投資促進プラン」の着実な実行
中堅・中小企業向け補助金におけるAX投資・戦略策定の支援/地域ごとに中小企業、AIサービス事業者、支援者(商工会議所・商工会・税理士
・金融機関・自治体・大学・高専等)が集う場を構築し全国的に中小企業のAI導入を支援
中小M&Aを支援する個人・機関の規律向上を図る法制化の検討、事業承継を契機に「稼ぐ力」強化を図る中小企業への事業承継税制含む措置の検討
成長投資を促す信用保証制度・融資制度の設計、再生M&Aなど「成長型再生」の促進
経営管理能力の高度化と経営改革のための地域の支援機能の総動員による伴走支援体制の強化
等
(2) 地域のエッセンシャルサービスの持続性強化
➢ 産業の担い手の確保に資する生活基盤の維持のため、人口減少による供給制約を受けやすいエッセンシャルサービスの生産性向上・
供給力強化に向けた対応を実施する。
✓ 改正産業競争力強化法に基づく認定エッセンシャルサービス事業者の、事業継続コストを軽減するための支援措置の検討
✓ AIロボティクス実装ロードマップを通じたAIロボット導入の促進(再掲)
(3) 地方に投資を呼び込む産業クラスターの形成を通じた「地域未来戦略」の実現
➢ 地域ごとの産業クラスターを戦略的に形成するための支援や、産業用地整備の推進等を行う。
✓
✓
✓
✓
「戦略産業クラスター計画」等に対して、必要な産業基盤インフラの整備や、サプライチェーンを構成する企業への重点支援、産業人材育成を一体的に実施
優れた技術・ノウハウ等を有する海外企業の誘致及び国内企業との協業連携支援等による対日投資の促進
自治体向け長期低利融資等の支援、円滑な土地の有効活用の観点等からの制度・運用の合理化に向けた他省庁との連携
イノベーション拠点税制において、執行状況や効果の検証や執行可能性・財源確保等の状況を踏まえた、見直しの検討及び利便性向上の検討実施
11
4.内外一体のグローバル産業戦略の具現化
➢ 進化したFOIPに貢献しながら、世界市場獲得と経済安全保障の確保を実現するグローバル・バリューチェーンの再構築を進め、
我が国産業の国際競争力確保と高付加価値化を実現し、日本自体の経済成長へと繋げていく。 *FOIP:「自由で開かれたインド太平洋」
✓ グローバルな「危機管理投資」・「成長投資」の抜本強化に向け、「日米戦略的投資イニシアティブ」を含む同志国等との投資案件の具体化に加え、
戦略17分野での投資成果を最大化するグローバル市場の獲得のため、「国・地域別戦略」の実現(米国関税への対応としても重要性を増すグローバル
サウス(GS)を始めとする海外市場への展開支援、それを支える高度外国人材を受け入れ、育成する企業への支援、受入れ制度・基盤の戦略的整備、
アジア市場における社会実装・ルール構築に重点を置いた日本主導の新たな国際共同研究開発プロジェクトの組成支援)
✓ コンテンツ、農林水産物・食品、J-Beauty(化粧品等)など、日本が競争力を持つ分野における海外の成長市場獲得に向けて、JETROを含む支援
機関の体制を強化。特に農林水産物・食品については、現地系商流の開拓体制の強化等、「日本の食輸出1万者支援プログラム」を推進。
✓ 同志国等との連携によりグローバル・バリューチェーンを再構築し、有志国等間での自由で互恵的な「信頼できる経済圏」を構築
(CPTPPの拡充を含むEPAの交渉・利活用の促進による市場拡大のための取組と、経済安全保障に貢献するものを含めたバイ・マルチODAの活用、
OECDやG7・G20、国連関連機関等と連携した国際的なルール形成の推進、ビジネス機会創出のための官民フォーラム開催やアカデミアのネットワーク形成
を含むグローバルサウス諸国との連携の強化、「アジア・エネルギー・資源供給力強靱化パートナーシップ」(POWERR Asia)の活用やアジア・ゼロエミッショ
ン共同体(AZEC)の機能拡大を通じたAZEC2.0の実現、「インド洋・アフリカ経済圏イニシアティブ」の具現化による戦略的な互恵関係づくり)
✓ 重要鉱物のサプライチェーン強靱化のため、供給源の多角化に向けた取組を推進(貿易政策・メカニズムに関する関係国との協議を通じた枠組みの検討、
資源外交やJOGMEC出資金・安定供給確保支援基金による資金支援、G7共同備蓄連携や国家備蓄強化等)
✓ 横浜グリーンエクスポの成功はもとより、大阪・関西万博のレガシーを継承・展開しこれらを活用したうえで、ベオグラード万博(2027年)及び
リヤド万博(2030年)の対外経済政策ツールとしての戦略的活用を強化
5.経済産業省の最重要課題としての、福島復興
➢ 経済産業省をあげて最後まで責任を持って取り組むとともに、次世代にこれまでの経験と取組を継承する。
✓ 東京電力福島第一原子力発電所の安全かつ着実な廃炉の実施・ALPS処理水の海洋放出の安全性確保・風評対策・なりわい継続支援・日本産食品
の輸入規制撤廃への働きかけ
✓ イノベーションの取込み加速(現場データとフィジカルAI等を活用した世界最先端の遠隔技術の廃炉現場への実装等)
✓ 将来的な帰還困難区域の全ての避難指示解除、安全確保を大前提とした帰還困難区域における活動の自由化の検討
✓ 福島国際研究教育機構との更なる連携強化、福島ロボットテストフィールドの機能強化、事業・なりわい再建、ロボット・ドローン・宇宙分野を含む新産業創
出・面的サプライチェーンの構築、交流人口や関係人口の拡大、芸術文化を通じた復興の推進、「地域未来戦略」等と連携した産業発展の促進
12
✓ 福島復興に向けたオール経産省での取組強化、徹底した現場主義の中での省内若手人材の育成
資料7
資料4
令和7年度に講じた政策に関する
政策評価(事後評価)について
令和8年8月
経済産業省
政策評価の全体像
•
①省全体の政策評価は、政策評価法に基づく「政策評価基本計画」に基づき、7つの政策軸で年に一度
実施。(P2以降に、詳細)
•
②個別事業(予算や税、法令、研究開発等)については、それぞれ行政事業レビューシートやRIA等によ
り個別に評価を実施。それぞれ7つの政策軸への紐付けを行っている。
•
③更に、個別事業のうち特に大規模予算事業については、別途個別に検証方法を検討し、効果検証シ
ナリオを策定・公表している(大規模予算事業におけるEBPM)。
①
政策軸
(7)
目標
経済産業省の政策体系に基づく評価
(7政策(施策))
例)情報処理の促進並びにサービス・製造産業の発展
政策テーマ
(12)
例)デジタル社会の実現
目標
例)デジタル人材の育成
カテゴリー
目標
②
目標
目標
目標
事
業
①
事
業
②
事
業
③
事業=予算や税、法令、研究開発等
・‥・・
■大規模予算事業の効果検証(EBPM)
③ 事業例
• グリーンイノベーション基金事業
• 宇宙戦略基金事業
• 中堅等大規模成長投資補助金
• 中小企業成長加速化補助金
• コンテンツ産業成長投資支援事業
• AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル
開発事業
※掲載先:検証シナリオ(METI/経済産業省)
1
経済産業省における政策体系
•
各省庁は、政策評価法に基づき、所掌する政策について、3~5年間の政策評価基本計画を定め、評
価を行うこととされている。
•
令和7年度、経済産業省は、令和8~12年度の基本計画を策定。「政策体系」については、令和5年度
に7つの政策評価軸へ大括り化したところ、当該政策体系に掲げる各政策について、令和7年度に講
じた政策の事後評価を実施するもの。
政策評価の枠組みのポイント
① 新機軸部会の議論との連携
➢
「経済産業政策の新機軸」の議論を受け、関連指標を評価に盛り込み
② 責任部局の明確化
➢
政策評価軸と責任部局を明確に関連付け、政策立案・実施・評価・見直しを組織マネジメントと連動
③ 国民への発信
➢
政策の重点や評価を国民にわかりやすい形で提示
2
評価結果の政策への反映
•
政策評価の結果は、次年度予算要求をはじめ、制度改正・運用改善等、政策立案に適切に反映していく。
•
また、政策評価法に基づき、毎年6月頃、総務省が各行政機関の政策の評価の実施状況及び評価結果の政策へ
の反映状況についてとりまとめ、国会報告・公表を行う。
評価結果の政策への反映(各府省庁)
●各府省庁において、前年度の政策評価の結果を8~9月に公表
●評価結果を、次年度予算要求等、政策立案へ反映
Plan
Do
(政策
(政策の
実行)
立案)
Check
Action
(政策評価)
(政策への
反映)
評価結果を、次
年度予算要求・
制度改正・運用
改善等に反映
政策効果を把握
し、必要性・効
率性・有効性等
の観点から評価
政策への反映状況に関する国会報告(総務省)
●評価の実施状況と政策への反映状況について、翌年6月、国会
へ報告・公表
※詳細は次ページ
<令和7年度施策の政策評価スケジュール例>
R6年度
R7年度
R8年8~9月
R8年9月~
R9年6月
3
評価結果の政策への反映状況に関する国会報告
• 国会報告における「政策評価の結果の政策への反映状況」において、令和6年度より、事後評価書上の
KPIの進捗状況・評価等を明記。
令和6年度事後評価書
令和7年度政策評価の結果の政策への反映状況
(令和7年8月公表)
(令和8年6月国会報告・公表)
政策テーマ:1.①経済構造改革の推進及び地域経済の発展
(政策評価軸:経済構造改革の推進及び地域経済の発展(1/2)) 経済産業政策局長 畠山 陽
二郎
目標(ミッションステートメント)
日本経済がコストカット型経済から脱却し成長型経済へ移行しつつある一方で、足下の米国関税
措置が国際秩序に構造的な変化をもたらす可能性もあるなど、世界の不確実性は高まっており、
今後も、世界情勢の変化に機動的に対応していくことが不可欠。しかしながら、中長期的に、高付
加価値型の経済・産業構造に転換していくことの重要性は不変であり、高付加価値化に向けた成
長投資を促進していくため、① 新たな付加価値を生む成長投資促進のための構造改革、② 物価
高・人手不足下でも持続的に成長できる地方経済・産業、③ 成長投資を実現する経済基盤(エネ
ルギー、通商等)の強化に取り組んでいく。
主要な目標
目標1:民間企業設備投資額を2030年度に135兆円、2040年度に200兆円とする官民目標の実現
(略)
政策の名称
事後評
価書上
のKPI
の進捗
状況・
評価等
を明記
反映
状況
政策評価の結果の政策への反映状況
<予算要求>
Ⅰ.経済構造改革の推進及び地域経済の発展
政策評価結果を踏まえると、国内投資を更に後押しし、持続的な企業
価値向上を促しつつ、物価上昇を上回る賃上げを定着させる施策が必
要である。中堅・中小企業の大規模投資と持続的な賃上げを促す「中
堅・中小企業の賃上げに向けた省力化等の大規模成長投資補助金」な
ど投資や賃上げの促進に資する事業を令和8年度当初予算案及び令
和7年度補正予算に計上した。
経済構造改
革の推進及
び地域経済
の発展
目標1:民間企業設備投資額を2030年度に135兆円、2040年度に200兆
円とする官民目標の実現
改善
等
Ⅱ.福島の復興
(略)
目標に対する評価と今後の対応
・目標1に対し、官民目標の実現に向けて、GXやDX、経済安保といった戦略分野に対する大規模
な投資促進策を講じると同時に、中堅・中小企業の成長投資支援、工業用水や産業用地等の産
業インフラ整備を含む予算措置、対日投資案件の誘致、戦略分野への生産・販売量に応じた大
規模・長期の減税措置等を実施した。2024年度における民間企業設備投資額は107.6兆円(二
次速報値)であり、今後、経済産業政策新機軸部会第4次中間整理において提示した2040年の
将来見通しにより、企業・国民・政府にとっての予見可能性を高め、官民での国内投資の拡大を
定着させていく。
(略)
(出典):令和6年度事後評価書 https://www.meti.go.jp/policy/policy_management/seisaku_hyoka/2025/index.html
一般会計:6,761,604千円(令和8年度予算案額)
特別会計:40,687,692千円<1,185,958千円>の内数(令和8年度予算
案額)
<機構・定員要求>
Ⅰ.経済構造改革の推進及び地域経済の発展
早期事業再生法の執行体制の整備のため、令和8年度定員要求を
行った(1名新規増)。
令和7年度政策評価等の実施状況及びこれらの結果の政策への反映状況に関する報告(令和8年6月)07fy_seisakuhenohanei.pdf
4
政策評価軸(7)と政策テーマ(12)
政策評価軸
1.経済構造改革の推進及び地域経済の発
展
政策テーマ
責任部局
①経済構造改革の推進及び地域経済の発展
経済産業政策局
②福島の復興
福島復興推進G
①日本企業の海外市場獲得及び国際経済秩序の安定化
通商政策局
2.対外経済関係の円滑な発展
3.イノベーション政策の推進並びに産業
標準の整備及び普及
4.情報処理の促進並びにサービス・製造
産業の発展
②経済安全保障の実現
貿易経済安全保障局
イノベーション政策の推進並びに産業標準の整備及び普及
イノベーション・
環境局
①AX、GX、経済安全保障を軸とした製造業のグローバル
競争力強化
製造産業局
②デジタル社会の実現
商務情報政策局
③新しい産業の創出や安全・安心な市場の環境整備を通じた社
会課題解決
商務・サービスグループ
5.産業保安・安全の確保
産業保安・安全の確保
産業保安・安全グループ
6.資源エネルギーの安定的かつ効率的な
供給の確保並びに脱炭素成長型経済構
造への円滑な移行の推進
①資源・エネルギーの安定供給の実現
②脱炭素成長型経済構造への円滑な移行(GX)の実現
GXグループ
7.中小企業の発展
中小企業の発展
中小企業庁
資源エネルギー庁
5
大規模予算事業におけるEBPMの取組①
•
経済産業省における大規模予算事業については、産構審新機軸部会の議論(2022年3月~)において、「事前の検証シ
ナリオ」、「必要なデータ収集」に力点を置いたEBPMに取り組む旨を決定し、実施している。
•
効果検証シナリオや効果の事前推計、モニタリング結果等については随時公表し、RIETIの専門家によるレビューも実施。
<EBPMのステップ>
(1)事業(公募)開始前
①
事業類型
の特定
②
ロジックモデルの作成
③
分析手法の検討
④
効果検証シナリオ
のとりまとめ・
公募要領への反映
①事業類型の特定
▶ 予算事業の類型を特定し、それを踏まえた検討・準備を実施
②ロジックモデルの作成
▶ 政策「手段」から「目的」実現までの「経路」を整理した、ロジックモデル
を作成(先行事業がある場合は深掘り)
▶ 成果指標等(目標値、測定指標、目標年度等)を設定
③分析手法の検討
▶ 事業類型ごとに異なるデータ取得方法や分析手法を検討
④効果検証シナリオのとりまとめ・公募要領への反映
(2)事業実施中
⑤
効果の事前推計
⑥
モニタリング
(3)事業完了後
⑦
見直し
・改善
⑤事業効果の事前推計
▶ 事業類型に合わせて、事業効果の事前推計を実
施(経済波及効果等)
⑧
事業効果の
測定
⑨
見直し
・改善
⑧事業効果の測定
▶ 成果指標の実績値に基づく分析の実
施(因果推論を用いた分析等)
▶ モニタリング時の事業見直しに向けた参考値や、事
業終了後の実績値等との比較対象とする
⑥モニタリング
⑨見直し・改善
▶ 各成果指標の目標値の達成状況の確認
▶ 分析を踏まえた改善策の検討
▶ 随時、事前推計結果のアップデート等の実施
▶ 終了事業の場合には、分析結果を後
継・類似事業に活用
⑦見直し・改善
▶ モニタリングの結果から事業の見直し・改善策を検討
▶ ロジックモデル、成果指標、分析手法と取得すべきデータ、事業概要を
束ねた「効果検証シナリオ」をとりまとめ
▶ データ取得方法を踏まえ、公募要領に反映
6
大規模予算事業におけるEBPMの取組②
【例】中堅等大規模成長投資補助金におけるアウトカム目標とロジックモデル
※本ロジックモデルについては、今後も検討・見直し予定
直接コントロールできる部分
インプット
アクティビティ
予算
大規模成長
投資補助金
【R5補正】
1,000億円
【R6補正】
1,400億円
【R7補正】
2,000億円
※1・2次公募分、
3・4次公募分の
それぞれについて、
後年度分含め
3年・3,000億円
人手不足に対応す
るための省力化等に
よる労働生産性の
抜本的な向上と事
業規模の拡大を図
るために行う工場等
の拠点新設や大規
模な設備投資に対
して補助を行う。
アウトプット
大規模投資の
実現
【成果指標】
交付決定件数
※審査において以下の
指標を評価
・全社売上高成長率
・補助事業の売上高
成長率、労働生産
性伸び率、付加価
値増加額、賃上げ
率、給与支給総額
の増加額
・全社売上高における
投資額割合 等
経済・社会等の変化
短期アウトカム
長期アウトカム
交付決定企業の申請計画において、
対象事業に関わる従業員※の1人
当たり給与支給総額伸び率が、
地域別の最低賃金の伸び率(令
和5年度補正予算)/全国平均
の最低賃金の伸び率(令和6年
度補正予算)を超えること
対象事業に関わる従業員の1人
当たり給与支給総額伸び率が、
地域別の最低賃金の伸び率(令
和5年度補正予算)/全国平均
の最低賃金の伸び率(令和6年
度補正予算)を超える伸び率を
実現すること
※対象事業に関わる従業員
※対象事業に関わる従業員
【成果指標】
交付決定企業の申請計画における、対象
事業に関わる従業員の1人当たり給与支
給総額の基準年度※から3年後の伸び率
(中央値)
※補助事業が完了した日を含む事業年
度
交付決定企業の申請計画における
労働生産性伸び率が年率10%
以上向上
【成果指標】
交付決定企業の基準年度※から3年間
の補助対象事業の労働生産性の平均伸
び率
※補助事業が完了した日を含む事業年
度
アンケート結果や効果分析等を踏まえ、
必要に応じて本補助金の制度・運用を改善
【成果指標】
構造的な賃上げを実現するため、 交付決定企業の対象事業に関わる従業
以下の指標を
員の1人当たり給与支給総額の基準年度
※から3年後の伸び率(中央値)
定期的にモニタリング
(モニタリング指標)
・事業の完了見込み
・設備投資額
・売上高・従業員数
・労働生産性
・給与支給総額
等
※補助事業が完了した日を含む事業年度
交付決定企業において時間当た
り労働生産性の伸び率が年率
10%以上の中堅企業数を増加
させる
インパクト
中堅企業成長
ビジョンで掲
げる中堅企業
の成長※によ
り、地方にお
ける持続的な
賃上げを実現
※ 中堅企業の付加価
値額について、
2030 年以降の実質
成長率+4%/ 年以
上
【成果指標】
交付決定企業において時間当たり労働
生産性の伸び率が年率10%以上の中
堅企業数
7
政策テーマ「7.中小企業の発展」
にかかる政策評価書
8
政策テーマ:7.中小企業の発展
(政策評価軸:中小企業の発展(1/1))
中小企業庁長官
山下
隆一
目標(ミッションステートメント)
労働供給制約社会では、経済の供給力強化のため、「強い中小企業」を作る必要がある。現状維持ではなく、事業再構築・生産性向上・事業再編等に取り組む中堅・中小
企業を徹底的に支援し、必要な連携と再編を促すことで、「稼ぐ力」の強化と賃上げの好循環を目指す。長期的な視点で事業・組織構造を再構築していく「戦略」をもっ
た経営に転換し、政府が掲げる名目GDP約1000兆円(2040年)にも貢献する。
主要な目標
<R7年度までの目標>
目標1:中小企業の従業員一人当たりの付加価値額を2020年から5年間(2025年まで)で5%向上させる
目標2:中小企業の全要素生産性(技術進歩、イノベーション等の合計を表す指標)を2020年から5年間(2025年まで)で5%向上させる
目標3:中堅企業へ成長する企業数を年400社以上とする。
目標4:海外への直接輸出または直接投資を行う中小企業の比率を2020年から5年間(2025年まで)で10%向上させる
目標5:開業率が米国・英国レベル(10%台)になることを目指す
<R8年度以降の目標>
目標1:中小企業の従業員一人当たりの付加価値額を2025年度から5年間(2030年度まで)で15%向上させる
目標2:地域経済を牽引する「100億企業」を2025年から5年間(2030年まで)で2000社増加させる
目標3:2028年度までに新規輸出1万者支援プログラムにおける輸出実現1万者を達成する
目標4:創業者数を2021年の水準(年間10万者)まで増加させる
目標5:価格転嫁の意向があるにもかかわらず、全く価格転嫁できない中小企業の割合をゼロにする
目標6:中小企業の成長投資(成長に資する設備投資やAXなどのデジタル投資(更新投資は除く。))を2025年から5年間(2030年まで)で約60兆円を達成する
目標に対する進捗と評価と今後の対応
目標1:R8年度以降の目標の達成に向けて、生産性向上に関する投資、事業承継・M&A、中小企業の資金繰り支援等の取組を通じて中小企業の「稼ぐ力」を強化していく。
目標2:令和6年度補正中小企業成長加速化補助金において、1次公募採択者が足元の事業計画を進めているところ。目標を確実に達成するため、100億宣言企業を3年間
で5000社とする方針を掲げ、現時点で3200社の宣言があった。引き続き、目標達成に向けて各種施策に取り組む。
目標3:新規輸出1万者支援プログラムにおける輸出実現者は3,980者(2025年11月)。引き続き、輸出等に取り組む事業者への関係機関による支援を強化していく。
目標4:産業競争力強化法に基づく創業支援等事業計画制度を通じた支援(信用保証の拡充、融資、税制等)により、創業の促進に貢献。引き続き、目標達成に向けて各
種施策に取り組む。
目標5:2025年9月の価格交渉促進月間フォローアップ調査の結果では、一部でも価格転嫁できた割合は83.2%に達した一方で、全く価格転嫁できなかった割合が16.8%
残存している状況。引き続き、目標達成に向けて各種施策に取り組む。
目標6:目標達成のため、成長志向の強い中小企業への行動変容を促す支援策を強化するとともに、より多くの地域企業が成長志向に向かうメカニズムを構築する。 また、
現場現業型でスピード感がありAI活用による成長余地の大きい地域の中小企業のAXを行い、抜本的な経営改革を実現するため、補助金や伴走支援に加え地域ネットワーク
作りを行っていく。
9
主要な目標及びその他目標の足元の動向
目標1:中小企業の従業員一人当たりの付加価値額を2025年度から5年間(2030年度まで)
で15%向上させる
従業員一人あたりの付加価値額
(万円)
14
600
12
+12.7%
550
+6.8%
+4.5%
10
+1.4%
+1.4%
目標
546万円
+5%
500
586
450
8
6
555
400
4
543
527
350
2
520
300
12
13
14
15
16
17
18
400
350
300
250
200
150
100
50
0
22
23
24
25
目標4:創業者数を2021年の水準(年間10万者)まで増加させる
(年度)
サービス業
製造業
315
29
44
39
40
338
25
60
38
34
308
23
48
31
33
181
173
291
13
53
36
36
153
263
21
48
41
31
163
122
(兆円)
121,363
116,305
98,508
100,000
8.0
101,485
95,846
6.0
91,397
90,000
32
45
32
49
316
24
49
28
47
170
168
その他
356
24
41
41
41
314
14
36
28
41
209
195
合計
286
15
34
22
35
314
24
48
26
21
180
195
373
24
44
29
39
237
資料:中小企業庁「令和7年度中小企業実態調査事業(中小企業からの卒業企業数に関する
調査事業)」を基に作成。
10.0
110,000
328
小売業
目標6:中小企業の成長投資(成長に資する設備投資やAXなどのデジタル投資(更新投資
は除く。))を2025年から5年間(2030年まで)で約60兆円を達成する
日本の新規開業数の推移
120,000
卸売業
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
0
(兆円)
19
20
21
資料:財務省「法人企業統計」を基に作成。
130,000
中小企業から中堅企業に成長する企業の推移
(2020年度比、%)
650
+7.0% +7.1%+8.1%
+4.8%+2.8%
+2.6%+4.4%
目標2:地域経済を牽引する「100億企業」を2025年から5年間(2030年まで)で2000社
増加させる
92,601
89,215
6.7
5.8
中小企業の成長投資額の推移
8.7
8.4 8.1
6.8
6.3
9.5
8.7
9.2
4.0
2.0
80,000
70,000
0.0
17
18
19
20
21
22
資料:厚生労働省「雇用保険事業年報」を基に作成。
23
24
2014
2015
2016
2017
2018
2019
資料:中小企業庁「中小企業実態基本調査」を基に作成。
2020
2021
2022
2023
10
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年5月16日
「下請代金支払遅延等防止法及び下請中小企業振興法の一部を改正する法律」成立
2025年5月26日
第43回中小企業政策審議会開催
2025年6月13日
改正株式会社商工組合中央金庫法施行
2025年8月5日
「中小M&A市場改革プラン」公表
2025年10月28日
第15回中小企業政策審議会金融小委員会開催
2025年10月29日
第43回中小企業経営支援分科会開催
2025年12月12日
「中小企業の親族内承継に関する検討会」中間とりまとめ 公表
2026年1月1日
「中小受託取引適正化法」及び「受託中小企業振興法」施行
2026年1月19日
「イノベーション・プロデューサーガイドライン」公表
2026年2月27日
第27回中小企業経営支援分科会共済小委員会開催
2026年3月23日
第24回取引問題小委員会開催
2026年3月24日
「中小企業における事業再生支援のあり方検討会」報告書公表
2026年3月27日
第44回中小企業政策審議会開催
2026年4月6日
「官公需における価格転嫁・取引適正化加速化プラン」公表
2026年4月10日
日本の食輸出1万者支援プログラムの開始
2026年4月21日
「令和8年度中小企業者に関する国等の契約の基本方針」閣議決定
2026年4月21日
「地域の持続的成長に向けた創業政策のあり方検討会」報告書 公表
2026年5月20日
第45回中小企業政策審議会開催
2026年6月24日
「労働供給制約社会における中堅・中小企業の「稼ぐ力」強化戦略」 公表
11
主な関連施策
推進体制(主担当課室)
①官公需も含めた価格転嫁・取引適正化の更なる徹底
➢ 中小受託取引適正化法・受託中小企業振興法の周知徹底や着実な執行、取引Gメンによる取引実態調査、
価格交渉促進月間FU調査等による発注者への指導等の徹底
取引課
➢ 官公需法に基づく「中小企業者に関する国等の契約の基本方針」の策定・徹底 等
②事業規模や成長ステージに応じた企業成長や生産性向上に係る支援
➢ 飛躍的な成長を目指す事業者や、持続的発展を目指す事業者など、企業の事業規模や成長ステージに応じ
て、成長投資や、生産性向上に向けたデジタル化、販路開拓等の設備支援 等
経営支援課、技術・経営革新室、小規模企業振興課、財務課、
創業・新事業促進室、金融課等
③早期の経営改善・事業再生、事業承継・M&Aによる事業再編の促進
➢ 資金調達の円滑化と金融規律の強化を図りながら、経営改善・事業再生・再チャレンジの支援
金融課、財務課
➢ 経営者の高齢化が進む中、事業承継の円滑化を図りつつ、再編等を契機に変革に挑戦する企業の支援
④伴走支援体制の強化
財務課、経営支援課、小規模企業振興課、海外展開支援室、
➢ 多様な経営課題に対して、プッシュ型を含む伴走支援を実施
金融課等
⑤小規模事業者の活性化、社会課題解決に向けた地域における取組支援等
➢ 多様な経営課題を抱える小規模事業者への支援を推進するとともに、地域の社会課題解決に向けた取組や
災害復旧等の取組を支援
企画課、経営支援課、小規模企業振興課、商業課、金融課等
関連する予算、税制等の全体像
【令和7年度補正予算】
8,364億円
【令和8年度当初予算】
889億円
【令和8年度税制改正】
・事業承継税制の特例措置(拡充等)、少額減価償却資産(拡充・延長)、インボイス特例(延長)、中小企業技術基盤強化税制(拡充・延長)等。
12
「7.中小企業の発展」以外の
政策テーマにかかる政策評価
13
目次
政策評価軸
政策テーマ
責任部局
開始ページ
①経済構造改革の推進及び地域経済の発展
経済産業政策局
15
②福島の復興
福島復興推進G
19
通商政策局
23
②経済安全保障の実現
貿易経済安全保障局
27
イノベーション政策の推進並びに産業標準の整備及び普及
イノベーション・
環境局
31
①AX、GX、経済安全保障を軸とした製造業のグローバル
競争力強化
製造産業局
37
商務情報政策局
41
③新しい産業の創出や安全・安心な市場の環境整備を通じ
た社会課題解決
商務・サービスグループ
45
5.産業保安・安全の確保
産業保安・安全の確保
産業保安・安全グループ
48
6.資源エネルギーの安定的かつ効率
的な供給の確保並びに脱炭素成長
型経済構造への円滑な移行の推進
①資源・エネルギーの安定供給の実現
資源エネルギー庁
53
GXグループ
57
1.経済構造改革の推進及び地域経
済の発展
①日本企業の海外市場獲得及び国際経済秩序の安定化
2.対外経済関係の円滑な発展
3.イノベーション政策の推進並びに
産業標準の整備及び普及
4.情報処理の促進並びにサービス・
製造産業の発展
②デジタル社会の実現
②脱炭素成長型経済構造への円滑な移行(GX)の実現
政策テーマ:1.①経済構造改革の推進及び地域経済の発展
(政策評価軸:経済構造改革の推進及び地域経済の発展(1/2))
経済産業政策局長
畠山 陽二郎
目標(ミッションステートメント)
コストカット型から高付加価値型の経済・産業構造へと転換していくことが重要であり、①企業の成長投資の促進、 ② 持続的に成長できる地方経済・産業
の実現、③ 賃上げの促進、に取り組んでいく。
主要な目標
<R7年度までの目標>
目標1:民間企業設備投資額を2030年度に135兆円、2040年度に200兆円とする官民目標の実現
目標2:日本の代表的企業(TOPIX500を念頭)におけるPBR1倍以上の企業の割合を2030年までに約6割から約8割に(欧州STOXX600の水準)
目標3:物価上昇を1%程度上回る賃上げの定着
<R8年度以降の目標>
目標1:民間企業設備投資額を2040年度に250兆円とする官民目標の実現
目標2:資本効率の改善と戦略的な投下資本の拡大を促すことで、企業の中長期的な価値創造(EP)拡大を目指す
目標3:2029年度までの間で、物価上昇を年1%程度上回る賃金上昇を賃上げのノルム(社会通念)として我が国に定着させる
目標に対する評価と今後の対応
・目標1に対し、2025年度は、危機管理投資・成長投資を含む官民投資の促進や成長戦略の策定に向け、「新技術立国・競争力強化」の実現に向けた課題と政策の方向性につ
いて議論を深めた他、高付加価値な設備投資を支援する大胆な投資促進税制や、事業の基盤となる産業用地整備、産業の担い手の生活を底支えする生活基盤としてのエッセ
ンシャルサービスの維持・持続性確保に関する措置を含む法案を国会に提出し、中堅・中小企業の成長投資支援や工業用水道設備の強靭化支援、対日投資案件の誘致等の施策
を実施した。2025年度における民間企業設備投資額は125.3兆円であり、今後、成長戦略の施策を着実に実行し、民間企業による投資をさらに拡大させていく。
・目標2に対し、2025年度は、「稼ぐ力」の強化に向けたCG(コーポレートガバナンス)の考え方や取組の進め方を示す『「稼ぐ力」を強化する取締役会5原則』及び
『「稼ぐ力」の強化に向けたコーポレートガバナンスガイダンス』を策定した他、資本収益性(ROE等)や成長期待(PBR等)に応じた企業群ごとの成長のための打ち手と
その実行の支障となる社会システムの課題について議論した。2025年度末時点でTOPIX500構成企業におけるPBR1倍以上の企業の割合は7割超であり、2023年度末の水準
(約64%)からは改善しているが、賃上げを含む成長投資の拡大や持続的な賃金上昇には必ずしも十分に結びついていないところ、企業が価値創造を拡大させるよう取組を
進める必要がある。今後は、CGコードの改訂と一体的に、中長期的な企業価値向上のための実務指針として「成長投資ガイダンス」を 2026 年7月に策定し、企業の成長投
資の質・量の向上、成長ステージ等に応じた成長投資と株主還元の適切なバランスの確保、事業ポートフォリオ転換を促すとともに、非事業用資産等の成長投資への活用、
資金調達環境の整備等を進め、企業の資本効率改善や戦略的な投下資本拡大を促すよう政策を具体化させていく。
・目標3に対し、2025年度は、中堅・中小企業の大規模投資と賃上げを後押しする成長投資補助金を措置した他、生産性向上・省力化等に係る投資支援や価格転嫁・取引適正
化に向けた取組を行った。2026年1月以降について年1%程度以上となる実質賃金の伸びを達成しており、引き続き事業者が賃上げできる環境の整備を進めることを通じ、
物価上昇を上回る賃上げを後押ししていく。
15
主要な目標及びその他目標の足元の動向
目標1:民間企業設備投資額を2040年度に250兆円
目標2:日本の代表的企業におけるPBR 1以上の企業の割合を2030年
までに約6割から約8割に
の分
(
年度)
社
(
)
資料:Bloombergのデータを基に作成
資料:内閣府「国民経済計算」「政府経済見通し」
目標3:2029年度までの間で、物価上昇を年1%程度上回る賃金上昇を
賃上げのノルム(社会通念)として我が国に定着させる
目標2:資本効率の改善と戦略的な投下資本の拡大を促すことで、企業
の中長期的な価値創造拡大を目指す
1社あたり年平均EP
2009-2013
2015-2019
2020-2024
伊藤レポート発行前
発行直後
足元
地域
会社数
グローバル
2,412 社
日本
352 社
米国
651 社
439
欧州
504 社
319
186
-61
127
42
-4
477
88
363
1,042
348
単位:百万ドル
資料:厚生労働省「毎月勤労統計調査」
※ EP(Economic Profit)=スプレッド(ROIC-WACC) × 投下資本(IC)
※ ROIC:投下資本利益率、WACC:加重平均貸本コスト
資料:マッキンゼー・アンド・カンパニー・インコーポレイテッド・ジャパン「令和7
年度経済産業政策関係調査事業」のレポート及びデータより作成
16
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月7日
「企業の競争力強化のためのダイバーシティ経営(ダイバーシティレポート)」を公表
2025年4月30日
「「稼ぐ力」の強化に向けたコーポレートガバナンスガイダンス」を公表
2025年5月30日
産業構造審議会 経済産業政策新機軸部会 価値創造経営小委員会 中間報告を公表
2025年6月3日
産業構造審議会 経済産業政策新機軸部会 第4次中間整理を公表
2025年6月6日
「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律案」の成立
2025年6月25日
「企業価値向上に向けた海外資本活用ガイドブック 」を公表
2025年10月22日
産業構造審議会 地域経済産業分科会 地域生活維持小委員会を立ち上げ
2025年10月31日
企業金融の高度化に向けた社債市場の在り方に関する研究会を立ち上げ
2025年11月20日
「経済安全保障と独占禁止法に関する事例集」を公表(公正取引委員会、経済産業省、国土交通省)
2025年12月2日
内外一体のグローバル産業戦略に関する有識者会議を立ち上げ
2025年12月18日
産業構造審議会 地域経済産業分科会 地域生活維持小委員会 中間報告を公表
2025年12月24日
産業構造審議会 経済産業政策新機軸部会にて横断的課題の1つである「新技術立国・競争力強化」への対応の検討を担当(日本成長戦略会議
(官邸会議)にて17の戦略分野と8つの横断的課題の検討体制が公表)。
2026年1月16日
産業構造審議会 地域経済産業分科会 報告書を公表
2026年3月3日
産業構造審議会経済産業政策新機軸部会 価値創造経営小委員会にて「成長投資ガイダンス素案」を提示
2026年3月6日
「経済社会情勢の変化を踏まえた企業の事業活動の持続的な発展を図るための産業競争力強化法等の一部を改正する法律案」を閣議決定(同
年5月29日に成立、6月5日に公布)
17
主な関連施策
推進体制(主担当課室)
マクロ経済運営、内外マクロ経済の分析等
総務課、産業構造課、調査課
「経済産業政策の新機軸」の策定による中長期の産業構造のあり方検討・提示
産業構造課
社会課題解決型の国内投資の拡大や、これに資する産業インフラ整備促進、地域の「良質な雇用」
を創出する中堅企業の成長促進
産業構造課、投資促進課、地域産業基盤整備課、地域経済産業政策課
人的資本経営の推進やリスキリングなどの「人への投資」促進
産業人材課・未来人材戦略室
官民ファンドや財投、金融支援策等を通じたリスクマネーの供給
産業資金課
価値創造経営の推進、資本・金融市場改革、効率的・効果的な開示制度の構築、コーポレートガバ
ナンスの強化による中長期の企業価値向上
産業創造課、産業資金課、企業会計室、産業組織課
事業再生・事業再編の円滑化による産業の革新
産業組織課、産業創造課
税制改正や国際租税への対応等を通じた企業の予見可能性の向上
企業行動課、投資促進課
ダイバーシティ経営の普及や女性活躍の推進
経済社会政策室
不正競争防止法における営業秘密の流出や外国公務員贈賄の防止
知的財産政策室
競争紛争に係る相談・解決支援、経済安全保障やGX実現に向けた複数社連携における課題への対応
競争環境整備室
企業の賃上げ環境整備
中小企業庁企画課、産業人材課
データに基づく施策の効果検証(EBPM)
大臣官房業務改革課、大臣官房調査統計グループ、産業構造課(RIETI)等
関連する予算、税制等の全体像
【令和7年度補正予算】約4149億円
【令和8年度当初予算】約33.4億円
【令和8年度税制改正】
・大胆な投資促進税制の創設
・賃上げ促進税制の見直し
・産業用地整備促進税制の創設
・経済のデジタル化等に対応した新たな国際課税制度への対応
・外国子会社合算税制の見直し 等
18
政策テーマ:1.②福島の復興
(政策評価軸:経済構造改革の推進及び地域経済の発展(2/2))
福島復興推進グループ長
辻本 圭助
目標(ミッションステートメント)
①東京電力福島第一原子力発電所の安全かつ着実な廃炉、②帰還困難区域の避難指示解除、③事業・なりわい再建、新産業創出、交流人口拡大を軸とし
て、東日本大震災からの福島の復興及び被災市町村の自立的・持続的な経済発展を推進。
主要な目標
目標1:中長期ロードマップに基づき、国も前面に立って、東京電力福島第一原子力発電所の安全かつ着実な廃炉に取り組む
目標2:帰還困難区域全域において避難指示を解除する(まずは、2020年代をかけて、帰還意向のある住民の方々全員が帰還いただけるよう、特定帰還居住区域の避難指示
解除に向けて取り組む)
目標3:2030年頃までに、福島イノベーション・コースト構想の重点分野を軸に、産業集積を進め、福島浜通り地域等における自立的・持続的な産業発展を目指す
目標に対する進捗と評価と今後の対応
・廃炉・ALPS処理水:目標1に対し、①廃炉に関しては、使用済燃料プールからの燃料取出しについては、1号機では、大型カバーの設置が2026年1月に完了。2号機
では2026年6月から取出しを開始。燃料デブリについては、2024年11月、2025年4月の2回にわたり、2号機での試験的取出しに成功。3号機では、マイクロドローン
を用いたPCV内部調査を2026年3月に実施し、事故後初めて、原子炉圧力容器の底部と思われる構造物等を確認した。②ALPS処理水に関しては、2026年7月までに21回
の放出を実施し、2025年2月にはALPS処理水の放出により使用しなくなったタンクの解体に着手しており、2026年7月までに17基を解体済。また、関係国の関心を踏ま
え、IAEAの枠組みの下で追加的モニタリングを実施しており、2026年7月までに試料採取を10回実施。ALPS処理水の海洋放出に伴う一部の国・地域による輸入規制につ
いては、中国との間では、2024年9月に「日中間の共有された認識」を公表。2025年6月、中国政府は、日本の一部地域(37道府県)の水産物の輸入を回復する公告を
発出。さらに、前述の輸入規制を踏まえ、全国の水産業を支援するため、水産物の一時買取・保管等の需要対策、漁業者の事業継続支援及び国内加工体制強化等の支援を
継続。目標達成に向けて、①廃炉に関しては、今後、より本格的な段階に移行するところ、安全確保を最優先に進め、②ALPS処理水に関しては、引き続き、中国側に対
して、輸入の円滑化を働きかけるとともに、一部の国・地域による科学的根拠に基づかない輸入規制措置の撤廃を強く求めていく。加えて、安全性の確保と風評対策・な
りわい継続支援に万全を期す。
・避難指示解除:目標2に対し、➀2026年3月までに、大熊町・双葉町・浪江町・富岡町・南相馬市・葛尾村の6市町村において「特定帰還居住区域復興再生計画」を認定
した。認定された計画に基づき、除染やインフラ整備等の避難指示解除に向けた取組を進めた。目標達成に向け、➀まずは、2020年代をかけて、帰還意向のある住民の
方々が全員帰還することができるよう、特定帰還居住区域の避難指示解除に向けた取組を着実に進めていくとともに、②住民の方々の暮らしやすさを実現するためにも、
個人線量ベースでの安全確保を前提に活動を全面自由化していくことを検討する。
・産業復興:目標3に対し、①官民合同チームにおいてこれまで約6,000の事業者と約2,800の農業者を個別訪問(2026年5月末時点)し、②企業誘致支援やスタートアッ
プ等への実用化開発に係る重点支援、実証フィールドの整備・拡充等により、約430件の企業立地と約4,900人以上の雇用創出等の成果を実現(2026年5月末時点)した。
また、③「交流人口拡大アクションプラン」に基づき、誘客コンテンツの開発支援を実施する等、福島浜通り地域等のブランディングを推進した。目標達成に向け、①
産業発展のビジョンとして2025年6月に改定した「福島イノベーション・コースト構想を基軸とした産業発展の青写真」に基づく取組を、適切なフォローアップを行い
ながら、関係者が一体となって進める。②自立的かつ持続的な発展に向けて、事業再開や新産業の創出、芸術等の新たな地域コンテンツも活用した交流人口・関係人口
の拡大、福島国際研究教育機構(F-REI)との連携等を通じた創造的復興を一層加速させる。
19
主要な目標及びその他目標の足元の動向
目標1:中長期ロードマップに基づき、国も前面に立って、東京電力福島第一原子力発電所の安全かつ着実な廃炉 目標2:帰還困難区域全域において避難指示を解除する
(まずは、2020年代をかけて、帰還意向のある住民の方々全
に取り組む
員が帰還いただけるよう、特定帰還居住区域の避難指示解除
に向けて取り組む)
●直近の進捗状況
• 福島特措法改正で「特定帰還居住区域」制度を創設
(2023年6月)
• 大熊町・双葉町・浪江町・富岡町・南相馬市・葛尾村の6
市町村(2026年3月時点)において、「特定帰還居住区域
2024年9月、2号機において燃料デブリの試験的取出し着手により、中長期ロードマップの第3期に移行。
復興再生計画」を認定。認定された計画に基づき、除染・
同年11月には1回目、2025年4月には2回目の試験的取出しに成功。
インフラ整備等の避難指示解除に向けた取組を実施中。
そうまし
目標3:2030年頃までに、福島浜通り地域等における自立的・持続的な産業発展を目指す
双葉郡8町村(※)の域内総生産等は未だ震災前の3割弱(建設業除く。)に留まるなど、復興は道半ば。
相馬市
だてし
伊達市
※広野町、楢葉町、富岡町、川内村、大熊町、双葉町、浪江町、葛尾村
① -1 域内総生産(GDP)
15市町村
12市町村
双葉郡8町村
全国
2010年
2.25兆円
2011年
1.71 兆円
(▲24.2%)
8,715億円
3,873億円
(▲55.6%)
4,828億円
938億円
(▲80.6%)
504.87兆円 500.05兆円
(▲1.0%)
②製造品出荷額等
2022年
2.34兆円
(+3.9%)
6,607億円
(▲24.2%)
2,429億円
(▲49.7%)
567.23兆円
(+12.4%)
2010年
1.42兆円
2011年
15市町村
1.04兆円
(▲26.8%)
12市町村
3,045億円
1,659億円
(▲45.5%)
双葉郡8町村 1,077億円
129億円
(▲88.0%)
全国
289.11兆円 284.97兆円
(▲1.4%)
いいたてむら
飯舘村
2022年
1.45兆円
(+1.9%)
2,618億円
(▲14.0%)
283億円
(▲73.7%)
361.77兆円
(+25.1%)
みなみそうまし
南相馬市
かわまたまち
川俣町
かつらおむら
葛尾村
なみえまち
浪江町
① -2 域内総生産(GDP)※建設業を除く
ふたばまち
15市町村
12市町村
双葉郡8町村
全国
2010年
2.15兆円
2011年
1.57兆円
(▲27.1%)
8,315億円
3,475億円
(▲58.2%)
4,655億円
872億円
(▲81.3%)
482.07兆円 473.84兆円
(▲1.7%)
双葉町
たむらし
2022年
2.06兆円
(▲4.4%)
4,922億円
(▲40.8%)
1,237億円
(▲73.4%)
529.97兆円
(+9.9%)
田村市
おおくままち
大熊町
とみおかまち
かわうちむら
富岡町
川内村
ならはまち
楢葉町
出典:(全国)
いわき市
(出典)国勢調査
※南相馬市・葛尾村の特定帰還居住区域は個人の特定につながるため、非公表
20
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月15日
2025年4月23日
2025年5月20日~24日
2025年5月26日~30日
2025年5月27日
2025年5月30日
2025年6月17日
2025年6月20日
2025年6月29日
2025年7月29日
2025年8月26日
2025年8月26日
2025年8月28日
2025年9月9日
2025年9月9日~10日
2025年11月18日
2025年12月5日
2025年12月15日~19日
2025年12月16日
2026年1月19日
2026年2月4日~5日
2026年2月13日
2026年3月5日~19日
2026年3月17日
2026年3月24日
2026年3月29日
2026年4月3日
2026年5月11日~15日
2026年5月29日
2026年5月30日
2026年6月2日
2026年6月24日~25日
2026年7月9日
2026年7月27日
IAEAの枠組みの下での追加的モニタリングの実施(第3回:海水希釈後・海洋放出前のALPS処理水の採取)(同年10月6日に報告書公表)
燃料デブリの試験的取出しに成功(2回目)
大阪・関西万博で『福島復興展示』を開催。延べ約5万人が来場
ALPS処理水の取扱いに関するIAEA安全性レビューミッション(放出開始後第4回)を実施(同年9月12日に報告書公表)
福島県内除去土壌等の県外最終処分の実現に向けた再生利用等推進会議(第2回)
福島イノベーション・コースト構想推進分科会(第6回、同年6月6日に青写真改定)
IAEAの枠組みの下での追加的モニタリングの実施(第4回:海水希釈前のALPS処理水の採取)(2026年4月30日に報告書公表)
復興推進会議(第43回) 「「第2期復興・創生期間」以降の東日本大震災からの復興の基本方針」の変更を閣議決定
中国政府による公告の発出(日本の一部地域(37道府県)の水産物の輸入を回復)
葛尾村の「特定帰還居住区域復興再生計画」を認定
廃炉・汚染水・処理水対策関係閣僚等会議(第8回、合同開催:ALPS処理水の処分に関する基本方針の着実な実行に向けた関係閣僚等会議)
福島県内除去土壌等の県外最終処分の実現に向けた再生利用等推進会議(第3回)
原子力災害からの福島復興再生協議会(第31回)
「福島新エネ社会構想加速化プラン3.0」を策定
IAEAの枠組みの下での追加的モニタリングの実施(第5回:試料(海水・魚)の採取)
復興推進会議(第44回)
IAEAの枠組みの下での追加的モニタリングの実施(第6回:海水希釈後・海洋放出前のALPS処理水の採取)
ALPS処理水の取扱いに関するIAEA安全性レビューミッション(放出開始後第5回)を実施(2026年4月30日に報告書公表)
「福島復興再生基本方針」の変更について閣議決定
東京電力福島第一原子力発電所の1号機の大型カバーの設置完了
IAEAの枠組みの下での追加的モニタリングの実施(第7回:試料(海水・魚)の採取)
双葉町・富岡町の「特定帰還居住区域復興再生計画」の変更を認定
マイクロドローンによる3号機原子炉格納容器内部調査を実施。事故後初めて、原子炉圧力容器の底部と思われる構造物等を確認
「福島復興再生計画」の変更を内閣総理大臣が認定
大熊町・葛尾村の「特定帰還居住区域復興再生計画」の変更を認定
原子力災害からの福島復興再生協議会(第32回)
「復興特別区域基本方針」の改定について閣議決定
ALPS処理水の取扱いに関するIAEA安全性レビューミッションを実施(放出開始後第6回)
IAEAの枠組みの下での追加的モニタリングの実施(第8回:海水希釈前のALPS処理水の採取)
福島イノベーション・コースト構想推進分科会(第7回)
東京電力福島第一原子力発電所の2号機の使用済燃料プールからの燃料取出しを開始
IAEAの枠組みの下での追加的モニタリングの実施(第9回:試料(海水・魚)のALPS処理水の採取)
IAEAの枠組みの下での追加的モニタリングの実施(第10回:海水希釈後・海洋放出前のALPS処理水の採取)
原子力災害からの福島復興再生協議会(第33回)
21
主な関連施策
推進体制(主担当課室)
【廃炉・汚染水・処理水対策】
• 「東京電力ホールディングス(株)福島第一原子力発電所の廃止措置等に向けた中長期ロードマップ」に基づく東京電力福島第一
原子力発電所の廃炉・汚染水・処理水対策
原子力発電所事故収束対応室
• ALPS処理水の処分に係る安全性確保、風評対策、なりわい継続支援、一部の国・地域による日本産食品の輸入規制の撤廃に向け
た働きかけ
【原子力損害賠償】
• 東京電力福島第一原子力発電所事故への適切な損害賠償の実施に関する東京電力への指導
【避難指示区域の避難指示解除】
• 帰還困難区域全域における避難指示解除に向けた取組等
【福島イノベーション・コースト構想、新産業創出等】
• 福島浜通り地域等における福島イノベーション・コースト構想の重点分野の実用化開発の促進、福島新エネ社会構想の推進、企
業立地等
【事業・なりわい再建】
• 福島浜通り地域等の被災事業者の帰還・事業再開、創業の促進
総合調整室
原子力損害対応室
原子力被災者生活支援チーム
福島新産業・雇用創出推進室
福島新エネ社会構想推進室
福島事業・なりわい再建支援室
【広報・風評対策・交流人口/関係人口の拡大】
福島広報戦略・風評被害対応室
• 原発事故・福島復興に関する広報、風評対策の徹底、映画など芸術文化を通じたソフトパワーによる復興
福島芸術文化推進室
関連する予算、税制等の全体像
【令和7年度補正予算】186億円
【令和7年度予備費】20億円
【令和8年度当初予算】509億円(東日本大震災復興特別会計)
東電フレーム:15.4兆円(令和6年度予算総則において、交付国債発効限度額を1.9兆円引上げ)
22
政策テーマ:2.①日本企業の海外市場獲得及び国際経済秩序の安定化
(政策評価軸:対外経済関係の円滑な発展(1/2)
通商政策局長
荒井
勝喜
目標(ミッションステートメント)
①自由で公正な国際経済秩序と経済安全保障の確保に向けた対外経済政策の立案、②海外投資・進出、③サービス貿易促進等、④輸出促進を軸に施策を進め、日本が国際経済秩
序の安定化に寄与するとともに、日本の経済、産業、社会の徹底的なグローバル化により、日本企業が海外で稼ぐことを最大化する。
主要な目標
目標1:二国間関係を積み上げ、多層的な経済外交を展開する。
目標2:グローバルサウスをはじめとする国・地域ごとに戦略的なプロジェクトを組成し、日本の稼ぐ力を強化する。
目標3:2030年までに中堅・中小企業等の輸出額及び現地法人売上高の合計額を35.5兆円とする(「成長戦略フォローアップ(令和3年6月18日閣議決定)」)。
目標4:2030年までに農林水産物・食品の輸出額を5兆円とする「食料・農業・農村基本計画(令和2年3月31日閣議決定)」。
目標5:経済連携協定を発効済みでない主要な地域・国との経済連携協定の署名・発効を目指すほか、米・欧等の二国間協力や、G7・G20・ OECD等の枠組みを通じて、重要
物資のサプライチェーン強靱化、非市場的措置・慣行や経済的威圧への対応に関する国際連携を促進する。
目標6:紛争解決制度の機能回復や、貿易と産業政策に関する議論の促進、電子商取引交渉等のプルリ交渉への取組等を通じて、WTOの機能強化に貢献する。
目標に対する進捗と評価と今後の対応
・目標1に対し、特定の国・地域に過度に依存しない対外経済関係を確保する観点から、多様な国・地域との関係構築を促進。特に、米国との間では、第二次トランプ政権に
よる一連の関税措置に対し、日米間で様々な議論を行い、2025年7月に日米双方の国益に資する形で合意に至った。9月には実際に関税が引き下げられるとともに、2026年2月
から3月にかけて日米戦略的投資イニシアティブに基づく6件の案件を発表するに至った。引き続き、信頼できるパートナーとの経済関係構築を着実に進めていく。
・目標2に対し、グローバルサウス未来志向型共創等事業を立ち上げ。2026年3月までに大型実証事業を49件採択した他、2024年度までに採択した64件のマスタープラン策定
事業を着実に進め、一部案件は既に次フェーズに移行するなど、有望なインフラ等案件の組成に寄与しており、日本企業の稼ぐ力を強化していく。AZECや中東・アフリカ等と
の第三国連携をインドと共に面的に展開することを目的に打ち出した「アフリカの持続可能な経済発展のための日印協力イニシアティブ」等の国際枠組みを起点に、重点分
野・国を特定した戦略的取組をインフラ構築や、ファイナンス強化等をパッケージで展開する等、グローバルスサウス向けの各種政策を通じて、グローバルサウス諸国との連
携も目指す。
・目標3に対し、2023年度は34.8兆円であった。JETROを通じた、専門家による伴走支援や越境ECを活用した販路開拓支援等により、中堅・中小企業の海外展開を促進する。
・目標4に対し、2025年は1.7兆円であった。農水省とも連携し、海外における日本産品の新たな需要開拓、輸出プレイヤーの増加、海外ニーズに適った付加価値の向上という
3本柱の下、農林水産物・食品の輸出拡大を後押しする。
・目標5に対し、我が国は、2025年度末時点で51か国との間で22の経済連携協定を署名・発効済み。2026年2月にバングラデシュとのEPAに署名し、同3月にUAEとのEPA交
渉が妥結。またトルコ、GCC等新興国とのEPA交渉を推進した。G7においては、重要鉱物分野等における非市場的政策・慣行への対応に関する議論に貢献した。2025年5月の
第6回日EUハイレベル経済対話においては、透明性・多角化・信頼性に基づくサプライチェーン強靭化等の連携を強化する方針で一致した。今後は、国内においては、補助金
等において、非価格要素の要件の実装を進めるとともに、有志国と協調して取り組む。
・目標6に対し、WTO改革の前進に向けて、WTOに加え、G7、G20、APECといった様々なフォーラムにおける議論に貢献した。また、紛争解決制度改革の必要性を確認しつ
つ、MPIAの参加メンバー拡大(2026年3月時点で61メンバー)に取り組んだ。貿易と産業政策については、公平な競争条件(LPF)の確保をWTO改革の中心的な柱として議論
を促すとともに、WTOでの非公式対話における議論を主導した。プルリ交渉では、2026年3月、我が国が共同議長を務める電子商取引に関する協定について、66のWTO加盟国
が暫定的な措置を採択した。今後、我が国を含む参加国は、同協定の受諾に必要な国内手続を進め、実施を目指す。
23
主要な目標及びその他目標の足元の動向
目標2:地域における海外進出日系企業拠点数の状況
2018
2024
アジア
54,341
62,768
大洋州
1,297
1,311
北米
9,773
10,572
中南米
2,920
3,106
欧州
7,592
8,596
中東
871
989
アフリカ
857
目標3:○○を20○○年までに○○
合計
77,651
目標3:中堅・中小企業等の輸出額及び現地法人売上高の合計額の推移
948
88,290
資料:外務省「海外進出日系企業拠点数調査」を元に経済産業省作成
目標4:農林水産物・食品の輸出額の推移
資料:「企業活動基本調査」「海外事業活動基本調査」
目標5(参考):各国のFTAカバー率
資料:財務省「貿易統計」を元に農林水産省作成
資料:Global Trade Atlas
(2025 年 1 月-12 月, Annual data)を元に
経済産業省作成
24
主要な目標及びその他目標の足元の動向
目標2(参考):日本経済に関する評価例
目標2(参考):日本の第一次所得収支の推移
1
グローバル・イノベーション
インデックス 2025
(WIPO)
資料:
1:https://www.wipo.int/edocs/pubdocs/ja/wipo-pub-200012位
2025-exec-ja-global-innovation-index-2025.pdf
(132ヵ国中)2:https://www.globaltalentcompetitivenessindex.org/
3:https://cedice.org.ve/wpcontent/uploads/2025/03/2025_indexofeconomicfreedom_co
mpressed.pdf
4:
28位
https://imd.widen.net/content/xclarczvwr/pdf/WDCR_Report_
(135ヵ国中)2025.pdf
https://www.jetro.go.jp/biznews/2025/11/00822b95d0b1
cbf3.html
2
人材競争力 調査レポート2025
(INSEAD)
3
経済自由度指数2025
(ヘリテージ財団)
28位
(176ヵ国中)
4
世界デジタル競争力
ランキング2025
(IMD)
30位
(69ヵ国中)
*
グローバル製造業
国内製造業
能力開発投資額(百万円、対数)
研究開発投資とグローバル売上高
グローバル製造業
国内製造業
グローバル売上高(百万円、対数)
労働生産性(百万円、対数)
能力開発投資と労働生産性
グローバル売上高(百万円、対数)
目標2(参考):グローバル製造業と国内製造業における投資対効果の比較
直接投資とグローバル売上高
グローバル製造業
研究開発投資額(百万円、対数)
注:経済産業省「企業活動基本調査」及び経済産業省「海外事業活動基本調査」を用いて推計。推計期間は2013年から2019年まで。
国内製造業
直接投資額(百万円、対数)
資料:通商白書2024
25
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月16日~18日
米国の関税措置に関する日米協議の開催
2025年4月30日~5月3日
米国の関税措置に関する日米協議の開催
2025年5月8日
第6回日EUハイレベル経済対話
2025年5月23日~25日
米国の関税措置に関する日米協議の開催
2025年5月29日~6月1日
米国の関税措置に関する日米協議の開催
2025年6月3日
OECD閣僚理事会(フランス)
2025年6月4日
G7貿易大臣会合(議長国はカナダだが、OECD閣僚理事会のマージンにてフランスで開催)
2025年6月13日~15日
米国の関税措置に関する日米協議の開催
2025年6月15日~17日
G7サミット(カナダ)
2025年6月27日~29日
米国の関税措置に関する日米協議の開催
2025年7月21日~23日
米国の関税措置に関する日米協議の開催
2025年8月5日~8日
米国の関税措置に関する日米協議の開催
2025年9月4日~6日
米国の関税措置に関する日米協議の開催
2025年10月10日
G20貿易投資大臣会合(南アフリカ)
2025年10月28日
日米首脳会議(アメリカ)
2025年10月31日
日中首脳会談(韓国)
2025年11月22日~23日
G20サミット(南アフリカ)
2025年12月8日、9日
G7産業・デジタル・技術大臣会合(カナダ)
2025年12月19日~20日
「中央アジア+日本」対話・首脳会合
2026年1月20日
ダボス会議(スイス)
2026年2月6日
日・バングラデシュ経済連携協定
2026年2月12日
日米戦略的投資イニシアティブに関する日米協議(アメリカ)
署名
26
令和7年度の政策テーマに関する主な動き
時期
出来事
2026年2月13日
グリア米国通商代表主催の重要鉱物に関する貿易大臣会合(オンライン)
2026年2月18日
日米政府による戦略的投資イニシアティブの第一陣プロジェクトについて日米両国で一致
2026年2月23日
G7貿易大臣会合(オンライン)
2026年2月26日
日本・インド・アフリカ官民フォーラム
2026年3月5日
日・UAE包括的経済連携協定 交渉妥結
2026年3月6日
日米戦略的投資イニシアティブに関する日米協議(アメリカ)
2026年3月19日
日米首脳会議(アメリカ)
2026年3月26日~29日
WTO閣僚会議(MC14)(カメルーン)
2026年3月28日
WTO電子商取引協定のための暫定的な措置を採択
27
主な関連施策
JETROによる日本企業の海外展開支援
推進体制(主担当課室)
総務課
AZEC等の国際枠組みや米・欧をはじめとした同志国やグローバルサウスとの連携等、
通商戦略課、企画調査室
通商戦略
農林水産物・食品の輸出拡大等の貿易振興、技術協力を通じた途上国産業人材の育成
支援
貿易振興課、技術・人材協力室
通商金融・資金協力
通商金融課、資金協力室
米州課、中南米室、欧州課、ロシア・中央アジア・コーカサス室、中東アフリカ課、
海外市場開拓
アフリカ室、アジア大洋州課、南西アジア室、北東アジア課、韓国室
ルールに基づく多角的貿易体制の維持・強化(WTO、G7/G20、OECD等)
国際経済部参事官室
経済連携・地域協力の推進
経済連携課、APEC室
関連する予算、税制等の全体像
【令和7年度補正予算】
・グローバルサウス未来志向型共創等事業(総額約1,546億円(国庫債務負担行為等を含む))
・海外ビジネス展開支援等事業(112億円)
【令和8年度当初予算】
・一般会計:約372億円の内数
28
政策テーマ:2.②経済安全保障の実現
(政策評価軸:対外経済関係の円滑な発展(2/2))
貿易経済安全保障局長
成田
達治
目標(ミッションステートメント)
経済安全保障を実現するため、①自律性の向上(基幹インフラやサプライチェーン等の脆弱性解消)、②優位性・不可欠性の確保(技術・産業競
争力の向上や技術流出の防止)、③基本的価値やルールに基づく国際秩序の維持・強化に取り組む。
主要な目標
目標1:自律性の向上、優位性・不可欠性の確保に向けて、産業支援策(Promotion)、産業防衛策(Protection)、官民連携・国際連携(Partnership)及びそれらを支
えるインテリジェンス強化等の取組を実行する。
目標に対する進捗と評価と今後の対応
<目標1>
○産業支援策(Promotion)
• 経済安全保障推進法に基づく特定重要物資の安定供給のため、生産基盤の整備、生産技術の開発等に関する支援として、令和7年度補正予算及び令和8年度当初予算に
おいて既存の予算の追加分として合計592億円を確保。
• 物資を巡る脆弱性の顕在化や世界的な製造基盤強化に向けた動き等を踏まえ「地政学リスクを踏まえた製造基盤強化等に関する検討会」を令和8年3月より開催し、中
間とりまとめ「製造基盤強化レポート」を公表(令和8年4月)。今後は本中間とりまとめをもとに、我が国の製造基盤強化等に向けた施策を具体化する予定。
○産業防衛策(Protection)
• 「技術管理強化のための官民対話スキーム」について、令和7年6月に5技術、令和8年1月に4技術を、新たに事前報告の対象として追加。
• 「外国為替令等の一部を改正する政令」の施行(令和7年10月9日)により補完的輸出規制を見直し。
• 関税定率法に基づくアンチダンピング措置について、鉄鋼・化学産品を中心に令和7年度において5件の調査を開始。
○官民連携・国際連携(Partnership)
• 経済安保に係る企業の行動変容に向けた取組として、
-令和7年11月に「経済安全保障と独占禁止法に関する事例集」を公表。
-令和8年1月に「経済安全保障経営ガイドライン」を公表。
-パブリックコメントを経て令和8年4月に「技術流出対策ガイダンス」を第2版に改訂し、中堅・中小企業、スタートアップ向け「技術流出対策ハンドブック」を作成。
• サプライチェーン強靭化や先端技術における不可欠性強化、輸出管理や投資管理などにおける同志国とのバイやマルチでの連携。
-令和8年3月、日加首脳会談にて、両首脳は、新たに経済安全保障対話を立ち上げることを公表。
○インテリジェンス強化
• シナリオ分析、サプライチェーン分析、技術分析等の手法を通じて「脅威・リスク」を特定、経済安全保障上重要な分野における「鍵を握る重要物資・技術」を把握。
• 経済安全保障分野における官民の情報連携の基盤となる重要経済安保情報保護活用法に基づき、令和7年中に重要経済安保情報を2件指定。
29
主要な目標及びその他目標の足元の動向
その他目標:外為法に基づく申請手続きの電子化割合を2030年度までに90%以上にする
目標1補足:技術管理強化のための官民対話スキームの事前報告対象技術
令和8年1月に4技術追加
貿易手続き電子申請率の推移
事前報告の対象技術
100%
79.6%
80%
60%
40%
20%
H26
H27
H28
H29
H30
R1
R2
R3
R4
R5
R6
R7
目標1補足:アンチダンピング措置について令和7年度に調査開始した案件
対象産品
ニッケル系ステンレス
冷延鋼帯及び冷延鋼板
対象国
(*1)
中国・台湾
調査開始日
申請者
2025.7.22
日本製鉄㈱、
日本冶金工業㈱、
ナス鋼帯㈱、
日本金属㈱
溶融亜鉛めっき
鋼帯及び鋼板
韓国・中国
2025.8.13
日本製鉄㈱、
日鉄鋼板㈱、
㈱神戸製鋼所、
㈱淀川製鋼所
ビスフェノールA
韓国・台湾
2025.8.20
三菱ケミカル㈱、
三井化学㈱
炭酸二カリウム(*2)
韓国
2025.8.20
AGC㈱
水酸化カリウム(*2)
韓国・中国
2025.12.25
カリ電解工業会
(*1)中国は、香港及びマカオ地域を除く(*2)課税期間の延長に関する調査
①積層セラミックコンデンサ
(MLCC)
⑬正負極バインダ
②SAW及びBAWフィルタ
⑭固体電解質
③電解銅箔
⑮セパレータ製造装置
④誘電体フィルム
⑯量子ドット
⑤チタン酸バリウム
⑰TADF材料
(有機EL次世代発光材料)
⑥炭素繊維
⑱位相差フィルム
⑦炭化ケイ素繊維
⑲軟性内視鏡
⑧フォトレジスト
⑳ソルダーレジスト
⑨非鉄金属ターゲット材
㉑GaN基板(GaN on GaN)
⑩走査型/透過型電子顕微鏡(SEM
/TEM)
㉒永久磁石
⑪磁気センサー
㉓ペロブスカイト太陽電池
⑫スポンジチタン
㉔シンチレータ
令和7年6月に5技術追加
5技術の追加についてパブリックコメント実施
30
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月9日
補完的輸出規制の見直し等に係る「外国為替令等の一部を改正する政令」を公布(2025年10月9日施行。)。
2025年5月30日
経済安全保障に関する産業・技術基盤強化アクションプラン再改訂版を公表。
2025年6月9日
「技術管理強化のための官民対話スキーム」の対象に5技術を追加。
2025年7月22日
中国及び台湾を対象にニッケル系ステンレス冷延鋼帯及び冷延鋼板に対する不当廉売関税の課税に関する調査を開始。
2025年8月13日
韓国及び中国を対象に溶融亜鉛めっき鋼帯及び鋼板に対する不当廉売関税の課税に関する調査を開始。
2025年8月20日
韓国及び台湾を対象にビスフェノールAに対する不当廉売関税の課税に関する調査を開始。
韓国を対象に炭酸二カリウムに対する不当廉売関税の課税期間の延長に関する調査を開始。
2025年9月12日
ロシアによるウクライナ侵略に関するロシア制裁の一環として、輸出禁止団体の追加等を措置。
2025年11月14日
国際輸出管理レジーム会合における合意等に基づく規制対象貨物の見直し等に係る「輸出貿易管理令の一部を改正する政令」を公布(2026
年2月14日までに順次施行。)。
2025年11月20日
「経済安全保障と独占禁止法に関する事例集」を公表。
2025年12月15日
「経済安全保障グローバルフォーラム・ウィークス」(2025年10月~12月に開催)の一環として、「経済安全保障東京フォーラム」を開催。
2025年12月25日
韓国及び中国を対象に水酸化カリウムに対する不当廉売関税の課税期間の延長に関する調査を開始。
2026年1月14日
「技術管理強化のための官民対話スキーム」の対象に4技術を追加。
2026年1月23日
経済安全保障経営ガイドライン(第1版)を公表。
2026年2月20日
「関税定率法等の一部を改正する法律案」が閣議決定(2026年3月31日成立、公布。)。
2026年3月17日
「外国為替及び外国貿易法の一部を改正する法律案」が閣議決定(2026年5月29日成立、6月5日公布。)。
2026年3月19日
「経済施策を一体的に講ずることによる安全保障の確保の推進に関する法律及び株式会社国際協力銀行法の一部を改正する法律案」が閣議
決定(2026年6月10日成立、6月17日公布。)。
31
主な関連施策
推進体制(主担当課室)
○体制強化
○シナリオ分析、サプライチェーン分析、技術分析
貿易経済安全保障局
貿易経済安全保障局
<産業支援策>
○経済安保推進法に基づくサプライチェーンの強靱化
永久磁石、工作機械及び産業用ロボット、航空機の部品、無人航空機、
重要鉱物、人工衛星、ロケットの部品
半導体、先端電子部品、クラウドプログラム、
蓄電池、
可燃性天然ガス、
人工呼吸器
貿易経済安全保障局 経済安全保障政策課
製造産業局 金属課、産業機械課・ロボット政策室、航空機武器産業課、素材産業課、
鉱物課、宇宙産業課、
商務情報政策局 情報産業課 デバイス・半導体戦略室、ソフトウェア・情報サービス戦略室、
電池産業課、
資源エネルギー庁 資源・燃料部 資源開発課
商務・サービスグループ ヘルスケア産業課 医療・福祉機器産業室 等
○経済安保推進法に基づく先端的な重要技術の開発支援
貿易経済安全保障局
<産業防衛策>
○外為法に基づく技術管理強化のための官民対話スキーム
○産業競争力強化法に基づく技術情報管理認証制度
貿易経済安全保障局 技術調査・流出対策室
<官民連携・国際連携>
○経済安全保障に関する企業の行動変容に向けた取組
○経済安全保障に関する同志国との連携、経済的威圧への対応
<外為法等の適切な運用等(国際的な平和及び安全への貢献等)>
○外為法に基づく貿易管理制度の企画・立案・普及
○外為法に基づく貿易審査
○デジタル技術を活用した外為法申請手続の利便性向上
及び審査業務の高度化・効率化
○外為法に基づく対内直接投資管理
○アンチダンピング等の特殊関税措置
○原産地証明制度等の企画・構築・執行
貿易経済安全保障局
貿易経済安全保障局
総務課
情報調査室、技術調査・流出対策室
経済安全保障政策課、製造産業局
航空機武器産業課
経済安全保障政策課、技術調査・流出対策室
総務課 経済安全保障国際室、経済安全保障政策課
等
貿易経済安全保障局 貿易管理課、安全保障貿易管理課
貿易経済安全保障局 貿易審査課、野生動植物貿易審査室、農水産室、安全保障貿易審査課
貿易経済安全保障局 電子化・効率化推進室
貿易経済安全保障局
貿易経済安全保障局
貿易経済安全保障局
国際投資管理室
特殊関税等調査室
原産地証明室
関連する予算、税制等の全体像
【令和7年度補正予算】約6,194億円(経済安全保障の強化)
【令和8年度当初予算】約305億円(経済安全保障の確立・強化)
32
政策テーマ:3.イノベーション政策の推進並びに産業標準の整備及び普及
(政策評価軸:イノベーション政策の推進並びに産業標準の整備及び普及(1/1))
イノベーション・環境局長
菊川 人吾
目標(ミッションステートメント)
スタートアップ・エコシステムの構築に向けて、スタートアップの事業拡大を促し、世界最先端の研究開発を進めて社会実装につなげることで、イノベー
ションの好循環を拡大する
主要な目標
目標1:2027年度におけるスタートアップ投資額を2022年度と比較して約10倍にする
目標2:<R7年度までの目標>官民合わせた研究開発投資額を2021年度から2025年度までの5年間(合計額)で約120兆円にする
<R8年度以降の目標>官民合わせた研究開発投資額を2026年度から2030年度までの5年間(合計額)で約180兆円にする
目標に対する評価と今後の対応
• 目標1については、地政学リスクの高まり等を背景に国際的にベンチャーキャピタル(VC)の資金調達額が減少し、海外主要国が大幅に投資額を減少させる中、スタート
アップ育成5か年計画(2022年11月策定)の下、VC等への公的資本の投資拡大、税制を通じたスタートアップの育成・協業促進、ディープテック・スタートアップに対す
る支援の強化等を行ったところ、2025年の投資額は約7,600億円となった(海外の主要国における2025年の投資額は、対2021年比で、中国が-62%、英国が-46%、米国が30%であるのに対し、日本は-15%)。今後は、スタートアップ総力創出パッケージ(2026年5月策定)を踏まえ、政府調達による初期需要創出など、スタートアップ育成5
か年計画を抜本的に強化していく。
• 目標2について、量子等の国家戦略上重要な分野への重点投資を行い、2024年度の官民合わせた研究開発投資額は24兆円に達し、2016年度から2020年度までの投資額の平
均を上回った。今後も、まだ産業化に至っていないフロンティア領域の探索のためのインテリジェンス機能の強化を行うとともに、フロンティア領域への重点支援及び社
会実装に向けたロードマップ作成を行う。さらに、令和8年3月に「産業技術力強化法の一部を改正する法律案」が閣議決定・国会に提出され、令和8年6月に成立した。
令和8年度税制改正において、戦略的に重要な技術領域への企業の研究開発投資を促すため、研究開発税制に「戦略技術領域型」を創設するとともに、研究開発投資をよ
り促し、足元の物価上昇への対応なども含めた「一般型」の見直しを行った。こうした取組も踏まえて、「新技術立国」の実現に向けた政策パッケージの具体化を進める。
• 目標1~2を達成するため、スタートアップの事業拡大や研究開発については、戦略的な標準化活動を一体的に展開することが重要であることから、戦略的な標準化の基盤
となる人材の育成・確保や、企業経営者・アカデミア・投資家等のステークホルダーの理解浸透・意識改革、研究開発の早期段階からの標準化活動の促進、改正産業競争力
強化法の特定新需要開拓事業活動計画認定制度を通じたオープン&クローズ戦略の推進等を行った。引き続きこれらの取組を進めるとともに、産業構造の転換につながる不
確実性の高い分野については、国が牽引する形で、標準化戦略の策定や規格開発・交渉を進めるとともに、国内認証機関を強化していく。
• 目標1~2を達成するため、産総研、NEDO、NITEの3独法について、各独法の目標に従い、社会課題解決や産業競争力強化に資する研究開発や行政執行支援を着実に実施
するなど、効率的かつ効果的な運営に引き続き取り組む。
33
主要な目標及びその他目標の足元の動向
目標1: 2027年度におけるスタートアップ投資額を2022年度と比較して約10倍にする
単位:億円
~
~
9909
8876
6243
5183
8284
150
180
7613
120
50
79.3
2015
2020
2025
目標1補足:投資額の各国比較
(2025年投資額(2021年比))
英国
米国
日本
-15%
-30%
-46%
資料:
株式会社ユーザベース, 「Japan Startup
Finance 2025」、
Dealroom.co. “Locations fundings
heatmap”
84.8
90.6
90.7
95.8
0 1996.4
2006.4
2011.4
2016.4
2021.4
2026.4
2001.4
第1期
第2期
第3期
第4期
第5期
第6期
第7期
2027
※2021年度から2024年度の研究開発投資額の合計は86.3兆円。2025年度は未集計。
資料:総務省「科学技術研究調査」をもとに作成
資料:株式会社ユーザベース, 「Japan Startup Finance 2025」より作成
※2026年1月18日時点の集計結果。特に2025年の値は増加が見込まれる。
-62%
第6期
目標
100
2634
中国
第7期
目標
[兆円] 200
5773
3794
2047
8828
目標
:2027年度10倍へ
目標2:官民合わせた研究開発投資額を2026年度から2030年度ま
での5年間(合計額)で約180兆円とする
[兆円]
目標2補足:主要国の研究開発費総額の推移
100
研
究
開
発
費
(
名
目
額
)
90
2008年から2023年の間で、
・米国:1.9倍(47.4兆円→91.0兆円)
・ドイツ:1.8倍(9.5兆円→17.1兆円)
・フランス:1.5倍(5.4兆円→8.3兆円)
・EU:1.8倍(29.8兆円→53.9兆円)
・韓国:2.7倍(5.1兆円→13.7兆円)に対して、
・日本:1.2倍(18.8兆円→22.0兆円)に留まる。
80
70
60
50
40
30
20
10
0
2008
2013
日本
英国
米国
中国
2018
ドイツ
韓国
2023
フランス
EU-27
資料:NISTEP「科学技術指標2025」の「表1-1-1主要国における研究開発費総額の推移」をもとに作成
34
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月17日
イノベーション小委員会中間とりまとめ(「科学とビジネスの近接化」時代のイノベーション政策)を公表。
2025年8月21日
「大学発ベンチャー表彰2025」受賞者決定。
2025年8月26日
「日本スタートアップ大賞2025」表彰式。
2025年9月17,18日
「Global Startup EXPO 2025」を開催。
2025年12月2日
「スタートアップへの成長資金供給に関するラウンドテーブル」を開催。
2026年1月28日
第11回「イノベーション小委員会」を開催(「新技術立国」の検討キックオフ)。
2026年2月4日
第1回「スタートアップ政策推進分科会」を開催。
2026年3月13日
「産業技術力強化法の一部を改正する法律案」を閣議決定・国会提出。
2026年3月27日
第7期「科学技術・イノベーション基本計画」を閣議決定。
2026年4月14日
世界で競い成長する大学経営のあり方に関する研究会中間とりまとめを公表。
2026年5月20日
スタートアップ総力創出パッケージを公表。
2026年5月22日
イノベーション小委員会中間とりまとめ(新技術立国の実現に向けて)を公表。
2026年6月12日
「改正産業技術力強化法」成立。
35
主な関連施策
推進体制(主担当課室)
イノベーション政策の推進
・イノベーション政策課
・イノベーション推進政策企画室
・国際室
スタートアップ・エコシステムの構築
・イノベーション創出新事業推進課
・スタートアップ推進室
・大学連携推進室
研究開発の量・質の拡充による社会実装の強化
・研究開発課
・フロンティア推進室
・基準認証政策課
基準認証政策の推進
・基準認証政策課
・国際標準課
・国際電気標準課
3独法の効率的かつ効果的な運営
・産業技術法人室
・研究開発課
・基準認証政策課
関連する予算、税制等の全体像
【令和7年度補正予算】約1,270億円
【令和8年度当初予算】約1,963億円
【令和8年度税制改正】研究開発税制の拡充・延長等(「戦略技術領域型」の制度開始日は産業技術力強化法の一部を改正する法律の施行日)、オープンイノベーション促進
税制の拡充・延長等(令和8年4月1日施行)、外国組合員に対する課税の特例の見直し(令和8年4月1日施行)
36
政策テーマ:4.①AX、GX、経済安全保障を軸とした製造業のグローバル競争力強化
(政策評価軸:情報処理の促進並びにサービス・製造産業の発展(1/3))
製造産業局長
伊吹
英明
目標(ミッションステートメント)
AX、GX、経済安全保障を政策の軸として、製造業のビジネスのグローバル展開を通じてグローバルバリューチェーンの中で無視できないポジショ
ンを獲得することで、利益の創出、競争力の維持・強化を図り、もって国内の生産性向上や賃上げ、雇用の新陳代謝にもつなげていく。
主要な目標
目標1:国内外の情勢を踏まえつつ、経済安全保障の観点から、サプライチェーンや技術の構造を解明し、産業支援策・防衛策の方向性を具体化する。
目標2:GXの推進を通じ、エネルギー基本計画と整合的にHard to abate産業のCO2排出量を削減するとともに、産業プロセスの転換を通じて製造業の競争力強化を目指す。
目標3:レアアース・ベースメタル等の重要鉱物の安定供給を図る(2030年までにベースメタル自給率80%以上)。
目標4:2035年に新車販売で電動車を100%。2030年・2035年にSDV(Software Defined Vehicle)の世界販売台数における日系自動車メーカーのシェア3割。
目標5:航空機産業では国際連携の中で完成機事業を創出し自律的な産業規模拡大を可能とする産業構造の実現を目指すとともに、宇宙産業の市場規模を2030年代早期に約8兆円に拡大す
るという政府目標の達成に向け、宇宙産業の本格的なビジネス化等を目指す。
目標6:デュアルユースの産業基盤への投資を進め、国内外の市場の獲得により基盤を更に強化し、防衛装備品の質と量の向上につなげることで我が国の安全保障に貢献する。
目標に対する進捗と評価と今後の対応
目標1:業界団体のほか、サプライチェーン全体での取組や特定の技術・製品を有する企業、地域等と計100回以上の対話を実施した。企業等からの声を踏まえ、「経済安全保障と独占禁
止法に関する事例集」「経済安全保障経営ガイドライン(第1版)」などの策定にコミットし、公表にも至った。今後も経済安全保障の観点から業界・企業等と対話を行い、必要な取り組
みを進めていく。
目標2:鉄鋼や化学等の排出削減が困難な産業(Hard-to-Abate産業)におけるエネルギー・製造プロセス転換を支援するため、令和7年度4,247億円(国庫債務負担行為)の予算を措置
したほか、グリーンイノベーション基金事業等による社会実装に向けた研究開発を実施している。また、GX実現に向け、重点分野毎の取組の方向性や投資促進策等を取りまとめた「分野別
投資戦略」を改定し、鉄鋼において公共工事でグリーン鉄を活用する方針が明記されるなど、GX製品・サービスの需要創出に向けた取組が進展した。引き続き、国内において需要創出の取
組を進めるとともに、国際ルールメイクによりグローバル市場への展開を進める。
目標3:重要鉱物の供給源多角化等のため、令和7年度補正予算(937億円)や令和7年度予備費(400億円)を確保した。本予算を活用して、鉱山開発・製錬事業への支援等を行い、重要
鉱物の安定供給確保を図った。引き続き、目標達成に向けて、同志国や企業とも連携して、出資や助成金を活用した支援を行い、供給源多角化の取組を進めていく。
目標4:2025年の国内における乗用車新車販売の電動車比率は53%。引き続き、蓄電池の国内製造基盤強化、車両購入補助や充電設備整備支援等を進めていく。2025年6月に「モビリ
ティDX戦略」のアップデートを行い、E2E安全性評価手法の構築など関連政策の強化に向けた取組を新たに盛り込んだ。これを踏まえ、令和7年度補正予算(BRIDGE 341億円の内数)に
より、E2Eに係る安全性評価方法の確立事業を開始した。引き続き、E2Eを含む自動運転の早期の社会実装に向けた取組を進めていく。
目標5:航空機産業においては、2024年4月に策定した「航空機産業戦略」に基づき、令和7年度より5年間で1,200億円規模の支援を行う旨をGX実行会議において決定しており、このうち
約336億円分の補助事業を令和7年度に採択した。また、令和7年度補正予算(国庫債務負担行為72億円)を確保した。増大する航空需要と2050年CNを見据え、インテグレーション能力を
獲得し、完成機事業創出を目指す。宇宙産業においては、「宇宙戦略基金」で、前年度と合わせて3,000億円(政府全体では8,000億円)の予算を措置した。事業化に向けた具体的な計画を
有する事業者による技術開発・実証等への大規模かつ継続的な支援を実施し、宇宙関連市場の拡大に関する政府目標の達成を目指す。今後こうした取組を支えるため、宇宙基本計画に示さ
れた方針を踏まえ、成長市場確保や経済安全保障確保の観点も考慮しながら様々な経済施策を総合的に進めることで、我が国の宇宙産業基盤の強化を実現していく。
目標6:デュアルユース性を有する重要物資である無人航空機の産業基盤強化に向け、無人機産業基盤強化検討会において中間取りまとめを公表したほか、防衛産業における取引の適正化、
スタートアップの防衛分野への参入支援、EU・NATO等との防衛産業協力を推進した。今後は、日本成長戦略本部 防衛産業ワーキンググループにおける議論を踏まえ、国内生産基盤の強
化、防衛イノベーション、装備移転を一体的に推進し、デュアルユースを含む産業基盤の強化に取り組む。
37
主要な目標及びその他目標の足元の動向
目標2:GXの推進を通じ、エネルギー基本計画と整合的に
Hard to abate産業のCO2排出量を削減するとともに、産業プロ
セスの転換を通じて製造業の競争力強化を目指す
資料:国立研究開発法人 国立環境研究所
日本の温室効果ガス排出データ(1990~2024年度)
報告値を基に作成
参考指標:製造業の当期純利益(税引前)
52%
50%
44%
2023FY
2022FY
2021FY
2020FY
2019FY
34%
※ 自給率は4鉱種の自給率を加重平均した値
33%
40%
45%
40%
21% 23% 26%
30%
20%
50
10%
0
0%
FCV
EV
PHEV
HEV
電動車比率
参考指標:製造業の直接投資収益
参考指標:輸出額
資料:国民経済計算(GDP統計)
100
31%
34% 35% 36%
60%
57%
53%
50%
資料:日本自動車工業会調べにより経済産業省作成
資料:経済産業省
※単位は2015暦年連鎖価格、1兆円
資料:法人企業統計
150
2024FY
50%
2018FY
2017FY
2016FY
紙パルプ
200
52% 51% 51%
2015FY
窯業・セメント
2014FY
化学
50%
37%
2013FY
鉄鋼
250
46%
2012FY
0
55% 55%
50%
2011FY
100,000
48% 48%
2010FY
200,000
53% 54% 53%
2009FY
Kt Co2
300,000
60%
55%
50%
45%
40%
35%
30%
2008FY
400,000
目標4:2035年に新車販売で電動車を100%
ベースメタル(銅、鉛、亜鉛、錫)の自給率
2007FY
Hard to abate産業 CO2排出量推移
目標3:2030年までにベースメタル自給率80%以上
(年度)
資料:日本銀行 国際収支関連統計
38
令和7年度の政策テーマに関する主な動き
目標
時期
出来事
1
2025年11月20日
「経済安全保障と独占禁止法に関する事例集」の取りまとめ、公表(公正取引委員会、経済産業省、国土交通省)
2026年1月23日
「経済安全保障経営ガイドライン(第1版)」の取りまとめ、公表。
2025年4月8日以降
「排出削減が困難な産業におけるエネルギー・製造プロセス転換支援事業」を実施。R7年度は5件(鉄鋼1件、化学3件、紙パルプ1件)
5年間で約2,800億円分(事業総額約9,400億円)の補助を採択。
2025年12月26日
GX実現に向け、重点分野毎の取組の方向性や投資促進策等を取りまとめた「分野別投資戦略」を改定
2025年7月以降
経済安全保障推進法に基づく供給確保計画として、2件の設備投資計画を認定。
2025年10月以降
日米両首脳が10月に重要鉱物・レアアースに関する枠組みに署名するなど、2国間・多国間で重要鉱物のサプライチェーン強靱化に関する
文書等を策定し、プロジェクトにおける協力等を確認。
2025年6月9日
「モビリティDX戦略」2025年のアップデートを公表。
2026年1月
クリーンエネルギー自動車導入促進補助金(CEV補助金)に関して、日米関税協議の合意も踏まえ、補助上限額の見直しを実施。
2026年3月30日
令和7年度補正予算を活用し、E2Eに係る安全性評価方法の確立事業の委託先を決定の上、3月30日に事業を開始。
2025年4月以降
2025年11月21日以降
宇宙戦略基金について、令和5年度補正予算措置分(1,260億円)で採択済の全5テーマ23件の支援を継続。令和6年度補正予算措置分
(1,000億円)についても、全6テーマ42件の採択を実施し、年度内より順次事業を開始。令和5年度補正予算措置分のうち1テーマで追加
公募も実施し、3件を新たに採択した。
2025年12月16日
令和7年度補正予算を活用して、小型エンジンMRO拠点強化支援事業の実施を決定。
2025年12月16日以降
「次期航空機開発等支援事業」を実施。R7年度は次期エンジンアーキテクチャ技術実証および次期機体主要構造体開発・高レート生産技術
実証の約336億円分の補助を採択。
2025年8月8日
2026年1月30日
今後の新たな取組について、宇宙産業小委員会にて議論。宇宙戦略基金(令和7年度補正予算措置分740億円)の「実施方針」策定と民間の
宇宙産業政策の検討を行い更なる課題解決に向けた取組を開始。
2025年4月
4月に経済産業大臣とNATO事務総長との会談を実施し、日NATO間でデュアルユース技術協力の方針に合意。
2025年7月
第30回日EU定期首脳協議を開催し、民間主導による日EU防衛産業対話(DID)を設立する方針に合意。
2025年12月
無人機産業基盤強化検討会 中間取りまとめを公表。
2026年2月
第1回防衛産業WGを開催し、防衛装備移転やデュアルユース品の輸出を推進するための課題について議論。
2026年3月
第1回 防衛産業における受託適正取引等の推進に係る有識者検討会を開催。2025年3月に策定したガイドラインの取組状況をフォローアップ
2
3
4
5
6
39
主な関連施策
推進体制(主担当課室)
経済安全保障:
• サプライチェーンの強靱化
• 先端的な重要技術の研究開発の促進
総務課(サプライチェーン強靱化政策室)、鉱物課、金属課、素材産業課、産業機
械課、ロボット政策室、素形材産業室、航空機武器産業課、次世代空モビリティ政
策室、宇宙産業課
GX:
• 2050年CNに向けた革新的技術の開発、設備投資の促進
• GX製品のGX価値の見える化、初期需要創出
• クリーンエネルギー自動車の導入促進、車体課税の見直し
総務課(製造産業GX政策室)、鉱物課、金属課、素材産業課、素形材産業室、自
動車課、航空機武器産業課
DX:
• スマートマニュファクチャリングの実装加速化(製造現場の全体最適を実現するDX
の推進や、ダイナミックケイパビリティの実装)、企業間データ連携の推進
• 「モビリティDX戦略」の実行(自動走行の社会実装、自動車分野におけるデータ
連携の推進等)
• 大手製造業のグローバル競争力強化に向けたコーポレート・トラン
スフォーメーション(CX)の促進
総務課製造DXチーム、製造産業戦略企画室
自動車課、産業機械課、ロボット政策室
個別産業政策:
• 航空機産業、宇宙産業の育成・振興、安全保障の確保
航空機武器産業課、次世代空モビリティ政策室、宇宙産業課
• 防衛産業基盤の強化
生活製品課、金属課、素材産業課、自動車課
• サーキュラーエコノミーへの対応(繊維産業、金属産業、化学産業、自動車産業等)
• (自動車)
競輪・オートレースの振興
車両室
関連する予算、税制等の全体像
【令和7年度補正予算】約3,739億円
【令和8年度当初予算】約1,031億円
【令和8年度税制改正】車体課税のあり方の見直し
40
政策テーマ: 4.②デジタル社会の実現
(政策評価軸:情報処理の促進並びにサービス・製造産業の発展(2/3))
商務情報政策局長
野原 諭
目標(ミッションステートメント)
①半導体、蓄電池、AI、コンピューティングなどデジタル面で我が国産業を支える基盤の整備、②サイバーフィジカルシステムの社会実装に必要となる
基盤の整備、③デジタル人材の育成・確保を行うこと。これらを通じて、デジタル技術を活用した新たな製品・サービス・ビジネスモデルを我が国で創
出し、グローバルに新たな付加価値を生み出すと共に国内投資を拡大することで日本経済の成長に貢献すること(DX)。同時に、GXの実現、経済安全
保障に資すること。
主要な目標
目標1:国内で半導体を生産する企業の売上高を2030年に15兆円超にする/ 2027年度までに、60EFLOPSのAI用計算資源を国内に整備する
目標2:蓄電池の国内生産能力を2030年までに年間150GWhとする
目標3:2027年度までに、5領域においてデジタル基盤に関する新規サービスの提供を開始する
目標4:デジタル推進人材を政府全体で2026年度末までに230万人育成する
目標に対する評価と今後の対応
(目標1)2024年11月の経済対策において、2030年度までに半導体・AI分野に10兆円以上の公的支援を実施するための「AI・半導体産業基盤強化フレーム」を策定。同フ
レームに基づき、令和7年度補正予算・令和8年度当初予算では約1.5兆円を計上した。引き続き、AIの開発や実装に必要不可欠な先端・次世代半導体やアナログ・レガ
シー半導体、電子部品、製造装置・部素材などの研究開発・製造能力確保に対する支援や、データセンターの整備に対する支援を講じていく。こうした施策を通じて、①ハー
ドウェアとしての先端半導体の産業基盤の確保、②計算基盤整備※を含めたソフトウェアとしての生成AI開発を一体的に進めていく。※経済安保基金(クラウドプログラム)
による支援等により、2027年度までに60EFLPOS以上の計算資源を国内に整備できる見込み。
(目標2)蓄電池の製造基盤強化については、経済安全保障推進法に基づき、これまでに事業総額約1兆9,000億円の供給確保計画を認定し、2022年に策定した蓄電池産業戦
略に基づき「2030年までに国内における蓄電池の年間製造能力150 GWhの確立」という目標に対して、年間製造能力100 GWhを超える計画が進行する。今後も、2026年6月
に改訂をした蓄電池・電源産業戦略も踏まえ、蓄電池・部素材・製造装置の国内製造基盤の更なる拡充によって蓄電池サプライチェーンの強靱化を進めるとともに、全固体電
池を始めとする次世代電池の技術開発を推進する。
(目標3)2023年度までに5領域(自律移動ロボット、空間情報、サプライチェーン、契約・決済、スマートビル)でアーキテクチャ設計を開始し、2025年度は「デジタ
ルライフライン全国総合整備計画」に基づき、ドローン航路の整備、自動運転サービス支援道の設定、インフラ管理のDXについて、それぞれ先行地域における取組を実施
しサービス提供を開始。引き続き、様々な産業分野でのウラノス・エコシステムのユースケース拡大及び国際展開を図るとともに、同計画に基づいてデジタルライフライ
ンの全国展開を加速する。
(目標4)デジタルスキル標準に基づき、民間企業等が提供する教育コンテンツ・講座を一元的に集約・提示するポータルサイトの整備や実践的な教育プログラム等の提供、情報
処理技術者試験等を通じて、2022年度から2025年度上半期までに212万人のデジタル推進人材を政府全体で育成した。加えて、デジタルスキル標準を改訂し、AI活用の前提となる
データ整備・管理・利活用を推進するデータマネジメント類型を追加。このスキルを習得・評価するためのデータマネジメント試験(仮称)を含む、情報処理技術者試験の試験区
分体系等の見直し案を公表した。引き続き、情報処理技術者試験の新試験体系の実施に向けた検討、及び個人の継続的なスキルアップに向けたスキル情報の蓄積・可視化や証明を
可能とする「デジタル人材スキルプラットフォーム」の2027年春頃からのサービスの順次開始に向けた構築を進める。
41
主要な目標及びその他目標の足元の動向
目標1:国内で半導体を生産する企業の売上高を2030年に15兆円超にする
目標2:蓄電池の国内生産能力を2030年までに年間150GWhとする
国内で半導体を生産する企業の売上高(2030年に15兆円超)
政府支援策※措置時までに投資決定された累積生産能力(政府支援策によらない投資分を含む)
※サプライチェーン対策のための国内投資促進事業費補助金、蓄電池の国内製造基盤確保のための先端生産技術導入・開発促進事業費補助金及び
経済安全保障推進法に基づく支援。
(出所)エキスパートインタビュー、個社情報及び「SIA 2025 FACTBOOK」等に基づいて、
一定の仮定に基づいて経済産業省にて作成。
目標3:2027年度までに、5領域においてデジタル基盤に関する新規サービス
の提供を開始する
アーキテクチャ
設計開始
技術仕様等
を提供
資料: 第6回蓄電池産業戦戦略推進会議
目標4:デジタル推進人材を政府全体で2026年度末までに230万人育成する
各年度の人材育成目標と実績
(2026年度末までに政府全体で230万人育成)
サービス提供
を開始
•
自律移動ロボット
(ドローン航路、自動運転支援道等)
資料3
2022年度から2025年度上半期までに212万人のデジタル推進人材を政府
全体で育成し。
空間情報
サプライチェーン
契約・決済
スマートビル
※2026年6月現在
資料:デジタル人材育成・確保に関する関係省庁連絡会議広報用資料
42
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月2日
一般社団法人スマートビルディング共創機構設立
2025年5月7日
ウラノス・エコシステム・プロジェクト制度 開始
2025年6月
「Society5.0時代のデジタル人材育成に関する検討会」報告書 -「スキルベースの人材育成」を目指して-公表
2025年6月23日
第2回第2期デジタルライフライン全国総合整備実現会議
2025年6月
経済安全保障推進法に基づく供給確保計画(蓄電池)第5弾を認定
2025年11月21日
情報処理の促進に関する法律に基づき、Rapidus株式会社を選定
2026年2月3日
日本成長戦略会議
デジタル・サイバーセキュリティワーキンググループ
2026年2月12日
日本成長戦略会議
AI・半導体ワーキンググループ 立ち上げ
2026年2月
経済安全保障推進法に基づく供給確保計画(蓄電池)第6弾を認定
2026年3月
AIロボティクス戦略
2026年3月
情報処理技術者試験における試験区分体系などの見直し(案)について 公表
2026年4月
デジタルスキル標準ver.2.0(DSSver.2.0) 公表
立ち上げ
策定
43
主な関連施策
推進体制(主担当課室)
【半導体製造基盤の強化等】
情報産業課
【蓄電池製造基盤の強化等】
電池産業課
【高度な情報処理基盤の構築】
情報産業課
AI産業戦略室
【高度情報通信インフラの拠点整備・競争力強化】
情報産業課
高度情報通信技術産業戦略室
【ウラノス・エコシステムの推進】
情報経済課
【デジタルライフライン全国総合整備計画の実施等】
情報経済課
アーキテクチャ戦略企画室
【デジタル取引環境整備】
情報経済課
デジタル取引環境整備室
【デジタル人材の育成】
情報技術利用促進課
【企業DXの推進】
情報技術利用促進課
【サイバーセキュリティの確保】
サイバーセキュリティ課
【DFFT等の推進】
国際室
【IPA】
総務課
デバイス・半導体戦略室
IPA班
関連する予算、税制等の全体像
【令和7年度補正予算】約2,711億円
【令和8年度当初予算】約1兆2,591億円
44
政策テーマ:4.③新しい産業の創出や安全・安心な市場の環境整備を通じた社会課題解決
(政策評価軸:情報処理の促進並びにサービス・製造産業の発展(3/3))
商務・サービス審議官 井上 博雄
目標(ミッションステートメント)
①投資とイノベーションの好循環や海外市場獲得の観点から戦略分野であるコンテンツ・ヘルスケア・医療機器・バイオ・スポ-ツ等に加え、小売・サービス業の海外展
開も含めた官民投資促進
②社会的にエッセンシャルである一方、人手不足等の構造的な課題に直面する医療・介護・ヘルスケア・ライフデザインや流通・物流等サービス業の省力化
③キャッシュレスの推進や監督・検査を含めた消費者行政の着実な実施
④大阪・関西万博の完遂とレガシー創出・ベオグラード博に向けた準備
等に注力し、国内外で稼ぐ基盤を整備するとともに、社会課題の解決に繋がるよう正面から取り組む。
主要な目標
目標1:国内の公的保険外のヘルスケア・介護市場、2050年までに77兆円
目標2:バイオものづくりについて、2030年までに官民合わせて年間の投資規模を3兆円
目標3:<R7年までの目標>2025年にキャッシュレス比率40%、将来的に世界最高水準の80% <R8年以降の目標>2030年にキャッシュレス比率65%、将来的に80%を目指す
目標4:全トラック輸送の車両について2030年度までに積載率44%
目標5:クールジャパン関連産業全体の海外展開を2033年までに50兆円、そのうちコンテンツ産業の海外売上20兆円
目標6:第一子出産前後の女性の就業継続率(2030年に80%)(※成長戦略会議にて掲げる目標)
目標7:大阪・関西万博のレガシーの創出・継承、GREEN×EXPO2027・ベオグラード博・リヤド博に向けた準備
目標に対する進捗と評価と今後の対応
目標(ミッションステートメント)に対する評価・今後の方向性について、主要目標等や進捗等を踏まえ、簡潔に記載。
①②(ヘルスケア)2023年7月に立上げたPHRの業界団体を中心に市場の拡大・ユースケース創出を推進しているほか、万博会場での体験機会の提供等、事業環境整備を実施。ビジネス
ケアラー対策として保険外介護の創出と利用促進に引き続き取り組む。(医療)「医療機器産業ビジョン2024」を踏まえ、革新的医療機器の米国展開等に向けた支援を継続する。(バイ
オ)「グリーンイノベーション基金(2021年度補正)」や「バイオものづくり革命推進基金(2022年度補正)」等を通じて研究開発・実証・国内製造を支援しているところ、成長戦略
「合成生物学・バイオWG」での議論等も踏まえ引き続き推進する。(教育)企業や個人等と公教育の連携といったエコシステムの在り方について初等中等教育段階を中心に検討を行って
きたところ、今後は、人材政策全体の中で、産業界の資金・知見を最大限活用した骨太な戦略の構築を目指す。(スポ-ツ)「遅くとも2030年までにスポーツ市場規模を15兆円に拡大」
する政府目標の達成に向け、スポーツへの資金循環を促進する等、スポーツの成長産業化に向けた環境整備に取り組む。 (ライフデザイン)家事支援・ライフデザインサービスの利用促
進や家事支援サービスの品質向上、信頼性確保に取り組む。(コンテンツ)2033年海外売上20兆円目標に向け、2025年度補正予算にて大規模作品製作支援、配信・流通支援、開発プラッ
トフォーム構築支援、クリエイターの育成、海賊版対策等を行ったところ、成長戦略の「コンテンツ産業官民協議会」での議論も踏まえ、引き続きこれらの取組を推進していく。「書店
活性化プラン」を2025年6月に公表、2026年3月末時点でプランのフォローアップを行った。引き続き書店活性化に向けた取り組みを推進する。(物流)物効法が2026年4月に全面施行
されたことを踏まえ、引き続き荷主業界への周知及び支援策を検討する。(小売)重要な社会インフラである小売業について、災害時のレジリエンス機能に着目し、その役割や課題、対
応の方向性を明らかにすべく議論。引き続き検討を実施・加速する。
③ キャッシュレス比率について2025年目標を前倒しで達成した上で、2030年65%目標を設定。クレジットカードの不正利用対策のため、「加盟店における不正利用対策の在り方に関す
る検討会」を踏まえ監督の基本方針を見直したところであり、今後、不正利用のさらなる実態把握に向けたモニタリングを進める。
④大阪・関西万博: 184日間の会期を通じて約2,902万人が来場し、運営費は最大で約370億円の黒字、経済波及効果は約3.6兆円程度と試算される。(ⅰ)つながり・交流の拡大、深化、
(ⅱ)新たな価値観への気づき・共有、(ⅲ)新たな取組として生み出した技術・システムの実証といった万博の成果の整理及びレガシーとしての展開のあり方について、「2025年日本
国際博覧会成果検証委員会」で議論。また、今後開催されるGREEN×EXPO2027などの次期博覧会の円滑な開催準備や運営に資するよう、一連のノウハウを関係者と共有する等の取り組
みを進めているほか、ベオグラード博、リヤド博の日本政府出展に向けた検討を行っている。
45
主要な目標及びその他目標の足元の動向
目標1:国内の公的保険外のヘルスケア・介護市場、2050年までに77兆円
(兆円)
目標3:2030年にキャッシュレス比率65%
介護
90
80
健康づくり
70
60
50
40
30
20
10
0
資料:各種公表情報から経産省
集計
2020
2025
2030
2035
2040
2045
2050
出典:経済産業省「令和4年度ヘルスケアサービス社会実装事業(国内外での健康経営の普及
促進に係る調査)」に基づき経済産業省が作成
目標4:全トラック輸送の車両について2030年度までに積載率44%
50.0%
45.0%
40.0%
39.95%
37.2%
35.0%
30.0%
33.7%
33.6%
2023
2022
2021
目標5-2:コンテンツの海外展開20兆円
2020
2019
2018
2017
2016
2015
2014
2013
2012
2011
20.0%
2010
25.0%
目標5-1:クールジャパン関連産業全体の海外展開、2033年までに50兆円
1 出典:自動車輸送統計年報
(国土交通省総合政策局情報政
策本部)
2 積載率=輸送トンキロ/能力
トンキロ
3 2020年度より、トンキロの
調査方法及び集計方法が変更さ
れたことから、「輸送トンキ
ロ」及び「能力トンキロ」につ
いて、令和元年度以前の数値と
の連続性を保つため、接続係数
により遡及改定を行っている。
目標6:第一子出産前後の女性の就業継続率(2030年に80%)
※成長戦略会議にて掲げる目標
(%)
75
70
65
60
55
50
45
40
69.5
57.7
43.4
2005-09
2010-14
2015-19
出所:独立行政法人 労働政策研究・研修機構、内閣府「男女共同参画白書 令和
5年版」「内閣府「男女共同参画白書 令和6年版」
46
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月11日
第1回加盟店における不正利用対策の在り方に関する検討会
2025年4月13日
大阪・関西万博開幕
2025年5月23日
第2回加盟店における不正利用対策の在り方に関する検討会
2025年6月10日
書店活性化プランの公表
2025年10月13日
大阪・関西万博閉幕
2025年12月26日
キャッシュレス推進検討会とりまとめ
2026年3月10日
第3回日本成長戦略会議にて、分野先行して検討を進めている主要な製品・技術等の 官民投資ロードマップ素案(コン
テンツ(ゲーム)/合成生物学・バイオ)のロードマップ素案を公表
2026年3月27日
第18回エンタメ・クリエイティブ産業政策研究において2033年海外市場規模20兆円にむけた「ものがたり大国5ヵ年計
画」を策定。分野別の海外売上目標を設定。
2026年4月16日
第3回戦略分野分科会にてコンテンツ(アニメ・マンガ・音楽・実写)分野、創薬・先端医療分野(革新的デバイス(AI、
ロボティクス等)を活用した先端医療・ライフログデータ等を活用したヘルスケア関連サービス)のロードマップ素案
を公表
2026年4月27日
第3回 2025年日本国際博覧会成果検証委員会にて万博の成果の整理・レガシー展開案を公表
47
主な関連施策
推進体制(主担当課室)
ヘルスケア・医療機器産業の育成
ヘルスケア産業課、医療・福祉機器産業室
バイオものづくりと創薬エコシステムの育成
生物化学産業課
物流対策と小売のデジタル化を推進
流通政策課、物流企画室
キャッシュレス導入を通じた消費者の利便性向上と企業の業務効率化の両立
商取引・消費経済政策課
クレジットカードをはじめとする商取引の安全・安心な環境を整備
商取引・消費経済政策課
商品先物市場の健全な発展を推進
商品先物市場整備室
キャリアとライフの両立に資するサービス産業の育成
サービス政策課
教育産業の育成
サービス政策課(教育産業室)
スポーツ産業の育成
サービス政策課(スポーツ産業室)
コンテンツ産業などの日本文化の海外展開を通じた海外需要の獲得
文化創造産業課
大阪・関西万博の成果・レガシーの継承
博覧会推進室
関連する予算、税制等の全体像
【令和7年度補正予算】約605億円
【令和8年度当初予算】約239億円
48
政策テーマ:5.産業保安・安全の確保
(政策評価軸:産業保安・安全の確保(1/1))
技術総括・保安審議官
湯本 啓市
目標(ミッションステートメント)
重要な社会インフラの維持(事故や災害対応を含む)、新たな産業基盤の創出、安全な製品の流通、化学物質の適切な管理を通じて、我が国の健全
な産業の発展及び国民の安全な暮らしを実現する。そのために、「現場の声を拾う」仕組みをビルトインし、技術が急速に進展する中で産業・技術
のリスクを正確に理解した上で、スピード感をもって政策の企画・運用を図る。
主要な目標
目標1:電力、都市ガス、LPガス、コンビナート、水素・CCS等の適切な産業保安体制を維持・構築するとともに、その高度化・スマート化を実現。
目標2:第14次鉱業労働災害防止計画に基づき、令和5~9年度における毎年の死亡災害ゼロ、計画期間内の平均度数率0.70以下、計画期間内の平均重傷災害の度数率
0.50以下を目指す。
目標3:社会環境の変化に対応した制度の整備等を図り、重大製品事故の発生を未然に防止。
目標4:経済の発展と安全・安心を両立するための効率的かつ効果的な化学物質管理に係る施策を実施。
目標に対する評価と今後の対応
【重要な社会インフラの維持・確保】(目標1・2)
• 認定高度保安実施事業者制度について、2025年度は、高圧ガス保安法で17者、ガス事業法で第1号案件を含めて1者、電気事業法で1者を認定。水素社会推進法に基づ
く認定供給等事業計画の認定(2025年度は第1号案件を含めて8件を認定) に当たって産業保安面の確認を実施するとともに、水素の保安に関する制度・基準を整備。
CCS事業法(2024年に制定)に関して、2025年度は第1号案件の試掘実施計画の認可等の審査を実施するとともに、2026年5月の完全施行に向け貯留事業及び導管輸送
事業に係る技術基準等の検討を実施。
• 太陽電池発電設備について、土木建築の専門性を有する第三者機関が、工事前に構造の安全性に関する技術基準への適合性を確認する法制度案を含めた「電気事業法
の一部を改正する法律案」を2026年3月に閣議決定し、第221回国会に提出。
• DXやGX、経済安保等の要請によるエネルギー需給構造・産業構造の転換や人口減少を見込んだ中長期的な産業保安の在り方の検討について、2025年3月の産業構造審
議会保安・消費生活用製品安全分科会での議論を踏まえて事業者への調査等を実施し、関連する小委員会や中央鉱山保安協議会で、分野ごとの「目指すべき保安の方
向性」と「中長期的課題と取組例」を議論。今後、分野横断的な取組を具体化するとともに、制度見直しや運用改善等の分野ごとの取組を計画的に実施していく。
【安全な製品の流通確保】(目標3)
• 海外から直接製品を販売する事業者の責任の明確化、子供用特定製品制度の創設とともに乳幼児用玩具の指定等を内容とする改正製品安全4法令を2025年12月に施行し、
海外事業者を含む国内外の関係者への周知・理解促進を図った。また、子供用特定製品の新たな指定に向けた検討やリチウムイオン電池事故対策の強化を行った。今後
は、新制度の定着及び遵守状況の把握を進め、制度の実効性確保に取り組むとともに、重大製品事故の発生防止に向け必要な取組を講じていく。
【効率的かつ効果的な化学物質管理】(目標4)
• 産業構造審議会保安・消費生活用製品安全分科会化学物質政策小委員会制度構築ワーキンググループにおいて、化審法の施行状況等についてのレビューと、昨今の国内
外の状況を踏まえた検討課題を整理し対応についての議論を行い、2025年7月22日に報告書を公表。引き続き、国際条約等を踏まえた規制対象物質の指定に係る検討を
進めるとともに、一般化学物質等のスクリーニング評価・リスク評価及び新規化学物質の事前審査制度における試験方法の効率化等に取り組む。
49
主要な目標及びその他目標の足元の動向
目標1:電力、都市ガス、LPガス、コンビナート、水素・CCS等の適切な産業
保安体制を維持・構築するとともに、その高度化・スマート化を実現
高度保安
災害時連携計画策定
電力
認定高度保安実施設置者 4者※
10者※※
都市ガス
認定高度保安実施事業者1者※
193者※※
目標2:第14次鉱業労働災害防止計画に基づき、令和5~9年度における
毎年の死亡災害ゼロ、計画期間内の平均度数率0.70以下、計画期
間内の平均重傷災害の度数率0.50以下を目指す
第14次鉱業労働災害防止計画
指標1:毎年の死亡災害は零(0)
LPガス
コンビナート等
ゴールド保安認定事業者522者
※※※※
特定認定高度保安実施者 10者※
ー
ー
2025年の状況
(令和5~9年度の目標)
指標2:計画期間の5年間の平均度数率
0.70以下
死亡災害:1人
度数率 :0.83
重傷災害:0.68
指標3:計画期間の5年間の平均重傷災
害の度数率0.50以下
認定高度保安実施者 14者※
資料: 第十四次鉱業労働災害防止計画(令和5年経済産業省告示第34号)
※高圧ガス保安法等に基づく認定高度保安実施事業者制度の認定事業者数。令和8年3月末時点での累計。
※※電気事業法に基づく災害時連携計画。対象となる全ての一般送配電事業者が作成し、令和6年7月に経済産業省に届出。
※※※ガス事業法に基づく災害時連携計画。対象となる全ての一般ガス導管事業者が作成し、令和4年9月に経済産業省に届出。
【注】
• 度数率:稼働延百万時間当たり罹災者数(人/百万時間)
• 重傷災害:死亡災害を除く休業日数が2週間以上の災害
※※※※液石法に基づく第一号認定LPガス販売事業者。令和7年12月末時点。令和6年12月末から70者増加。
目標3:社会環境の変化に対応した制度の整備等を図り、重大製品事故の発
生を未然に防止。
目標4:経済の発展と安全・安心を両立するための効率的かつ効果的な化学
物質管理に係る施策を実施
重大製品事故の受付件数
令和7年度に化審法のスクリーニング評価・リスク評価等を実施した化学物質数
7,595物質
170物質
4物質
資料: 消費生活用製品安全法に基づく重大製品事故情報
50
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年4月1日
「化学物質審査規制法施行令の一部を改正する政令」が施行
※ポリ(オキシエチレン)=アルキルフェニルエーテル(アルキル基の炭素数が9のものに限る。)を第二種特定化学物質に指定
2025年7月22日
「化学物質審査規制法の平成29年改正の施行状況の評価 及び今後の化学物質対策の在り方について」(産業構造審議会 保安・消費生
活用製品安全分科会 化学物質政策小委員会 制度構築ワーキンググループ 報告書)を公表
2025年8月14日
「液化石油ガスの保安の確保及び取引の適正化に関する法律等に基づく経済産業大臣の処分に係る審査基準等」及び「電気用品安全法
等に基づく経済産業大臣の処分に係る審査基準等」、「消費生活用製品安全法等に基づく経済産業大臣の処分に係る審査基準等」、
「ガス事業法等に基づく経済産業大臣の処分に係る審査基準等」を改正
2025年9月16日
「電気事業法施行令の一部を改正する政令」が閣議決定
※電気事業法上の電気工作物から除かれる工作物として、装備移転船舶に設置される工作物を追加
2025年9月30日
消費生活用製品安全法の特定製品及び子供用特定製品の指定について消費経済審議会から経済産業大臣へ答申
2025年9月30日
脱炭素成長型経済構造への円滑な移行のための低炭素水素等の供給及び利用の促進に関する法律に基づく事業計画を初認定
2025年10月15日
化学物質審査規制法等に関するチャットボットを設置
2025年10月24日
二酸化炭素の貯留事業に関する法律に基づく試掘実施計画を初認可
2025年11月11日
「電気工事士法施行令の一部を改正する政令」が閣議決定
※第一種電気工事士試験及び第二種電気工事士試験の受験の手数料の額を改定
2025年12月8日
令和7年度青森県東方沖を震源とする地震(最大震度6強)
2025年12月12日
「化学物質審査規制法施行令の一部を改正する政令」を閣議決定
※「ペルフルオロヘキサンスルホン酸関連物質」を第一種特定化学物質に指定
2025年12月25日
「消費生活用製品安全法等の一部を改正する法律」を施行
※海外事業者の規制対象化/子供用の製品に係る規制の枠組み(子供用特定製品)の創設
2026年1月13日
化学物質審査規制法にかかる高分子化合物の評価方法の合理化案が審議会※で了承
※化学物質審議会第254回審査部会
2026年2月20日
都市ガス分野での認定高度保安実施事業者を初認定
2026年3月24日
「電気事業法の一部を改正する法律案」を閣議決定、第221回国会に提出
2026年3月27日
「液化石油ガス安全高度化計画2030」を改訂
2026年3月30日
「ガス安全高度化計画2030」を改訂
51
主な関連施策
【産業保安・安全の確保に関する分野横断的な取組】
• 中長期を見据えた保安体制のあり方に関する政策立案
• スマート保安の普及、保安ネットの整備・改修
• 自然災害、重大事故への対応
• 保安・安全人材の確保(専門技術に係る講習の実施、NITE等の関係機関との連携等)
推進体制(主担当課室)
保安政策課、産業保安企画室、高圧ガス保安室、ガス安全室、電力安全課、
鉱山・火薬類監理官付、製品安全課、化学物質管理課
【産業保安(災害防止、安全確保)】
• 高圧ガス、都市ガス、LPガス、熱供給、電気、水素、鉱山、火薬類、CCSに関する保
安の確保(各種法令に基づく制度の企画・執行等)
• 高圧ガス保安法、ガス事業法、電気事業法における認定高度保安実施事業者制度の企
画・執行
• 鉱山における鉱害防止対策の実効性確保(坑廃水処理に係る補助金執行等)
産業保安企画室、高圧ガス保安室、ガス安全室、電力安全課、鉱山・火薬類監
理官付
【製品の安全(製品事故の未然防止、被害の拡大防止)】
• 改正法の施行に向けた調整・周知を含めた製品安全4法に関する制度の企画・執行
• LiB発火等の重大製品事故等への対応、広報の推進
製品安全課
【化学物質の管理(化学物質の性状等に応じた規制・措置)】
• 化学物質の審査、製造・輸入の規制、排出量の把握・公表
• フロン類の製造・輸入の規制、排出抑制対策の実施
• 化学兵器の原料となり得る物質の管理、国際検査対応
• 水銀使用製品の製造規制
化学物質管理課
関連する予算、税制等の全体像
【令和7年度補正予算】約12.7億円
【令和8年度当初予算】約62億円
52
政策テーマ:6.①資源・エネルギーの安定供給の実現
(政策評価軸:資源エネルギーの安定的かつ効率的な供給の確保並びに脱炭素成長型経済構造への円滑な移行の推進(1/2))
資源エネルギー庁長官
村瀬
佳史
目標(ミッションステートメント)
2050年カーボンニュートラル、2040年度温室効果ガスの2013年度比73%削減という目標の実現に向け、S+3Eの原則の下、安全性の確保を前提に、エネルギー安定供給
を第一として、経済効率性と環境適合性の向上に向けて最大限取組を進める。
主要な目標
目標1:エネルギー自給率について、2040年度3~4割程度の政府見通し(2024年度16.3%)に向けて向上を図る。
目標2:化石燃料について、2040年度一次エネルギー供給の化石燃料割合5割程度の政府見通し(2024年度80.1%)に向けて、過度な依存からの脱却を進める。
目標3:電源構成について、2040年度再生可能エネルギー4~5割程度(2024年度23.1%)、原子力2割程度(2024年度9.4%)、火力3~4割程度(2024年度67.5%)の
政府見通しに向けて取組を進める。
目標4:エネルギー起源CO2排出量について、2040年度3.6~3.7億t程度(2024年度9.1億t)の政府見通しに向けて取組を進める。
目標に対する進捗と評価と今後の対応
令和7年2月に閣議決定した「第7次エネルギー基本計画」と「GX2040ビジョン」に基づき、エネルギー安全保障の確保を軸に、経済成長と脱炭素の同時達成を目指すエ
ネルギー政策の方向性を示し、その実行を進めた。今般の中東情勢の緊迫化により、低いエネルギー自給率や火力発電への高い依存といった課題が再認識された。これを克
服する観点でも、脱炭素電源の確保が不可欠である。このため、需要サイドでは徹底した省エネ等を進めるとともに、特定の電源や燃料源に過度に依存しないバランスの取
れた電源構成を目指しつつ、再エネか原子力かといった二項対立的な議論ではなく、脱炭素効果の高いこれらの電源を共に最大限活用していく。加えて、電化が困難な分野
(hard-to-abate)における排出削減に向けては、水素・CCS等の活用を着実に進めることが不可欠である。
再エネについては、地域との共生と国民負担の抑制を図りながら、導入拡大を進めている。太陽光については、地域との共生にかかる問題意識を踏まえ、昨年末、「メガ
ソーラー対策パッケージ」を決定した。この内容を踏まえ、現在、法的規制の強化や関係自治体との連絡会議の実施などを進めるとともに、今後はペロブスカイト太陽電池
や屋根設置等の地域共生型の再エネに支援を重点化し、地上設置型の事業用太陽光発電設備については2027年度以降新規の支援を廃止することを決定した。洋上風力につ
いては、昨年8月の事業者の撤退を受け、洋上風力促進ワーキンググループにおいて撤退要因の分析を行った。これを踏まえ、コスト低減を引き続き重視しつつ、事業実現
性を重視する方向で事業者選定のための公募制度を見直すとともに、初期の案件形成を着実に進めるため、既に事業者が選定された事業について、一定の要件の下で長期脱
炭素電源オークションへの参加を認めるなど、公募制度の見直しを含む事業環境整備の方針を昨年末に取りまとめた。
また、原子力については、安全性の確保と地域の御理解を大前提として最大限活用を進めていく方針。昨年12月には、新潟県知事から東京電力・柏崎刈羽原子力発電所の
6号機及び7号機、北海道知事から北海道電力・泊発電所3号機の再稼働についてそれぞれ同意を表明いただき、本年2月には、東京電力・柏崎刈羽原子力発電所6号機が
再稼働した。また、高レベル放射性廃棄物の最終処分について、本年3月に、南鳥島(東京都小笠原村)での文献調査の実施について国から申入れを行い、5月より文献調
査が開始された。文献調査地点は、これで全国4例目となる。
次世代型太陽電池、洋上風力の他、水素等、次世代型地熱、次世代革新炉は戦略17分野における「主要な製品・技術等」に指定をし、官民投資ロードマップの作成を進めた。
AZECにおいては、10月に第3回閣僚・首脳会合を共同主催し、バイオ燃料や生産プロセス脱炭素化を含む新規プロジェクトの組成の着実な進展などを確認した。
また、原油について、情勢の変化も受けて調達先の多角化を進めるとともに、3月以降順次石油備蓄の放出も進めている。
足下(2024年度)のエネルギーに係る実績としては、エネルギー起源CO2排出量は、9.1億t、エネルギー自給率は16.3%、一次エネルギー供給の化石燃料割合は80.1%、
電源構成は再エネ23.1%、原子力9.4%、火力67.5%となった。今後も、国際情勢の急激な変化による国民生活や経済活動への影響を最小限に抑えるべく、取組を進めると
ともに、引き続き、安全性、安定供給、経済効率性、環境適合のいわゆる「S+3E」のバランスを取りつつ、責任あるエネルギー政策を進めていく。
主要な目標及びその他目標の足元の動向
目標2:化石燃料について、2040年度一次エネルギー供給の化石燃料割合5割程度の政府
見通し(2024年度80.1%)に向けて、過度な依存からの脱却を進める。
目標1:エネルギー自給率について、2040年度3~4割程度の政府見通し(2024年度
16.3%)に向けて向上を図る。
エネルギー自給率
(%)
100
20%
16.3%
15.3%
10%
6.5% 6.3%
7.3% 8.0%
91
電源構成
11%
10%
9%
80%
43%
40%
0%
85
85
83
83
81
80
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
(年度)
目標3:電源構成について、2040年度再生可能エネルギー4~5割程度(2024年度
23.1%)、原子力2割程度(2024年度9.4%)、火力3~4割程度(2024年度67.5%)の
政府見通しに向けて取組を進める。
20%
86
0
41%
33%
33%
34%
11%
1%
2013
13%
0%
2014
14%
1%
2015
原子力
41%
33%
15%
2%
2016
目標4:エネルギー起源CO2排出量について、2040年度3.6~3.7億t程度(2024年度9.1億
t)の政府見通しに向けて取組を進める。
(億t)
14
8%
7%
6%
6%
7%
8%
7%
7%
12
40%
38%
37%
39%
34%
34%
33%
32%
10
31%
31%
30%
28%
28%
33%
32%
32%
16%
3%
17%
6%
18%
6%
20%
4%
20%
22%
23%
7%
6%
9%
9%
2017
2018
2019
2020
2021
2022
2023
2024
石炭
天然ガス
石油等
エネルギー起源CO2
12.4 11.9
11.5 11.3 11.1
10.6 10.3
9.7
9.9
9.6
9.2
9.1
8
6
23%
再エネ(水力含む)
(年度)
資料:総合エネルギー統計(2024確報値)より経済産業省にて作成
資料:総合エネルギー統計(2024確報値)より経済産業省にて作成
60%
88
20
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
41%
89
40
0%
14%
90
60
9.5%
5%
100%
91
80
13.3%12.6%
11.7%12.1%11.3%
15%
一次エネルギー供給の化石燃料割合
(年度)
資料:総合エネルギー統計(2024確報値)より経済産業省にて作成
4
2
0
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024
(年度)
資料:総合エネルギー統計(2024確報値)より経済産業省にて作成
54
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年6月13日
令和7年度版 エネルギー白書 閣議決定
2025年6月20日
LNG産消会議2025開催
2025年7月~9月
電気・ガス料金支援実施
2025年8月29日
第13回 原子力関係閣僚会議
2025年8月29日
中国電力が使用済燃料の中間貯蔵施設の設置に係る立地可能性調査の結果を取りまとめて上関町に報告
2025年10月17日
第3回アジア・ゼロエミッション共同体(AZEC)閣僚会合(マレーシア)
2025年10月26日
第3回アジア・ゼロエミッション共同体(AZEC)首脳会合(マレーシア)
2025年11月21日
東京電力・柏崎刈羽原子力発電所6号機及び7号機 新潟県知事が再稼働理解表明
2025年12月10日
北海道電力・泊発電所3号機 北海道知事が再稼働理解表明
2025年12月23日
~2026年2月13日
GX戦略地域の選定に関する公募
2026年1月~3月
電気・ガス料金支援実施
2026年2月16日
東京電力・柏崎刈羽原子力発電所6号機 再稼働
2026年3月3日
南鳥島(東京都小笠原村)での高レベル放射性廃棄物の最終処分文献調査の実施申入れ
2026年3月16日
石油備蓄の放出を開始
2026年3月19日
中東情勢を踏まえた緊急的激変緩和措置開始
2026年3月24日
電気事業法の一部を改正する法律案 閣議決定
2026年3月31日
G7財務大臣・中央銀行総裁・エネルギー大臣合同会合
55
主な関連施策
推進体制(主担当課室)
第7次エネルギー基本計画を踏まえた、S+3Eの実現に向けたエネルギー政策の推進
長官官房総務課 戦略企画室、需給政策室
アジア・ゼロエミッション共同体構想の実現をはじめとする国際展開戦略の推進
長官官房国際課
再生可能エネルギーの主力電源化に向けた政策の推進
省エネルギー・新エネルギー部新エネルギー課
省エネルギー、非化石転換・DRの推進などエネルギー需要側施策の推進
省エネルギー・新エネルギー部省エネルギー課
水素・アンモニアの導入促進
省エネルギー・新エネルギー部水素・アンモニア課
系統用蓄電池・DRの導入促進
省エネルギー・新エネルギー部新エネルギーシステム課
エネルギー資源の安定供給の確保
資源・燃料部政策課、資源開発課
石油・石油ガスや、合成燃料・SAF等のカーボンニュートラル燃料を含む燃料の安定供
給の推進
資源・燃料部燃料供給基盤整備課、燃料流通政策室
CCS事業化に向けた取組やカーボンリサイクルの推進
資源・燃料部燃料環境適合利用推進課
安定供給と脱炭素の両立に向けた電力・ガス市場の整備
電力・ガス事業部電力基盤整備課、電力産業・市場室、ガス市場整備室
原子力発電の活用
電力・ガス事業部原子力政策課
核燃料サイクル政策の推進
電力・ガス事業部原子力立地・核燃料サイクル産業課
最終処分の着実な進展
電力・ガス事業部放射性廃棄物対策課
関連する予算、税制等の全体像
【令和7年度補正予算】約6,343億円
【令和8年度当初予算】約5,647億円
※一般会計・特別会計の別なし。
※ このほかに電力・ガス取引監視等委員会が、電気事業法等の関係法令の規定により与えられた権限の範囲で、自由化された電力・ガス市場における適正競争を促すため、
エネルギー政策の枠組みの中で独立性と専門性を持って電力・ガス取引の監視や行為規制を実施している。
56
政策テーマ:6.②脱炭素成長型経済構造への円滑な移行(GX)の推進
(政策評価軸:資源エネルギーの安定的かつ効率的な供給の確保並びに脱炭素成長型経済構造への円滑な移行の推進(2/2))
GXグループ長
伊藤 禎則
目標(ミッションステートメント)
2050 年カーボンニュートラルなどの国際公約達成と、我が国の産業競争力・経済成長の同時実現に向けて、GXを前倒し・加速化するため、
10年間で150 兆円超の官民GX投資を実現する。
主要な目標
目標1:<R7年度までの目標>2032年度までの10年間で150兆円超の官民GX投資を実現する。<R8年度以降の目標>10年間で150兆円超の官民GX投資を実現する。
目標2:2030 年度の温室効果ガス 46%削減等の排出削減目標(NDC)の達成や、2050 年カーボンニュートラル実現に向けた取組を推進する。
目標に対する評価と今後の対応
・GX実行会議等で目標達成に向けた具体策を議論し、2025年2月にGXの中長期的な見通しである「GX2040ビジョン」を閣議決定。これに基づき下記の施策を着実に実行中。引
き続き成長志向型カーボンプライシング構想をさらに具体化し、20 兆円規模の先行投資支援の実行と新たな市場・需要の創出に向けた規制・制度的措置を一体的に講じていく。
・GX経済移行債を2025年度末までに累計約4.8兆円発行。2023年末に分野別投資戦略(2024年末、2025年末に改定済み)を取りまとめ、GX経済移行債を活用した投資促進策を
展開。また、革新的技術の研究開発・実証から社会実装までを継続的に支援するグリーンイノベーション(GI)基金では、「産業構造審議会グリーンイノベーションプロジェク
ト部会(第17回)」(2025年11月)にて、新たに「次世代型地熱技術の開発」プロジェクトの組成を決定。ペロブスカイト太陽電池の分野では一部、研究開発から事業化フェー
ズに移行し、水素サプライチェーン構築の分野では商用規模としては世界初の液化水素貯蔵タンクの基礎工事が完了するなど、世界トップレベルの技術開発が進展。GXプロジェ
クトへの金融支援については、GX推進機構が、2025年7月に蓄電池関連スタートアップへの出資、2026年3月にはグリーン鉄、水素、脱炭素電源投資への債務保証支援を決定。
・トランジション・ファイナンスについては、国際展開に向けて「アジアでのトランジション・ファイナンス推進のあり方に関するサブワーキング」の取りまとめを行うととも
に、多排出分野に関する分野別技術ロードマップを改訂した。
・成長志向型カーボンプライシングの具体化と資源循環の強化のため、「GX推進法及び資源法改正案」を第217回通常国会に提出し、成立。2026年度から排出量取引制度を本格
稼働した。再生材の利用に関する計画策定や実施状況の定期報告の義務づけ、環境配慮設計を推進するトップランナー認定制度を創設した。
・日本の産業資源が集積するコンビナート等や脱炭素電源を核とした新たな産業クラスターの創出に向け、「GX戦略地域制度」を2025年8月に創設。1次審査を行い、有望地
域(1次審査通過地域)を2026年4月下旬に公表。今後、各地域の事業計画の内容を更に精査し、計画を磨き上げ、熟度が十分に高まった地域をGX戦略地域として認定し、支
援と規制・制度改革を通じて後押ししていく。加えて、脱炭素電源を活用し当該電源立地地域に貢献する事業者の設備投資を後押しする枠組みを創設した。
・排出削減に積極的な企業群からなる「GXリーグ」では、700社超が参画し我が国の排出量の約6割をカバー。GX価値の見える化・評価基準の国際標準化など、GX製品の需要創
出・拡大のための市場環境整備に取り組む。また、排出量取引制度の導入に伴いGXリーグの見直しの方向性を整理するため、「GXリーグにおけるサプライチェーンでの取組のあ
り方に関する研究会」を設置し、2025年12月にとりまとめを公表。2026年度以降はGX需要創出に向けた取組へ刷新する。
・サーキュラーパートナーズ(CPs)において、製品素材ごとの課題の抽出やロードマップの策定、地域循環モデルの構築、情報流通プラットフォームの構築、国際連携の促進、
国際標準の策定などに向けた議論を深化。また、循環経済に関する関係閣僚会議において「循環経済行動計画」を取りまとめ、再生資源供給サプライチェーンの強靱化や国際資
源循環ネットワークの構築、地域資源の活用などを柱として、循環経済への移行を進める。
・第2回AZEC首脳会合(2024年10月)で採択した「今後の10年のアクションプラン」に基づき、排出量の見える化や質の高い炭素市場構築に関する政策協調の議論を深化。そ
の進捗を第3回AZEC首脳会合(2025年10月)で確認した。今後も政策協調と個別プロジェクトの推進を両輪として進める。
・他国・地域の炭素国境調整措置が過度に貿易制限的な措置とならないよう、課題認識を共有する国と連携してきた。今後も継続して対応していく。
・民間企業のニーズが大きく、温室効果ガス排出削減のポテンシャルの大きな国との二国間クレジット制度(JCM)署名に向けた交渉等を実施。改訂温対計画(2025年2月)に盛
り込まれた2040年までの2億トンのJCMクレジット獲得の達成に向けて引き続き取り組む。
57
主要な目標及びその他目標の足元の動向
目標②:2030 年度の温室効果ガス46%削減等の排出削減目標(NDC)の達成
や2050 年カーボンニュートラル実現に向けた取組を推進する。
目標①:今後10年間で150兆円超の官民GX投資を実現する。
出典:GX基本方針参考資料
補足② : 排出量取引制度の仕組み
補足①:トランジション・ファイナンスの推進
(億円) (民間におけるトランジションボンド/ローンの調達額の推移)
70,000
トランジション・ファイナンス
トランジション
・ファイナンス
累計約2.9兆円
サステナビリティ・リンク・ローン
60,000
サステナビリティ・リンク・ボンド
50,000
出典:環境省報道発表資料「2024年度の我が国の温室効果ガス排出量及び吸収量(概要)」より抜粋
サステナビリティ・ボンド
グリーンローン
40,000
グリーンボンド
30,000
※:2025年12月時
点。各社公表情報
等より経済産業省
が把握している情
報に基づく。
20,000
10,000
0
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
※:本データは、
クライメート・ト
ランジション・ボ
ンドを除く。
58
主要な目標及びその他目標の足元の動向
補足③:脱炭素に係る企業の取組の推進
(CN税制の事業適応計画認定の累計件数)
200
180
160
140
120
100
80
60
40
20
0
補足④:排出量削減に係る市場形成(Jクレジット累積認証量の推移)
万t-CO2
1600
162
173
地球温暖化対策計画の目標(2016年5月)
175
フォローアップ後の目標(2018年3月)
1400
1036
697
800
585
600
343
2021
2022
2023
2024
2025
(年度)
※2025年度は現時点での数値
補足⑤:途上国等の排出削減への貢献と日本の排出削減への活用
(二国間クレジット制度(JCM)の累積排出削減・吸収見込み量の推移)
242
3
62
651
321
103
0
2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 2028 2029 2030
年度
2026年2月時点
補足⑥:資源自律経済の確立
(2030年までのサーキュラーエコノミー関連市場規模、CO2排出削減量、最終処分
場の残余年数)
経済的目標
1億トン
(地球温暖化対策計画の目標)
806
645
471
400
200
<サーキュラーエコノミーの市場規模(日本政府試算)>
2020年 50兆円
2030年 80兆円
2050年 120兆円
社会的目標
◆ GXへの貢献(CO2削減)
直近の日本の温室効果ガス全排出量11.49億トンCO2換算
のうち、廃棄物関係で4.13億トンCO2換算(36%)の削減
貢献余地。
◆
最終処分場逼迫の緩和への貢献
これまで主に廃棄物の燃焼(熱回収)を通じて解消してきた
最終処分場の逼迫を、資源循環を通じてGXと両立しながら
解消。
(残余年数) 1995年
2019年
一般廃棄物
8.5年 → 21.4年
産業廃棄物
3年 → 16.8年
(注)JCM資金支援事業の採択済み案件の、採択時の見込み値に基づく、2030年までの累積排出削減・吸収見込み量。
1300
889
1000
34
1500
1208
認証量(累積)
1200
104
1333
地球温暖化対策計画の目標(2021年10月)
59
主要な目標及びその他目標の足元の動向
補足⑦:10年で20兆円規模の政府によるGX投資の推進(GX経済移行債による投資促進策)
60
令和7年度の政策テーマに関する主な動き
時期
出来事
2025年5月28日
「脱炭素成長型経済構造への円滑な移行の推進に関する法律及び資源の有効な利用の促進に関する法律の一部を改正する法律案」成立
2025年10月17日
第3回アジア・ゼロエミッション共同体(AZEC)閣僚会合
2025年10月26日
第3回アジア・ゼロエミッション共同体(AZEC)首脳会合
2025年12月22日
第16回GX実行会議で「分野別投資戦略」を改定
「GX戦略地域」中間とりまとめ
2025年12月23日
~2026年2月13日
GX戦略地域制度の選定に関する公募
2026年1月23日
クライメート・トランジション・ボンドの資金充当レポート(令和5年度・6年度分)、インパクトレポート(令和5年度分)を策定
2026年3月6日
循環経済(サーキュラーエコノミー)に関する関係閣僚会議(第3回)
「循環経済行動計画」取りまとめに向けた官房長官指示
2026年4月1日
改正後の「資源有効利用促進法」施行
2026年4月21日
循環経済(サーキュラーエコノミー)に関する関係閣僚会議(第4回)
「循環経済行動計画」取りまとめ
2026年4月24日
GX戦略地域制度の有望地域(1次審査通過地域)を選定
61
主な関連施策
推進体制(主担当課室)
【GX経済移行債の発行、トランジション・ファイナンスを通じた官民GX投資の推進】
・2023年度から10年間で、20兆円規模のGX経済移行債の発行を通じた政府支援を実施。
・トランジション・ボンド/ローンの調達額増や国際認証を通じたトランジション・ファイナンスの推進。
・GX推進機構による債務保証や出資の金融支援を通じたブレンデッド・ファイナンスを推進。
・GI基金を通じた、企業による革新的技術の研究開発から実証及び社会実装に向けた取組への支援を実施。
【脱炭素価値の需要開拓】
・成長志向型カーボンプライシング構想の具体化:より炭素排出の少ない形で生産された製品の付加価値を向上すべく、化石燃料賦
課金、排出権取引の有償オークションの導入に向けた具体的検討(法改正含む)。
・カーボン・クレジット市場の活性化(Jクレジット累積認証量の拡大等)。
環境金融室、脱炭素成長型経済構造
移行投資促進課、エネルギー・環境
イノベーション戦略室
【脱炭素に向けた産業界の取組の推進】
・GXリーグの段階的発展(参加企業数の拡大及び参加企業によるコミットメントの強化)
・エネルギー利用に係る環境負荷を低減させる事業適応計画の認定及び税制等による関連投資支援
・カーボンフットプリントの算定・表示・公表の推進(CFPレポートの作成及び公共調達への反映に関する検討)
・GX価値の見える化や評価基準の国際標準化等に向けた検討。
環境経済室、GX推進企画室
【国際ルール形成等】
・二国間クレジット制度(JCM)等を通じた国際協力の拡大
・COPやAPEC等の国際会議やAZEC等の国際枠組みを活用した、温暖化対策に係る日本の貢献(海外の産業脱炭素化及びそれを通じ
た削減貢献、技術協力及び日本の技術発信、適応ビジネスの海外展開等)に係る案件の組成及び発信
地球環境対策室
【成長志向型の資源自律経済の確立】
・「サーキュラーパートナーズ(CPs)」において、製品・素材ごとの課題の抽出、資源循環のロードマップの策定などに向けた議論
・トレーサビリティ確保のためのデータ流通を促す情報流通プラットフォームの検討・構築
・地域特性を踏まえた地域循環モデルの構築支援 ・国際連携の促進、国際標準の策定に向けた議論
・「資源循環経済小委員会」において、改正資源法の制度運用に関してヒアリング等を実施。
資源循環経済課
環境経済室、GX推進企画室
関連する予算、税制等の全体像
【令和7年度補正予算】約4,374億円※GX投資促進等を目的とした他局執行予算を含む
【令和8年当初予算】約9,923億円※GX投資促進等を目的とした他局執行予算を含む
62
参考資料
63
EBPMとは
⚫ EBPM(Evidence Based Policy Making:証拠に基づく政策立案)とは、政策立案を断片的なエピソードに頼るの
ではなく、政策目的を明確化した上で、合理的根拠(エビデンス)に基づくものとすることである。(*1)
EBPM(Evidence-Based Policy Making:証拠に基づく政策立案)とは、
① 政策目的を明確化 させ、
② その目的達成のため本当に効果が上がる政策手段は何かなど、政策手段と目的の論理的なつながり(ロジック)を
明確にし、
③ このつながりの裏付けとなるようなデータ等のエビデンス(根拠)を可能な限り求め、「政策の基本的な枠組み」
を明確にする取組(*2)です。
機動的で柔軟な行政への転換に向けて、特に求められるのがEBPMです。
エビデンスを見たり作ったりしながら、より効果的な政策手段に組み換え、最善の政策を選択していきます。
EBPM実践前
EBPM実践後
実行
実行
立案
評価
改善
立案
エビ
デンス
評価
改善
(*1) 出典:内閣府 EBPMガイドブック
(*2) 出典:内閣官房行政改革推進本部事務局『行政事業レビューシート作成ガイドブック~EBPMの手法を用いた行政事業レビューの効果的な実施に向けて~ Ver.1.2』
64
大規模事業EBPM対象事業
•
※公開している効果検証シナリオ(METIHP)
現在、大規模事業EBPM対象事業は合計14事業(※EBPMアクションプランで対応する半導体を除く)。
No.
事業名
事業類型
補助対象者数
予算年度(対象初年度)
1
グリーンイノベーション基金事業
研究開発
中
2020年度第3次補正予算
2
先端半導体の製造基盤整備
※EBPMアクションプランで対応
設備投資
研究開発等
少
2021年度補正予算
3
バイオものづくり革命推進事業
研究開発
中
2022年度補正予算
4
グローバルサウス未来志向型共創等事業
実証
中
2023年度補正予算
5
宇宙戦略基金事業
研究開発
中
2023年度補正予算
6
中堅等大規模成長投資補助金
設備投資
多
2023年度補正予算
7
中小企業省力化投資補助事業
設備投資
多
2023年度補正予算
8
ポスト5G情報通信システム基盤強化研究開発事業
(量子コンピュータの産業化に向けた開発の加速事業)
研究開発
中
2024年度補正予算
9
中小企業生産性革命推進事業(中小企業成長加速化補助金)
設備投資
多
2024年度補正予算
10
クリーンエネルギー自動車の普及促進に向けた充電・充てんインフラ事業
設備投資
多
2024年度補正予算
11
鉱物サプライチェーン多角化・安定化事業
その他
少
2024年度補正予算
12
コンテンツ産業成長投資支援事業
その他
中
2025年度補正予算
13
経済安全保障の確保に資するサプライチェーンの強靱化事業(永久磁石)
設備投資
少
2025年度補正予算
14
既存賃貸集合住宅の省エネ化支援事業
設備投資
多
2025年度補正予算
15
AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業
研究開発
少
2026年度当初予算
65
資料8
2026 年 8 月 4 日
株式会社三井住友銀行
取締役(代表取締役)兼副頭取執行役員
工藤 禎子
意見書
我が国経済・産業が、持続的かつ自律的な成⾧を実現していく上で、重要と考えられる視点について、4 点コメ
ントいたします。
1. デジタル赤字の縮小と国内デジタル産業基盤の強化
我が国の持続的な成⾧には、デジタル赤字の縮小に向け、国内で付加価値を創出し、その収益を
国内に還流させるデジタル産業基盤の構築・強化が重要です。
補助金によるデジタルサービスの利用促進に偏ることなく、データ利活用に関するルール、知的財産制
度、標準化等の環境整備を一体的に進め、自律的な国内デジタル産業基盤の確立を目指していた
だきたいと考えます。特に、製造業などの我が国が強みを有する分野では、現場に蓄積されたノウハウ
をデータ基盤として取り込み、競争力と稼ぐ力に転換する仕組みづくりが必要です。
2. 国内産業基盤の確保に向けた外交・通商面での取組強化
経済安全保障の観点から、国内産業基盤として確保すべき分野については、政府の環境整備を通
じた国内投資・国内回帰の促進が重要です。一方で、エネルギー・鉱物資源も含め、国内のみでの
確保が難しく、同志国に頼らなければならない産業分野もあるはずです。通商戦略 2026 でも示され
た各地の特性に応じた地域戦略の実現に向けて、政府には、外交・通商面での一層の取組を期待
します。
3. 産業基盤を支えるエネルギー供給力の強化と自律性の確保
AI やデータセンターをはじめとする今後の経済成⾧を牽引する分野は、大量かつ安定的な電力供給
を前提としています。我が国の持続的な成⾧には、安定性と自律性を備えたエネルギー供給体制の
確立が必要です。
短期的には、今後数年で本格化するデータセンター等の電力需要に対応することが急務です。脱炭
素との整合性に配慮しつつ、既設火力を最大限活用するなど迅速に対応を進めると共に、需要側に
おける省エネや電力利用の効率化を促進する施策も重要です。
中⾧期的には、エネルギー安全保障と脱炭素を同時に実現する観点から、再生可能エネルギーの導
入拡大や原子力発電所の新設・リプレースに加えて、水素・アンモニア・バイオ燃料導入やフュージョン
エネルギー等の革新技術の開発・実装を推進する必要があります。発電事業者が予見可能性を持っ
て投資判断できるよう、事業環境や費用負担の在り方について、具体的かつ継続的な議論を進めて
いただきたいと考えます。
4. 成⾧と財政規律の両立
会議資料に記載の通り、我が国が世界有数のアセット保有国であることに着目し、金融資産、人材、
技術、知的財産等の国内アセットの潜在力を最大限に引き出し、持続的成⾧を目指す方針に賛同
します。
一方、先人が築いてきた多くのアセットも、仮に財政運営に対する市場の信認が損われれば、金利上
昇等を通じ価値を毀損する可能性があります。従って、持続的な成⾧を実現するためには、成⾧投
資と財政規律を両立させることが不可欠です。
財政支出の拡大に偏らず、規制改革、人材育成や労働市場改革、共通データ基盤の整備等を通
じて民間の自律的な投資を促すことを、成⾧戦略の中心に位置付けていただきたいと考えます。
以上
2
資料9
参考資料1
産業構造審議会
活動報告書
令和8年8月4日
目
次
Ⅰ活動概要
現在の組織 ……………………………………………………………………3
開催状況 ………………………………………………………………………3
答申・報告書等 ………………………………………………………………3
Ⅱ 組織の変更
組織図 …………………………………………………………………………5
Ⅲ 答申・報告書等
審査品質管理小委員会…………………………………………………………7
地域経済産業分科会……………………………………………………………8
通商・貿易分科会………………………………………………………………10
不公正貿易政策・措置調査小委員会…………………………………………11
イノベーション小委員会………………………………………………………12
伝統的工芸品指定小委員会……………………………………………………13
次世代半導体等小委員会………………………………………………………14
液化石油ガス小委員会…………………………………………………………15
電力安全小委員会………………………………………………………………16
経済産業政策新機軸部会………………………………………………………18
事業再構築小委員会……………………………………………………………20
価値創造経営小委員会…………………………………………………………21
1
I
活動概要
2
活動概要
本活動報告書は、令和7年7月から令和8年6月までの産業構造審議会にお
ける活動を取りまとめたものである。
活動報告書は、令和8年7月1日以降の組織図に合わせて記載している。
現在の組織
産業構造審議会は令和7年7月から令和8年6月にかけて、1つの小委員会
を設置、1つの小委員会を廃止し、7つのワーキンググループを新設、3つのワ
ーキンググループを廃止し、令和年8年6月末現在、3の部会、7 の分科会、44
の小委員会、28 のワーキンググループによって構成されている。
開催状況
令和7年7月から令和8年6月にかけて、総会1回、部会5回、分科会 10 回、
小委員会 79 回、ワーキンググループ 68 回、総計 168 回開催しており、開催
状況・議事要旨を、経済産業省のホームページにおいて公開している。
答申・報告書等
令和7年7月から令和8年6月にかけて、総計 14 件の答申・報告書等を取り
まとめており、経済産業省のホームページにおいて公開している。
3
Ⅱ
組織の変遷
4
産業構造審議会
知的財産分科会
弁理士制度小委員会
特許制度小委員会
審査基準専門委員会WG
商標制度小委員会
商標審査基準WG
意匠制度小委員会
意匠審査基準WG
審査品質管理小委員会
財政点検小委員会
不正競争防止小委員会
外国公務員贈賄に関するWG
地域経済産業分科会
工場立地法検討小委員会
工業用水道政策小委員会
工業用水道事業の経営基盤強化等に向けたWG
地域生活維持政策小委員会
通商・貿易分科会
不公正貿易政策・措置調査小委員会
特殊貿易措置小委員会
安全保障貿易管理小委員会
イノベーション・環境分科会
イノベーション小委員会
評価WG
産業競争力・研究力中核大学群に関するWG
知的基盤整備特別小委員会
地球環境小委員会
鉄鋼WG
化学・非鉄金属WG
自動車・自動車部品・自動車車体WG
製紙・板硝子・セメント等WG
電子・電機・産業機械等WG
流通・サービスWG
資源・エネルギーWG
中長期地球温暖化対策検討WG
資源循環経済小委員会
設計認定基準WG
脱炭素化再生資源利用WG
指定再資源化製品WG
CEコマースWG
プラスチック資源循環戦略WG
容器包装リサイクルWG
自動車リサイクルWG
電気・電子機器リサイクルWG
小型家電WG
太陽光発電WG
産業環境対策小委員会
排出量取引制度小委員会
製造業ベンチマーク検討WG
発電ベンチマーク検討WG
グリーントランスフォーメーション推進小委員会
製造産業分科会
鉱業小委員会
航空機産業小委員会
宇宙産業小委員会
車両競技小委員会
繊維産業小委員会
商務流通情報分科会
次世代半導体小委員会
情報経済小委員会
IT利活用ビジネスに関するルール整備WG
IT人材WG
試験WG
分散戦略WG
バイオ小委員会
個人遺伝情報保護WG
生命科学・医学系研究に関する倫理指針に係る
個人遺伝情報保護WG
バイオものづくり革命推進WG
バイオ利用評価WG
バイオレメディエーションWG
割賦販売小委員会
流通小委員会
教育イノベーション小委員会
学びの探究化・STEAM化WG
商品先物取引小委員会
学びの自律化・個別最適化WG
伝統的工芸品指定小委員会
保安・消費生活用品安全分科会
産業保安基本制度小委員会
高圧ガス小委員会
ガス安全小委員会
ガスシステム改革保安対策WG
ガス技術審査WG
液化石油ガス小委員会
電力安全小委員会
新エネルギー発電設備事故対応・構造強度WG
電気保安制度WG
電気設備自然災害等対策WG
火薬小委員会
火工品検討WG
特則検討WG
製品安全小委員会
電気用品整合規格検討WG
化学物質政策小委員会
フロン類等対策WG
制度構築WG
水素保安小委員会
二酸化炭素貯留事業等安全小委員会
5
CCS事業技術基準検討WG
Ⅲ
答申・報告書等
6
知的財産分科会
「令和7年度審査品質管理小委員会報告書」
審査品質管理小委員会(令和8年3月)
報告書の概要
令和7年度の特許庁の審査品質管理の実施体制及び実施状況について評価し、改善点についての
検討を行った結果を報告書として取りまとめた。
(1)特許庁における審査品質管理の取組の概要
特許庁における審査品質管理の取組の概要をまとめた。
(2)審査品質管理の実施体制・実施状況に関する評価結果
審査品質管理の実施体制・実施状況に関する評価を、本小委員会で策定した「審査品質管理
に関する評価項目及び評価基準」に基づいて行い、その結果を取りまとめた。
(3)審査品質管理の実施体制・実施状況に関する改善提言
審査品質管理の実施体制・実施状況に関する評価を通じて得られた、審査品質管理の実施体
制・実施状況に関して改善が期待される事項について審議し、本小委員会の改善提言として
取りまとめた。
7
地域経済産業分科会
「産業構造審議会 地域経済産業分科会
立地拡大に向けて―」
地域経済産業分科会(令和8年1月)
報告書
―産業用地の確保促進等を通じた国内投資・
報告書の概要
産業構造審議会 地域経済産業分科会は、令和7年6月から 12 月の間の半年をかけて、地方創
生の取り組みを踏まえた地域経済産業政策の方向性、特に、国内投資・立地拡大に向けた産業用地
の確保に関する課題を中心に議論を行った。産業用地確保の促進に向けて、関係法令の改正も視野
に検討を進めることとされていたところ、分科会での議論を踏まえ、今後講ずべき措置に関して、
提言をとりまとめたもの。
1.本報告書の背景と現状認識
(1)国内投資に関する動向
(2)産業立地に関する動向
① 産業用地の動向
② 産業団地の動向
③ 立地ニーズの変化に応じた動向
2.産業立地に関わる制度・政策動向
(1)地域未来投資促進法
(2)工場立地法
(3)工業用水道事業法
(4)GX 産業立地に関する動向
(5)産業クラスター形成に関する動向
3.検討の方向性
(1)産業用地の確保促進
① 既存工場の拡張
② 空き産業用地の活用
③ 工場遊休地の活用
④ 新規産業用地の造成
(ⅰ)産業団地造成ノウハウや資金の不足
(ⅱ)官民連携の促進に向けた課題
(ⅲ)土地利用調整にかかる課題
(2)産業集積の形成に向けたインフラの整備等
8
「地域生活維持政策小委員会中間報告 エッセンシャルサービス産業政策
ービスの供給の持続性確保に向けた制度検討―」
―エッセンシャルサ
地域生活維持政策小委員会(令和7年 12 月)
報告書の概要
地域生活維持政策小委員会では令和7年 10 月から、我が国の中長期的な経済成長の観点からエッ
センシャルサービスの意義を検証するとともに、先進的な事業者の取組を参考にしながら、エッセ
ンシャルサービスの持続性確保に向けた施策の検討を進めてきた。これまでの議論の結果を踏ま
え、一定の政策の方向性について取りまとめを行った。
1.ES を巡る背景・問題の所在
(1)人口動態の推移・見通し
(2)生活に不可欠なサービスに関する調査結果
(3)地方公共団体(市町村)の問題意識
2.エッセンシャルサービス産業政策の意義
(1)ES 産業政策の射程
(2)ES 喪失のマクロ経済全体への影響
3.ES 供給の持続性確保のための方策
(1)事業の採算性向上
(2)多様な主体の参画
4.制度的措置の方向性
(1)対象とすべき ES の範囲
(2)ES 供給事業の社会的認知の向上
(3)資金供給の円滑化のための金融支援
(4)多様な主体の参画の促進
(5)関係府省庁との連携
5.今後の政策検討について
9
通商・貿易分科会
「通商戦略 2026」
通商・貿易分科会(令和 8 年6月)
戦略の概要
世界単一市場を目指す新自由主義の時代から、分断が進みうる国家関与・安全保障が重視される
時代にシフトする中でも、
「信頼できる経済パートナーで在り続ける」と共に、
「世界の課題解決を
通じて日本の世界における付加価値を最大化」することを目的とした通商戦略の目標を引き続き追
求し、日本と世界の共栄に向け、FOIP(Free and Open Indo-Pacific:自由で開かれたインド太平
洋)の実現や成長戦略に貢献することを目的とし、通商戦略 2026 を取りまとめた。
対応の大きな方向性は以下の 3 点。
対応の方向性
1. 我が国は「信頼できる経済パートナー」で在り続け、多極化する世界を連結する国として、
足下の米中への対応等を行いつつ、自由貿易と法の支配(ルールベース)の取組を進める「ハ
イブリッドな通商戦略」を推進する。
2. AZEC(Asia Zero Emission Community:アジア・ゼロエミッション共同体)そして POWERR
Asia(パワー・アジア:アジア・エネルギー・資源供給力強靱化パートナーシップ)を活用
して、経済的威圧に屈することなく安定的なエネルギー市場を望む中東及びアジアの双方を
我が国がつなぎ、産油国と消費国が協力してエネルギー需給の強靱性を高める新たなサプラ
イチェーンを築き、原油等の備蓄を含むルール作りを主導することなどを通して、大国を含
めて真に自由で互恵的な「信頼できる経済圏」の構築を目指し、「グローバルな危機管理投
資・成長投資」を加速する。
3. FOIP の進化を具現化する鍵の一つである、グローバルサウスとの連携強化については、地
域戦略や成長戦略 17 分野の官民投資ロードマップとも連動しながら、(1)プロジェクトの
事業化、
(2)事業者・実施国の裾野拡大、
(3)事業の横展開を図りつつ、これらの基礎とな
る(4)グローバルサウス諸国とのアカデミア連携による共通知識基盤の創出を目指す。
10
「2026 年版不公正貿易報告書」
不公正貿易政策・措置調査小委員会(令和8年6月)
報告書の概要
世界貿易機関(WTO)協定をはじめとする国際ルールに照らして、我が国の主要貿易相手国・地
域が採用している貿易政策・措置の問題点を明らかにし、撤廃や改善を促すことを主たる目的とし
ている。
(1)第一部
第一部においては、22 ヶ国・地域の貿易政策や措置を取り上げ、問題点の改善に向けての政府
の取組や最近の動向についてまとめている。なお、2026 年版では、新規案件として以下7件の政
策・措置を指摘している。
①
②
③
④
⑤
⑥
⑦
ベトナム:外国資本の小売業に対する経済需要審査(ENT)
インドネシア:オーディオ機器等の強制規格
インドネシア:綿織物に対するセーフガード
EU:鉄鋼製品に対する関税引き上げ措置
EU:日本製冷延鋼板に対する AD 調査
カナダ:鉄鋼製品に対する関税引き上げ措置
トルコ:乗用車に対する関税引き上げ措置
(2)第二部
第二部においては、第一部で挙げた問題点の指摘の根拠となる WTO 協定と主要ケースに関する
解説を行っている。なお、2026 年版の第二部では、以下7件の特集記事を記載している。
① 企業のサプライチェーンと人権・環境問題
② 現在の通商秩序と GATT28 条譲許再交渉
③ 「迂回」と通商ルール
④ 過剰生産能力問題を巡る現状と対応~公平な競争条件(LPF)の確保に向けて~
⑤ EU の外国補助金規則を巡る動向
⑥ WTO 上級委員会を巡る動向
⑦ 貿易関連の気候変動対策措置(TrCMs)を巡る最近の議論と日本の取組
(3)第三部
第三部においては、WTO 協定を補完する新たな国際ルールとして、経済連携協定及び投資協定
について、体系的な解説を行っている。
11
イノベーション・環境分科会
新技術立国の実現に向けて イノベーション小委員会 中間とりまとめ
イノベーション小委員会(令和8年5月)
中間とりまとめの概要
我が国は優れた科学技術を有しているものの、研究開発の成果が十分に社会実装と結びつか
ず、産業競争力や国際競争力の低下につながっている。このような課題に対し、官公庁調達、国
際展開支援、人材育成、研究開発、産学連携、国際標準化といった多角的な観点からの総合的な
支援により、国際競争力を強化し経済成長を進めることが重要。そこで、「技術で勝ってビジネス
でも勝つ」べく、基礎研究を含めた科学技術研究の基盤を強化し、イノベーションを通じた経済
成長や国際的地位の確保を達成することを目指した新技術立国を打ち出し、提言として中間とり
まとめ~新技術立国の実現に向けて~を発表した。
ポイント
(1) 防衛調達を含む官公庁調達、新たな需要・市場創出
防衛調達を含めた官公庁調達を活用し、迅速な初期導入・実証・運用を一体的に進めることに
より、需要を創出し、先端技術の社会実装と市場形成を促進する。また、規制改革、標準化の戦
略的活用により、スタートアップを含めた企業が国内での社会実装を基点として海外市場も取り
込みながら成長できる、持続的なイノベーション・エコシステムの構築を図る。
(2) スタートアップ・ファイナンス整備
フェーズに応じた大規模な成長資金の供給、グロースしていくための戦略構築・実施の支援
等、グローバルにスケールするスタートアップを創出するためのエコシステムを構築する。
(3) 研究開発法人等の技術シーズの徹底した社会実装
国立研究開発法人は、高度な研究開発力とともに有望な技術シーズを数多く有しており、これ
らの技術シーズの徹底した社会実装を図るとともに、研究開発基盤の更なる強化を図る。
(4) 産業競争力・研究力中核大学群の形成
優れた科学技術力と、それを担う科学技術人材の力の抜本強化が、新技術立国の実現に不可
欠。新技術立国の核となる、高い研究力を有する、産業競争力・研究力中核大学群を新たに形成
する。また、必要な経営改革・ガバナンス体制の強化を前提に、柔軟な経営を実現するための制
度環境整備等を実施するとともに、多様な科学技術人材の育成・確保、各教育段階での人材育
成、制度・システム改革を推進する。
(5) 我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
昨今の国際情勢も踏まえ、我が国の技術力強化やイノベーション創出に繋がるエコシステム構
築が不可欠であり、戦略的科学技術外交を推進し、外交面で取組を後押しする。また、取組を進
める上で、首脳会談等の外交機会や在外公館ネットワーク、バイ・マルチの ODA 等の外交ツー
ルの戦略的な活用を強化するとともに、外務省と関係省庁にて取組・スキームについて有機的に
連携を行う。
12
商務流通情報分科会
「伝統的工芸品の指定に係る答申について」
伝統的工芸品指定小委員会(令和7年9月)
答申の概要
伝統的工芸品産業の振興に関する法律に基づく伝統的工芸品の指定品目に「東京手彫り印章(と
うきょうてぼりいんしょう」を追加することについて了承した。
「東京手彫り印章」(東京印章協同組合)
文字のデザイン・印面調整・字入れ・荒彫から仕上げまで全工程が手作業で作製する印章であり、
技術・技法は江戸時代から引き継がれている。
寛永元年(1624 年)に職人が京都南条通りから江戸に移住し将軍や幕府、大名などの印を作製して
いた。こうした職人は「御印判師」と呼ばれ、時代が下ると商店での契約や庶民に至るまで印章が
使われるようになり、印鑑登録により人別管理に利用されるようになった。
現在も伝統的な技法が継承されており、95 事業者、103 名の従事者がいる。
本工芸品の指定により、伝統的工芸品は 244 品目となった。
13
「選定事業者の選定に係る答申について」
次世代半導体等小委員会(令和7年 11 月)
答申の概要
情報処理の促進に関する法律(昭和 45 年法律第 90 号)では、経済産業大臣が同法に基づき指定
高速情報処理用半導体の生産施設の設置並びに指定高速情報処理用半導体の試作及び需要の開拓
その他の指定高速情報処理用半導体の生産を安定的に行うために必要な取組を最も適切に実施す
ることができると認められる者を選定するに当たっては、公募を行うとともに、必要と認めるとき
は産業構造審議会の意見を聴取することとされている。
令和7年9月3日から同年 10 月2日にかけて当該公募を実施したところ、Rapidus 株式会社から
応募があったことから、経済産業大臣から産業構造審議会に対して諮問がなされ、産業構造審議会
会長から商務流通情報分科会に付託がなされた。
上記を受けて、商務流通情報分科会の下部組織である次世代半導体等小委員会(大橋弘委員長(東
京大学 教授))において以下の審議が行われ、Rapidus 株式会社を選定事業者としての選定するこ
とが適当と考えられる旨の答申がなされた。
審議内容は下記のとおり。
・Rapidus 株式会社から提出のあった実施計画について、告示に規定する公募実施指針における基
準に照らして審査を行った結果、各基準に適合するものと認められるところ、同社を選定事業者
としての選定することが適当と考える。
・その際、審査結果を踏まえ、選定事業者に対し、政府・IPA の議決権や黄金株等の事項について
実施計画への反映を求めるとともに、政府・IPA に対し、実施計画の進捗状況をモニタリングす
ることを求める。
14
保安・消費生活用製品安全分科会
「ガス安全高度化計画 2030(2026 年3月改訂版)」
ガス安全小委員会(令和8年3月)
計画の概要
産業構造審議会保安・消費生活用製品安全分科会ガス安全小委員会では、2030 年を目標とした
ガスの保安対策の方向性を示す「ガス安全高度化計画 2030」を 2021 年4月に定めており、その策
定から5年が経過することを受け、本計画の中間評価及び必要な計画の見直しについて検討を行
い、本計画を改訂した。
(1)中間評価について
ガス安全高度化計画 2030 に基づくこれまでの取組は一定の有効性があったものと認められ
た。
引き続き、同計画の安全高度化目標である 2030 年の死亡事故ゼロに向けて、これまでの取
組を継続するとともに、死亡事故が発生した項目(供給段階・消費段階)を中心に安全高度化
目標の達成に向けた実行計画(アクションプラン)を追加することとした。
(2)主な改訂の内容について
・ 死亡事故を踏まえた他工事事故・自社工事事故対策の更なる強化
・ 一般・業務用需要家への事故防止に向けた周知・啓発の取組強化
・ 災害時連携計画に基づいた取組、圧力上昇事故への対応の強化等
・ 保安人材育成の取組をより一層強化する観点から、更なる情報発信の充実及び優良事例の
横展開の促進、並びに認定高度保安実施事業者制度や大臣特認制度に基づくスマート保安の
活用の推進
15
「液化石油ガス安全高度化計画 2030(2026 年3月改訂版)」
液化石油ガス小委員会(令和8年3月)
計画の概要
産業構造審議会保安・消費生活用製品安全分科会液化石油ガス小委員会では、2030 年を目標と
した液化石油ガスの保安対策の方向性を示す「液化石油ガス安全高度化計画 2030」を 2021 年4月
に定めており、その策定から5年が経過することを受け、本計画の中間評価及び必要な計画の見直
しについて検討を行い、本計画を改訂した。
(1)中間評価について
液化石油ガス安全高度化計画 2030 に基づくこれまでの取組は一定の有効性があったものと
認められた。
引き続き、同計画の安全高度化目標である 2030 年の死亡事故ゼロに向けて、これまでの取
組を継続。加えて、指標を上回る項目(質量販売における傷害事故、消費者及びその他起因に
よる傷害事故、業務用施設での傷害事故)を中心に安全高度化目標の達成に向けた実行計画(ア
クションプラン)を追加することとした。
(2)主な改訂の内容について
・ 2030 年までの期間において想定される環境変化での感染症対策の位置づけ変更
・ アクションプランにおける質量販売に係る事故防止対策の位置付けの見直し
・ CO 中毒事故防止対策として、動画共有サービスの活用について追記
・ 質量販売緊急時対応講習の周知の強化について追記
・ 質量販売緊急時対応講習における実技講習の導入の検討について追記
・ 他工事事故防止対策として、取組強化(広報・周知、表示活用等)や関係省庁等と連携し
た SNS 発信の追記
16
「太陽電池発電設備等の発電設備を巡る保安上の課題と対応の方向性に係る取りまとめ」
電力安全小委員会(令和8年3月)
報告書の概要
2010 年代から、太陽電池発電設備をはじめとする再生可能エネルギーの導入が急速に拡大し、
設置者や設置形態の多様化が進んだ。そうした中、太陽電池発電設備の事故件数も増加し、発電設
備の事故件数の中で、太陽電池発電設備の事故件数が最も多い状態にある。また、「第7次エネル
ギー基本計画」においては、太陽電池発電設備が更に増加する見通しであり、太陽電池発電設備の
電気事故防止に向けた対策は喫緊の課題である。
産業構造審議会 保安・消費生活用製品安全分科会 電力安全小委員会では、主に太陽電池発電設
備及び風力発電設備に関する保安上の課題と対応の方向性について、4回の審議を経て、取りまと
めを行った。
報告書においては、こうした太陽電池発電設備を巡る足下の状況を踏まえ、①パワーコンディシ
ョナー(PCS)の事故防止等に関する対応の方向性、②太陽電池発電設備の構造安全性の確保に関
する対応の方向性、③設置者による保安力向上に関する対応の方向性を中心に取りまとめた。
なお、将来に目を転ずると、2000 年代に導入が本格化した風力発電設備の高経年化が進行する
とともに、第7次エネルギー基本計画では、ペロブスカイト太陽電池や洋上風力といった従来の発
電設備とは異なる新しい技術の導入拡大が見込まれている。今後、高経年化設備の管理方法等の検
討や新たな技術の特性を踏まえた安全確保のあり方について検討を深めていくことが重要である。
国、設置者等は、電気事故の状況を把握し適切に対応するとともに、新しい技術の台頭を見据え、
電気保安の維持・向上に不断に取り組んでいくことが期待される。
17
経済産業政策新機軸部会
「経済産業政策新機軸部会第5次中間整理」
経済産業政策新機軸部会(令和8年6月)
中間整理の概要
⚫ 令和3年以来、
「経済産業政策の新機軸」として、官が主導する伝統的産業政策でも、官が民を
邪魔しないことに徹する新自由主義的政策でもない、社会・経済課題解決に向けて、官も民も
一歩前に出て、あらゆる政策を総動員するアプローチで産業政策を強化する姿勢に転換。
⚫ 具体的には、①「ミッション志向の産業政策(8分野)」と「社会基盤(OS)の組換え(4分
野)」という枠組みの下で、少なくとも5~10 年といった中長期的に継続させ、②大規模・長
⚫
⚫
⚫
⚫
期・計画的に、予算・税制・規制・標準化等のあらゆる政策を総動員することで、
「国内投資の
拡大、イノベーションの加速、国民の所得向上」の3つの好循環を実現すべく検討を進めてき
た。令和3年 11 月以来、計 31 回の部会を開催し、令和8年6月には第5次中間整理をとりま
とめた。
第5次中間整理では、8ミッション・4OS の枠組みに基づくこれまでの新機軸の経済産業政
策を継続させていくことを前提に、第4次中間整理で定量的に示した 2040 年のマクロ経済・
産業構造の絵姿を実現するにあたっての本質的な課題を、新機軸部会や関連する有識者会
議・研究会における議論を通して一層具体化した。
このような第5次中間整理での検討内容は、高市内閣の下で検討が進められている日本成長
戦略会議での議論の一部となっている。日本成長戦略は、官民連携した「危機管理投資」「成
長投資」を拡大することを通じて、世界共通の課題解決に資する製品等を開発し国内外に提
供することを目指しており、社会課題解決を成長のエンジンとする新機軸の経済産業政策と
も軌を一にするもの。
日本成長戦略においては、日本の産業構造が抱える課題を解決するとともに、グローバル市
場から付加価値を獲得できる「勝ち筋」を見出し得る産業分野として、17 の戦略分野を選
定。本中間整理では、各分野における「主要な製品・技術等」ごとに策定する「官民投資ロ
ードマップ」の議論の前提として、「内外一体のグローバル産業戦略に関する有識者会議」に
おける議論をもとに、17 分野を含めたグローバル競争型産業における「5 類型の勝ち筋」を
提示した。「5 類型の勝ち筋」では、17 分野に含まれる産業毎の「ビジネス・エコノミクス」
をもとに、スケールで勝つ「グローバルスケーラー型」や特定の機能レイヤーを握って勝つ
「レイヤーマスター型」等、グローバル産業の勝ち筋を5つに類型化して、必要な官民の取
り組みを整理した。
加えて、17 分野で先行して行われる官民の投資・挑戦を他分野も含めて拡大しマクロ経済の
成長につなげていくために、日本成長戦略では8つの分野横断的課題を設定。このうち、他
の分野横断的課題の結節点としての役割も担う「新技術立国・競争力強化」の実現に向けた
課題と政策の方向性については新機軸部会で議論することとなっているため、これまで新機
軸部会において OS として議論を重ねてきた政策アジェンダを拡張する形で整理した。とりわ
け、AI が経済社会に与えるインパクトは甚大であり、あらゆる OS は AI を中心に置いた形で
再構築する必要がある。そうした観点も踏まえ、以下3つの方向性で課題と政策の方向性を
整理・検討した。(このうち、「③-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実
18
現」に関する政策の方向性については、イノベーション小委員会にて別途議論の上、とりま
とめを実施。)
⚫
①あらゆる分野の産業競争力強化のカギとなる AX の推進
①-1 地方も出発点とした AX による産業構造・就業構造転換
①-2 AX 実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
②「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
③新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
③-1「技術で勝ってビジネスでも勝つ」、新技術立国の実現
③-2 グローバル市場の獲得・経済安全保障の強化
更に、国内投資・賃上げ・消費の好循環のミッシングピースである消費活性化のあり方につい
て現時点の仮説を提示した。また、経済産業省若手有志による新政策立案プログラム「PIVOT」
の一環として行われた検討等を踏まえ、テクノロジーの進展等を見据えた中長期の経済社会の
あり方について現時点での仮説を提示した。
19
「産業構造審議会 経済産業政策新機軸部会
ググループ 取りまとめ」
事業再構築小委員会
早期事業再生検討ワーキン
早期事業再生検討ワーキンググループ(令和8年3月)
取りまとめの概要
「円滑な事業再生を図るための事業者の金融機関等に対する債務の調整の手続等に関する法律」
(早期事業再生法)が第 217 回国会に提出され、国会での審議を経て令和7年6月6日に成立し、
同年6月 13 日に公布された。本法は、令和8年 12 月 11 日から施行される予定で、その施行に向
けては、本法に基づく省令、告示等において制度詳細等を定め、併せて法令の解釈等を示した Q&A
を示す必要がある。そこで、令和7年9月に、産業構造審議会経済産業政策新機軸部会事業再構築
小委員会の下に、
「早期事業再生検討ワーキンググループ」を設置し、令和7年 10 月から令和8年
2月にかけて、同 WG を5回開催し、事業再生に携わる実務家を中心に制度の詳細や運用に関する
論点について議論の上、令和8年3月に以下の内容に関する取りまとめを行った。
1.手続に関する主体について
①申請主体となる事業者
②対象債権者(金融機関等の範囲、貸付債権等の範囲)
③指定確認調査機関
2.早期事業再生法の手続について
①手続開始時の確認
②一時停止要請
③弁済禁止とその例外
④対象債権者会議
⑤従業員から協力を得るための措置
⑥資産評定
⑦権利変更議案・早期事業再生計画
⑧対象債権者集会までの手続
⑨議決権の額の算定
3.早期事業再生法における特例について
社債・プレ DIP ファイナンスの事業再生・事業継続上の不可欠性の確認
20
「成長投資ガイダンス(案)―価値創造の拡大を通じた企業の持続的成長に向けて―」
価値創造経営小委員会(令和8年5月)
成長投資ガイダンス(案)の概要
産業構造審議会経済産業政策新機軸部会の下に、「価値創造経営小委員会」を設置し、令和7年
7月から令和8年6月までの間に小委員会を5回開催。企業の持続的成長と中長期的な企業価値
向上を成長投資の観点から具体化・実装へとつなげ、ひいては日本全体としての価値創造の水準
を引き上げていくための、共通基盤の提示を目的とした実務指針である「成長投資ガイダンス
(案)」を同年5月 27 日の小委員会にて公表、6月 12 日からパブリック・コメントを開始した。
●本ガイダンス(案)では、日本企業が、成長志向型コーポレートガバナンスへと進化するため
の方向性を示し、企業と投資家が協働して成長投資を通じた価値創造に取り組むための考え方
を提示しており、
・賃上げを含む成長投資が欧米企業と比較して相対的に低い点
・成長ステージに応じた成長投資と株主還元の適切なバランスがとれていない点
・価値毀損セグメントに対して資本が滞留している点
などを構造的課題として捉えている。
●企業に期待される対応としては、ビジネスモデルを踏まえた「成長の道筋」を構築・説明し、
商品・サービスの付加価値向上を通じた収益性の向上を図ることに加え、
・大胆な成長投資(設備投資、研究開発投資、人的資本投資)を拡大すること
・成長ステージや業績に応じた成長投資と株主還元の適切なバランスを確保すること
・ベストオーナー原則に基づく事業ポートフォリオ転換を推進すること
などを記載。
●投資家に期待される対応としては、成長に向けた時間軸を踏まえ、企業の成長ステージや事業
特性に応じた対応をすることや実質的な議決権行使を行うことなどを記載。
●政府としては、事業再編の円滑化、投資家のエンゲージメント実質化、諸外国の制度を踏まえ
た公平な市場ルール整備、社債市場の活性化・リスクマネー供給主体の多様化、成長領域への
予見可能性確保、重要技術・スタートアップエコシステム強化などに向けた取組が重要である
旨を記載。
21
資料10
資料2-①
経済産業政策新機軸部会
第5次中間整理
2026年6月
産業構造審議会 経済産業政策新機軸部会
経済産業省
【目次】
1. はじめに
――――――――――――――――――――――――――P.3
2. マクロ経済運営のあり方
―――――――――――――――――――P.6
3. グローバル競争型産業
―――――――――――――――――――P.11
4. 新技術立国・競争力強化
――――――――――――――――――P.19
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
―――――――――P.33
――――――――――――――P.36
――――――――――――――――――――――P.38
1
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
2
第5次中間整理の位置づけ
【これまでの新機軸中間整理との関係】
⚫ これまで4年間、「経済産業政策の新機軸」として、国内投資・イノベーション・所得向上の実現を目指して、ミッション志
向の産業政策(8分野)と社会基盤(OS)の組替え(4分野)を推進。
➢
8分野のミッション:「GX」、「DX」、「グローバル・経済安全保障」、「健康」、「少子化対策に資する地域の包摂的成長」、「災害レジリエンス」、
「バイオものづくり」、「資源自律経済」
➢
4分野の社会基盤(OS):「人材」、「イノベーション・スタートアップ」、「価値創造経営」、「EBPM・データ駆動型行政」
⚫ 第4次中間整理では民間の予見可能性を高めるべく、2040年のマクロ経済・産業構造の絵姿を定量的に推計。目指すべき産
業構造転換を実現するに当たっては「製造業X」、「エッセンシャルサービス」、「情報通信サービス」の3つの産業類型が
カギとなることを示した。
⚫ 第5次中間整理では、8ミッション・4OSの枠組みに基づくこれまでの新機軸の経済産業政策を継続させていくことを前
提に、こうしたマクロ経済・産業構造の絵姿を実現するに当たっての本質的な課題を新機軸部会や関連する有識者会議・研
究会における議論を通して一層具体化。その解決に向けた政策の方向性を足下の経済情勢も踏まえつつ提示し、高市内閣に
おける日本成長戦略の検討へインプットしていく。
【日本成長戦略との関係】
⚫ 日本成長戦略は官民連携した「危機管理投資」「成長投資」の拡大を通じて、世界共通の課題解決に資する製品等を開発し、
国内外に提供することを目指しており、社会課題解決を成長のエンジンとする新機軸の経済産業政策とも軌を一にするもの。
⚫ 日本成長戦略においては、日本の産業構造が抱える課題を解決するとともに、グローバル市場から付加価値を獲得できる「勝
ち筋」を見い出し得る産業分野として17の戦略分野を選定。本中間整理では、各分野における「主要な製品・技術等」ごと
に策定する「官民投資ロードマップ」の議論の前提として、17分野を含めたグローバル競争型産業における日本の勝ち筋の
方向性を提示する。
⚫ 加えて、戦略分野で先行して行われる官民の投資・挑戦を他分野も含めて拡大していくために、成長戦略では8つの分野横
断的課題を設定。このうち、他の分野横断的課題の結節点としての役割も担う「新技術立国・競争力強化」の実現に向けた
課題と政策の方向性について、新機軸部会で議論することとなっているため、これまで新機軸部会においてOSとして議論 3
を重ねてきた政策アジェンダを拡張する形で整理する。
第5次中間整理の構成
⚫ 第2章においては、足下のマクロ経済情勢を踏まえた経済産業政策の基本的考え方を整理するとともに、米国等のアカデミ
アにおける議論も踏まえながら、今後のマクロ経済運営上の課題構造について論点提起を行う。
⚫ 第3章においては、「内外一体のグローバル産業戦略に関する有識者会議」での検討も踏まえ、グローバル競争型産業が直
面する外部環境変化や産業構造変化を整理するとともに、これらを踏まえた日本の勝ち筋の方向性を提示する。
⚫ 第4章においては、 AIによるビジネスモデル転換(AX)が急務となる中、「新技術立国・競争力強化」の実現に向けて必
要となる社会・経済基盤(OS)改革に向けた課題認識と政策の方向性を整理する。
⚫ 第5章においては、国内投資・賃上げ・消費の好循環のミッシングピースである消費活性化のあり方について現時点での仮
説を検討するとともに、第6章においては経済産業省の若手有志による新政策立案プログラムPIVOTの一環として、テクノ
ロジー×未来社会チームにおいて行われた検討を踏まえ、テクノロジー進展等を見据えた中長期的な経済社会のあり方につ
いて現時点での仮説を提示する。
⚫ 第7章においては、今期の検討も踏まえ、更に深化させる観点から、来期以降検討すべき論点について提示する。
4
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
5
マクロ経済運営のあり方
【課題認識】
【国内のマクロ経済を取り巻く状況】
⚫ 2025年の名目GDPは過去最高となり660兆円を突破、実質GDPも堅調に伸びているが、需給ギャップはプラス(=供給不足)
の状況にあり、労働力も資本も需要に対して、供給が足りていない状況。持続的な経済成長のためには、足下の労働・資本
での供給制約を解消するとともに、今後の成長分野における企業の積極的な投資を呼び込む戦略的な需要の創出も必要。
⚫ 供給制約の解消において、 AI・ロボティクス等の省力化投資の推進が必要となるが、建設や生産設備での雇用DIもタイトと
なる中、こうした省力化投資自体に制約がかかるリスクも想定し、対応することが求められる。
⚫ 賃金に関しては、2026年春季労使交渉第5回集計において全規模、中小組合ともに、高い水準の賃上げが継続。今後こうした賃
上げの勢いを、大企業に加えて、地方の中小企業や小規模事業者に広く波及させていくことが重要。投資による労働生産性の向上を実
質賃金につなげていくことが必要。
⚫ 足下は、中東情勢の緊迫化に伴う石油関連製品の価格への影響を引き続き注視していく必要がある。「日本全体として必要
な量」が足りている一方で、一部で生じている供給の偏りや流通の目詰まりについて、引き続き一つ一つ解消していく必要
がある。
【米国を中心としたグローバルでの議論】
⚫ 上記の状況はありつつも、新機軸部会では、国内投資が日本経済の持続的成長の最大の課題という認識に立ち議論を重ね、
積極的な産業政策によってマクロ経済運営の好転に寄与。今後も、国内投資による経済の好循環の実現は変わらず推進。
⚫ その上で、米国を中心としたグローバルでのマクロ経済運営・マクロ経済政策の議論は、コロナやインフレ時代への突入、
地政学リスクの高まり、AI等のテクノロジーの進化等を踏まえ様々な論点が提示され、議論が重ねられつつある。
6
GDPと需給ギャップ
⚫ 内閣府・日銀ともに需給ギャップはプラス(=供給不足)の状況にあり、労働力も資本も需要に対して、供給が足りてい
ない状況。
⚫ 供給力にフォーカスすると、潜在成長率(=供給力の増加率)は各国と比較して低位であり、日本は資本投入・労働投入
どちらも低い状況。
⚫ こうした状況を踏まえ、持続的な経済成長のためには、足下の労働・資本での供給制約を解消するとともに、今後の成長
分野における企業の積極的な投資を呼び込む戦略的な需要の創出も必要。
需要超過 (%)
2
0
内閣府と日銀の需給ギャップ
潜在成長率(=供給力)の各項目寄与度の比較
(各期間の平均値)
日銀
資本投入量
-2
2.5%
-8
1.5%
0
日本
-1
-2
-3
供給超過
米国
ドイツ
英国
フランス
2010-2019
2000-2009
2010-2019
2000-2009
2010-2019
1998-2007
2010-2019
2000-2009
2010-2019
1
2000-2009
需給ギャップ(日銀)の要素分解
-0.5%
2000-2009
(%)
0.5%
2010-2019
Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ
2019
2020
2021
2022
2023
2024
2025
(年)
2
潜在成長率
3.5%
内閣府
-6
需要超過
全要素生産性
4.5%
-4
-10
供給超過
労働投入量
韓国
(非農業部門)
資本投入ギャップ
労働投入ギャップ
Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ
2019
2020
2021
2022
2023
2024
2025
(年)
(出所)
左上図:内閣府「国民経済計算」(GDPギャップ、潜在成長率(2026年3月17日))
日本銀行「需給ギャップと潜在成長率(旧基準:2026年1月7日、新基準:2026年4月3日)」
左下図:日本銀行「需給ギャップと潜在成長率(新基準:2026年4月3日)」
右図:英国は英国予算責任局の公開データの都合上、1998-2007年までの潜在成長率の寄与度分解を掲載。
内閣府「GDPギャップ、潜在成長率」(2026年3月17日)、米国議会予算局「An Update to the Budget and Economic Outlook: 2019 to 2029」
(2019年8月21日)、「The Budget and Economic Outlook: 2022 to 2032」(2022年5月25日)、
ドイツ経済諮問委員会「SPRING REPORT 2024」(2024年5月15日)、英国予算責任局「Economic and fiscal outlook(2022年11月16日及び2025年3月26日)
世界銀行「A Cross-Country Database of Potential Growth」(2023年3月27日)を基に作成。
7
中東情勢による物価・経済への影響
⚫ 原油価格(ドバイ)は2月と比較して一時2倍に上昇。それを受けて国内ガソリン価格も上昇したが、激変緩和措置によ
り、足下は170円程度で推移。
⚫ 足下は、中東情勢の緊迫化に伴う石油関連製品の価格への影響を引き続き注視していく必要がある。「日本全体として必
要な量」が足りている一方で、一部で生じている供給の偏りや流通の目詰まりについて、引き続き一つ一つ解消していく
必要がある。
8
(出所)上図:内閣府「月例報告等に関する関係閣僚会議資料」、下図:中東情勢に関する関係閣僚会議(第1回)経済産業省提出資料
マクロ経済運営に関する世界での議論状況(今後要精査)
⚫ 伝統的なマクロ産業政策は、リーマンショック・コロナといった想定を上回るショックを経て、パラダイムが変容。足下で
も、需要・供給・財政・金融・地政学・技術革新・金融市場構造といった多層領域の構造的変化が同時に進行しており、世
界経済は説明・管理できない状況に直面。
⚫ さらなるマクロ経済運営の進化を目指し、グローバルでのアカデミアでの議論を中心とした初期的な調査を実施。
1. 構造の変化
3. マクロ経済政策の意義の変化
➢ 地政学ショック:地政学リスクによる世界経済のフラグメント化がマクロ
経済のファンダメンタルとなり、貿易・投資・技術・金融チャネルへ影響
➢ 供給制約の顕在化:従来のマクロ政策は需要面の調整がメインであったが、
高齢化による労働力の減少、移民政策の制約・政治的反発、AIの雇用への
影響が顕在化、r・gを左右する構造要因に
➢ ネットワーク化・技術革新の影響:ネットワーク化の進展により、「ハブ
産業」のショックが経済全体に非線形に波及。技術革新は国家間・産業間
での格差を拡大し、依存リスクが発生
2. マクロ経済指標への影響
金利への影響
▼自然利子率(r*)上昇の要因
物価への影響
• AI・半導体等の投資需要回復
2020年代前半は過去のインフレ理論
• 地政学リスクによる防衛・産業
を超えた論点が浮上
投資の増大
• 供給ショックが代替財への需要シ
▼金利の効果:非対称化
フトに繋がり、経済全体でインフ
• 家計への波及は限定的に
レ圧力が上昇
• キャッシュリッチ企業の増加
• 企業の価格決定権が高まり、イン
• 金利が財政負担に直結
フレが持続
■財政政策の再評価
財政政策はマクロ安定化+分配+産業構造・安全保障+気
候変動対応を同時に担う「総合国家戦略ツール」として、
今後新たな課題や財政需要に的確に対応する必要
➢ 「国家投資」論の具体化:旧来の保護主義ではなく、
「社会的リターンが高い分野への国家投資」として産業
政策を評価
➢ 「債務持続性」の考え方:重要なのはPBに加えて、rと
gであり、金利への目配りと成長率の引上げを目指す
➢ 「ポリシーミックス2.0」:過去の政策は役割分断が標
準であったが、密接に連動していることから、財政・金
融・マクロプルーデンスの三位一体での設計が必要。
■金融政策を取り巻く環境の複雑化
物価安定という基本的な役割が再確認される一方、金融安
定上の役割に対する期待が高まっている
➢ マクロプルーデンス政策の重要性が広く認識
➢ 非銀行金融仲介が急拡大し、「銀行中心」から「市場型
金融・シャドーバンキング中心」へ
➢ 気候変動リスクは物理的・移行リスクを通じて、金融シ
ステムに影響し、マクロ金融安定政策の一要素に
•
•
労働供給制約による構造的影響
ネットワーク化により特定産業の
供給ショックが波及
成長率への影響
長期停滞論の変容:低成長は継続し
ているが、自然利子率(r*)は上昇
9
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
10
【グローバル競争型産業(1/2)】
【課題認識】
⚫ 地政学リスクの高まりや格差拡大等の構造的な経済社会不安を背景に、各国が産業政策を講じ、高付加価値産業・雇用を奪い合う競争環境が
今後一層激化。加えて、AI、ロボティクス等のテクノロジー進化により、付加価値構造や産業ダイナミズムは大きく変容している。
⚫ こうした構造変化の中、熾烈なグローバル競争下にある我が国産業の国際競争力を確保し、高付加価値化を実現するためには、日本にユニー
クな勝ち筋を起点とした産業構造転換や国際経済関係の絵姿を描き、その実現に向けて戦略的に官民連携を進めていくことが不可欠である。
⚫ 産業構造転換を日本自体の経済成長へと繋げていくためには、日本のグローバル立地競争力を高め、国内に高付加価値な産業・機能を保持し、
それらを起点としたグローバルバリューチェーン(GVC)を再構築することが重要。また、地政学リスクを踏まえれば、安全保障・経済安全保
障の観点から、国内産業基盤の確保とGVC再構築を両立する高度な戦略性が求められる。
【グローバル市場における主な環境変化と産業構造変化の潮流】
⚫ 産業全体でみると、テクノロジーの進化、国際秩序の変容、社会課題の多様化・深刻化といった環境変化によって、産業・機能の統合・分化
のダイナミズム変化、”グローバル(国際分業)”と”リージョナル(地産地消)”の再構築、社会課題を起点とした新たな需要・市場の創出が進展
し、グローバルなバリューチェーンの再編成/最適化が進む見通し。
⚫ 産業を、情報・サービス産業、ものづくり産業、資源・エネルギー産業に大別すると、以下の変化が進展する可能性が高い。
➢ 情報・サービス産業
✓ ハイパースケーラー等が、消費者インターフェイスを起点とした資金力を背景に、AI基盤等のデジタル産業基盤開発を主導。産業の上
流(技術標準)・下流(マスデータ)を押さえつつ、他産業領域へも事業拡張し競争力格差を拡大。
✓ その他のプレーヤーは、技術力・ブランド・データ等による独自性確保とネットワーク拡充が競争力の鍵となり、競争が一段と激化。
➢ ものづくり産業
✓ 中国等のキャッチアップに加え、ハイパースケーラー等がデジタル産業基盤や最終消費者接点を梃子に参入し、競争は過熱。
✓ デジタルツイン活用の進展により、UX軸での差別化(サービス化・SDV化等)が重要性を増す一方、純粋なモノの価値は低下・コモ
ディティ化が懸念される。各プレーヤーは、ビジネスモデル転換や特化による独自性確保が求められる。
➢ 資源・エネルギー産業
✓ 半導体・グリーン技術需要拡大と地政学リスクを背景に、レアアース等の希少性が高まり、産業全体に影響。
✓ 安定供給と脱炭素を両立する事業ポートフォリオ構築が進展。
※本章(3.「グローバル競争型産業」)は、経済産業省「内外一体のグローバル産業戦略に関する有識者会議」の第三回会議までの内容を基に記載
11
(参考)主な環境変化とそれがもたらす産業構造への影響
⚫ ①テクノロジーの進化、②国際秩序の変容、③社会課題の多様化・深刻化の3つは、産業構造の大きな変革を必要とする。
⚫ これら3つの変化により、「産業・機能の統合・分化のダイナミズム」「”グローバル(国際分業)”と”リージョナル(地産地
消)”の再構築」「社会課題を起点とした新たな需要・市場の誕生」が進む。
主な
環境変化
産業構造
への
影響
①テクノロジーの進化
②国際秩序の変容
③社会課題の多様化・深刻化
⚫ AIロボティクスを始めとしたテクノ
ロジーの社会実装が本格化
⚫ 多極化・地政学リスクの拡大の中、
各国が戦略分野への投資拡大・製造
業等の国内回帰を志向
⚫ 少子高齢化やGXの実現は引き続き
世界が抱える構造的な社会課題
⚫ デジタル技術と巨大資本・デー
タを武器とするハイパースケー
ラーが他領域に侵食。
⚫ 国境を跨ぐサプライチェーンが
構築されているものの、市場分
断圧力などを背景に地産地消
ニーズの高まり。
⚫ 重要物資・化石燃料等の希少性・
戦略的利用が増大し、展開先・調
達先の多角化ニーズの高まり。
⚫ グローバルサウスの存在感の高ま
り。
⚫ GXに向けたコストや資源・エ
ネルギーの供給制約の増加。
⚫ 人口減少・少子高齢化による労
働供給制約の発生。
⚫ 研究開発の高度化・製品の提供
スピードの高速化。
⚫ エージェントAIによる価値創出
プロセスの再構築。
資本・データ蓄積を武器とする統合
が進む一方、研究開発等の高度化は
機能分化の呼び水に。
(中長期的にはAIによる意思決定等
の高度化を通じて顧客価値を実現)
地産地消化が進展しながら、展開
先・調達先多角化やサプライチェー
ン強靱化を目的とした有志国連携、
グローバルサウスとの連携を強化す
る動きも。
⚫ グリーン価値や健康へのニーズ
の高まり。
社会課題を起点とした新たな価値・
ニーズと需要・市場が発生。
足下、顕在化している課題は、供給
制約を増大。
12
(参考)グローバルな産業構造変化の潮流
⚫ 今後見越される大凡のグローバルな産業変化の潮流は以下の通り。
:プレーヤーの動き、
⚫
:影響、
:プレーヤーが取り組む/競争する領域、を示す。
情報・サービス産業
デジタル産業基盤(上流):産業データ/技術標準の掌握
• HPC・量子/クラウドインフラ基盤/AI基盤・半導体/デジタ
ルツイン基盤/開発者プラットフォーム/データレイクの開発
ものづくりプラットフォーム(上流):産業データ/技術標準の掌握
• IT・OTプラットフォーム/デジタルツイン基盤等の開発
プラット
均質化圧力 フォーム展開
均質化圧力
情報・サービス/ものづく
りの融合領域:競争過熱
• 上流/下流を中心に、
双方の企業・産業の競
争領域が増加
上流/下流を抑え、
データ独占の競争力と
資金力で領域拡大
エネルギー
確保
領域
拡大
接点強化
機能特化
規模拡大
→スケーラビリ
ティで勝ち抜く
サービス⇔もの/製造との融合領域における消費者接点(下流):
顧客データの獲得/顧客の囲い込み/UX軸での差別化
• SDx/コト売り・サービスの提供
)
最終消費者インターフェイス(下流):マスデータの掌握とフィードバック
ループ創出/顧客接点の独占
• 超汎用的UIの開発(生成AI → AIエージェント → AIロボティクス)
製造(全般):純粋なものづくり
の価値低下、コモディティ化
→ビジネスモデルの転換/特化
競争力の低減
競争力の抑制
領域特化
→プロダクト特
化で差別化
機
能開
分発
化・
レ製
イ造
ヤ・
ーサ
特ー
化ビ
ス
等
へ
の
(
情報・サービス(全般):ユニークネスに基づく生存競争加熱
領域 • 独自の技術力やネットワークに基づくユニークなデータ、ブ
拡大
ランドによる差別化(希少性・模倣困難性)
• 特定領域でのPF形成で競争力強化
継続
強化
領域拡大
→
ハ
イ
パ
ー
ス
ケ
ー
ラ
ー
継続
強化
ものづくり産業
グローバル産業(全般):サプライチェーンのグローバル最適化
• 地政学リスクを踏まえ、地産地消に加えてジャストインケース→サプライ
チェーンの複線化・複数国配置ニーズが拡大
• 地産地消化は、マスラピッド化に伴う納期圧縮ニーズ、マスカスタマイゼー
ション化に伴うローカライズニーズ等の市場戦略からも要請
資源確保
資源・エネルギー産業
資源・エネルギー(全般):脱炭素対応と安定供給
を両立した事業ポートフォリオの構築
資源メジャー :希少資源の戦略的利用
• 希少性/偏在性がある資源による経済的威圧
供給源の多様化によって対抗
13
【グローバル競争型産業(2/2)】
【持続的なグローバル競争力獲得に向けた「5つの横串戦略」と「5類型の勝ち筋」】
⚫ 日本の産業が真にグローバル競争力のある高付加価値な産業構造とグローバルバリューチェーンを実現するためには、個々の産業分野ごとの
最適化だけでなく、日本のグローバル産業全体を俯瞰した上で統合的な戦略を検討・策定することが不可欠である。
⚫ 「グローバル産業横串で具備すべき戦略」として、AIトランスフォーメーションを核とした「産業成長の土台形成」、および自律性/不可欠性
の確立やイノベーションの創出といった「実現すべき成長モデル」を見据え、以下の5つを選定。
「産業成長の土台形成」
「実現すべき成長モデル」
A) 日本ならではのコア・コンピタンスを活かした世界市場の獲得
C) サプライチェーン強化等を通じた経済活動の持続性向上
B) AIと他産業のかけ算によるAIトランスフォーメーション(AX)の推進 D) デュアルユース領域の拡大を通じた防衛と経済の好循環
E) 新技術の社会実装による社会課題解決・多様な安全保障の実現
⚫ こうした方向性のもとで、各産業の特性に応じて働く「ビジネス・エコノミクス」を元に、日本産業の「グローバル競争における勝ち筋の方
向性」を類型化し、必要な官民の取り組みを整理。各産業(および企業)は、こうした「勝ち筋の方向性」も踏まえ、自らの特性・競争力・
グローバルな競争環境等を加味し、個別領域の戦略や政策へと具体化していくことが重要。
⚫ 以下では、こうした「勝ち筋の方向性の類型」を示す。
① スケールで勝つ→グローバルスケーラー型
➢ 大規模投資による規模拡大と、デジタル/サービス化等による顧客囲い込みで競争力を維持拡大
② 選択と集中で尖って勝つ→領域トップ型
➢ 独自技術/ユニークデータ等で差別化し、特定の高付加価値分野でグローバルシェア獲得追求
③ 特定の機能レイヤーを握って勝つ→レイヤーマスター型
✓ 開発/製造/サービス等のレイヤーに特化し、集中投資による差別化で競争力確保
④ データを創出する基盤を押さえて勝つ→デジタル産業型
➢ 巨額投資による基盤開発でチョークポイントを掌握。デジタルアーキテクチャのプラットフォーム機能を狙うほか、アプリケーションレ
イヤーで最終消費者を囲い込みマスデータを確保
⑤ 安定供給力とコストの高次元のバランスで勝つ→資源・エネルギー型
➢ 大量・安定供給力とコスト競争力を武器に、全産業の基盤となる資源エネルギーを開発、提供
14
(参考)「グローバル産業横串で具備すべき戦略」の主な方向性(詳細は【参考資料集P.34-37】)
A. 日本ならではのコア・コンピタンスを活かした世界市場の獲得
⚫ テクノロジー競争が激化する中、日本が勝つためにはフィジカルAI、製造・運用力、信頼性、防災や少子高齢化の知見など
のコア・コンピタンスを明確化し、競争領域を絞って資源集中する必要がある。重要なのは、これらを「稼ぐ仕組み」に転換
することであり、高収益モデル設計や交渉力、エコシステム構築が鍵となる。相手国需要を起点とした戦略的パッケージ展開
も検討すべき。
B. AIと他産業のかけ算によるAIトランスフォーメーション(AX)の推進
⚫ AIはビジネス実装の本格化フェーズに入り、企業・産業の競争力の中核となっている。こうした中、積極投資によりスピード
とスケーラビリティを追求しつつ、官民連携の下でユースケースを積み上げ、独占領域を切り拓くことが重要である。あわせ
て、フィジカルAIについては領域を絞り込んだ上で、デジタルアーキテクチャ設計やデータ連係、ソフト・ハード一体のエコ
システム形成を進める必要がある。その実現に向けては、政府はエクイティ性資金を含むリスクマネーを活用し、AIの社会実
装と産業競争力強化を一体的に進めていくことが求められる。
C. サプライチェーン強化等を通じた経済活動の持続性向上
⚫ 地政学リスクと経済の分断が進む中、自律性を備えたサプライチェーンの構築が中長期的競争力を左右する。個社最適に陥ら
ない官民連携による全体最適化と、日本が不可欠な技術・物資を供給する立場を確立することが重要である。効率性偏重から
供給安定性も重視する経営マインドへの転換を促し、通商政策と産業政策を一体で進化させる経済安全保障戦略が求められる。
D. デュアルユース領域の拡大を通じた防衛と経済の好循環
⚫ 防衛力強化が世界的に進む中、ドローン等のデュアルユース技術や継戦能力を支える生産・技術基盤の重要性が高まっている。
民生と防衛の双方に貢献するイノベーションを促進し、スタートアップ創出や予備生産能力の確保に向けた投資の促進を図る
ことが求められる。装備移転に加え、デュアルユース技術を通じた海外防衛サプライチェーンへの参入は、防衛と経済の好循
環の創出につながる。
E. 新たなテクノロジーの社会実装による社会課題解決・多様な安全保障の実現
⚫ 安全保障の対象領域は、エネルギー、食料、医療など多様な領域へ拡大しており、GXや循環型経済を含む社会課題の解決こ
そが新たな成長市場の獲得に繋がる。もっとも、需要は政策依存度が高く、民間投資の予見性は低い。官民連携による需要創
出、リスクマネー供給、制度設計といった政策イノベーションを通じ、テクノロジーの社会実装を加速させることが不可欠。15
(参考)「勝ち筋の類型」における戦略の主要な方向性(1/2)(詳細は【参考資料集P.38-50】)
① グローバルスケーラー型
⚫ ペイシェント投資を含む投資競争に打ち勝ち、国内外の供給網の拡大・M&Aによる再編を実行し、規模の経済を通じて国際
競争力を確保する戦略。
⚫ 素材型産業においては高級材/需要地生産・制度適応を軸に、加工組立型においてはAI・デジタル技術も活用したサプライ
チェーンの高度化を通じて、供給安定性と価格決定力を高める。
⚫ 単なる生産拡大ではなく、地政学リスク、資源制約、制度差異を踏まえてポートフォリオの最適化とサービス化等による収益
源の多角化を追求。
⚫ 海外権益の確保、主要工程の秘匿化、供給先多角化を組み合わせ、グローバル市場での持続的シェア拡大を図る。
② 領域トップ型
⚫ 特定の製品分野・用途領域・顧客層において、独自のネットワークから得られるユニークネスを基盤に優位性を確立する戦略。
⚫ 価格競争ではなく、顧客/パートナー接点から得られるデータの活用、標準化、ブランドによる差別化を図る。
⚫ 技術優位や暗黙知をAIやデジタル技術で形式知化し、継続的な改善ループを構築することが重要。
⚫ 有望領域にスピード感を持って経営資源を集中し、選択と集中及び競争と協調すべき領域を明確化。成熟領域では業界再編・
新陳代謝・カーブアウトを、成長領域ではM&Aを含む機動的な積極投資を行い、特定領域のグローバルトップシェアを狙う。
③ レイヤーマスター型
⚫ バリューチェーンの特定層(開発/製造/サービスなど)に機能分化・特化し、そのレイヤーにおける不可欠性を確立する戦略。
⚫ 競争優位とコアコンピタンスに鑑みて注力領域を特定、他社が代替し得ない機能を持つことで、産業構造上の要所を押さえる。
⚫ 経営資源の集中と早期のトラックレコードの積み上げによって先行優位型のグローバルポジションを獲得する。
⚫ レイヤー化を進めるには、周辺産業を含めた産業構造を水平分業に適合させることが必要。スピンオフ・統合・機能別分社化
等によって、過度な自前主義・ケイレツ構造からの転換を進める。
⚫ 必要に応じて垂直統合的に領域を拡大し、標準化、モジュール化を組み合わせて収益基盤を強化・拡張する。
16
(参考)「勝ち筋の類型」における戦略の主要な方向性(2/2)(詳細は【参考資料集P.38-50】)
④ デジタル産業型
⚫ フィジカルAIを中心にバーティカルAIで勝負し、その実装と基盤構築に不可欠な大規模・継続的投資に官民一体で取り組む
戦略。
⚫ フィジカルAIを中心とした現場起点のバーティカルAIを戦略の中核に据え、 勝ち筋のあるドメインで「質の高い現場デー
タ」と「それを継続的に集積・活用するインターフェース」を握り、スピード感を持ってドメイン毎の独占的ネットワークを
構築する。
➢ 生成AIやエージェントAIの活用を前提とした現場データの体系化・構造化(AI-Ready化)と、AIソリューション開発・社
会実装を両輪で進め、「実装 ⇒ データフィードバック ⇒ モデル更新 ⇒ 再実装」が連続的に回るデータ循環を各産業ド
メインで確立する。
⚫ 戦略的に適用領域を絞り込むことを前提に、産業横断で利用可能なデータ基盤とマルチモーダル基盤モデルを整備することで、
持続的な競争優位を確立する。
⑤ 資源・エネルギー型
⚫ 海外依存度の高い資源・エネルギーについて、官民連携して安定供給を確保する戦略。
⚫ 国産化、代替資源の開発、海外権益の先行確保を組み合わせ、供給途絶や価格変動に対する耐性を高める。
⚫ 重要鉱物・エネルギーは、上流権益のみならず、採掘、精錬、加工、機器まで含む一連のサプライチェーンを確保することが
重要。
⚫ さらに、O&M、規格整備、制度対応までを含めたパッケージ展開により、海外市場における主導権獲得を図る。
17
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
18
「新技術立国・競争力強化」総論
⚫ AI等のテクノロジーの進化が加速化する中、AIによるビジネスモデル転換(AIトランスフォーメーション=AX)の実現
が急務となっている。加えて、国際経済秩序が変容する中で重要性を増している安全保障・経済安全保障の確保を通じて、
経済的活動の持続性を向上させていくとともに、社会課題解決を通じて世界をリードし、世界の成長市場へのリーチを可
能とする産業構造へと転換していくことが「強い経済」を実現するために不可欠。
⚫ 政府としては、産業構造転換の柱となる戦略17分野の競争力強化のため、「官民投資ロードマップ」を策定・実行すると
ともに、8つの分野横断的課題への対応を通じ、こうした産業構造転換の加速化とさらなる国内投資への展開につなげ、
マクロ経済の成長につなげていく方針。
⚫ この中で、新機軸部会で御議論いただく「新技術立国・競争力強化」は、他の分野横断的課題の結節点としての役割も担
い、産業構造転換を実現するための経済・社会基盤(OS)改革の主要素を構成する。
⚫ とりわけ、AIが経済社会に与えるインパクトは甚大であり、あらゆる経済・社会基盤(OS)は、AIを中心に置いた形で
再構築することが必要となる。そうした観点も踏まえ、以下の3つの方向性で政策を整理・検討。
(このうち、「③-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現」に関する政策の方向性については、イノ
ベーション小委員会にて別途議論の上、とりまとめを実施。詳細は参考資料②を参照。)
① あらゆる分野の産業競争力強化のカギとなるAXの推進
①-1 地方も出発点としたAXによる産業構造・就業構造転換
①-2 AX実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
② 「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
③ 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
③-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現
③-2 グローバル市場の獲得・経済安全保障の強化
19
AX(AIトランスフォーメーション)の概念図
介護サービス
(介護ロボット)
災害救助
(災害対応ロボット)
フュージョン
エネルギー
医療サービス
(AI診断・手術ロボット)
無人航空機
合成生物学・
バイオ
マテリアル
資エネ安保・
GX
創薬・
先端医療
海洋
防衛産業
造船
港湾
ロジスティクス
防災・
国土強靭化
助ける
農業・建設の省力化
フードテック
守る
航空・宇宙
家庭
AIDriven
Solutions
家事支援
(家事ロボット)
廃炉
人
AI-Definedな
価値創出デザイン
工場現場の省力化
AI部下
サービスの省力化
フィジカルAI
デジタル・
サイバーセキュリティ
リアルデータの
収集蓄積
データ
データ
(調理ロボット)
対話型
デジタル・
サイバーセキュリティ
データ
AI・
半導体
AI
情報通信
データ
量子
データ
データ基盤
データ
データ
道路交通データ
データ
物流関係データ
家庭データ
企業内データ
リアルデータの
学習・高度化
災害現場データ
農業現場データ
戦場・作戦データ
(出所)各社ホームページ等から経済産業省が作成
(生産加工ロボット)
経営する
(ボス力+現場力)
自動運転技術
(自動運転農機・建機)
生産性向上
人手不足対策
廃炉作業
(ヘビ型ロボット)
取り出す
つくる
コンテンツ
介護現場データ
医療現場データ
製造現場データ
建設現場データ
サービス現場データ
20
AXによる経済社会構造変革
産業構造
就業構造
産業
企業間連携
各レイヤーで発生する変化(イメージ)
⚫ 産業構造の大転換 → 付加価値構造、プレーヤー構造(大企業/中小/SU)、地理的構造(大都市圏/
地方)、グローバル構造(新たな国際分業と覇権)全ての断面で構造転換が発生
⚫ AIドリブンの産業構造転換を世界に
先駆けて実現
⚫ 就業構造の大転換 → 東京圏を中心としたホワイトカラーの余剰化と、地方を中心とした経営・現場人材と
AI・ロボティクス人材の不足の構造的なミスマッチである「知的スマイルカーブ」が発生
⚫ 構造的人手不足の地方、トップダウ
ンで機動性の高い中堅・中小企業を
突破口にAXを実現
⚫ バリューチェーンの再構築 → ユニーク・データのプラットフォーマーやバーティカルAIモデルレイヤーが競争力の高
い高収益なドメインとなり、新たな独占ゲームが展開される可能性
⚫ 高収益のドメインで勝ちきる企業群
の形成
⚫ 協調領域と競争領域の変容 → 基盤モデルの協調領域化(インフラ化)⇔バーティカルAIの競争領域化、
競争領域においてAIによるスケーラビリティを高めるためには協調領域におけるデータ連携・標準化が重要
⚫ 新たな協調領域・競争領域に対応
した企業・産業再編
⚫ 組織内部の変革 → バックオフィスの爆発的効率化、ミドルマネジメントの変容、経営意思決定の高度化
企業
⚫ ビジネスモデルの変革 → AIをコアとしたデータ・ソフトウェア・サービスモデルが稼ぎ方の主流、特にフィジカルとの
融合領域が主戦場
⚫ 新たな価値提供の可能性 → 新たなサービスの創出、潜在需要の顕在化、経済活動の高速回転化
⚫ 人の役割の見直し:意思決定・価値判断・創造・対人関係・フィジカル → 従来のホワイトカラーの価値激減
個人
⚫ 「AIを使うスキル」が「前提条件」化 → AIレディのスキルのレベルで生産性・報酬の格差拡大のリスク
⚫ 生産性の大幅アップ→可処分時間拡大(→消費活性化)、ポートフォリオ・ワーカー(複数ジョブ)の出現
⚫ AX実現の前提となるCXの実現
⚫ ビジネスモデル変革を含め、AIドリブ
ンでの価値創出を「勝ち筋」化
⚫ 人の役割の見直しに対応したAIレ
ディなスキルの標準装備
⚫ 新たな働き方・ライフスタイルへの対
応
AIエコシステムの整備を通じてAXによる経済社会構造の変革を実現
アプリケーション
個社特化モデル
領域特化モデル
マルチモーダル基盤モデル
データインフラ
計算インフラ
フ
ィ
ジ
カ
ル
AI
生成AI
モデル
AI
AI
エコシステム
バ
ー
テ
ィ
カ
ル
⚫ フィジカルAI領域を中心に、AIドリ
ブンのAIエコシステムを形成
⚫ グローバルサウス等への海外展開、
国際連携
21
①-1 あらゆる分野の産業競争力強化のカギとなるAXの推進
~地方も出発点としたAXによる産業構造・就業構造転換~
【課題認識】
⚫ 我が国の少子高齢化に伴う問題は地方で先鋭化しているが、今後は大都市圏で高齢化が進み深刻化。少子高齢化は、人口減少による市場縮小
のみならず、生産年齢人口の相対的な減少による構造的人手不足をもたらす(人口減少≠少子高齢化)。人手不足の問題は、労働集約的な
エッセンシャルサービス(ES)を中心とした地域循環型のサービス産業で特に先鋭化。地域産業の担い手の生活基盤となるES供給不足は、
地域産業の喪失につながり、国内経済へ甚大な影響を及ぼし得る。
⚫ 加えて、長引くデフレ経済下で、サービス業の生産性は他国に比して低く、事業主体も中堅・中小が大宗のためデジタル化等の投資による生
産性向上も不十分な状況。
⚫ AIの本格導入によって、従来の産業構造・就業構造全体が変容していく中、ESの現場現業の仕事はAIで補完し生産性を大きく向上する(ラ
イトブルーカラー/アドバンスト・エッセンシャルサービス)。我が国は、構造的人手不足のため生産性向上による雇用問題は起こりにくい、
デジタル化が進展していない中堅・中小企業は組織が小さく果断な経営判断が可能なため、AIによるリープフロッグが可能であるといった勝
機を持っている。
⚫ 世界でもブルーカラービリオネアの出現がトレンド化する中、地方をAXの出発点として、AIをコアとした全国的な産業構造転換・就業構造
転換を実現し、①フィジカルAIを中心としたAXの世界最先端の社会実装の実現、②構造的な人手不足に苦しむESの持続性向上、③長引く低
生産性・低賃金構造にあったサービス業改革、④世界をリードする技術・ビジネスの創出や地場産業の付加価値向上に向けた産業クラスター
の形成、⑤AXによる中堅・中小企業の生産性向上、⑥結果としてのマクロ全体での生産性向上・賃上げの実現を同時に達成する。
⚫ また、こうしたES事業の担い手は、①政府・自治体といった公的主体が供給するもの(「公共財」)の他、②市場ベースで民間企業が供給す
るものも存在。公的主体が供給する領域を拡大するという考え方もあり得るが、財政的・人的・技術的制約により限界。このため、市場ベー
スでの民間主体によるES供給を持続可能とする新たな組織体の形成も促進する必要。
22
①-2 あらゆる分野の産業競争力強化のカギとなるAXの推進
~AX実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化~
【課題認識】
⚫ 世界各国が優れた人材、良質な雇用、競争力ある投資を競って自国に誘致しようとする時代に突入する中、グローバル企業やグローバル人材
が日本を付加価値を生む拠点として選択するようなグローバル立地競争力の強化が不可欠。
⚫ AX時代において、新たな付加価値は、AIを使いこなすデジタル人材、テクノロジー、AI-Readyな現場データが有機的に連結することで生ま
れる。これらの要素が質・量ともに他の国・地域よりも優れて集積しているかがグローバル立地競争力の決め手となり、そこで企業・人材が
惹き付けられれば、また次の人材・テクノロジー・データが創出・集積するという好循環が生まれていく。こうした好循環の実現に向けて、
これまで新機軸部会において御議論いただいてきた人材やイノベーション・スタートアップといった経済・社会基盤(OS)の組替えについ
て、AX時代に世界から選ばれる日本の実現に資する形でさらに加速・アップデートすることが求められる。
⚫ こうした考えの下、戦略17分野を中心に、グローバル立地競争力を構成する主要素を洗い出し、以下の通りその強化に総力を挙げるべき。
➢ 人材:AXによる産業構造転換によって、ホワイトカラーの余剰と専門人材・現場人材の不足が同時発生する「知的スマイルカーブ現
象」を踏まえ、戦略分野や地方の現場人材における労働供給制約の解消と高付加価値人材の育成・獲得を進めていく必要。
➢ データ・コンピューティングパワー:ウェブ上のテキストデータが枯渇しつつある中、各産業の現場に眠る非構造データの蓄積は日本固
有の貴重な資源。質の高い現場データのAI-Ready化とAI・半導体・計算資源等のデジタル産業基盤の構築がAX実現に向けて必要不可欠。
➢ テクノロジー:AX時代に激化・加速化する国際的な研究開発競争を勝ち抜くため、イノベーション・エコシステムのさらなる進化が必
要。(詳細は「③-1「技術で勝ってビジネスでも勝つ」、新技術立国」の実現等を参照)
➢ ファイナンス:長引く超低金利時代から銀行融資中心の資金供給構造が固定化し、官民双方のリスクマネー供給が長期にわたって停滞し
ているイナーシャを打破し、民間企業のリスク投資を可能とするファイナンス・エコシステムを組成することが必要。
➢ エネルギー:データセンター等の国内立地の急増等によって、 AX時代の電力需要は今後、増加していくことが見込まれる。メガテック
を中心とした需要の高まりと足下の中東情勢も踏まえたエネルギー自給率向上の必要性から、脱炭素エネルギーへのアクセスを確保でき
るかは、産業競争力・立地競争力の鍵となる。
➢ 土地・インフラ:国内投資が増加傾向にある中で不足する産業用地・インフラ(エネルギー・道路・工業用水・モビリティ等)を確保し、
戦略17分野を中心に世界をリードする技術・ビジネスを創出する地域毎の産業クラスターを形成。
➢ エッセンシャルサービス(ES):ES供給は、地域産業の担い手の生活基盤を維持するものであり、グローバル競争力の高い産業の立地
促進に必要不可欠。(詳細は「①-1地方を出発点としたAXによる産業構造・就業構造転換」を参照)
23
②「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
【課題認識】
<AXを見据えた企業経営>
⚫ あらゆる産業においてAIの実装が急務となっていることは論を俟たないが、競争力強化に向けては、既存の事業活動・企業行動への単なるAI
の組み込み・代替にとどまることなく、AIをはじめとしたデジタル技術を活用し、ビジネスモデルや業務プロセス、さらには企業の基幹シス
テム、経営のあり方を非連続的に変革し続けることが必要。しかし、日本企業はこうした変革は総じて不得意であり、デジタル敗戦の歴史を
鑑みれば、AXの波に乗り遅れるリスクもある。AXによる企業経営改革を迅速に実現するため、企業自身、さらには経済システムとして取り
組むべき課題を早急に整理し、その実現に着手すべき。
<危機管理投資・成長投資に向けた企業経営改革・経済システム改革>
⚫ 加えて、こうしたAXへの対応の必要性のみならず、地政学リスクの高まりによって不安定化する国際秩序下での海外市場の獲得、成長可能性
は高いものの需要としての不確実性という性質も持つ社会課題解決への取組といった難易度の高い事業課題に挑戦し、高い成長を遂げるため
には、果敢なリスクテイクや事業ポートフォリオの再編を迅速に行える企業経営への転換と、積極的な成長投資が不可欠。
⚫ 他方で、日本の企業経営の現状としては、成長フェーズに応じて本来行うべき成長投資の量(投下資本量)・質(ROIC―WACC)ともに十
分とは言えず、事業ポートフォリオの最適な再編も道半ば。投資と株主還元のバランスも必ずしも戦略的に実現されているとは言いがたい。
⚫ こうした課題への対応に今一度、日本全体として取り組んで行くべきであり、そのために必要となる企業の組織構造・人事体系の大変革を可
能とする経済システム改革も不可欠。具体的には、成長投資の量・質の更なる向上と戦略的な株主還元の実施に向けた成長志向型コーポレー
トガバナンスの実現、2040年に向けた就業構造推計を踏まえた人手不足業種・戦略分野への労働移動・人材確保の促進、スタートアップ・
ファイナンスも含めた成長投資促進に向けた資金調達環境の整備等が求められる。
⚫ これらの改革によって、民間企業が積極的な投資への姿勢・取組を取ったとしても、リスクの高い危機管理投資・成長投資については、民間
企業だけで実現することは困難。政府も行動変容・行動改革を実践し、企業の投資予見性を高めるために、複数年度の投資促進・需要創出政
策を講じ、世界に先駆けた新技術の社会実装や社会課題解決、新たな市場の創出を実現するなど、経済システムの改革を推進するべき。
24
③-1 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
~「技術で勝ってビジネスでも勝つ」、新技術立国の実現~
【課題認識】
⚫ 社会課題の深刻化・多様化による解決策の渇望とも同期し、新たなテクノロジーによる市場創出の重要性が向上。AIによる
研究開発スピードの高速化も相まって、技術とビジネスの近接化の時代が到来し、国家やハイパースケーラーが初期の段階
から科学技術への大規模な投資を加速し、先端技術の社会実装までのスピードが加速し、先端分野での国際的な研究開発競
争が激化。
⚫ 各国が投資を加速させている戦略分野は共通性が高く、特にAIは様々な分野の研究開発のスピードを飛躍的に上昇させるの
みならず、フィジカルAIを通じた産業構造の転換にも資することからAX時代において研究開発競争が激化。
⚫ こうした国際的な研究開発競争を勝ち抜き、日本に強みがある技術の社会実装と勝ち筋となる産業分野の育成を実現するた
めには、社会実装も見据えた大学・国研の強化を通じたイノベーションを促進させていくとともに、有望な技術シーズの社
会実装に向けた、防衛調達を含む官公庁調達や規制・規格の導入・活用を通じた官民による需要創出やスタートアップの資
金調達環境の整備が必要。加えて、グローバル連携を進めることで戦略的優位性・不可欠性を確保していくとともに、新た
な知見・発想の獲得を目指すことが必要。
⚫ スタートアップは、フィジカルAI時代のイノベーションの担い手となることが期待されるが、そのためには日本のスタート
アップ・エコシステムがさらに進化を遂げることが必要。スタートアップがアーリーやミドル、レイターなどのステージに
応じて、市場で勝ちきるために必要な、切れ目のない資金供給含め、具体的な対応策を検討すべき。
25
③-2 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
~グローバル市場の獲得・経済安全保障の強化~
【課題認識】
⚫ 国際経済上のルール・メカニズムが機能低下・停止する中、インド太平洋地域で力の空白が生み出されるリスクが浮上、中国は、国際秩序の
担い手を標榜し、特にグローバル・サウス諸国への影響力の伸張に挑戦。
⚫ 産業競争力という観点では、米中が、ほぼ全ての産業でゲームチェンジを発生させるAIを中心とした新たなテクノロジー分野でリードし、日
本は欧州等とともに追従する構図。中国企業の圧倒的な価格競争力と性能・品質ともに急速にキャッチアップする高い適応力によって、我が
国産業を始めとして各国企業は競争劣位に立たされる可能性がある。また、地政学リスクが拡大する中で経済安全保障の確保も持続的な経済
成長を達成するためには不可欠。米国は重要鉱物のサプライチェーン強靱化の観点からプライスフロアを有志国に提唱する等、対応を強化し
つつある。
⚫ こうした状況下で、外交分野においては、我が国は、データ基盤やサプライチェーン強靱化といった経済基盤の強化、官民一体での経済成長
の機会創出、地域の平和と安定のための連携拡大など「自由で開かれたインド太平洋(FOIP)」の戦略的進化、共創型事業の具体的な創出
に向けて積極的に行動し、「平和と繁栄を創る『責任ある日本外交』」を推進していく。
⚫ 勝者総取りの様相を強めるグローバル競争下では、世界で戦えない産業は内需を守ることも困難な中、不確実性の高い国際情勢の中でグロー
バル市場を獲得する重要性は高まっている。そのためには、FOIPの取組をはじめとした有志国連携の強化を基礎として、産業政策、海外市場
獲得戦略と経済安全保障戦略を一体的に捉える内外一体でのグローバル産業戦略が必要。以下の要素を複合的に検討し、成長戦略にも、その
基本的な考え方を反映すべき。
➢ 官民投資ロードマップに盛り込まれる産業政策の内容も踏まえ、17分野を中心に戦略分野毎に拡大する市場を見定め、戦略的に獲得。
米中等、他国とも戦略分野、成長性の高い市場を巡って競争が激化する中で、勝ち筋を描け、海外展開のリスクテイクにコミットメント
できる産業・企業が存在する分野に政策リソースを集中することが不可欠。
➢ 「勝ち筋」は、各産業におけるビジネス・エコノミクスによって異なることを意識し、17分野という個別性を超えて、産業構造全体と
しての日本の勝ち筋が何処にあるのかを具体化。政策的措置を講じる際には、真に「勝ち筋」を描けているかをプロフェッショナルも交
えて議論・検討する仕組みを検討していく。
➢ また、17分野で成長戦略を組成する効果の最大化とFOIP実現など外交・安全保障上の成果の同時達成に向け、人材獲得ポテンシャルや
分野間の需要サイドから見た関連性やシナジー効果も踏まえながら、重点国を見定め、国・地域別にパッケージ化した通商戦略を検討。
➢ 経済安全保障の確保に向けては、経済的威圧への耐性等を強化するための製造・技術基盤の強化や技術流出対策の強化、地政学リスクを
踏まえた企業行動の変容促進等の国内での取組に加え、有志国連携を通じた自律性・不可欠性の強化が基本線だが、ミドルパワーとして
の戦略のあり方について、さらなる進化が必要。また、米国を中心にゲームが展開されつつある中でも、対米関係の発展のありかた、米
国以外の同志国との連携のあり方、ミニラテラルでの秩序形成のあり方について、戦略的に検討すべき。
26
具体的な政策の方向性
①-1 あらゆる分野の産業競争力強化のカギとなるAXの推進
~地方も出発点としたAXによる産業構造・就業構造転換~
→ ローカル産業はAIによるリープフロッグに勝機。AXによる産業・就業構造転換を通じ、中堅・中小企業の稼ぐ力を強化する
とともに、ESの持続性・生産性向上により生活基盤を確保し、マクロ経済の好循環を実現。
●エッセンシャルサービス(ES)の生産性向上の促進(産業の担い手の確保に資する生活基盤の維持)
•
•
AIロボティクス実装ロードマップを通じAIロボット導入を促進し、ESの供給力強化に貢献する。
多角化・広域化に取り組む認定ESに対する事業継続コストの軽減に向けた施策を検討する。
●中堅・中小企業におけるAXをはじめとする変革の加速
•
•
中堅・中小企業の「稼ぐ力」を徹底的に強化するため、価格転嫁・取引適正化の徹底(取適法・振興法の着実な執行、取適法対象外
の取引への規制強化、官公需における価格転嫁・取引適正化)、成長支援・生産性向上(100億企業創出メカニズム強化、成長志
向の中小企業の裾野を広げるメカニズム構築(売上1~10億円の企業、小規模事業者を対象)、政策金融を通じたリスクシェアの推
進による成長局面での資金供給の後押し)、事業承継・M&Aによる事業再編(中小M&A市場の環境整備や生産性向上に資する
事業承継への重点化)、研究開発及びイノベーション支援、新事業進出や革新的新製品サービス開発、省力化・デジタル化関連投資
の切れ目ない後押し、伴走支援体制の強化等(支援体制の強化、賃上げ促進税制見直し検討)等による「中堅・中小企業の稼ぐ力
強化戦略」に基づく、新たな中小企業政策を展開する。
特にAXを推進する観点からは、中堅・中小企業向け補助金におけるAX投資の重点支援を実施するとともに、AIの導入意欲のある中小
企業とAIサービス提供者、支援者のネットワーク構築を地域ごとに支援する。
●AX時代の新たな教育・産業人材政策
•
•
AX時代に必要な人材の育成に向けて、大学・高専における成長分野への学部再編等の推進・機能強化を行うほか、地域の実情に即し
た現場人材の育成強化に向けて、専門高校の機能強化・高度化等を図る。
スキル需要に応じたリスキリング推進に向け、産業横断的なスキル体系・標準を整理し、スキルに応じた処遇の可視化・リスキリングの拡大
27
やスキル情報の基盤構築を進めるとともに、企業の経営戦略・人材戦略のAX推進を図る。
①-2 あらゆる分野の産業競争力強化のカギとなるAXの推進
~AX実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化~
→ インフラ・データ・人材エネルギー等、グローバル立地競争力を構成する主要素を徹底的に強化し、グローバル企業・人材が
日本を付加価値を生む拠点として選択する環境を整備する。
●データ基盤・デジタル産業基盤強化を通じたAX実現
•
多様な産業分野におけるAXを実現するため、先端半導体・計算基盤の確保を一層進めるとともに、日本が強みを持つ現場データ(製造
業・物流・介護・災害・廃炉等)を有効活用すべく、AIが理解しやすい高品質な現場データの整備とデータ基盤の構築、マルチモーダル基盤
モデル・ドメイン特化型モデルの開発支援、データ利用等に関する環境整備、人材育成を行う。
●産業用地・インフラの確保、対日投資の促進、研究開発拠点の強化
•
•
•
•
地域の産業クラスターを戦略的に形成するため、戦略17分野のロードマップと対応して国が策定する「戦略産業クラスター計画」に対し、道路、
工業用水、鉄道など必要な公共インフラ整備や、分野特有の拠点整備、生産活動の前提となる産業基盤インフラ整備、産業人材育成を
一体的に実施する。併せて、対日投資の促進も図る。
自治体向け長期低利融資などの支援を通じ、産業用地の整備を推進するほか、土壌汚染対策法を所管する環境省の検討に関し、経済
産業省として円滑な土地の有効活用の観点等から連携し、複雑化した制度・運用の合理化を目指す。
成長基盤として社会インフラを支える産業保安の持続性を確保するため、将来を見据えた制度面の整備を行うとともに、事業者による安全
確保のための人的・物的投資の促進に向けた環境を整備する。
イノベーション拠点税制の対象範囲について、制度の執行状況や効果を十分に検証した上で、執行可能性等の観点から、財源確保の状況
も踏まえ、状況に応じ、見直しを検討するとともに、企業の実態に即した利便性向上を検討する。
●GX産業立地の推進、脱炭素エネルギーを中心としたエネルギーへのアクセス確保
GX2040ビジョンやエネルギー基本計画を踏まえ、一体的なGX・エネルギー政策を推進し、安定供給・経済成長・脱炭素を同時実現する取
組を進める。特に、コンビナートや脱炭素電源等を核とする産業集積の実現に向け、「GX戦略地域制度」の枠組みによる支援、規制・制度
改革を講じるとともに、AXに伴うDC需要等の急増に対し、徹底した省エネ、再エネ・原子力などの脱炭素電源の最大限活用をはじめ、あら
ゆる手段を活用して必要な電力供給を確保する。
• エネルギーアクセスの基盤となる次世代の電力システムを構築するため、電力の安定供給と需要家の利益保護の実現に向け、託送料金に関
するレベニューキャップ制度の発展的な見直しや小売電気事業者に対する更なる規律を確保するとともに、電気事業者間の連携のあり方など
の検討を進める。
●成長投資促進に向けた資金調達環境の整備【②(P29)参照】
28
●AX時代の新たな教育・産業人材政策【再掲】
•
②「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
→ AXを見据えた企業経営、「攻めの経営」を実現するため、企業経営・経済システム改革を推進するとともに、複数年度の
予算措置のコミットメント等により、企業の予見可能性を高め、リスクの高い成長投資を促進する。
●複数年度の予算措置のコミットメント等による予見可能性向上
•
「危機管理投資」・「成長投資」について、通常の歳出とは別に、予見可能性を持って実施できるよう「新たな投資枠」を創設。このうち、経済安全保
障上、特に重要な分野の投資などについては、複数年度で財源を確保した上で、別枠で管理(※)する政策スキームを検討。
※償還財源の裏付けのある「つなぎ国債」の発行によって先行的な資金調達を可能としたものについては、
債務残高対 GDP 比や PB 等の指標において、経費及び財源の金額を除いて別枠で管理
●成長投資を促進する「攻めの経営」の実現
(成長志向型のコーポレートガバナンスの実現)
•
•
•
企業の成長投資の量・質の更なる向上と、業績や成長ステージに応じた戦略的な株主還元の実施の促進など、企業の中長期的な企業価値向上
に向け、『成長投資ガイダンス』を策定する。
企業の中の未活用資産などを活用した成長投資の拡大や、事業ポートフォリオ組替え促進、企業間連携の促進などに向けた環境整備を行う。
機関設計の見直し等の株式会社の選択肢拡大と、株主提案権の要件見直しをはじめとした迅速かつ果敢な企業経営に資する会社法改正を検
討する(法務省と連携)。
(知財を梃子にした圧倒的な競争優位の維持・確保)
•
知財を戦略的に取得・活用する企業経営の推進をするとともに、そのボトルネックとなり得る権利侵害を抑制するための法的措置を検討する。また、
国等が支援する研究開発投資における事前の調査及び適切な知財取得を実施する。
(成長投資促進に向けた資金調達環境の整備)
•
金融機関による戦略領域への融資の量的・質的拡充を図るほか、エクイティ性資金や社債等のデット性資金の供給経路を拡充することで、企業の
資金調達手段の高度化・多様化を進める。
(AX時代の新たな教育・産業人材政策【再掲】)
29
③-1 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
~「技術で勝ってビジネスでも勝つ」、新技術立国の実現~
→ 強みを有する技術の育成・社会実装に向け、官民の需要創出やSUファイナンスの整備、大学・国研の機能強化等を推進する。
●防衛調達を含む官公庁調達、新たな需要・市場創出
•
•
•
•
SUの調達加速に向け、調達側と連携したSBIRの活用強化や、試験導入・運用しながら迅速な開発、一貫した伴走支援機能の整備、迅速・柔軟な調達に向
けた契約等の実務の確立を推進する。
防衛分野へのSU取込に向けた、SUに期待する技術分野定期公表、防衛省版SBIR制度、アジャイル型調達、柔軟な契約に基づく研究試作、プライムとのマッ
チング、伴走支援体制の構築、民間資金の呼び水施策、新たな技術シーズを取り込むための積極的な防衛調達に加え、国研・大学等との連携を強化する。
新たな市場形成を促進するため、規制改革に向けたインキュベーション型伴走支援を行う。
戦略的標準化に向けた取組の「型」の横展開、専門機関等による政府への「伴走機能」の強化、公共調達におけるJIS規格活用、国内認証機関強化を進める。
●スタートアップ・ファイナンス整備
•
スタートアップがアーリー・レイター等のステージに応じて、市場で勝ちきるために必要な切れ目のない成長資金供給を実現するため、長期・戦略的資金供給の強化
など、国内外の多様なプレイヤーによるファイナンス環境を整備する。
●研究開発法人等の技術シーズの徹底した社会実装
•
•
•
•
•
国家的課題への対応という国研のミッションを明確化するとともに、セキュアな環境を担保したオフキャンパス機能(国家安全保障に資するデュアルユース技術等の
研究開発を含む)を提供し、産学官連携のプラットフォーム機能を強化する。
産総研発の技術シーズを活用するスタートアップの成長支援のため、VCへの出資業務追加に向けた制度整備を進めるとともに、産総研の成果活用支援法人で
あるAISolと連携した支援体制の検討を進める。
AISolは、産総研だけでなく他の国研の技術シーズも含め、上記の出資機能も活用しつつ、成果普及を担う(まずは、既に産総研とMOUを締結したNIMSや具
体ニーズがある国研と、組織の壁を越えて、共同研究企画・あっせん、技術資産提供等の連携を推進)。
国研等の研究開発に係る調達手続の運用柔軟化を検討し、技術シーズの社会実装機能を強化する。
老朽化した研究施設・設備の戦略的整備・更新等により研究基盤を更に強化する。
●産業競争力・研究力中核大学群の形成
•
•
•
•
•
産業競争力・研究力中核大学群を形成し、経営改革・ガバナンス体制の強化を前提に柔軟な経営を実現するための支援措置や制度整備を検討する。
戦略17分野を中心とする産業競争力強化に貢献する、新技術立国の核となる新たな大学群の形成に向け、特定分野において特に高い研究力を有し高度な
経営を行う大学を認定し、当該分野における研究開発及び社会実装(研究環境の整備を含む)を中長期的に支援する新たな制度の創設を検討する。
国内外の経済圏とのインターフェース機能を集約・強化。国研等とも連携し、産業競争力強化にも貢献する研究・イノベーション環境を実現する。
戦略分野での定員措置の柔軟化や、産学が協力して設置・運営する学位の授与を行う教育プログラム(契約学科)への支援を行う。
国立大学法人運営費交付金などの基盤的経費や科研費の大幅拡充、次の成長を生み出す新興・融合研究の促進、新技術の研究・社会実装を担う科学技
術人材の育成に取り組む。
●我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
•
外交機会等を活用した国際連携による先端技術エコシステムの共創(デュアルユース含む技術、SUの海外展開強化)、国際頭脳循環(海外で活躍する日
30
本人研究者や在外公館を活用した産官学ネットワーク強化、世界トップ人材受入れ等)、ODAの戦略的な活用に取り組む。
③-2 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
~グローバル市場の獲得・経済安全保障の強化~
→ 産業・技術基盤の強化や有志国連携を通じ経済安全保障を確保するとともに、FOIPの戦略的進化にも資する有志国連携
の強化を基礎とする内外一体の産業戦略によりグローバル市場を獲得する。
●グローバルな「危機管理投資・成長投資」の抜本強化
•
•
•
日米戦略的投資イニシアティブを含む同志国との投資案件の具体化を促進する。
戦略17分野でのグローバル市場の獲得に向けて、国・地域別戦略を構築し、その実現に向けたグローバルサウスを含む海外市場での事業展
開支援や、高度外国人材への人的投資支援及び受入制度・基盤の戦略的整備を行う。
日本が競争力を有する海外の成長市場(例:コンテンツ、農林水産品・食品)獲得に向けた、JETROを含む支援機関の体制を強化する。
●有志国間での自由で互恵的な経済圏の構築
•
•
有志国間での自由で互恵的な経済圏の構築に向けて、AZECの機能強化、インド洋・アフリカ経済圏イニシアティブの具現化、CPTPP拡大、
経済安全保障を含むバイ・マルチODAによる環境整備及びGS諸国との連携強化に取り組む。
重要鉱物のサプライチェーン強靱化のため、重要鉱物に係るプライスフロア等の貿易政策・メカニズムや、中流・下流産業の競争力の維持・強
化のための方法、その他サプライチェーンの強靱性確保に必要な措置等について議論し、同志国との連携を強化する。
●経済安全保障の確保にむけた製造・技術基盤等の強化
•
•
•
•
経済的威圧への耐性強化等のため、汎用品も含む基盤的物資や循環資源への支援、製造基盤の強靱化を支える技術要素群に着目した
支援、将来的に重要になり得る物資を支える部素材等への支援、製造基盤に係るエコシステムへの支援等の製造基盤の強化を推進する。
経済安全保障上の重要技術の育成強化、技術流出対策の強化、貿易救済措置の活用強化、経済インテリジェンスの強化を実施する。
地政学リスクを踏まえた企業の行動変容を促進するため、 「経済安保経営ガイドライン」や「経済安全保障と独占禁止法に関する事例集」を
普及促進するとともに、投資家から評価される仕組みを検討する。また、民での対応が極めて困難な領域について、諸外国の例も踏まえ、経
済安全保障の観点から国による更なる支援のあり方を検討する。
経済成長と防衛力強化双方に貢献する安全保障上重要なデュアルユースの技術・生産基盤等を強化する。
31
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
32
好循環のミッシングピースである消費活性化
【課題認識】
⚫ 日本の実質GDP成長は、かつては家計消費が牽引してきたが、家計消費の陰りとともにGDP成長も低迷しており、マクロ経済の好循環において
「消費活性化」はミッシングピース。実質賃金向上に加え消費需要創出政策の検討が必要。
【「消費の量」に関する現状】
⚫
足下、需給ギャップのプラスが継続しており、供給不足の状況にあるが、供給制約を解消した先の持続的な経済成長を見据えれば、消費活性
化は引き続き重要な政策課題。
⚫
可処分所得が増える中で、貯蓄額が増加していることから、実質賃金向上といった可処分所得の増加施策だけでなく、将来不安の軽減や消費
需要の喚起といった消費マインドを変化させる政策の検討が必要。
⚫
お金を払ってでも消費したいという有償な消費を生むため、「消費の量」だけでなく、「消費の質」の観点からも検討。
【 「消費の質」に関する現状】
⚫
「消費の質」の向上に関しては、アテンションエコノミー等による”消費における個人の意思の希薄化といった負の側面”を軽減する質の向上
と、”新しい価値を創造するといった正の側面”を醸成する二つの側面が存在すると考えられる。
⚫
負の側面:情報接触段階においてデジタル化が進展し、広告・SNS等の影響も増加。結果として、自身に最適化された購買が容易となる一方、
過度な影響を受ける中で、自身の消費に対しても自身の感情・意思が希薄化し、周囲の評価によって価値が形成され、消費の幅が規定される
結果として、消費の質が低下してしまうリスク。
⚫
今後、AIエージェントを介した消費が普及すれば、探索時間から解放され、純粋な体験に集中することができる一方、個人の意思がさらに希
薄化してしまうリスクが存在。 AI・デジタルを最大限導入・活用しつつ、こうしたリスクを軽減し、自身が本来欲しかった財・サービスを購
入できる消費のエコシステムの形成が必要。
⚫
正の側面:消費は主要な経済活動であることから、社会や個人の課題の解決と消費を戦略的に連動させることで、「課題解決としての消費」
として新しい価値を生み出し、社会と個人の双方がwin-winとなるためのメカニズムの検討が必要。
⚫
これらの双方の側面での「消費の質」の向上によって、質の高い消費が消費者の満足度を高めることで次の消費を生み、「消費の量」も増え
る好循環の形成を目指すべき。
33
消費のメカニズム構造
⚫ 「有償な消費」の需要創出のため、消費のメカニズム構造を踏まえた、消費の検討行動・購買行動を分析。
⚫ 情報接触・暮らし方等の変化は、「価値観」と「検討プロセス」双方への変化を通じて消費量に影響。今後のAXによる変化
を想定し、価値観と検討プロセスの2つの変数に対して、消費の活性化につながる政策的なアプローチを検討。
▼消費のメカニズム構造
可処分所得
消費
(選択的支出)
=
-
基礎的支出
(生活必需費)
欲望
制約要因化
供給力
消費意欲
(=消費性向)
×
消費余力
欲求
価値観
検討プロセス
社会的背景
情報接触
▼消費の検討プロセス
消費
消費における特徴的な検討行動・購買行動
情報接触・暮らしぶりの変化が影響
欲望
消費のメカニズム構造を理解し、
1. 価値観の変化
2. 検討プロセスの変化
に対する政策的アプローチを検討
34
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
35
未来の経済社会システムのあり方(技術革新と人類社会の未来)
【課題認識】
⚫ 主要国のイノベーション政策が次世代技術を巡るフロンティア開拓競争に移行する中、技術発展動向と社会経済への影響の分析・予見とそれ
に基づく戦略的政策立案に、未来の経済社会システムのあり方に関する検討の一環として取り組んでいくことが中長期的には必要ではないか。
【4つの技術的「メガトレンド」】
⚫ 今後10~20年間における技術の発展動向も踏まえると、例えば以下のような潮流が経済社会システムのあり方に大きく影響。
① 人類を超える知性の出現と高度な自律意思決定
✓ AI等の普及により、熟議民主主義が実現・進化しうる一方、偽情報・判断権限の委譲等により民主的政治基盤が毀損される可能性。
また、人類が労働から解放され、資本主義のあり方(ベーシックインカムによる再分配等)や時間の過ごし方が変化する可能性。
② 人間の認知・身体的拡張と行動の最適化
③ 長寿化と健康寿命の飛躍的延長
✓ ブレインテックや長寿命技術の普及により、老化も含めて医療行為の対象が拡張。それに伴い、国家が国民に平等に提供すべき社
会保障の範囲も変化しうる可能性。
④ 次世代エネルギー源とエネルギー・資源制約の克服
✓ フュージョン等の普及により、人類がエネルギー制約から解放されると、人々の生活の豊かさが飛躍的に上昇し、生活水準の格差
が減る可能性があるが、産業競争力・安全保障の観点では、技術・人材・標準の確保がより一層重要になる。国家間紛争では資源を
巡る対立は解消されるものの、異質性への嫌悪を契機とする対立は残存する可能性。
【価値主導型イノベーション・ガバナンスの方向性】
⚫ 今後の技術革新は、企業主導のテクノリバタリアン的な動きと、安全保障と結びついた国家主導のアプローチが併存しながら進展すると見込
まれる。これらはイノベーションを加速させる可能性を持つ一方で、倫理・格差・多様性といった公共価値が置き去りにされる危険性も孕む。
他方で、規制を過度に強化するアプローチは、社会に有益な技術革新まで阻害しかねない。
⚫ こうした国際環境の中、市民社会の合意と日本ならではの価値観を重視した価値主導型イノベーション・ガバナンスのあり方を探求し、グ
ローバルに展開していくことで、イノベーションを通じた市民社会の発展とグローバル市場からの付加価値獲得が実現しうる。
36
1. はじめに
2. マクロ経済運営のあり方
3. グローバル競争型産業
4. 新技術立国・競争力強化
5. 好循環のミッシングピースである消費活性化
6. 未来の経済社会システムのあり方
7. 今後の検討課題
37
今後の検討課題①
【マクロ経済運営のあり方】
⚫ 人手不足をはじめとした供給力不足は、引き続き、持続的な経済成長の律速要因。中東情勢を踏まえ、国内産業基盤の強化を含めたサプライ
チェーン強靭化の重要性が再認識されている。また、成長戦略によってさらに国内投資にアクセルを踏むことにより、短期的な需給逼迫が加
速し得る。このような背景から、供給制約度と他産業への波及効果性が高い産業領域を特定し、明確な優先順位をつけて、政府大で当該産業
領域の供給制約解消・生産性向上策を講じるべきではないか。
⚫ 成長戦略でさらに国内投資にドライブをかけていくこととなる中、賃金に関しては投資による労働生産性の向上を実質賃金につなげていくこ
とがより一層求められるのではないか。外部環境としては、短期的には、実質賃金低下の要素となる中東情勢等による交易条件の悪化リスク、
中長期的にはAI・ロボットによる労働代替→供給過多による賃金低下リスクも想定される中、それぞれのリスク発現の時間軸・リスクの性質
に対応した方策の検討が必要となるのではないか。
⚫ ネットワークの高度化/複層化や地政学リスクの高まりによって、SCの“システミックリスク“等がマクロ経済運営に影響を与える等、マクロ
経済運営とセミマクロの市場形成、ミクロの産業政策は相互一体性を高めつつある。こうした構造変化への対応方策について、米国を中心と
してグローバルなアカデミアでは既に議論が重ねられつつある中、こうした議論も踏まえ、中長期的なマクロ経済運営上の課題の所在や、政
策のあり方について検討を深め、マクロ経済運営の進化をリードすべきではないか。
【グローバル競争型産業】
⚫ レジリエントな産業構造への転換:グローバル競争型産業の持続的成長には、国内サプライチェーン全体の維持・発展が不可欠。エネルギー
や重要物資の供給制約、人口減少等に象徴される内外情勢の変化が進む中、想定されるリスクへの耐性を備えた産業構造へ転換する必要。こ
うした産業構造転換に向けては、「対応すべきリスク事象」と「確保すべき冗長性」の特定を踏まえた「レジリエントな産業構造」の具体化
と、その実現に向けた官民の機能・役割分担や、それに応じた政策の進化が必要ではないか。
⚫ グローバル競争力の強化:世界で“勝ちきれる”グローバル産業戦略を構築していくためには、競争優位を確立するための「勝ち筋」にリアリ
ティがあるか(各製品・技術は単体ではなく組み合わせによるソリューションとしての価値を追求する等)といった観点に加え、経営トップ
のコミットメントが得られるか、グローバル競争に勝ちきるビジネス・ケイパビリティを持っているか、といった観点も重要。こうした観点
から官民挙げてリソースを重点化すべき産業・企業を特定し、PDCAサイクルを回していく上で、どういったメカニズムが必要か(各分野の
将来の市場規模や競合するリーディング・カンパニーの分析も踏まえた、官民での対話スキーム等)、そのために政府にどういったケイパビ
リティが必要かなどについて、具体的な検討をすべきではないか。
38
今後の検討課題②
【グローバル競争型産業】(つづき)
⚫ 垂直統合的投資の促進:グローバル市場では、再び垂直統合による競争優位性の確保が顕在化。データ連携等を通じた企業間の擬似的な垂直
統合の実現、グローバル・サプライチェーンにおけるチョークポイントとなる特定レイヤーの掌握、医療や外食産業等各国間での制度・規制
の相違からグローバルな展開可能性を十分発揮できていない分野における垂直統合の推進に向けて、どのような政策の打ち手が考えられるか。
【地方も出発点としたAXによる産業構造・就業構造転換】
⚫ 今後数年でAIモデルの自己改良や研究開発・ソフトウェア生成の自動化が当たり前の時代となり、その先のAGIの時代の到来も見据えれば、
ソフトウェアや知的労働の価値が大きく変容するとともに、 「質量のある体験経済」の価値が上昇する可能性。こうした時代における産業構
造・産業政策の考え方はどのように変化していくか。
⚫ 都市から地方への人材移動、企業内・企業間の異動・職種転換の推進も含め、いかにしてAX時代に必要な就業構造転換を実現すべきか。こう
した就業構造転換を実現するためには、公共サービス含めた様々な機能の地方への再配置を含めた地域共同体のあり方の見直しが必要か。
⚫ エッセンシャルサービスを含むサービス業、中堅・中小企業へのフィジカルAIの実装等のAXを速やかに実現するためには、経営と現場が一
体となった取組を強力に推進することが必要となるが、その推進に資する官民連携や機運醸成を図るために短期・中長期でどのような政策的
打ち手が考えられるか。
⚫ 強力な外需獲得産業が存在しない地域もあるが、こうした地域経済圏においてどのような自律的・持続的な地域経済モデルが考えられるか。
また、こうしたモデルを横展開・スケール化させるための政策体系はどのように考えるべきか。
【AX実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化】
⚫ 日本の産業構造は、多数の中堅・中小企業を抱え、長大なサプライチェーンを形成している中、AXによって大規模・垂直統合型の海外企業に
比肩する競争力を獲得していくためには、どのような共通インフラを形成していくべきか。
⚫ GX・エネルギーの観点からは、欧米でも脱炭素化政策のあり方について、「脱炭素」一辺倒ではなく、経済安全保障や産業競争力の確保の
観点からも議論が展開されつつあった中、目下の中東情勢により、エネルギー自給率の向上にも寄与する徹底した省エネや、原子力・再エネ
等の脱炭素エネルギーをより一層重視する流れがグローバルに生じている。また、世界は再生資源を含めた資源獲得競争の時代に突入してお
り、経済安全保障、産業競争力の確保の観点から、国内資源循環を強化する必要が生じている。こうした流れを踏まえ、どのような戦略でC
E(サーキュラーエコノミー)を含めたGX・エネルギー政策を進めていくべきか。
【「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進】
⚫ AXは、企業のビジネスモデルや業務プロセス、経営のあり方や基幹システムを根本から変革する可能性を秘めているが、こうしたAXによる
成長を取り込むためには、その大前提として、企業経営改革(CX)の早期実現も不可欠な政策課題。AX時代の企業のあり方、CXのあり方、
ビジネスモデルのあり方について急ぎ検討を深めるべきではないか。
39
今後の検討課題③
【「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進】(つづき)
⚫ AXは、こうした「一企業のあり方」といった枠を超え、企業間連携・再編のあり方、企業・産業の新陳代謝のあり方、無形資産・ 知的財産
の重要性向上に伴う知財戦略・保護のあり方、供給サイド・需要サイド双方の観点を踏まえた人材育成・労働市場のあり方、プロフィット独
占/シェアのあり方が変革することに伴う分配・再分配のあり方、さらには資本市場含めた「資本」関連システムのあり方にまで影響し得る中、
経済社会システム全体の変革の方向性まで深掘って検討すべきではないか。
⚫ 企業経営改革を促進する政策的アプローチとして、コーポレートガバナンス改革と一体となり、成長投資の量・質の向上を促進する等により、
企業のマインドやシステムの変革が実現されるようなアプローチを実施するところ、積極的な成長投資には事業ポートフォリオ組替えの促進
等も重要である中で、さらなる打ち手の方向性は何か。
【「技術で勝ってビジネスでも勝つ」、新技術立国の実現】
⚫ 我が国には、世界に誇れる製造業等の現場があり、こうした現場において蓄積されたデータを活かして、イノベーションを実現していくこと
も重要。現場にAIをいち早く社会実装し、世界に先駆けて、フィジカルAIのデータ基盤を構築し、現場力を活かしたイノベーションを実
現する。また、AI、量子、バイオなどの先端技術の組み合わせによって新たなイノベーションを実現していることを踏まえ、先端技術の研
究開発を量・質の両面から促すとともに、社会課題を起点とした新たな市場創出を実現するための更なる検討をしていくべきではないか。
【グローバル市場の獲得・経済安全保障の強化】
⚫ 国際秩序が、新自由主義に基づき世界を一つの経済圏とみなすルールベースの世界から、経済力・軍事力を背景に国家が前面に出て自国の利
益最大化を目指す自国中心主義の世界に急激にシフトしている。こうした保護主義が横行する世界にあっては、市場原理に基づく産業のグ
ローバルな分業体制は自国の生存権を保証しないため、各国は自律性確保の観点からこぞって産業政策に注力している。
⚫ こうした産業政策を通じて、日本のみならず世界中のあらゆる国が、自国が抱える構造的課題であるAXによる産業構造・競争メカニズムの変
容や、地政学リスクの高止まりに伴うレジリエントな産業構造への転換の要請に対応しようとしている。「新技術立国・競争力強化」の実現
に向けた産業政策の高度化を図る中で形成される国内のアセットや、これまで培ってきた海外でのアセットを戦略的に活用し、同志国やアジ
ア諸国等グローバルサウスとの戦略的な連携を深め、「海外の富の取り込み」や「冗長性の確保」等によって我が国産業の競争力強化を実現
する「内外一体での政策展開」を、FOIPの進化の下で実現すべきではないか。
⚫ 具体的には、戦略17分野でのグローバル市場の獲得等に向けて、国・地域別戦略の構築とその具体化を皮切りに、主要国・同志国等の成長戦
略に応じたパッケージの提案を具体化させる二国間戦略を組成するとともに、経済安全保障の確保に向けた実効性のあるリージョナル・プル
リのイニシアティブを組成してはどうか。
40
今後の検討課題④
【好循環のミッシングピースである消費活性化】
⚫ 消費をマクロ経済上の安定需要としていくためには、持続的賃上げや、負担と給付のバランスが取れた社会保障システムといった従来からの
可処分所得の増加施策だけでなく、将来不安の軽減や消費需要の喚起といった消費マインドの変化が必要であり、「有償な消費」を生むため
には「消費の量」だけでなく、「消費の質」の観点も加味すべき。
⚫ 足下、需給ギャップはプラスで供給不足が継続しており、地政学リスクによる物質系の供給途絶リスクの恒常的発生も見据えれば、安定的な
消費を形成する観点から、モノ→コトや、重化学工業→軽工業への消費シフトも検討すべきか。(特にモノ→コトへの消費シフトはAIでは容易
にコピーできない地方芸術祭や食文化のような「質量のある体験経済」の価値が高まりうる中、より重要性を増すのではないか。)
⚫ 今後、AIエージェントの普及により、消費の検討・決定や価格形成を含む市場メカニズム自体が大きく変化する可能性が高い中、AI・ビッグ
データで消費構造の解像度を高め、価値観と検討プロセスの理解を深化させることを前提に、「消費の質」を高める政策的アプローチを開発
し、個別化・即応型供給や文化的・身体的価値の産業化を含むサプライサイド改革を進める「消費産業政策」を具体化してはどうか。
【未来の経済社会システムのあり方】
⚫ 2040年というタイムラインを前提とすれば、資本主義のあり方を含め、現状の経済社会システムの前提となるコンセプトや基幹システムにパ
ラダイムシフトが起きるリスクも想定すべき。国際秩序の変容やテクノロジーの進化といった外部環境変化は、こうしたパラダイムシフトの
発生可能性を高める効果も持ち得る。
⚫ そのうち、P36の通り、未来テクノロジーの観点からこうしたパラダイムシフトの可能性や日本の採るべき道筋についてまずは検討を深めつ
つあるが、こうしたテクノロジー視点での検討を深化させるとともに、資本主義のあり方、国際秩序の変容など、世界構造の転換を踏まえた
国家像や国家戦略のあり方について、国家像・国家戦略のあり方を規定する日本ならではの価値観・ナラティブとは何かも含め、虚心坦懐に
検討すべきではないか。
⚫ また、未来の経済社会システムのあり方について、アカデミア・産業界を巻き込んで課題・方向性を提示するネットワークをいかに形成して
いくかについても検討が必要ではないか。
41
資料11
参考資料2-②
経済産業政策新機軸部会
第5次中間整理
参考資料集
2026年6月
産業構造審議会 経済産業政策新機軸部会
経済産業省
【目次】
1. マクロ経済運営のあり方
―――――――――――――――――――P.4
2. グローバル競争型産業
――――――――――――――――――――P.21
3. 新技術立国・競争力強化
―――――――――――――――――――P.54
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
―――――――――P.140
――――――――――――――P.148
1
第5次中間整理の位置づけ
【これまでの新機軸中間整理との関係】
⚫ これまで4年間、「経済産業政策の新機軸」として、国内投資・イノベーション・所得向上の実現を目指して、ミッション志
向の産業政策(8分野)と社会基盤(OS)の組替え(4分野)を推進。
➢
8分野のミッション:「GX」、「DX」、「グローバル・経済安全保障」、「健康」、「少子化対策に資する地域の包摂的成長」、「災害レジリエンス」、
「バイオものづくり」、「資源自律経済」
➢
4分野の社会基盤(OS):「人材」、「イノベーション・スタートアップ」、「価値創造経営」、「EBPM・データ駆動型行政」
⚫ 第4次中間整理では民間の予見可能性を高めるべく、2040年のマクロ経済・産業構造の絵姿を定量的に推計。目指すべき産
業構造転換を実現するに当たっては「製造業X」、「エッセンシャルサービス」、「情報通信サービス」の3つの産業類型が
カギとなることを示した。
⚫ 第5次中間整理では、8ミッション・4OSの枠組みに基づくこれまでの新機軸の経済産業政策を継続させていくことを前
提に、こうしたマクロ経済・産業構造の絵姿を実現するに当たっての本質的な課題を新機軸部会や関連する有識者会議・研
究会における議論を通して一層具体化。その解決に向けた政策の方向性を足下の経済情勢も踏まえつつ提示し、高市内閣に
おける日本成長戦略の検討へインプットしていく。
【日本成長戦略との関係】
⚫ 日本成長戦略は官民連携した「危機管理投資」「成長投資」の拡大を通じて、世界共通の課題解決に資する製品等を開発し、
国内外に提供することを目指しており、社会課題解決を成長のエンジンとする新機軸の経済産業政策とも軌を一にするもの。
⚫ 日本成長戦略においては、日本の産業構造が抱える課題を解決するとともに、グローバル市場から付加価値を獲得できる「勝
ち筋」を見い出し得る産業分野として17の戦略分野を選定。本中間整理では、各分野における「主要な製品・技術等」ごと
に策定する「官民投資ロードマップ」の議論の前提として、17分野を含めたグローバル競争型産業における日本の勝ち筋の
方向性を提示する。
⚫ 加えて、戦略分野で先行して行われる官民の投資・挑戦を他分野も含めて拡大していくために、成長戦略では8つの分野横
断的課題を設定。このうち、他の分野横断的課題の結節点としての役割も担う「新技術立国・競争力強化」の実現に向けた
課題と政策の方向性について、新機軸部会で議論することとなっているため、これまで新機軸部会においてOSとして議論 2
を重ねてきた政策アジェンダを拡張する形で整理する。
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
3
GDPと需給ギャップ
⚫ 内閣府・日銀ともに需給ギャップはプラス(=供給不足)の状況にあり、労働力も資本も需要に対して、供給が足りてい
ない状況。
⚫ 供給力にフォーカスすると、潜在成長率(=供給力の増加率)は各国と比較して低位であり、日本は資本投入・労働投入
どちらも低い状況。
⚫ こうした状況を踏まえ、持続的な経済成長のためには、足下の労働・資本での供給制約を解消するとともに、今後の成長
分野における企業の積極的な投資を呼び込む戦略的な需要の創出も必要。
需要超過 (%)
2
0
内閣府と日銀の需給ギャップ
潜在成長率(=供給力)の各項目寄与度の比較
(各期間の平均値)
日銀
資本投入量
-2
2.5%
-8
1.5%
0
日本
-1
-2
-3
供給超過
米国
ドイツ
英国
フランス
2010-2019
2000-2009
2010-2019
2000-2009
2010-2019
1998-2007
2010-2019
2000-2009
2010-2019
1
2000-2009
需給ギャップ(日銀)の要素分解
-0.5%
2000-2009
(%)
0.5%
2010-2019
Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ
2019
2020
2021
2022
2023
2024
2025
(年)
2
潜在成長率
3.5%
内閣府
-6
需要超過
全要素生産性
4.5%
-4
-10
供給超過
労働投入量
韓国
(非農業部門)
資本投入ギャップ
労働投入ギャップ
Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ Ⅰ Ⅱ Ⅲ Ⅳ
2019
2020
2021
2022
2023
2024
2025
(年)
(出所)
左上図:内閣府「国民経済計算」(GDPギャップ、潜在成長率(2026年3月17日))
日本銀行「需給ギャップと潜在成長率(旧基準:2026年1月7日、新基準:2026年4月3日)」
左下図:日本銀行「需給ギャップと潜在成長率(新基準:2026年4月3日)」
右図:英国は英国予算責任局の公開データの都合上、1998-2007年までの潜在成長率の寄与度分解を掲載。
内閣府「GDPギャップ、潜在成長率」(2026年3月17日)、米国議会予算局「An Update to the Budget and Economic Outlook: 2019 to 2029」
(2019年8月21日)、「The Budget and Economic Outlook: 2022 to 2032」(2022年5月25日)、
ドイツ経済諮問委員会「SPRING REPORT 2024」(2024年5月15日)、英国予算責任局「Economic and fiscal outlook(2022年11月16日及び2025年3月26日)
世界銀行「A Cross-Country Database of Potential Growth」(2023年3月27日)を基に作成。
4
実質GDP成長率の要因分解(国内変遷、海外比較)※生産アプローチ
⚫ 日本は1995年から2005年にかけて、労働の質及び資本投入により実質GDPを成長させていた。2015年以降は女性・高
齢者の社会進出により労働投入はプラスに転じている。
⚫ 他国では労働投入と資本投入がGDP成長を牽引。日本では就業者数の減少が見込まれ、将来的に労働投入によるGDP増
加が見込めず、実質での持続的成長を実現するためには国内投資の促進が必要。
実質GDP成長率
(年平均)
2.0%
1.5%
日本の実質GDP成長率の要因分解の変遷
実質GDP成長率の国際比較
実質GDP成長率
(年平均)
(2010-24年の平均成長率)
2.5%
1.2%
全要素生産性
(TFP)
0.4%
資本の質
全要素生産性
(TFP)
2.1%
2.0%
0.1%
1.0%
0.6%
0.2%
1.9%
資本の質 0.3%
0.2%
1.5%
資本投入
0.8%
0.5%
0.2%
労働の質
1.0%
0.4%
0.1%
0.4%
0.5%
0.4%
労働の質
資本投入
0.4%
0.0%
労働投入
1.3%
0.8%
0.2%
0.1%
0.1%
0.2%
0.1%
労働投入
0.1%
0.1%
0.0%
0.5%
0.9%
0.2%
1.0%
0.6%
0.1%
0.4%
0.4%
0.1%
0.0%
0.2%
ドイツ
フランス
日本
0.0%
-0.5%
(出所)EU KLEMSデータより作成
0.6%
0.1%
-0.3%
-0.4%
1995-2005
0.9%
0.1%
0.1%
0.6%
1.7%
2005-2015
2015-2019
(年)
米国
英国
5
実質GDP成長率の要因分解(国内変遷、海外比較)※支出アプローチ
⚫ 日本の実質GDP成長は、かつては家計消費が牽引してきたが、家計消費の陰りとともにGDP成長も低迷。
2025年は家計消費が増加し、実質GDP成長率が1%を超えたが今後もこの傾向が続くか引き続き注視が必要。
⚫ 米国・欧州では、家計消費の伸びが実質GDP成長率を牽引する一方、日本は0.1%にとどまる。
⇒消費・内需の活性化は、「国内投資→賃上げ→消費→市場活性化→次の国内投資」の完成からも重要。
実質GDP成長率
(年平均)
10%
1.0%
8%
6%
1.6%
1.8%
日本の実質GDP成長率の要因分解の変遷
2.7%
2.4%
2.5%
政府消費・投資
1.5%
1.5%
1.0%
1.0%
0.3%
1.1%
0.5%
0.1%
0.6%
0.1%
0.9%
0%
1.4%
1.0%
0.3%
0.5%
-0.1%
0.1%
0.3%
0.5%
0.2%
0.3%
0.1%
-0.2%
0.2%
0.4%
1.1%
0.9%
0.6%
0.8%
1.2%
0.9%
-0.5%
-0.2%
0.7%
0.5%
0.3%
0.8%
0.0%
0.6%
-0.1%
投資
1.2%
1.7%
2%
2.2%
2.0%
2.0%
0.3%
0.8%
2.7%
0.4%
1.2%
民間設備投資
0.3%
5.3%
(2010-24年の平均成長率)
3.0%
その他
家計消費
4%
実質GDP成長率の国際比較
実質GDP成長率
(年平均)
0.5%
-0.1%
0.5%
0.4%
0.6%
-0.2%
-0.2%
-0.5%
その他 家計消費
-1.0%
-2%
1960-1970 1970-1980 1980-1990 1990-2000 2000-2010 2010-2019 2019-2024 2024-2025
(年)
韓国
米国
カナダ
英国
フランス
ドイツ
日本
イタリア
(注)
(注) 1980年以前は「平成10年度国民経済計算(1990年基準)」、1981年から1994年までは「支出側GDP系列簡易遡及
(2015年基準)」、1995年以降は「2026年1-3月期四半期別GDP速報(1次速報値)(2020年基準)」のデータ。
2020年データはコロナによる影響が大きいため、2010年-2024年は2019年でデータを区切りの期間として採用。
(出所)内閣府「国民経済計算」
実質GDP:2020年を基準とした現地通貨ベースの実質GDP(支出アプローチ)
家計消費:2020年を基準とした現地通貨ベースの家計最終消費支出(Final consumption expenditure of households)、総固定資
本形成(Gross fixed capital formation)
韓国のみ2010-2023年の平均成長率を計算
(出所)日本:内閣府「国民経済計算」(2025年10-12月期第2次速報2026年3月10日(2020年基準))、他国:OECD Statを基に作成。
6
日本国内における投資・生産能力の推移と投資動機(1/2)
⚫ 国内においては潮目の変化が継続しており、これまで講じてきた国内投資拡大に向けた政策も相まって、民間企業設備投
資額は増加。製造業においても、名目総固定資本形成は過去最高であり、実質総固定資本形成も増加。
⚫ 製造業の資本ストックは、名目では伸びているものの、実質では直近10年で微増、直近3年は横ばい。供給力の強化に向
けた成長投資が引き続き重要となる。
総固定資本形成(製造業)
(兆円)
45
資本ストック(製造業)
(兆円)
350
43
340
41
330
名目
39
320
実質
2024
2022
2020
2018
2016
2014
2012
2002
2000
1998
名目
1996
(年)
実質
1994
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2012
2011
2010
2009
2008
2007
2006
2005
2004
2003
250
2002
25
2001
260
2000
27
1999
270
1998
29
1997
280
1996
31
1995
290
1994
33
2010
300
2008
35
2006
310
2004
37
(年)
7
(出所) 内閣府 「国民経済計算」(2024年度年次推計)
日本国内における投資・生産能力の推移と投資動機(2/2)
⚫ 鉱工業生産における製造業の生産量・生産能力は緩やかに低下。
⚫ 生産能力の向上に直結しない維持・補修目的の投資比率が増加しており、より付加価値を生み出す投資が必要。
(2020=100)
投資動機ウエートの推移(製造業)
生産・生産能力・稼働率の指数(製造業)
140
生産
稼働率
生産能力
130
120
110
100
90
1994
1995
1996
1997
1998
1999
2000
2001
2002
2003
2004
2005
2006
2007
2008
2009
2010
2011
2012
2013
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
2026
80
(年)
(出所) 左図:経済産業省「鉱工業指数」生産・生産能力・稼働率の全てで「製造工業」の値を使用。生産・稼働率は季節調整済指数。四半期指数に加工。
右図:日本政策投資銀行 「2025年度全国設備投資計画調査」 大企業の設備投資全体を対象とする。
8
需給のひっ迫による工期の遅れ
⚫ 当初計画通りに設備投資が行われなかった要因のうち、工期の遅れが占める割合は2022年ごろから高い水準で推移。
⚫ 大手建設会社では、2021年から手持ち工事月数が増加。足下の手持ち工事月数は18.3ヶ月となっている。
⚫ 供給制約の解消のためには、AI・ロボティクス等の省力化投資の推進が必要となるが、短期的には供給制約度と他産業へ
の波及効果性が高い産業領域に対して、優先順位をつけた供給制約解消・生産性向上策の実行が必須。
設備投資の実績が当初計画を下回った要因
(工期の遅れ、工事費高騰に伴う見直し)
大手50社の手持ち工事月数の推移
(月)
7%
20.0
19.0
18.0
18.3
17.0
17.0
16.0
15.0
14.0
13.0 13.7
12.0
11.0
手持ち工事月数
10.0
1.大企業全産業
2.25年度の数値は、25年度の設備 投資計画を押し下げる要因
3.工事費高騰に伴う見直しが選択肢に入ったのは14年度から
4.年度毎に上記以外の選択肢が異なり、選択肢数も変わるため、必ずしも時系列で比較できない
点には留意が必要。
(出所):日本政策投資銀行「2025年度設備投資計画調査」
2020
2021
2022
2023
2024
2025
※手持工事月数:調査期日の未消化工事高を、調査期日までの12カ月平均の施工高で除した数値をいう。
(出所)国土交通省建設工事受注動態統計調査報告(大手50社調査)から作成。
2026
9
中東情勢による物価・経済への影響
⚫ 原油価格(ドバイ)は2月と比較して一時2倍に上昇。それを受けて国内ガソリン価格も上昇したが、激変緩和措置によ
り、足下は170円程度で推移。
⚫ 足下は、中東情勢の緊迫化に伴う石油関連製品の価格への影響を引き続き注視していく必要がある。「日本全体として必
要な量」が足りている一方で、一部で生じている供給の偏りや流通の目詰まりについて、引き続き一つ一つ解消していく
必要がある。
10
(出所)上図:内閣府「月例報告等に関する関係閣僚会議資料」、下図:中東情勢に関する関係閣僚会議(第1回)経済産業省提出資料
人口減少に伴う構造的人手不足①
⚫ 足下の男性・女性・高齢者別の労働参加率は、いずれも世界最高水準になっている。そうした中で、生産年齢人口の総人
口に占める割合は、2030年以降低下傾向にあるが、健康生産年齢人口では2040年まで一定となる。
⚫ 供給制約となっている人手不足に関しては、短期的取組として高齢者・女性等の活躍、短中期取組として省力化・デジタ
ル化を通じた生産性の向上、さらには少子化対策も急務。例えば、男女間の労働時間格差などを踏まえて、年収の壁の解
消や柔軟な働き方の推進、家事支援サービスの利用による負担の軽減等の一人ひとりが意欲と能力を十分に発揮できる環
境整備が必要。
⚫ 今後、人口減少・少子高齢化による人手不足で省力化投資が十分に進まず、供給制約が常態化してしまうリスクが存在す
るため、スピード感をもって、省力化を中心とした投資による生産性の向上・事業再構築・事業再編等に取り組むことが
できるよう、「中堅・中小企業の『稼ぐ力』強化戦略」の策定を進める。
男性・女性・高齢者の労働参加率
79.7
フランス
ドイツ
77.5
75.6
79.0
88.3
82.1
83.9
健康生産年齢人口
1990年
推計値
比較的フラットな期間
2040
2025
2024年
65%
0
(出所)OECD.statより作成。
2050
2047
2044
2041
2038
2035
2032
2024年
2029
3.0
50%
2026
2.4 4.4
1990年
2023
5.6
9.4
2020
11.9
2017
11.8
2014
19.5
55%
2011
2024年
2008
10
55.5
生産年齢人口
60%
2005
24.3 26.1
76.5
1990年
58.0
57.1
20
71.6
2002
74.9
67.3
1999
70.3
67.8
1996
76.1
70
60
75%
70%
70
50
(%)
30
高齢者
(65歳以上)
85.6
英国
80
60
(%)80
女性
(15~64歳)
83.0 86.8
米国
1993
男性
(15~64歳)
日本
1990
(%)
90
生産年齢人口・健康生産年齢人口が総人口に占める割合
(年)
11
(注)20歳以上健康寿命(73.4歳)以下の人口を健康生産年齢人口としている。健康寿命は、病気や怪我になる期間を
除き、健康状態で生きられると予想される平均年数。2024年以降は推計値(いずれも出生・死亡中位の推計)。
(出所)WHO 「World health statistics 2024」, United Nations 「World Population Prospects 2024」より作成。
人口減少に伴う構造的人手不足②
⚫ 将来的に女性・高齢者の労働参加により、就業率は微増する(成長率ベースライン・労働参加漸進シナリオ)が、労働力人口が減少するた
め就業者数は減少する見通し。
⚫ 資本集約型の製造業は相対的に人手不足感が小さく、労働集約型の非製造業は労働生産性の伸び率も低く、人手不足感が
強い。
⚫ 就業者数の減少による供給制約を引き起こさないためにも、官民の投資により労働生産性の向上を図る必要がある。
就業者数・就業率の見通し
雇用人員判断DIと労働生産性(実質)の関係性
(2014-2024年平均)
(労働生産性の
伸び率)
3.0%
輸送用機械
2.0%
はん用・生産用・業務用機械
食料品
製造業
1.0%
電気機械
金属
化学
情報通信
卸売・小売業
0.0%
運輸・郵便
建設
-1.0%
-2.0%
-3.0%
(※)縦軸は2014-2024年の労働生産性(時間あたり)の伸び率 宿泊・飲食
横軸は2014-2024年の雇用人員判断DIの平均
バブルの大きさは2024年時点での付加価値額(実質)である。
0
(出所)左図:JILPT「2023年度版 労働力給の推計」
右図:日本銀行「全国企業短期経済観測調査」、内閣府「国民経済計算 年次推計」
-10
-20
-30
-40
-50
-60
人手不足
12
人手と設備の不足状況
⚫ 1990年代において雇用人員判断DIと生産設備判断DIは概ね同水準で推移しているが、2010年代以降は乖離が発生。
⚫ 近年、人手不足が深刻な労働集約型の非製造業は、雇用不足が顕著であるが、設備も不足している状況。
⚫ 雇用と投資の不足状況に乖離がある状況に対して、構造を把握し、必要な政策を講じていくことが必要となる。
雇用人員判断DIと生産設備判断DIの推移
宿泊・飲食
-20
-20
-40
-40
-40
-60
-60
-60
(出所)日本銀行「全国企業短期経済観測調査」
雇用判断
設備判断
1993
2023
2020
2017
2014
2011
2008
-80
2005
2002
1999
1993
1990
2023
2020
2017
2014
2011
2008
1996
雇用判断
設備判断
-80
2005
2002
1999
1993
-80
1996
雇用判断
設備判断
2023
-20
2020
0
2017
0
2014
0
2011
20
2008
20
2005
20
2002
40
1999
40
1996
40
1990
不足
建設業
1990
製造業
13
名目賃金はプラス、実質賃金も足下はプラスに転換
⚫ 2026年春季労使交渉においても、全規模、中小組合ともに、高い水準の賃上げが継続。今後、この力強い賃上げの動きが、地域の
中小企業にも波及することが重要。
⚫ 2026年3月の「名目賃金」は51ヶ月連続プラス。
⚫ 「実質賃金(総合)」は、前年同月比+1.6%と4ヶ月連続のプラス
(%)
春季労使交渉回答集計結果(第5回連合集計)の推移
6.0
6%
5.70
5.5 5.66
5.0 4.97
5.10
5.10
4.5
3.0
5.25
5.05
4.65 4.81
4.45
3.99
4.0
3.5
名目賃金と実質賃金(現金給与総額)
(前年同月比)
4%
実質賃金
(消費者物価(総合)で実質化)
名目賃金
+3.1
2%
+1.6
3.58
3.90
全規模
3.23
0%
2.5
▲2%
2.0
1.5
1.0
中小組合
▲4%
1 4 7 10 1 4 7 10 1 4 7 10 1 4 7 10 1 4 7 10 1 4 7 10 1 3
(注)調査対象は、連合加盟企業の組合。「中小組合」は、組合員数300人未満の組合。賞与等を含まない月例賃金ベース。
平均賃金方式(集計組合員数による加重平均)の集計。1990年~2025年については最終結果、2026年については第5回の回答集計結果
であり、今後数字が変動する可能性がある。
(出所)日本労働組合総連合会「春季生活闘争回答集計結果について」
2020
2021
2022
(注)就業形態計(5人以上)
(出所)厚生労働省「毎月勤労統計調査3月分確報」2026年5月22日公表
2023
2024
2025
(月)
(年)
2026
14
労働生産性と実質賃金の推移
⚫ 労働生産性:日本の労働生産性は、過去30年で年率で1%以上伸びてきたが、絶対値として未だ低い。
⚫ 実質賃金:日本の実質賃金は、過去30年で微増にとどまる。
⚫ 実質家計消費:日本の家計消費は実質賃金と同程度の伸びがあるが、他国と比較して低迷している。
実質賃金の国際比較
45
ドイツ
=+1.1%/年
83.8 83.4 (1991~2025)
米国
40
81.6 =+1.7%/年
(1998~2023)
90
80
70
67.3
国民1人当たり家計消費額(ドル/人)
ドイツ
55,000
=+1.1%/年
42.6 (1991~2025)
42.7
米国
50,000
=+1.5%/年
(1991~2021)
38.4 フランス
フランス
=+1.0%/年 35
(1991~2025)
=+0.9%/年
(1991~2025)
50
45,000
40,000
英国
=+1.5%/年
35,000
(1994~2024)
英国
=+1.1%/年 30
(1994~2024)
60
日本
28.2
(1991~2024)
日本
21.7 =+0.5%/年
25,000
(1991~2024)
51.8 =+1.2%/年 25
40
48,708
31,160
30,000
30,335
20,000
(注)左図:2020年の米国ドル(購買力平価ベース)で実質化したGDPを総労働時間(就業者)で割った値。中図:2020年の米国ドル(購買力平価ベース)を利用して実質化した雇用者報酬を総労働時間(雇用者)で割った値。
右図:2020年の米国ドル(購買力平価ベース)で実質化した家計最終消費(Final consumption expenditure, Households)を人口で割った値。
(出所)OECD.statより作成。
2018
2015
2012
2009
2006
2003
2000
1997
15,000
1994
(年)
1991
2024
2021
2018
2015
2012
2009
2006
2003
2000
1997
1994
15
1991
2024
2021
2018
2015
2012
2009
2006
2003
2000
1997
1994
1991
(年)
ドイツ
=+0.9%/年
(1991~2024)
英国
=+1.5%/年
(1991~2024)
フランス
=+1.0%/年
(1991~2024)
=+0.7%/年
23,552 (1991~2024)
20
30
米国
=+1.9%/年
(1991~2024)
27,657 日本
2024
時間当たり実質賃金(ドル/時間)
時間当たり労働生産性(ドル/時間)
実質家計消費の国際比較
2021
労働生産性の国際比較
(年)
15
労働生産性・労働分配率・交易条件の国際比較
⚫ 先進国の労働分配率は低下傾向にあり、日本は米国・ドイツと比較して労働生産性と交易条件において差がある状況
時間当たり労働生産性
(ドル/時間)
労働分配率の推移
労働生産性の推移
90
交易条件の推移
(2020年=100)
65%
160
83.4
150
ドイツ
80
83.8
米国
ドイツ
70
140
60%
60%
米国
60
130
日本
120
54%
日本
107
110
55%
100
ドイツ
100
日本
40
91
53%
2021
2019
2017
2015
2013
2011
2009
2007
2005
2003
2001
1999
1997
1995
2023
2021
2019
2017
2015
2013
2011
2009
2007
2005
2003
2001
1999
1997
1995
1993
1991
2025
2023
2021
2019
2017
2015
2013
2011
2009
2007
2005
2003
2001
1999
1997
1995
1993
(注)左図:2020年の米国ドル(購買力平価ベース)で実質化したGDPを総労働時間(就業者数×年間の平均労働時間)で割った値。
(出所)OECD.statより作成。
1993
80
50%
1991
米国
1991
30
90
2025
51.8
2023
50
16
実質賃金向上には、労働生産性の上昇だけでなく交易条件の改善(日本全体の価格転嫁)が必要
⚫ これまで、労働生産性の上昇は主要先進国並みだったが、交易条件の悪化(=資源等を高く輸入、製品・サービスを安く
輸出)が大きく影響し、実質賃金は停滞。交易条件要因は、社会保障負担要因や労働分配率要因よりも大。
⚫ 輸出物価上昇(日本全体の価格転嫁)ができるよう、成長投資による高付加価値化等が必要。
交易条件(契約通貨ベース)の推移
実質賃金上昇率の要因分解
(1995~2025年)
(1995~2021年の26年平均)
労働生産性上昇率
GDPデフレーター - CPI上昇率
雇主の社会負担
労働分配率の変化
(交易条件=輸出物価/輸入物価)
自営業者、混合所得等
税・補助金
2.0
(2020=100)
160
実質賃金上昇率(マンアワーベース)
2.5%
労働生産性
の上昇
1.8
140
2.0%
1.6
120
1.5%
1.4
1.0%
交易条件の
悪化を含む
事業主の
社会保障負担増
100
輸出物価指数(右軸)
1995年1月:134.5
⇒2026年4月:123.5
=低下
1.2
0.5%
0.0%
-0.5%
-1.0%
交易条件(左軸)
1995年1月:1.6
⇒2026年4月:0.9
=悪化
80
1.0
60
0.8
0.6
40
1995
1996
1997
1998
1999
2000
2001
2002
2003
2004
2005
2006
2007
2008
2009
2010
2011
2012
2013
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
2026
労働分配率は
ほぼ変化なし
輸入物価指数(右軸)
1995年1月:84.3
⇒2026年4月:133.9
=上昇
(注)左図:GDPデフレーターとCPI上昇率の差は、交易条件以外に、そもそもの指数の作成方法の違い等によっても生じる。税・補助金とは、「生産・輸入品に課される税ー補助金」のことである。
(出所)左図:厚生労働省「第3回社会保障審議会年金部会年金財政における経済前提に関する専門委員会(令和5年4月5日)」より、経済産業省が作成。右図:日本銀行「企業物価指数」より作成。
(年)
17
交易条件の要因分解
⚫ 交易条件指数を品目別に要因分解すると、輸出物価の下落の大部分は電気・電子機器によるものだが、電気・電子機器は
輸入物価も下落しており、価格競争が激しい産業であることを物語っている。輸入物価の主な上昇要因は、鉱物性燃料で
あり、その影響はここ十数年で傾向的に拡大している。
※GDPデフレータではサービスの輸出入も含まれていたが、物価指数にはサービスが含まれていないことに留意。
交易条件指数の変動要因分解
輸出物価の品目別要因分解
(1990年1月の水準との比較、%pt)
2026
2024
2022
2020
2018
2016
2014
2012
2010
2008
2006
2002
2000
化学製品
はん用・生産用・業務用機器
輸送用機器
総平均
1998
1990
-20
1996
0
1992
20
繊維品
金属・同製品
電気・電子機器
その他産品・製品
2004
40
30
20
10
0
-10
-20
-30
-40
-50
-60
1994
(1990年1月の水準との比較、%pt)
40
(年)
輸入物価の品目別要因分解
-40
(1990年1月の水準との比較、%pt)
120
-60
飲食料品・食料用農水産物
繊維品
金属・同製品
木材・木製品・林産物
80
石油・石炭・天然ガス
化学製品
60
はん用・生産用・業務用機器
電気・電子機器
輸送用機器
その他産品・製品
100
-80
輸出物価要因
輸入物価要因
40
交易条件
総平均
20
1990
1991
1992
1993
1994
1995
1996
1997
1998
1999
2000
2001
2002
2003
2004
2005
2006
2007
2008
2009
2010
2011
2012
2013
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
2026
-100
(年)
0
-20
(年)
2026
2024
2022
2020
2018
2016
2014
2012
2010
2008
2006
2004
2002
2000
1998
1996
1994
1992
(出所)日本銀行「企業物価指数」より作成。
1990
-40
18
マクロ経済運営に関する世界での議論状況(今後要精査)
⚫ 伝統的なマクロ産業政策は、リーマンショック・コロナといった想定を上回るショックを経て、パラダイムが変容。足下で
も、需要・供給・財政・金融・地政学・技術革新・金融市場構造といった多層領域の構造的変化が同時に進行しており、世
界経済は説明・管理できない状況に直面。
⚫ さらなるマクロ経済運営の進化を目指し、グローバルでのアカデミアでの議論を中心とした初期的な調査を実施。
1. 構造の変化
3. マクロ経済政策の意義の変化
➢ 地政学ショック:地政学リスクによる世界経済のフラグメント化がマクロ
経済のファンダメンタルとなり、貿易・投資・技術・金融チャネルへ影響
➢ 供給制約の顕在化:従来のマクロ政策は需要面の調整がメインであったが、
高齢化による労働力の減少、移民政策の制約・政治的反発、AIの雇用への
影響が顕在化、r・gを左右する構造要因に
➢ ネットワーク化・技術革新の影響:ネットワーク化の進展により、「ハブ
産業」のショックが経済全体に非線形に波及。技術革新は国家間・産業間
での格差を拡大し、依存リスクが発生
2. マクロ経済指標への影響
金利への影響
▼自然利子率(r*)上昇の要因
物価への影響
• AI・半導体等の投資需要回復
2020年代前半は過去のインフレ理論
• 地政学リスクによる防衛・産業
を超えた論点が浮上
投資の増大
• 供給ショックが代替財への需要シ
▼金利の効果:非対称化
フトに繋がり、経済全体でインフ
• 家計への波及は限定的に
レ圧力が上昇
• キャッシュリッチ企業の増加
• 企業の価格決定権が高まり、イン
• 金利が財政負担に直結
フレが持続
■財政政策の再評価
財政政策はマクロ安定化+分配+産業構造・安全保障+気
候変動対応を同時に担う「総合国家戦略ツール」として、
今後新たな課題や財政需要に的確に対応する必要
➢ 「国家投資」論の具体化:旧来の保護主義ではなく、
「社会的リターンが高い分野への国家投資」として産業
政策を評価
➢ 「債務持続性」の考え方:重要なのはPBに加えて、rと
gであり、金利への目配りと成長率の引上げを目指す
➢ 「ポリシーミックス2.0」:過去の政策は役割分断が標
準であったが、密接に連動していることから、財政・金
融・マクロプルーデンスの三位一体での設計が必要。
■金融政策を取り巻く環境の複雑化
物価安定という基本的な役割が再確認される一方、金融安
定上の役割に対する期待が高まっている
➢ マクロプルーデンス政策の重要性が広く認識
➢ 非銀行金融仲介が急拡大し、「銀行中心」から「市場型
金融・シャドーバンキング中心」へ
➢ 気候変動リスクは物理的・移行リスクを通じて、金融シ
ステムに影響し、マクロ金融安定政策の一要素に
•
•
労働供給制約による構造的影響
ネットワーク化により特定産業の
供給ショックが波及
成長率への影響
長期停滞論の変容:低成長は継続し
ているが、自然利子率(r*)は上昇
19
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
20
日本産業の現状と競争力
環境変化
構造変化
勝ち筋
政策
日本のグローバル産業の競争力
⚫ グローバル競争の勝敗を分ける決定因子は、①内在的要素=プロダクトそのものの価値と、②外在的要素=市場獲得の仕組
み、に大別される。この2軸で現状における日本のグローバル産業を分類し、それぞれの競争力の特性を整理すると、以下
の通りとなる。
⚫ テクノロジー進化、国際秩序の変容等に伴う付加価値構造の変化の中で、これらの競争力が引き続き維持されるのか、変容
を迫られるのかが、産業構造転換の方向性を検討する一つの柱となる。
グローバル競争を左右する決定因子による産業ポジショニング(現状)
プロダクト(製品・コンテンツ・
サービス)そのものの特性/提供価値
プロダクト価値(内在的要素)
プロダクト中心型
影響:大
高度な企画開発力や専門的技術力が競争優位性
の源泉(暗黙知・非構造化データ等に化体)
高機能・先端素材/電子部品・デバイス(含
む半導体)/精密・光学機器/コンテンツ/観
光(インバウンド)/食産業等
ハイブリッド型
⚫ 顧客情報のフィードバックループがプロダクト
価値に大きな影響を与える産業領域は、「市場
獲得の仕組み」が「プロダクト価値」と連動。
⚫ 最終消費者とのインターフェースのAI・デジタ
ル化によって、この連動性が加速度的に拡大・
深化し、2軸の力学と各産業のポジショニングが
転換する可能性。
組織的技術力を基盤に、グローバルなサプラ
イチェーン等の資本集約型のネットワークを
構築し、規模の経済で競争力を維持・拡大
自動車/機械(工作機械/ 産業用ロボット/建
機/医療機器等)/医薬品等
影響:大
仕組み中心型
差別化が困難
=持続的な競争力を構築できない領域
良質な顧客や販売網等、各産業におけるコア
バリューに係るグローバル・ネットワークを
構築し、強固な参入障壁を形成
商社(顧客・商流)、金融(投資家・発行体)、
情報通信(顧客・サードパーティ)等
市場獲得の仕組み
(外在的要素)
市場獲得のメカニズム/システム
(顧客基盤・サプライチェーン・販売網
等のグローバルネットワーク形成等)
21
日本産業の現状と競争力
環境変化
構造変化
勝ち筋
政策
日本の産業の現状と競争力(まとめ)
プロダクト中心型
ハイブリッド型
仕組み中心型
高機能・先端素材/電子部品・デバイス(含む半導体)/精
密・光学機器/コンテンツ/観光(インバウンド)/食産業等
自動車/機械(工作機械/ 産業用ロボット/建設機械/医療機器
等)/医薬品等
商社/金融/情報通信等
高機能素材/精密部品を中心にグローバル(ニッチ)トッ
商社、金融、通信(インフラ)等の領域では、グローバル
プ領域が多数
自動車や工作機械、産業用ロボット、建設機械など、グ
なネットワークを形成し、一定のプレゼンスを獲得
ローバル上位のシェア(医療機器や医薬品等も特定の領
グローバル 高付加価値産業における不可欠性を有する領域 (フォト
✓ 資本参加や業務提携など、多様なアライアンスをアジ
レジスト等)も存在
域では高いシェア)
市場での
ア地域等で展開
プレゼンス 標準品を中心に新興国がコスト競争力とスピードで成長 圧倒的なコスト競争力を有する中国企業等が機能面でも
一部の企業を除いて、欧米と比較したグローバルなプレ
急速にキャッチアップし、一部では逆転も発生
ゲーム/アニメ/漫画/観光資源/食産業等のエンタメ・ク
ゼンスはスケール不足
リエイティブ領域は国際的な評価を獲得
摺り合わせ力に由来する、グローバルバリューチェーン
のオーケストレーション力
独自の暗黙知(現場力/属人的熟練技能等)に基づく開発/ ✓ プロセスマネジメント(現場力+サプライチェーン管理 多様な国際仕様や規制、顧客ニーズへの対応力
製造力
/統合力)×高度技術開発×SCのグローバル配置
日本ブランドの信頼性と訴求力
競争力の 多種多様な領域をカバーする国内産業クラスターが安定 ✓ 本社や研究開発拠点は国内中心、量産・サービス拠点 他の領域の日本企業のグローバル市場でのプレゼンス
源泉
的なビジネス運営の基盤
は消費地に置く等、グローバルに研究開発・製造・販 ✓ 仕組み中心型の日本企業のビジネスモデルは、製造業
売・サービス拠点の最適アロケーションを模索
日本ブランド(安心・安全・高品質/和風文化/サブカル
等、他の領域の日本企業のグローバル展開と歩調を合
チャー)の信頼性と訴求力
細部へ拘る国民性や文化に由来する、多様な国際仕様や
わせるケースが多い
規制、顧客ニーズへの対応力
日本ブランドの信頼性と訴求力
⚫ 巨大な資本投入等によってスケーラビリティを確保し、
⚫ SC川下(セットメーカー/流通等の最終消費者側)に価格
グローバルなネットワークを迅速に展開する力が重要
決定権が偏重
⚫ 高付加価値化・差別化や、成長市場領域のプロダクトを
純粋なパワーゲームでは、米中企業とは比較劣位
生み出すための探索/研究/開発が重要
多層的で複雑なSCが、川上~川中メーカーの適切なプ
⚫ 顧客やパートナーとの独自のネットワーク形成・囲い込
ライシングや、消費者/川下ニーズの吸い上げを阻害 ⚫ カスタマイズ化・サービス化・サブスクリプション化等、
み、そこから生じるユニークデータの蓄積と活用が付加
川下領域での付加価値創出がさらに進む可能性
グローバルなSCの構築/有望マーケットへの接続性に
価値創出のポイント
競争優位性
課題を残す企業/産業も存在
メンテナンス(部品・モジュール供給含む)領域の高度
デジタル化の進展等によって、情報の非対称性は縮小
なノウハウや強固なネットワークを保有
⚫ 高付加価値化・差別化や、成長市場領域のプロダクトを
し、単純な仲介や決済等の収益性は低下傾向
生み出すための探索/研究/開発が重要
サービス化に必要な企業連携等の取組は道半ば
特定領域では、良質な顧客やユニークデータを獲得す
同等の機能や品質のプロダクトを複数企業が提供し、 デジタル等のサービス化は欧米や中国に遅れも
る基盤を形成
差別化が十分に図られず小規模・低収益化
22
:強み・チャンス
:弱み・リスク
現状
産業構造転換の契機となる環境変化
構造変化
勝ち筋
政策
主な環境変化とそれがもたらす産業構造への影響
⚫ ①テクノロジーの進化、②国際秩序の変容、③社会課題の多様化・深刻化の3つは、産業構造の大きな変革を必要とする。
⚫ これら3つの変化により、「産業・機能の統合・分化のダイナミズム」「”グローバル(国際分業)”と”リージョナル(地産地
消)”の再構築」「社会課題を起点とした新たな需要・市場の誕生」が進む。
主な
環境変化
産業構造
への
影響
①テクノロジーの進化
②国際秩序の変容
③社会課題の多様化・深刻化
⚫ AIロボティクスを始めとしたテクノ
ロジーの社会実装が本格化
⚫ 多極化・地政学リスクの拡大の中、
各国が戦略分野への投資拡大・製造
業等の国内回帰を志向
⚫ 少子高齢化やGXの実現は引き続き
世界が抱える構造的な社会課題
⚫ デジタル技術と巨大資本・デー
タを武器とするハイパースケー
ラーが他領域に侵食。
⚫ 国境を跨ぐサプライチェーンが
構築されているものの、市場分
断圧力などを背景に地産地消
ニーズの高まり。
⚫ 重要物資・化石燃料等の希少性・
戦略的利用が増大し、展開先・調
達先の多角化ニーズの高まり。
⚫ グローバルサウスの存在感の高ま
り。
⚫ GXに向けたコストや資源・エ
ネルギーの供給制約の増加。
⚫ 人口減少・少子高齢化による労
働供給制約の発生。
⚫ 研究開発の高度化・製品の提供
スピードの高速化。
⚫ エージェントAIによる価値創出
プロセスの再構築。
資本・データ蓄積を武器とする統合
が進む一方、研究開発等の高度化は
機能分化の呼び水に。
(中長期的にはAIによる意思決定等
の高度化を通じて顧客価値を実現)
地産地消化が進展しながら、展開
先・調達先多角化やサプライチェー
ン強靱化を目的とした有志国連携、
グローバルサウスとの連携を強化す
る動きも。
⚫ グリーン価値や健康へのニーズ
の高まり。
社会課題を起点とした新たな価値・
ニーズと需要・市場が発生。
足下、顕在化している課題は、供給
制約を増大。
23
現状
産業構造転換の契機となる環境変化
構造変化
勝ち筋
政策
テクノロジーの進化がもたらす産業構造転換への影響
⚫ ハイパースケーラー等の勝者総取り競争の勝者等によるサイエンス・テクノロジーへの巨額投資モデルと、地政学リスクの
高まりを踏まえた国家資本による巨額投資モデルがハイブリッドで進展。
⚫ あらゆるテクノロジーの進化が産業構造転換に影響を与えるが、とりわけ、AI、量子、ロボティクスをはじめとした情報科
学・システム分野のテクノロジーは幅広い産業の構造転換に影響を与えるほか、他のテクノロジーの進化を加速化し、テク
ノロジーが産業構造転換に与えるインパクトをさらに拡大。
情報科学・システム
例)AI、量子、ロボティクス等
⚫ 情報の取得・伝達・処理を円滑化することで、幅広い産業における知識集約型・デー
タ集約型の産業構造転換を実現するとともに、他のテクノロジーの研究開発・シミュ
レーションを加速。
⚫ AIを活用したデータ分析が進み、消費者ごとのニーズ・価値観にリアルタイムで対応
できる製品サービスが拡大
⚫ 特に、製造業においては、AIロボティクスによるスマートファクトリー化を進め、OT
データ活用による品質管理・メンテナンスの高度化を実現。
他のテクノロジーの進化を加速化
エネルギー・環境
例)フュージョンエネルギー、カー
ボンリサイクル等
⚫ S+3Eを実現する資源エネルギー
供給体制を確保することで、高付
加価値機能の国内立地を促進。
⚫ フュージョンエネルギーや次世代
蓄電池の開発に伴い、関連する高
機能材料や設備製造業が成長。
バイオ・ライフ・ヘルスケア
材料・デバイス
例)バイオものづくり、ブレイン/
ニューロテック等
⚫ 再生医療、遺伝子治療、ブレイ
ンテックによる診断・治療・予
防の高度化で、医療・ヘルスケ
ア産業が高付加価値化
⚫ バイオものづくりの拡大が化
学・素材産業の構造を変革。
例)半導体、先端素材等
⚫ 新素材を通じて新たな付加価値を
提供。
⚫ マテリアルズインフォマティクス
や自己修復材料などが、自動車・
航空・エネルギー産業の性能革新
を牽引。
24
現状
産業構造転換の契機となる環境変化
構造変化
勝ち筋
政策
国際経済秩序は歴史的転換期 ~新自由主義から保護主義の台頭へ~
⚫ 国際経済秩序は歴史的な転換期にある。
⚫ 1980年代以降、米国が主導する新自由主義、グローバル化が世界の成長を牽引。一方、近年、格差の拡大や
グローバル・インバランスの拡大に対する不満や、サプライチェーンリスクが顕在化。こうした潮流の中、世界は再び
保護主義、経済ナショナリズムの時代へと進みつつある。
⚫ 米国をはじめとした各国による関税措置等の、従来の自由貿易体制を揺るがす措置は、短期的事象として捉えるのではなく、大きな潮流の中
で表出した一つの事例として捉える必要がある。
⚫ 我が国としては、これまで築き上げてきた自由で開かれた国際経済秩序の維持・強化に引き続き努めることはもちろん、それと同時に、保護主義
化、経済ナショナリズムの進展という現実を直視した形で、国際経済秩序の再構築に向けて対応していくことが必要。
⚫ 保護主義台頭の背景をもたらした格差拡大の要因として、新自由主義・グローバル化の時代において、
①技術革新が労働代替をもたらした点に加え、
②新興国が、安価な労働力を用いた過剰供給を通じて、先進国から製造業を獲得した点が、強く意識されている
⚫ 特に、中国のWTO加盟(2001年)以降、各国の実質所得低下・中間層の没落が進行。
⚫ こうした点は、地政学的競争を駆り立てる要素とも言える。また、地政学的競争や経済安全保障の重要性は、
存在感の高まるグローバルサウスを巡る競争、
デジタル化がすべてを飲み込む時代における覇権争い、
脱炭素よりもエネルギー安保の観点がハイライトされ、競争力強化策の色彩が強くなっている環境エネルギー政策
などにも連鎖し、広がりを見せる。
25
現状
産業構造転換の契機となる環境変化
構造変化
勝ち筋
政策
戦後国際秩序の揺らぎと求められる自立
⚫ 米国が国際公共財供給から撤退しつつあり、戦後の国際秩序が揺らぎつつある。
⇒日本としても、こうした国際秩序の変化を前提に、産業政策・通商政策・経済安全保障政策を検討する必要。
戦後の
国際秩序
国際システム
(米国主導で機能)
米国の国際公共財
(国際システム補完)
集団防衛体制
(NATO、安保協力)
軍事力供給
(核の傘、米軍駐留)
米国の関与低下
国際秩序の揺らぎ
(新常態)
求められる「自立」
集団防衛体制への「ただ乗り」拒否 防衛力強化
(米)
防衛産業育成
中国の軍事力増強による地政学的 日米安保を補完する第三国との協力関
緊張
係構築(軍事・経済)
安全保障
安全保障理事会
NPT、IAEA
民主主義
国連
マーシャルプラン
(国連憲章、国際人権規約) 人道支援(USAID)
権威主義的国家の勢力拡張
民主主義国家の右傾化
グローバル
経済
ブレトンウッズ体制守護
ブレトンウッズ体制
米国市場の開放
(IMF、世銀、GATT・WTO)
基軸通貨の提供
米国市場からの締め出し
非市場的措置・経済的威圧への
(需要の喪失)
対抗力強化(経済安保拡充)
中国の過剰供給による各国産業の
互恵的な経済同盟・連携の深化
「焦土化」懸念
民主主義国間での結束の強化
(政治・軍事・経済)
26
現状
産業構造転換の契機となる環境変化
構造変化
勝ち筋
政策
社会課題の多様化・深刻化がもたらす産業構造への影響
⚫ 社会課題の多様化・深刻化は各産業が抱える制約を強化するため、適応の可否が産業競争力を分かつことになる。一方、そ
うした産業や社会が抱える制約を乗り越えることが新たな価値・ニーズや市場・需要となるため、産業構造転換を促すドラ
イバーともなり得る。
⚫ GXの実現に向けてはクリーンな価値へのニーズが高まる一方、制度整備やサプライチェーン全体でのGXを適切な
スピードで実現できなければ、コスト・供給制約が増加。
⚫ 人口減少・少子高齢化は、健康需要や地域ビジネスの事業性向上の必要性を高める一方、労働供給制約要因ともなりうる。
Ex.①GXの実現
価値・ニーズの転換
⚫
⚫
⚫
制約の強化
プラネタリーバウンダリー問題の解決に向けた社会的要請や最終消費者の環
境意識の高まりから、中長期的には、サプライチェーン全体でのGXが進展
( toC型のグローバル企業は先行してクリーン化を要請)。
こうした潮流に対応して、脱炭素資源・エネルギーの必要性が高まる。
経済安全保障・事業継続上の要請から資源制約の解消に貢献し得る資源循環
への関心が高まる。
⚫
グリーンな資源・エネルギーや物質の供給制約は、プロダクト・サービス
の供給制約に直結。
⚫
鉄鋼・素材等の多排出産業においては、製造工程におけるGXはコスト増
要因。その先の市場のGX化が進展しなければ、競争力の低下を意味。
⚫
⚫
各国のGX政策の方向性がグローバル産業競争力に直結。
GXの非価格価値化は国内産業の競争優位性を強化し得る一方、各国が技
術的にキャッチアップすれば優位性は薄れ得るとともに、競争相手国が豊
富なGXエネルギーを保有する場合、非価格価値効果は低減。
(こうした構造を踏まえ、特に欧米の脱炭素政策への機運は停滞)
Ex.②人口減少・少子高齢化
価値・ニーズの転換
⚫
⚫
人口減少・少子高齢化によって、健康需要が高まる。
人口減少による需要密度の低下により、採算性が低下することから、事業の
広域化・多角化を通じて地域ビジネスの事業運営を効率化する必要性が高ま
る。
制約の強化
⚫
⚫
生産年齢人口の減少により、労働供給制約が発生
短期的にはデジタルを活用した省力化投資の必要性が高まる一方、中長期
的にはAIロボティクスの普及により、労働供給制約が解消する可能性。
27
現状
環境変化
グローバルな産業構造変化の潮流
勝ち筋
政策
グローバルな産業構造の主要な変化
情報・サービス産業
ものづくり産業
【ビジネス・エコノミクス(経済的メカニズム)と基本的な行動原理】
•
ネットワーク効果による参入障壁や限界費用ゼロによって規模の経済が強く作用
することを前提に、テクノロジーの進化に応じた迅速かつ大胆な投資によって、
スケール化を志向。
•
高い資本効率性や将来成長期待から資本市場の力を得やすい産業であり、「野心
的なビジョンと目標提示→人材やマネー誘引→ビジョンを自己実現化」といった
成長/市場活用戦略も取られる。
•
データエコノミーの基盤となる計算資源や、その構成要素となる半導体や電力、
優良な非公開データへのアクセスがさらなるスケール化に向けた制約要因となり
うる。
【主要な変化】
•
ハイパースケーラーは、消費者とのインターフェイスの独占で生み出す豊富な資
金力を武器に、AI基盤等のデジタル産業基盤開発も主導。
•
産業の上流(技術標準)/下流(マスデータ)双方を抑え、他のプレーヤーとの競争力
格差を拡大しながら、データに価値源泉を持つ他のサービス(や、非情報・サービ
ス産業領域)へと事業領域を拡大。
•
その他のプレーヤーにとっては、独自性確保(卓越した技術力やブランド、ユニー
クなデータ等)と、そのためのネットワーク拡充が生命線となり、拡大競争が加熱。
【ビジネス・エコノミクスと基本的な行動原理】
【ビジネス・エコノミクスと基本的な行動原理】
•
総資産に占める固定費比率が大きく、スケーラビリティ追求が必要であるため、
海外市場を含めた市場シェアの維持・拡大を追求。
•
コモディティ化の罠に陥り、コスト勝負となるリスクを回避すべく、あくなき技
術力の向上、暗黙知/非構造化データ等のユニークデータの活用、ブランド化やソ
リューションビジネス化等を組み合わせ差別化。
•
資本効率や成長期待、資産の流動性の低さが、資本市場からのリスク性の高い資
金調達の障壁となる。
【主要な変化】
•
中国等のものづくりプレーヤーのキャッチアップに加え、ハイパースケーラー等
がデジタル産業基盤/最終消費者接点のレイヤーでものづくり(とサービスの融合)
領域へと進出。競争が過熱へ。
•
デジタルツイン等の産業基盤活用が一般化し、UX軸での差別化(サービス化/SDV
化など)が図られていく状況においては、純粋なモノづくりの価値低下・コモディ
ティ化/均質化が進む恐れ。
•
ものづくりプレーヤーは、ビジネスモデルの転換/特化を伴う独自性の確保を図っ
ていく。 ※ものづくりの価値が低下する場合でも、プレーヤーが減少すること
で、長期的には希少性が上昇。残存者の競争力が再度向上する可能性も存在。
資源・エネルギー産業
【主要な変化】
•
巨額投資による開発リスクを回収するためにスケーラビリティを追求+ポート
フォリオ投資によるリスク分散や共同開発等を実施。
•
半導体、グリーン技術等の需要拡大と地政学リスクでレアアースの希少性向上。
ハイテク領域をはじめ産業を威圧。
•
価格変動リスクを抑えるため、長期契約やオフテイク契約による安定収益確保が
重要。
•
安定供給と脱炭素の要請を両立した事業ポートフォリオの構築が進む。
産業全体では、地政学リスクを主因とした地産地消化や、希少資源の囲い込みの必要性など、グローバルなバリューチェーンの再編成/最適化が進行。
28
現状
環境変化
グローバルな産業構造変化の潮流
勝ち筋
政策
グローバルな産業構造変化の潮流
⚫ これまでの論点を踏まえ、今後見越される大凡のグローバルな産業変化の潮流は以下の通り。
:プレーヤーの動き、
⚫
:影響、
:プレーヤーが取り組む/競争する領域、を示す。
情報・サービス産業
デジタル産業基盤(上流):産業データ/技術標準の掌握
• HPC・量子/クラウドインフラ基盤/AI基盤・半導体/デジタ
ルツイン基盤/開発者プラットフォーム/データレイクの開発
ものづくりプラットフォーム(上流):産業データ/技術標準の掌握
• IT・OTプラットフォーム/デジタルツイン基盤等の開発
プラット
均質化圧力 フォーム展開
均質化圧力
情報・サービス/ものづく
りの融合領域:競争過熱
• 上流/下流を中心に、
双方の企業・産業の競
争領域が増加
上流/下流を抑え、
データ独占の競争力と
資金力で領域拡大
エネルギー
確保
領域
拡大
接点強化
機能特化
規模拡大
→スケーラビリ
ティで勝ち抜く
サービス⇔もの/製造との融合領域における消費者接点(下流):
顧客データの獲得/顧客の囲い込み/UX軸での差別化
• SDx/コト売り・サービスの提供
)
最終消費者インターフェイス(下流):マスデータの掌握とフィードバック
ループ創出/顧客接点の独占
• 超汎用的UIの開発(生成AI → AIエージェント → AIロボティクス)
製造(全般):純粋なものづくり
の価値低下、コモディティ化
→ビジネスモデルの転換/特化
競争力の低減
競争力の抑制
領域特化
→プロダクト特
化で差別化
機
能開
分発
化・
レ製
イ造
ヤ・
ーサ
特ー
化ビ
ス
等
へ
の
(
情報・サービス(全般):ユニークネスに基づく生存競争加熱
領域 • 独自の技術力やネットワークに基づくユニークなデータ、ブ
拡大
ランドによる差別化(希少性・模倣困難性)
• 特定領域でのPF形成で競争力強化
継続
強化
領域拡大
→
ハ
イ
パ
ー
ス
ケ
ー
ラ
ー
継続
強化
ものづくり産業
グローバル産業(全般):サプライチェーンのグローバル最適化
• 地政学リスクを踏まえ、地産地消に加えてジャストインケース→サプライ
チェーンの複線化・複数国配置ニーズが拡大
• 地産地消化は、マスラピッド化に伴う納期圧縮ニーズ、マスカスタマイゼー
ション化に伴うローカライズニーズ等の市場戦略からも要請
資源確保
資源・エネルギー産業
資源・エネルギー(全般):脱炭素対応と安定供給
を両立した事業ポートフォリオの構築
資源メジャー :希少資源の戦略的利用
• 希少性/偏在性がある資源による経済的威圧
供給源の多様化によって対抗
29
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
持続的なグローバル競争力獲得に向けた「5つの横串戦略」と「5類型の勝ち筋」(概要)
⚫ 日本の産業が真にグローバル競争力のある高付加価値な産業構造とグローバルバリューチェーンを実現するためには、個々の産業分野ごとの
最適化だけでなく、日本のグローバル産業全体を俯瞰した上で統合的な戦略を検討・策定することが不可欠である。
⚫ 「グローバル産業横串で具備すべき戦略」として、AIトランスフォーメーションを核とした「産業成長の土台形成」、および自律性/不可欠性
の確立やイノベーションの創出といった「実現すべき成長モデル」を見据え、以下の5つを選定。
「産業成長の土台形成」
A) 日本ならではのコア・コンピタンスを活かした世界市場の獲得
「実現すべき成長モデル」
C) サプライチェーン強化等を通じた経済活動の持続性向上
B) AIと他産業のかけ算によるAIトランスフォーメーション(AX)の推進 D) デュアルユース領域の拡大を通じた防衛と経済の好循環
E) 新技術の社会実装による社会課題解決・多様な安全保障の実現
⚫ こうした方向性のもとで、各産業の特性に応じて働く「ビジネス・エコノミクス」を元に、日本産業の「グローバル競争における勝ち筋の方
向性」を類型化し、必要な官民の取り組みを整理。各産業(および企業)は、こうした「勝ち筋の方向性」も踏まえ、自らの特性・競争力・
グローバルな競争環境等を加味し、個別領域の戦略や政策へと具体化していくことが重要。
⚫ 以下では、こうした「勝ち筋の方向性の類型」を示す。
① スケールで勝つ→グローバルスケーラー型
➢ 大規模投資による規模拡大と、デジタル/サービス化等による顧客囲い込みで競争力を維持拡大
② 選択と集中で尖って勝つ→領域トップ型
➢ 独自技術/ユニークデータ等で差別化し、特定の高付加価値分野でグローバルシェア獲得追求
③ 特定の機能レイヤーを握って勝つ→レイヤーマスター型
✓ 開発/製造/サービス等のレイヤーに特化し、集中投資による差別化で競争力確保
④ データを創出する基盤を押さえて勝つ→デジタル産業型
➢ 巨額投資による基盤開発でチョークポイントを掌握。デジタルアーキテクチャのプラットフォーム機能を狙うほか、アプリケーションレ
イヤーで最終消費者を囲い込みマスデータを確保
⑤ 安定供給力とコストの高次元のバランスで勝つ→資源・エネルギー型
➢ 大量・安定供給力とコスト競争力を武器に、全産業の基盤となる資源エネルギーを開発、提供
30
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
持続的なグローバル競争力獲得に向けて「グローバル産業横串で具備すべき戦略」のイメージ
自律性/不可欠性を起点とした成長
実現すべき成長モデル
C. サプライチェーン強化等を
通じた経済活動の持続性向上
D. デュアルユース領域の拡大を
通じた防衛と経済の好循環
イノベーションを通じた成長
E. 新技術の社会実装による社会課題
解決・多様な安全保障の実現
グローバル競争型産業
B. AIと他産業のかけ算によるAIトランスフォーメーション(AX)の促進
産業成長の土台形成
A. 日本ならではのコア・コンピタンスを活かした世界市場の獲得
31
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
(参考)「日本成長戦略」によって目指すべき日本経済の絵姿
32
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
(参考) 「5類型の勝ち筋」と「17の戦略分野」(日本成長戦略会議)の関係性イメージ
重点産業領域(日本成長戦略会議「17の戦略分野」)
※右記括弧内は該当産業例
グローバル
スケーラー
(製鉄)
領域トップ
・
半
導
体
レイヤー
マスター
(バイオ医薬品)
量
子
デ
ジ
タ
セル
キ・
ュサ
リイ
テバ
ィー
情
報
通
信
フ
エュ
ネー
ルジ
ギョ
ーン
資
安源
全・
保エ
障ネ
・ル
ギ
ー
GX
5類型の勝ち筋
コ
ン
テ
ン
ツ
創
薬
・
先
端
医
療
AI
造
船
航
空
・
宇
宙
フ
ー
ド
テ
ッ
ク
合
成
生
物
学
・
バ
イ
オ
マ
テ
リ
ア
ル
デジタル産業
資源・
エネルギー
(AI)
(水素)
防
災
・
国
土
強
靭
化
防
衛
産
業
海
洋
港
湾
ロ
ジ
ス
テ
ィ
ク
ス
産業・通商・経済安全保障政策
の有機的な連動(内外一体性)
33
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
グローバル産業横串で具備すべき戦略の方向性①
<産業成長の土台形成>
A. 日本ならではのコア・コンピタンスを活かした世界市場の獲得
⚫ AI、半導体、ロボティクス、量子、バイオテクノロジー等テクノロジーレイヤーでは、世界各国がほぼ重なる領域で競争が激化し、市場として
も、グローバルサウスの成長の取り込みを各国が競う状況。こうした中で、日本が競争力の観点から比較優位に立つためには、日本のコア・コ
ンピタンスを具体化し、それをベースとした競争領域の特定、リソースの集中投入が必要。
⚫ 日本のコア・コンピタンスとしては、フィジカルAI領域、実際の製造能力、O&M含めた高度運用ノウハウ、安定したエグゼキューション力・
信頼性、独自の文化・価値観・ナラティブやコンテンツ力、防災大国としてのノウハウ・データ、世界に先駆けて少子高齢化した中で蓄積され
たデータなどが考えられるか。
⚫ 他方で、これらのコア・コンピタンスの多くは、従来より認識されてきたものでもあるが、グローバルな産業競争力に繋げられているとは言い
がたい。こうしたコア・コンピタンスをどうすれば「稼ぐ仕組み化」し、「グローバル市場での競争力」に昇華することができるかが重要。適
切なプライシングや取引条件を確保するための交渉力やスピード感を持った意思決定・実行力、収益力の高いビジネスモデルの設計、エコシス
テムの形成など、多くの日本企業が苦手としてきた領域におけるケイパビリティの確保が不可欠か。
⚫ また、17の戦略分野で成長戦略を組成する効果を最大化させるべく、縦割りで海外展開戦略を考えるのではなく、相手国の需要サイドから見
た必要性やシナジー効果などを踏まえ、グローバルサウスをはじめとした相手国の成長戦略の実現、AX、自律性・不可欠性の確保やGXに資
する現代的な「パッケージ展開」のあり方も検討すべきか。
34
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
グローバル産業横串で具備すべき戦略の方向性②
<産業成長の土台形成>
B. AIと他産業のかけ算によるAIトランスフォーメーション(AX)の推進
⚫ AIの急速な進化と高度化は、もはや個別業務の高度化にとどまらず、企業や産業の競争力そのものを左右する段階に入っている。生成AIや
エージェントAIは、文書・図面・画像・音声・センサログ等の非構造データを含む多様なデータの抽出・統合・解釈を自動化するだけでなく、
業務フローやソフトウェアそのものの自動生成まで可能としつつある。これにより、AIは実証やPoCの段階を超えて、ビジネス実装の本格化
フェーズに突入しており、AIを業務や意思決定に深く組み込み、継続的な価値創出につなげられるかが、企業・産業の競争条件となりつつある。
⚫ こうした局面において重要なのは、生成AIやエージェントAIによって従来のデジタルアーキテクチャの境界が曖昧になりつつあることを前提
に、スピードを最優先した実装を進めることである。基盤モデルやクラウド、オープンソース技術を柔軟に活用しながら、個社単独で完結しよ
うとするのではなく、各産業のプレーヤー、SIer・スタートアップ等の伴走者・サービサーが一体となり、バーティカル領域を中心にユース
ケースを積み上げ、独占を作り出していくことが急務となる。重要なのは、実装と学習を高速で回し続ける体制を構築することである。
⚫ これまで、日本は大規模な投資競争に遅れを取ってきた。AXの波に乗り遅れるリスクを認識した上で、これからのフェイズでは、積極投資で
スピードとスケーラビリティを追求し、グローバル競争に挑むことが重要。
⚫ また、製造・インフラ・物流等を対象とするフィジカルAIについては、足下のAI競争の延長領域ではない。物理世界を認識・制御する分野で
は、基盤モデルの精度や信頼性が成果に直結するため、戦略的に適用領域を絞り込んだうえで、デジタルアーキテクチャ設計やデータ連係、ソ
フト・ハード双方のプレーヤーが連携するエコシステムを段階的に確立していくアプローチが不可欠となる。生成AIによりデータの前処理等は
効率化されつつあるものの、産業固有の意味体系の整理、データ間の関係性設計等の構造化が依然として成否を分ける。
⚫ 政府は補助金にとどまらず、エクイティ性資金を含むリスクマネーを活用し、民間の挑戦と実装を後押しすることで、AIの社会実装と産業競争
力強化を一体的に進めていくことが求められる。
※ このようにAIはあらゆる産業にとって変革のイネイブラーであり、グローバル競争力に直結する産業基盤。競争環境としては、フィジカルAI
やエージェントAIを中心としたゲームチェンジの局面を迎えており、スピード感を持った集中的な議論が必要。 AIと他産業のかけ算によるAX
の実現やグローバル展開のあり方について引き続き議論を深化させるとともに、「AX時代のOS改革のあり方」(例:企業間連携/知財戦略・保
護/人材育成のあり方等)について議論を深める必要がある。
35
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
グローバル産業横串で具備すべき戦略の方向性③
<自律性/不可欠性を起点とした成長>
C. サプライチェーン強化等を通じた経済活動の持続性向上
⚫ 米中関係など、地政学リスクの高まりと世界経済のフラグメント化が進展する中、自律性をコアとしたサプライチェーンの持続性をいかにして
高めるかが中長期的な競争力の源泉となる。サプライチェーンであるがゆえに個社を超えた連携が必要となる中、「合成の誤謬」を脱却するた
めの方策を官民連携して実行することが必要。
⚫ こうしたリスクは大国含めて各国共通して発生する中、我が国が世界の産業構造にとってかけがえのない技術や物資を供給する不可欠性を持つ
ことは、ビジネスの観点から見ると、その技術・物資における高いグローバルシェアを獲得することで多大な利益を得ることにも貢献し得る。
加えて、日本の自律性に対するチャレンジが発生し得る場合の対応力を高めることにもつながる。いかにしてこうした不可欠性を形成する製
品・技術等を多く持つかが重要。
⚫ 現下、効率性重視のグローバル化が進む時代から地政学リスクへの対応が不可欠な時代に転換しつつある中、産業界に供給安定性といった新た
な価値が企業価値の向上につながるという経営マインドの醸成と企業行動の変容を促し、国と企業が視点を揃えるための仕組みや仕掛けが必要。
⚫ 直近のトレンドとしては、米国自身がこうしたリスクを強烈に意識し、プライスフロア等の特定国に対する新たなハイフェンスを生み出し、同
志国への連携を求め始めている。産業政策に加え、こうした通商政策上の新たなトレンドにどう戦略的に向き合うかも含め、ミドルパワーとし
ての経済安全保障政策の進化が必要。
D. デュアルユース領域の拡大を通じた防衛と経済の好循環
⚫ 世界的に安全保障環境の厳しさ・複雑さが増大する中で、防衛力強化の重要性が上昇。米国の動き・スタンスの変容もあり、NATO加盟各国の
防衛費支出目標をGDP比5%に引き上げるなど、国際的に防衛力強化に向けた取組が活発化。中でも、ウクライナ・ロシア戦争の経験を踏まえ、
①「新しい戦い方」におけるドローンなどのデュアルユース技術の重要性、②長期戦に対応可能な継戦能力=工業力の必要性といった、民生分
野も含めた生産・技術基盤の強化の必要性が認識されることとなった。
⚫ 我が国としても、デュアルユースを含めた国内の生産・技術基盤の強化に取り組んでいくことが重要であり、防衛ニーズを起爆剤としたスター
トアップも含めたイノベーションの活性化(スピンオフ、スピンオン)、デュアルユース含めた自国の工業力の強化、デュアルユース技術を活
用した海外の民生市場の獲得や防衛装備移転といった取組を進めて行くことが必要。こうした取組は、グローバル産業の競争力の強化を通じて、
「防衛と経済の好循環」の創出にも貢献。
36
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
グローバル産業横串で具備すべき戦略の方向性④
<イノベーションを通じた成長>
E. 新たなテクノロジーの社会実装による社会課題解決・多様な安全保障の実現
⚫ 安全保障、経済安全保障に加え、資源エネルギー安全保障、食糧安全保障、医療健康安全保障など、多様な安全保障の価値が高まりつつある。
これまでも取り組んできたGXやサーキュラーエコノミーも含め、こうした社会課題にこそ、グローバル市場における新たな成長の源泉があり、
新たなテクノロジーの社会実装をコアとしたビジネスを創出していくことが重要。
⚫ 他方で、社会課題は、その市場化・需要の顕在化は各国の政策・制度に依拠するところも多く、オーガニックに金銭価値化されにくい性質を持
つ一方、ソリューションを創出するためにはR&D含め巨額の投資が必要となる場合も多いため、民間企業にとっての投資予見性は低い。リス
ク投資を可能とするファイナンスエコシステムの形成、国内外での需要創出等、政策イノベーションを起こし、官民連携した取組が必要。
37
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
我が国のグローバル産業の勝ち筋と産業構造のあるべき姿
日本のグローバル産業の構造(現状)
これからの産業の勝ち筋の類型(グローバル潮流)
1
グローバルスケーラー
上流(産業基盤)の標準化and/or下流(UI)
の独占で、高付加価値領域取り込みへ
2
領域
トップ
製造
派
生
形
1
3
レ
イ
ヤ
ー
マ
ス
タ
ー
情報・サービス
競争力と資金力で他領域へ拡大。
データ拡大による持続的成長へ
半導体/医薬品
/医療機器等
大規模投資による規模拡大と、デジタル/サービス
化等による顧客囲い込みによって競争力を維持拡大
2
3
4
データ処理・計算のための
資源・エネルギー確保
デジタル産業
巨額投資によるデジタル基盤(技術)開発でチョーク
ポイントを掌握。デジタルアーキテクチャのプラッ
トフォーム機能を狙うほか、アプリケーションレイ
ヤーで最終消費者を囲い込みマスデータを独占。
データの競争力と資金力で他領域へ拡大
5
資源・エネルギー
レイヤーマスター
開発/製造/サービス等の特定レイヤーに特化し、集
中投資による差別化で競争力を確保
デジタル産業
(該当する国内グローバル
プレーヤーが現状では不足)
領域トップ
独自技術/ユニークデータ/ブランド等で差別化し、
特定の高付加価値分野でグローバルシェア獲得、経
済安全保障上重要な分野における自律性・不可欠性
の確保
4
5
グローバルスケーラー
資源・エネルギー
大量・安定供給力とコスト競争力を武器に、あらゆ
る産業の基盤となる資源エネルギーの開発、提供。
エネルギー安全保障の確保に貢献
38
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
①-A. グローバルスケーラー型の戦略方向性(素材型産業に通底する課題と必要な政策)(1/2)
⚫ 勝ち筋:如何に国内外のマーケットを獲得するか/如何に(国内含む)グローバルバリューチェーンで付加価値を創出するか
前提:日本は技術力とグローバルシェアを有していたものの、足下はスケーラビリティを確保した海外企業にキャッチアップされており、収益性
が低下。以上を踏まえ、国内外の生産能力・シェアを維持・拡大するための戦略を示す。
⚫ 基本戦略:秘匿性を確保しながら、スケール化で競争力を拡大する
⚫ 高付加価値戦略:単純な生産だけではない「収益源の多角化」を目指す
➢ 「高級材×需要地×制度適応」をコアとしたグローバル市場の獲得
✓ グローバル市場の獲得においては、輸出と需要地・顧客密着のハイブリッドが基本戦略。とりわけ地政学リスクを主因とした地産地消化の
流れが進む中、市場アクセスの権利を獲得するための需要地生産の重要性は高まっている。とりわけ、「どの国で」「どの品種で」「どの
制度条件を受容して」勝つかのポートフォリオ設計を行い、同業企業の合従連衡、コア事業を補完する企業等のM&Aを進める。
✓ 重厚長大型の製造業にとっての最大損失は停止と品質事故。これを防止できるO&Mソリューションは、自社競争力であると同時に、外販す
れば「O&M/保全ソリューション」市場になり得る。
✓ 加えて、hard to abate産業については、CBAMで排出データがコストに直結し、データの精度・検証可能性が市場アクセス条件化。 “CO₂
マネジメントにおける制度インフラ”で主導権を取り、価格決定力を形成。
➢ 貿易救済措置等の活用による過剰生産問題への対応
✓ カナダやEU等の同志国をも対象とした保護主義的措置は、同志国間の市場の分断を招き、問題の根本的な解決に寄与しない。それら保護主
義的措置に対しては毅然として日本産業への悪影響除去を主張しつつ、過剰供給された国内への安価な製品の流入に対し貿易救済措置を積
極的に活用。
✓ その上で、特定国の過剰供給リスクが高い分野では、同じ価値観やルールを共有する同志国との協調がスケール確保の観点から不可欠。同
志国と連携したサプライチェーンの強靱化や非価格価値が正当に評価される環境の創出、制度面でのアラインメント等を進めることで、公
正な競争条件を維持し、特定国政府による非市場的な支援を受けた企業への依存を低減できる。これにより、スケールメリットを確保しつ
つ、持続的な市場秩序構築を図る。
➢ ペイシャント投資競争に打ち勝つことで「高収益寡占状況」を創出
✓ 稼働率の低迷と低収益化に耐えかねた競争相手が退出する中、官民連携しペイシャント投資競争に打ち勝ち、供給サイドが寡占状況となれ
ば、価格決定力を取り戻し、高収益構造に転換する可能性もあり得るか。
• 補助金に留まらないエクイティ性の資金供給など、スピード感をもったグローバル市場でのスケーラビリティ確保に向けた政策のイノ
39
ベーションが必要ではないか。
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
①-A. グローバルスケーラー型の戦略方向性(素材型産業に通底する課題と必要な政策)(2/2)
⚫ 成長に向けた課題/チョークポイント
⚫ 政策の方向性(仮説)
⚫ 過剰供給・価格低迷によってスケール投資の回収困難化
➢ 「過剰能力→稼働率低下→価格/収益圧迫→投資余力縮
小」という構造は、グローバルスケーラー型産業に共通
⚫ 非市場要因で加速するコモディティ過剰競争への対応
➢ 過剰能力・価格・収益性低下・投資余力低下という構造から脱却するた
め、国内産業の再編による基礎体力の向上やコモディティとは差別化さ
れた製品ポートフォリオの高度化を促進
➢ スケール投資は「量」ではなく 需要地・制度圏・高付加価値領域に限
定して戦略的に実施することが必要
➢ 国内外で非市場的な供給拡大を抑制する通商枠組みを組成
⚫ 非市場要因(補助金・国策)=市場ルールの歪みへの対応
➢ 競争相手国が採算性ではなく、国策(雇用・経済安保)
で生産維持する場合、純粋な市場競争による勝利は困難
⚫ ファイナンス・スキームの組成が競争力に直結
➢ 市況や非市場要因によって稼働率低下→収益性圧迫リス
クがある中で、巨額投資が困難化
⚫ サービス化の“工数の罠”とスケール問題
➢ サービス化はスペックイン等の観点から有効だが、人足
ベースのスケーラビリティにとどまるリスク
⚫ 経済安全保障・投資審査がクロスボーダーでの「スケーラ
ビリティ戦略」の前提条件化
➢ スケール投資は「市場機会」だけでなく 国家能力・供給
網・雇用と結び付けて審査される時代へ
➢ クロスボーダーでのM&Aは、財務リスクやシナジー効果
に加え、政治・規制による「許容可能性」の設計が必須
⚫ 脱炭素化等、社会課題対応規制が市場アクセス条件
➢ 規制対応は単なるコストではなく 参入・退出の条件化
➢ サービスとしての環境属性(低炭素価値等)市場が広が
るほど、信頼(監査・台帳・検証)がボトルネック
→デジタル/サービス化のコアは制度準拠データ(監査証
跡)に変容
⚫ ファイナンス・エコシステムの高度化
➢ 資金ニーズの性質に応じたファイナンス・スキーム組成を促進する産業
金融の高度化(M&Aのためのブリッジローン→長期性資金転換、GX
等不確実な需要に対応した公的ファイナンス等)
➢ 補助金に留まらないエクイティ性の資金供給等、スピード感をもったグ
ローバル市場でのスケーラビリティ確保に向けた政策のイノベーション
⚫ サービス化のスケーラビリティ確保
➢ サービス化によって人足ベースの工数商売から脱却し、スケーラビリ
ティのあるプロダクトに変革するため、標準化・契約テンプレ・データ
連携基盤を整備し、横展開を可能にする
⚫ クロスボーダーM&A等を通じたスケーラビリティ確保
➢ 投資審査の強化は不可逆となる中、M&A等について有志国間での許容
ラインを明確化し、日本企業の投資予見性を確保
➢ 有志国・同志国と連携し、特定国に対する一致した貿易的措置・経済安
保的措置による対抗力の強化と同一市場の形成
⚫ 制度・データ認証のグローバルな相互運用性を確立
➢ CO2削減量等の非価格価値の定義・標準の相互運用性、測定方法の透明
化による信頼性を担保し、市場拡大のインフラを整備
➢ こうした機能創出を主導することで、サービス・金融・調達のハブ化 40
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
①-B. グローバルスケーラー型の戦略方向性(加工組立型産業に通底する課題と必要な政策)(1/2)
⚫ 勝ち筋:如何に国内外のマーケットを獲得するか/如何に(国内含む)グローバルバリューチェーンで付加価値を創出するか
前提:自動車や産業用機械等、グローバル競争を牽引する産業・企業が存在。グローバルなサプライチェーンとシェアを有するプレーヤーが、今
後も競争力を持続拡大させるための戦略を示す
⚫ 基本戦略:技術的優位性を確保しながら、スケール化で競争力を拡大する
➢ グローバルでのスケーラビリティを確保するため、国内/有志国の同業企業の合従連衡、コア事業を補完する企業等のM&Aを進める
➢ 国内生産とグローバルバリューチェーンの最適バランスを実現
✓ サプライチェーンのグローバル化/現地化を進め、供給量の拡大と最適化(地産地消化、機動性と冗長性の向上)
✓ 他方、国内サプライチェーンの維持拡充も重要。設計と製造のシナジー創出(国内企業群によるすり合わせと組み合わせ)、AI解析等で増加
する情報漏洩リスクの逓減、地政学リスクに左右されない供給網の確保といった点を担保するために、研究開発やキーコンポーネントの製
造機能等を維持するために必要な規模を残すことが重要
➔グローバルサプライチェーン全体をオーケストレーションし、オペレーショナルエクセレンスとプロダクトイノベーションを両立
➢ グローバルレベルでのサプライチェーンの徹底した合理化を図る
✓ AI・ロボティクスの活用等をはじめとしたAIトランスフォーメーションにサプライチェーン全体として取り組み、開発/製造の高度化と生
産拠点間の均質化を図る
✓ 部品/コンポーネントの標準化/モジュール化で拡張性と秘匿性を確保する
✓ デジタルプラットフォームやデータ連携基盤の活用で、サプライチェーンを高度化/可視化、現地エコシステムとの連携を強化する
⚫ 高付加価値戦略:単純な生産だけではない「収益源の多角化」を目指す
➢ アセンブリ、最終消費財メーカーを中心にサービス転換(ものづくり一本槍からの転換)を進める
✓ SDx/アフターメンテナンス型サービス/リース型サービス等を展開する
◼ LTV志向の収益モデル確立で中長期的な収益を最大化。顧客の粘着性向上、フィードバックループ確立で競争力を強化
✓ 異業種連携によってケイパビリティを拡充(情報サービス企業:サービス/収益モデル開発、金融/商社:提供するリース資産の流動化等)
✓ マークアップ型プライシング(原価を基準とした価格設定)からの脱却を図る
➢ 機能分化・特化を進める
➔③レイヤーマスター型:開発(ファブレス)/製造(ファウンドリ/CDMO)といったものづくり領域での特化や、IT/OT領域等のデジタル産業プ
ラットフォームの展開(例:シーメンス社 Xcelerator)
➔⑤デジタル産業型:フィジカルAI(AI・ロボティクス)等の開発
41
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
①-B. グローバルスケーラー型の戦略方向性(加工組立型産業に通底する課題と必要な政策)(2/2)
⚫ 成長に向けた課題/チョークポイント
⚫ 政策の方向性(仮説)
⚫ スケール化と開発力の両立に向けた人材の質と量の不足
➢ 熟練技能者の流出/減少が進むなか、製造現場/研究開発
における知の再生産と進化を支える人材の確保が必要
➢ AI・ロボティクス等による労働の代替を進めていく必要
があるため、デジタル/専門人材の獲得が急務
⚫ 継続的なスケール化に向けた資金創出/調達の難しさ
➢ M&A/設備・人材投資/デジタル基盤整備/サービス転換
等の継続的かつ大規模な投資を支える資金の確保が重要
➢ 中国等との価格競争やサービス化に伴う短期収益の圧迫、
リース型サービスやロボティクス導入によるB/S膨張リ
スクの中で多様な資金調達手段の構築が求められる
⚫ 地政学リスクと重要部素材の確保難
➢ 素形材を含む多数の部素材をグローバルに分散拠点で扱
うため、調達先の多角化や在庫戦略を含むサプライ
チェーン強靭化が不可欠
➢ レアアースや半導体等の重要部素材は調達制約が強まり、
代替調達・代替材開発には時間とコスト増を伴う
⚫ サプライチェーンの中核となる国内産業基盤維持
➢ 開発と製造のシナジー、データ秘匿性、安定供給の観点
から、中小企業を含む国内サプライチェーン維持・強化
が不可欠だが、人手不足・事業承継難がボトルネックと
なっている。
➢ とくに機械産業(工作機械・建機・医療機器等)は、国内
需要と産業基盤が弱まると、国内に事業基盤を維持しに
くくなるリスクが高い。
⚫ 技術優位を維持しつつスケール化を支える人材・スキル基盤の強化
➢ 熟練技能者の暗黙知をAI-Ready化・見える化し、リスキリング・技能
認証等と組み合わせて教育の高度化を図る
➢ 開発・製造データを統合管理するデータ/開発基盤を整備。AI・ロボ
ティクス活用を前提に現場技能とデジタル技術を横断できる人材育成プ
ログラム等を展開する
⚫ 継続的なスケール投資を可能にする産業金融・リスクマネー供給高度化
➢ M&Aや設備・人材投資、デジタル基盤整備・サービス転換を一体で支
援する長期資本・成長投資枠を拡充し、サプライチェーン再編・統合を
後押しする
➢ リース型サービスやロボティクス導入で膨らむB/S負担に対応するオフ
バランス型スキームや各種ファイナンスの発行環境を整備する
⚫ 地政学等のリスクを踏まえたグローバルサプライチェーン再設計支援
➢ 重要鉱物・部材について、調達先多角化、在庫・生産拠点の地域分散、
リージョン間バックアップ等のサプライチェーン強靭化を支援する
⚫ 重要部素材の安定確保と代替技術の開発支援
➢ レアアース・半導体等の重要部素材について、資源外交・共同備蓄・長
期オフテイク契約等を通じて安定供給を確保する
➢ 代替材・リサイクル技術・省資源設計のR&Dを重点支援し、コスト増を
抑えつつサプライリスクを低減する
⚫ 国内サプライチェーン中核企業の維持・高度化
➢ 中小サプライヤーを含む国内の基盤企業に対し、設備更新・DX・品質
向上への投資を支援しつつ、OEMとの長期取引や共同開発の枠組みを
整備する
42
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
② 領域トップ型の戦略方向性(各業種/分野に通底する課題と必要な政策)(1/2)
⚫ 勝ち筋:如何に国内外のマーケットを獲得するか/如何に(国内含む)グローバルバリューチェーンで付加価値を創出するか
前提:日本ではグローバルなシェアを有する企業が多数生まれてきた。こうした企業・産業がさらに競争力を拡大させていくための戦略を示す
⚫ 基本戦略①:顧客・パートナー接点を強化し、ユニークネスに基づく差別化を図る
➢ 顧客やパートナーとの独自のネットワークを拡大し、囲い込み、そこから生じるユニークデータ=持続的な競争力の源泉を確立する
✓ 顧客・パートナー接点から得られるデータをAI解析し、製品・サービスの進化を高速化させるフィードバックループを形成することが重要
✓ 製造業はサービス転換で顧客接点を拡大し、カスタマー・ジャーニーを実現
➢ 標準・規制の主導とブランド形成で価格決定力を確立する
✓ 官民連携のもと、グローバル市場へ向けた仕様・安全基準・標準化提案を先行投入し、技術優位をルールと選定基準に内生化させる
✓ 安定供給力・サステナビリティ・ガバナンス等、ビジネス環境が激変する時代に即したKPIとナラティブの訴求により、プレミアム価格の獲
得とブランド強化を図ることが有効
⚫ 基本戦略②:AIトランスフォーメーション(AX)を核とした、競争力のさらなる強化
➢ 暗黙知をAI-Ready化することでユニークな競争力に磨きをかける
✓ 熟練技術/顧客業務への理解/組み込み力等の暗黙知を言語化/構造化し、デジタル活用でプロダクト/サービスイノベーションへと繋げる
➢ 技術管理/データ秘匿化の徹底で持続的な競争力を確保する
✓ 日本が優位性を持つ技術を特定し、意図しない技術流出を防ぐため、官民連携した技術管理等を実施
✓ 同様に、データの国外流出を防ぐため、国内におけるAIモデル・データ基盤の構築を官民連携で進める
⚫ 基本戦略③:勝てる領域への選択と集中をスピード感を持って進める
➢ 高付加価値×差別化可能領域を特定する
✓ 顧客・パートナーとの会話(←エージェントAIの活用等)やオープンイノベーションを積極化することで、有望領域/市場の将来性を把握する
✓ スピード感のある経営判断で、既存事業からの転換や機能特化(→③レイヤーマスター型産業戦略)を進め、成長領域へ経営資源を集中する
➔ 成熟領域では業界再編・新陳代謝・カーブアウトを、成長領域ではM&Aを含む機動的な積極投資を行う
➢ 競争領域と協調領域、コア・コンピタンスの明確化
✓ 協調領域はデータ連係やコンソーシアム等で徹底的に効率化と合理化を、競争領域はテクノロジー活用/プロセス高度化で差別化を追求する
⚫ オプション戦略:バーティカルAIの実装に係るプロダクト・サービスをパッケージで輸出する
✓ 今後、我が国では官民一体となってバーティカルAIの社会実装を他国に先駆けて進めていく(→④デジタル産業型産業戦略)。加えて、バー
ティカルAIのソリューションを海外展開するに当たっては、導入・運用に向けたノウハウのコンサルティングや、現地政府に向けた規制・
規格等のノウハウ提供等をパッケージで輸出していく。
43
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
② 領域トップ型の戦略方向性(各業種/分野に通底する課題と必要な政策) (2/2)
⚫ 成長に向けた課題/チョークポイント
⚫ 政策の方向性(仮説)
⚫ 技術優位を市場支配力へ転換する仕組みと戦略不足
➢ 標準化・ブランド構築・商流形成が弱く(官民ともに専門
人材も不足)、価格決定力が高まらない
➢ 官民連携が十分でないことによる意図しない技術流出
⚫ データサイクルの未整備
➢ データのAI-Ready化と活用(収集・統合・再利用)がこれ
まで進んでおらず、継続的な差別化に結び付かない
⚫ 選択と集中・リスクテイクの不足
➢ どの領域・ユースケースで世界トップを狙うかが曖昧な
まま事業が散在し、投資・人材が薄く広く配分される
➢ 高リスクなR&D・海外M&A・ブランド投資への踏み込
みが弱く、グローバル競合のスピードに乗り遅れやすい
⚫ 国内エコシステムの未成熟と過当競争
➢ 試作・実証・実装等の各フェーズで担い手が連携出来ず、
有望シーズが実用化に至らない。
➢ 同質的プレーヤーが多数並立し、撤退・統合が進まない
ため、勝ち筋への資源集中が進みにくい
⚫ 高リスク投資を支えるファイナンス・スキームの不足
➢ リスクマネー循環や成果連動スキーム等が未成熟。企業
が守りの投資(既存領域への分散投資)から脱却できない
⚫ 重要サプライヤーのボトルネック化
➢ 重要部素材・原料・コア部品が国内外で限定され、供給
確実性・価格・IP条件が制約に。早期の長期契約・共投
資・代替確保が不可欠
⚫ 国際標準の先取りとIP・データ戦略を通じた初期案件・価格決定力の獲得
➢ ターゲット市場で有利な規格・認証・相互承認を先取りし、政府間対話
等で市場アクセスと公的調達の優位を確保
➢ 標準化・IP・国際交渉を統括するタスクフォース等を設置し、国際的な
市場ルール形成をリード。国内外顧客が参加する実証フィールド等の整
備と公的調達・輸出支援を連動させ、初期案件の創出を図る
➢ 基幹特許の国際出願やライセンス設計、越境移転に耐えるデータガバナ
ンスの構築を支援し、高付加価値ビジネスモデルの構築や価格競争回避
を促す
⚫ 官民連携を通じた技術管理等の強化
➢ 経済安全保障と独占禁止法に関する事例集や経済安保経営ガイドライン、
技術流出対策ガイダンス等の普及促進、技術管理対話スキームの更なる
活用、経済安保推進法に基づく戦略技術への支援等を進める
⚫ データサイクルを回すための産業データ基盤・ルール整備
➢ データID・匿名化ルール・利用権限などを共通化した産業横断のデータ
基盤を構築し、開発~製造~運用~サービスのデータ循環を図る
⚫ 勝ち筋ドリブンの選択集中・機動投資促進でターゲット市場を先取り
➢ ターゲット市場・ユースケースを示すロードマップ等を策定し、人材・
資本・アセットの重点配分を促す制度・ガイドライン等を整備する
➢ R&D・M&A・海外展開・設備投資を一体で支援し、初号案件の立ち上
げから量産立ち上げまでスピード重視の事業化を促す
⚫ サプライチェーン中核企業・人材を核としたエコシステムの強化
➢ 重要部素材等を担う企業を中心に、長期供給契約・事前契約・共同投資
等の枠組みを整備、量産移行に耐える供給網とボトルネック解消を図る
➢ PM・規制・標準・国際営業等のコア人材の育成と、トップ外交や政府
金融・保証等を組み合わせ、海外トラックレコード形成を加速させる
44
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
③ レイヤーマスター型の戦略方向性(各業種/分野に通底する課題と必要な政策)(1/2)
⚫ 勝ち筋:如何に国内外のマーケットを獲得するか/如何に(国内含む)グローバルバリューチェーンで付加価値を創出するか
前提:日本産業は自前・フルラインナップ主義が根強く水平分業は浸透していない。こうした状況からグローバルプレーヤーを生み出していくた
めの戦略を示す。なお、当該戦略では、ものづくり力を基にした競争力が見込まれる製造レイヤー(ファウンドリ/CDMO等)について整理する
⚫ 基本戦略:真に競争優位性のある製品分野/技術領域でグローバルポジション獲得を図った上で、スケーラビリティを高めていく
➢ 競争優位性とコア・コンピタンスを踏まえて選択と集中を進める
✓ 自社の技術/製品における競争優位の持続性や、市場の将来性等に鑑みて、前広に機能分化/特化を検討する。とくに、AIによる開発・製造
プロセスのゲームチェンジの可能性や、アジアをはじめとする諸外国企業によるキャッチアップを見通すことが重要
✓ これまでの垂直統合型のビジネスモデルでは持続的な競争優位を確保しかねる領域においては、技術・ネットワークといった足下の先行性
を武器に、機能分化して特定のレイヤーを抑えていく
✓ グローバルでは既に様々な領域で水平分業化が進んでおり、実績や資金力でリードする多様なグローバルプレーヤーが存在。従って、初期
的には(領域は狭くとも)真に優位性のある技術/領域/工程に絞ることが有効
➢ 開発~製造~保守~サービス等のデータを一元管理する基盤を整備し、外部パートナー/顧客とのデータ接続性を高める
✓ グローバル産業の水平分業においてはデータの活用/連携が所与となっており、グローバルエコシステムへの接続のためには、データ基盤の
整備と徹底した活用が不可欠。接続仕様や品質指標を統一し、グローバル顧客が比較可能な基準を整える
✓ あわせて、技術・ノウハウ等の非構造化データのAI-Ready化を進めることで、競争力の強化を図る
➢ M&Aを含めた積極的な投資でスケーラビリティを拡充する
✓ 早期の案件受注とトラックレコードの蓄積が重要となるため、グローバルな顧客・パートナー接点の獲得にリソースを投入する
✓ 買収や共同運営を通じて、設備・人材・技術・研究開発力等を集約し、グローバルな受注に向けたキャパシティを拡充する
✓ また、拠点を複数地域に分散し、規制変更や地政学リスクにも耐えられる供給体制を整える
➢ 提供領域の拡張やさらなるオープン化で持続的なスケールアップを図る
✓ CDMOにおける前工程(シーズ探索や創薬支援、製法スクリーニング等)への展開など、レイヤー間の機能を取り込んだ上流・下流への連
鎖的な事業拡張を通じて、案件単価と継続取引を高める
✓ 領域によっては、製造受託等の既存領域にとどまらず、自社の製造能力のサービス化/オープンプラットフォーム化を図る
※スケーラビリティのあるビジネスモデルではあるが、技術/データを解放するため、競争優位性の維持可能性は要精査することが必要
✓ こうしたサービスやレイヤー間機能を標準化・パッケージ化し、国内外の複数顧客・複数拠点で反復利用することで、スケーラビリティと
高収益性を両立したレイヤーマスター型ビジネスへと進化させる
45
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
③ レイヤーマスター型の戦略方向性(各業種/分野に通底する課題と必要な政策) (2/2)
⚫ 成長に向けた課題/チョークポイント
⚫ 政策の方向性(仮説)
⚫ 水平分業・レイヤー化への対応遅れと「稼ぐ構造」の未確
立
➢ 日本の産業構造全体として、自前主義・系列構造が根強
く、中立・オープンなレイヤー分業へ移行が遅れ、グ
ローバルネットワークにも組み込まれにくい。
➢ その結果、大規模な投資回収に十分なスケーラビリティ
と稼働率を確保し難い
⚫ 業務モジュール化・データ連携・デジタル基盤の不足
➢ 案件ごとの個別対応・手作業が積み上がり、「工数の
罠」から抜け出せずスケールメリットが出にくい。
➢ 設計~製造~品質を貫くデータ連携基盤やAI・自動化の
横展開に乏しく、継続的に提供価値が上がらない
⚫ 国内エコシステムの未成熟
➢ オープンイノベーションが活性化せず、水平分業型の産
業構造でないがゆえに、各レイヤーでスタートアップが
育たない。また、撤退・統合が進まないため、技術/設備
/資金等のキャパシティ拡充に限界
⚫ 専門人材とPM能力の不足
➢ レイヤー別専門性と業者・拠点間をマネジメントするPM
が不足し、納期・品質の安定性に課題
⚫ 共同投資・リスクシェアの枠組み不足
➢ 長期契約・稼働率保証・共同投資・成果連動契約等の導
入が未成熟で、攻めの投資に踏み切れない
⚫ 水平分業・レイヤー化への移行を促す構造改革
➢ 過度な自前主義・ケイレツ構造からの転換を後押しするため、スピンオ
フ・統合・機能別分社化を促進。
⚫ 中立性・オープン性を備えたインフラプレーヤーの形成
➢ インターフェース標準化・品質メトリクス共通化や、中立性・セキュリ
ティ・ガバナンスを評価する認証制度等を整備
⚫ レイヤー間の橋渡し機能を担うスタートアップ・専門企業の育成
➢ 業務モジュール化・自動化プロセス開発、試作、最適スケール設計など、
中間機能の提供企業へ研究費・設備投資・人材面の重点支援を行う
➢ 大企業からのスピンオフや大学発ベンチャーを支援し、国内外の大企業
等とマッチングするプログラムを通じて案件とノウハウを蓄積
⚫ 自動化・デジタル基盤への集中投資
➢ 設計~製造~品質を一気通貫で扱える共通データモデル・API標準を整
備し、各社のAI・自動化投資が横展開しやすい環境を整える
➢ モジュール型工場等への投資について重点支援
⚫ 人材・PM能力と国内エコシステムの強化
➢ レイヤー別専門人材、品質・規制・デジタルを横断できるPM人材を育
成する専門プログラムを設計し、パートナー・顧客企業との人材交流・
共同研修を推進
➢ 国内では、同じレイヤーを狙う企業・スタートアップ・アカデミア等の
連携を促し、共同提案・開発を通じてトラックレコードの蓄積を図る
⚫ 共同投資・リスクシェアの金融・契約スキーム構築
➢ 事業会社・金融機関・政府等が参加する長期オフテイク契約、共同投資
等の活発化に向けて環境を整備する
46
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
④ デジタル産業型の戦略方向性(各業種/分野に通底する課題と必要な政策)(1/2)
⚫ 勝ち筋:如何に国内外のマーケットを獲得するか/如何に(国内含む)グローバルバリューチェーンで付加価値を創出するか
前提:現時点ではグローバルなAI競争に出遅れているなか、日本固有の強みや特性を活かしてキャッチアップしていくための戦略を示す
⚫ 基本戦略:フィジカルAIを中心にバーティカルAIで勝負する。その実装と基盤構築に不可欠な大規模・継続的投資に官民一体で取り組む。
➢ 日本のAI産業がグローバル競争力を持つためには、フィジカルAIを中心とした、現場起点のバーティカルAIを戦略の中核に据え、 勝ち筋の
あるドメインで「質の高い現場データ」と「それを継続的に集積・活用するインターフェース・運用基盤(OS)」を握り、ドメイン毎の独占的
ネットワークを構築する戦略を採るべき
✓ 日本の産業現場には、「熟練の勘」「阿吽の段取り力」「品質の作り込み」「カイゼン力」といった暗黙知が長年にわたり蓄積されている。
加えて、国民の生活空間に根付く「気配り」や安全・信頼を重視する行動様式も、データ化されていない重要な知的資産である。これらの
暗黙知は模倣が難しく、海外では十分に獲得されていない希少な資産となる。さらに、日本企業は産業用ロボット、工作機械、センサー、
アクチュエータ、制御機器などのハード分野で世界的な競争力を有しており、こうした強みを活かせるフィジカルAIは、日本にとって特に
有望な領域である。
➢ こうした優位性を競争力に転換するためには、生成AIやエージェントAIの活用を前提とした現場データの体系化・構造化(AI-Ready化)と、
バーティカルAIのソリューション開発・社会実装を両輪で進め、「実装 ⇒ データフィードバック ⇒ モデル更新 ⇒ 再実装」が連続的に回る
データ循環を各ドメインで確立することが必要
✓ この戦略の実現に向けては、スタートアップをはじめとするベンダーや各ドメインのサービサー・メーカーなど、AI-Ready化とソリュー
ション開発を担うプレーヤーの役割が重要である。多様な主体が役割分担しながら実装を進められる環境整備が求められる
➢ また、経済安全保障のリスク緩和や産業競争力の持続性確保を勘案し、国産マルチモーダル基盤モデルを整備することも重要
➢ これらの取り組みには、企業による積極的な投資が不可欠である。政府は補助金にとどまらず、エクイティ性資金を含むリスクマネーの供給
を行うとともに、VC等による民間資金の流入を促進し、民間の挑戦と実装を後押しすることが重要である
✓ 政府は「成長投資ガイダンス」等を通じて投資の方向性を示すとともに、AXを各産業の中核戦略と位置付け、既存のAI関連施策・予算にと
どまらない支援を進めることで、企業の積極的な成長投資を喚起していくことが重要
✓ また、企業の支援にあたっては、企業が自由意志で参入した上で、政府が用意する支援インフラを任意で利用し、市場原理に基づいて競い
合い、成果を追求していく環境を作ることが重要
47
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
④ デジタル産業型の戦略方向性(各業種/分野に通底する課題と必要な政策) (2/2)
⚫ 成長に向けた課題/チョークポイント
⚫ 政策の方向性
1. 現場・業務データの未整備
➢ フィジカルAIやバーティカルAIの競争力は、現場データ
等の継続的な収集・更新・学習に大きく依存。
➢ しかし現場データは工場/個社等の単位で分断され、形
式・粒度・品質も不揃い。ノウハウ不足も含めてAIReady化に向けたハードルは高い。
1. AI-Readyなデータを整備するための基盤構築
➢ 製造・物流・建設・インフラ等の現場を中心に、データの収集・整理・
構造化・標準化を進め、AI-Ready化を支える共通基盤を整備。
➢ 業界横断で活用可能なデータ形式、品質基準、連携ルールを整え、現場
データが継続的に学習・改善に回る構造を形成。
➢ 実装と運用を前提としたデータ基盤整備を官民連携で進める。
2. 制度・ルール整備の遅れ
➢ データ利活用やAIアプリケーション実装に向けた制度・
ルールの整備が技術進展に追いついていない。
➢ データ共有・二次利用、責任分担・監督の在り方等が不
明確なため、企業が活用に踏み切れない可能性
2. AIアーキテクチャを構成する重要レイヤーの基盤強化
➢ 経済安全保障のリスク緩和や産業競争力の持続性確保を勘案し、国産マ
ルチモーダル基盤モデルを整備。
➢ フィジカル領域やエンタープライズ領域を中心に、領域特化AIモデルの
開発を支援し、日本の「勝ち筋」を創出。
➢ アプリケーションレイヤーにおいては、懸賞金制度を活用し、社会課題
解決に資するソリューションの開発を支援。
➢ データ利用に関する制度、 AIによって構造転換を図る新たなソリュー
ションに関連する規制等の抜本的な見直しを随時検討し、AX時代に適
した規制体系を構築。
3. 実装を担うプレーヤーと産業アーキテクチャの分散
➢ AI実装において重要である、事業会社、SIer、スタート
アップ、機器メーカー、サービサー等の連携が不足。
➢ 自前主義が強く、横展開可能な共通基盤や再利用可能な
アーキテクチャが育ちにくい。
4. 長期的なAX投資を支える資金供給の不足
➢ AI実装やデータ・運用基盤の構築には、必ずしも短期回
収を前提とはしない継続的かつ大規模な投資が必要とな
るが、民間金融のみではリスクを取り切れない可能性。
3. 実装と学習を継続させる産業エコシステムの形成
➢ 事業者、SIer、スタートアップ、メーカー、サービサー等が、それぞれ
の強みを持ち寄り、成果に責任を持つ実装体制の形成を促進。
➢ AX時代において必要となるデジタル人材のスキルセットを見える化し、
その獲得に向けたリスキリングや労働移動等を支援。
3. 官民でリスクを共有し、成長投資を呼び込むための制度設計
➢ 補助金に留まらず、官民ファンドや出資等のエクイティ性資金を活用し、
実装・事業化・スケールまでを見据えた投資環境を整備。
➢ 並行して、VC、事業会社、金融機関等の資金を呼び込み、実証から社
会実装までを切れ目なく支えるための環境を構築。
48
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
⑤ 資源・エネルギー型の戦略方向性(各業種/分野に通底する課題と必要な政策)(1/2)
⚫ 勝ち筋:如何に国内外のマーケットを獲得するか/如何に(国内含む)グローバルバリューチェーンで付加価値を創出するか
前提:エネルギー、重要鉱物ともに海外依存度が高く、企業規模も世界では中小規模に分類される中、以下の通り、資源・エネルギーの安定供給
と関連機器の海外展開に向けた戦略を示す。
⚫ 基本戦略:企業と政府が緊密に連携した資源・エネルギー確保戦略
➢ 国内の大規模オフテイカーをレバレッジとした先行的な海外権益確保
✓ エネルギー、重要鉱物ともに海外依存度が高い我が国としては、国産エネルギー/代替資源の開発促進とともに安定した海外調達の確保が必
要不可欠。
✓ 特に市場が黎明期である先端的な資源・エネルギー分野については、安価でアクセス性が良く、かつ経済安全保障上のリスクが低い海外権
益は希少性が高く、先行して確保することが資源・エネルギー型産業における成長の実現と経済安全保障の確保、いずれの観点からも必要。
✓ こうした資源・エネルギーについては大規模・長期・安定的な需要が保証されていることが大きなレバレッジとなり得る。こうした国内需
要をてこに、海外大型権益を先行的に確保し、メジャーとしての先行的地位を獲得。
✓ また、重要鉱物については、上流権益に加え、鉱山開発から製錬、加工に至るまでの一連のサプライチェーンを国内及び同志国と確保し、強靱なサプライ
チェーンを構築。
➢ サプライチェーン全体を構成するカギとなる関連機器をO&M・規制規格整備まで含めたパッケージとしてグローバル展開
✓ グローバルなサプライチェーンの各フェーズを構成する主要な関連機器を海外展開。耐久性・安全性やきめの細かいO&Mを日本の差別化要
素とするとともに、制度整備が進んでいないGS市場等を先行的に獲得することで、日本仕様のデファクト/デジュールスタンダードを相手
国において構築、後発国に対する参入障壁としていくとともに、将来的にはこうした規制・規格のグローバルスタンダード化を目指してい
く。
49
現状
環境変化
構造変化
日本のグローバル産業の勝ち筋
政策
⑤ 資源・エネルギー型の戦略方向性(各業種/分野に通底する課題と必要な政策) (2/2)
⚫ 成長に向けた課題/チョークポイント
⚫
⚫
⚫
高い海外依存度
➢ エネルギー、重要鉱物ともに海外依存度が高いことから、
国産エネルギー/代替資源の開発促進とともに安定した海
外調達の確保が日本経済・産業にとって重要。
➢ とりわけ近年は、地政学リスクの高まりを受け、希少
性・偏在性が高い重要鉱物を中心に、戦略的活用の対象
となり、供給途絶リスクが向上。
事業判断を躊躇させるハイリスク性
➢ エネルギー関連投資は長期・大型プロジェクトとなるも
のが多く、地政学的リスクをはじめとした需給両面にお
ける不確実性も相まって、ハイリスク。
➢ こうしたハイリスクな投資判断を後押しするリスクマ
ネー供給もデット/エクイティ両面において不足。
グリーン価値等に関する規制・規格の未整備
➢ 特にクリーンエネルギーについては、グリーン価値等に
関する国内の規制・規格やグローバルスタンダードの整
備が進まず、関連投資や市場創出の足かせに。
⚫ 政策の方向性(仮説)
⚫
エネルギー自給率の向上
➢ 再生可能エネルギー、原子力などエネルギー安全保障に寄与し、脱炭素
効果の高い電源を最大限活用することにより、エネルギー自給率を向上。
⚫
海外権益の戦略的獲得・サプライチェーン強靱化
➢ 海外権益獲得に向けたJOGMECによる出資等を実施。
➢ 特に重要鉱物については、鉱山開発から製錬、加工に至るまでの一連のサプ
ライチェーン強靱化に向けた有志国連携の強化とともに、国境調整型の
プライスフロアを含めた貿易政策やメカニズムを検討。
⚫
リスクマネー供給の拡大
➢ 企業の資金調達手段をエクイティ/デット両面から高度化・多角化して
いくとともに、貿易保険を通じ、事業の中止リスクを緩和。
⚫
国際的なルールメイク・枠組み作り
➢ CO2削減量等の非価格価値の定義・標準の相互運用性、測定方法の透明
化による信頼性を担保し、市場拡大のインフラを整備。
➢ 特に先端的なエネルギー供給源については、市場が成立する前から、海
外展開支援とターゲット国と一体となった標準戦略の構築を同時展開。
相手国のデファクト/デジュールスタンダードを日本仕様とし、当該市
場をロックイン。
50
現状
環境変化
構造変化
勝ち筋
産業・通商・経済安保政策の方向性
政策目的に応じたリソースの重点化と政策手段についての基本的考え方
⚫ 政府・民間双方において、人・カネ・データ等のリソースに一定の制約がある中、全体としてのリソースの拡大は進めつつ
も、どの産業・機能に重点的に政策リソースを投じるべきか、優先度や政策強度についての考え方を整理することが必要。
⚫ 具体的には、 ①経済成長への貢献度が高い産業・機能、②経済活動等の持続性への影響が大きい産業・機能(他産業・機能
への波及効果、希少性等)、③公共性・公益性が高い産業・機能について、重点的に国内立地や有志国連携を通じて確保。
(1)経済成長の実現
【重点化の考え方】
•
①グローバル市場の規模・成長性、②日本産業の勝ち筋、③国内裨益性を総合考慮して評価(例えばGXのように中長期的な市場成長が見込まれるものについても評価)。
•
前段で整理した産業類型は、「②日本企業・産業の勝ち筋」の蓋然性を判断する際のフレームワーク。グローバル競争下では、Winner takesの原理が働くため、グローバ
ル市場でのトップシェアを狙う産業に重点化することが基本。その上で、2番手・3番手のシェアであっても、一定の持続的なプレゼンスを発揮し得る産業や、(2)の
「経済活動等の持続性」を支える産業であれば、重点的に政策を講じるべき。
【政策手段の考え方】
•
企業自らがリスクを取った戦略投資やマーケット創造等を行える、ワールドクラスの企業経営への転換が根幹。
その上で、こうした企業活動を支えるファイナンス等のOS改革や、官も大胆かつ戦略的にリスクを取る産業政策を講じていく。
•
また、GXや先端技術等、通常の経営の時間軸では経済合理性が成立しづらい場合は、政府によるマーケット創造等、政策強度を強化する。
(2)経済活動等の持続性
【重点化の考え方】
•
資源・エネルギーやデジタル等の他産業にとってのOSともなり得る産業や、経済安全保障リスクを持つ産業(①希少性・偏在性が高く、他国が優位性・不可欠性を有す
る産業、②我が国の優位性・不可欠性を失う恐れがある産業等)について、国内、あるいは有志国に産業基盤を保有することが基本。
•
供給途絶等が発生した場合や優位性の喪失を通じて今後他国に依存する恐れが生じる場合は、他の経済活動等への影響が甚大となり得るため、政策リソースを拡大してで
も、必要な技術・物資等については、基本的には政策的措置の対象とする。
【政策手段の考え方】
•
支援的手法に加え、規制的手法も必要であれば講じる。限られた政策リソースを前提とすれば、有志国との連携強化も不可欠。
(3)公共財の提供
【重点化の考え方】
•
外交上の戦略的関係の構築、社会保障関連、防衛力の強化といった国家が提供すべき公共的価値の実現に資する産業とするため、必要な技術・物資等については、基本的に
は政策的措置の対象とする。
【政策手段の考え方】
•
官民の戦略的連携のあり方について検討。支援的手法に加え、規制的手法の政策も、必要であれば政策的措置を講じる。
51
現状
環境変化
構造変化
勝ち筋
産業・通商・経済安保政策の方向性
政策目的と政策の強度・方向性の対応関係
政策措置の対象の考え方
経済成長の
実現
経済活動等の
持続性
公共財の提供
対象産業例(※)
主な国内政策(産業政策・経済安保政策)の例
(下記以外)
ー
⚫
⚫
他国の産業政策を踏まえ、レ
ベルプレイングフィールドを
確保すべき領域
ー
(上記に加え)
⚫ R&D・設備投資支援、トップ人材確保
(上記に同じ)
中長期的な市場創出・成長投
資が必要な領域(GX/先端技
術領域等)
⚫ 自動車
⚫ 先端材料化学
⚫ 製薬
⚫ 量子
・・・
(上記に加え)
⚫ 市場獲得促進・需要創出(規制、公共調達、
補助、非価格要素考慮)
⚫ 技術流出防止
(上記に加え)
⚫ GS補助金等財政支援による海外展開支
援
(経済活動等への影響の広
さ・大きさ、戦略的自律性・
不可欠性の確保の必要性を総
合考慮して政策手法を決定)
⚫ AI
⚫ 半導体
⚫ ロボット
⚫ 工作機械
⚫ 造船
⚫ 鉄鋼
⚫ 石油化学
⚫ 重要部素材
⚫ 重要鉱物
・・・
(上記に加え)
⚫ 製造能力・産業基盤等の構築に向けた政策的
措置の強化
⚫ 代替物資・技術確保
⚫ 値差支援
⚫ 上市規制
(上記に加え)
⚫ 輸出管理・投資管理
⚫ 貿易救済措置の活用
⚫ サプチェン強靭化・経済安保確保に向
けた同志国連携
⚫ エネルギー
⚫ 防衛
・・・
⚫
⚫
⚫
企業経営改革
OS改革
主な対外政策(通商政策・経済安保政策)
の例
製造能力・産業基盤等の構築に向けた政策的
措置の強化
公的義務の設定(供給確保義務等)
国による直接関与(GOCO等)
⚫
⚫
⚫
⚫
ルールベースの自由貿易
公的支援機関による海外展開支援
(JETRO,NEXI,JBIC等)
輸出管理・投資管理
OSA等政府主導の提供
※列挙されている産業のすべての事業者に当てはまるものではない他、他の対象領域にも該当しうる産業は存在することに留意。52
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
53
成長戦略の概要
⚫ 2025年11月に日本成長戦略本部を立ち上げ。
⚫ リスクや社会課題に対し、先手を打った官民連携の戦略的投資を促進し、世界共通の課題解決に資する製品、サービス及
びインフラを提供することにより、 更なる我が国経済の成長を実現するため、17の戦略分野と8つの分野横断的課題につ
いて検討を進める。
分野横断的課題への対応
官民連携での「危機管理投資・成長投資」の促進
「危機管理投資」・「成長投資」の戦略分野における、大胆な投資促進、国際展
開支援、人材育成、産学連携、国際標準化といった多角的な観点からの総合
支援を講じていく。
<17の戦略分野>
① AI・半導体
⑪ 創薬・先端医療
<8つの分野横断的課題>
① 新技術立国・競争力強化
② 造船
③ スタートアップ
⑫ フュージョンエネルギー
③ 量子
⑬ マテリアル(重要鉱物・部素材)
④ 合成生物学・バイオ
⑭ 港湾ロジスティクス
⑤ 航空・宇宙
⑮ 防衛産業
⑥ デジタル・サイバーセキュリティ ⑯ 情報通信
⑦ コンテンツ
⑧ フードテック
⑨ 資源・エネルギー安全保障・GX
⑩ 防災・国土強靭化
⑰ 海洋
新技術立国・勝ち筋となる産業分野の国際競争力強化に資する戦略的支援。
② 人材育成
未来成長分野に挑戦する人材育成のための大学改革、高専等の職業教育充実。
世界に伍するスタートアップエコシステムを作り上げ、持続可能な経済成長と社会課題
解決を両立。
④ 金融
金融を通じ、日本経済と地方経済の潜在力を解き放つための戦略の策定。
⑤ 労働市場改革
生産性の高い分野への円滑な労働移動や働き方改革を含めた労働市場改革。
⑥ 家事等の負担軽減
介護、育児等によりキャリアをあきらめなくてもよい環境の整備。
⑦ 賃上げ環境整備
物価上昇を上回る賃上げが継続する環境整備(中小企業等の生産性向上・事業
承継・M&A等)。
⑧ サイバーセキュリティ
サイバー対処能力強化(技術開発・人材育成加速)。
54
AXによる経済社会構造変革
産業構造
就業構造
産業
企業間連携
各レイヤーで発生する変化(イメージ)
⚫ 産業構造の大転換 → 付加価値構造、プレーヤー構造(大企業/中小/SU)、地理的構造(大都市圏/
地方)、グローバル構造(新たな国際分業と覇権)全ての断面で構造転換が発生
⚫ AIドリブンの産業構造転換を世界に
先駆けて実現
⚫ 就業構造の大転換 → 東京圏を中心としたホワイトカラーの余剰化と、地方を中心とした経営・現場人材と
AI・ロボティクス人材の不足の構造的なミスマッチである「知的スマイルカーブ」が発生
⚫ 構造的人手不足の地方、トップダウ
ンで機動性の高い中堅・中小企業を
突破口にAXを実現
⚫ バリューチェーンの再構築 → ユニーク・データのプラットフォーマーやバーティカルAIモデルレイヤーが競争力の高
い高収益なドメインとなり、新たな独占ゲームが展開される可能性
⚫ 高収益のドメインで勝ちきる企業群
の形成
⚫ 協調領域と競争領域の変容 → 基盤モデルの協調領域化(インフラ化)⇔バーティカルAIの競争領域化、
競争領域においてAIによるスケーラビリティを高めるためには協調領域におけるデータ連携・標準化が重要
⚫ 新たな協調領域・競争領域に対応
した企業・産業再編
⚫ 組織内部の変革 → バックオフィスの爆発的効率化、ミドルマネジメントの変容、経営意思決定の高度化
企業
⚫ ビジネスモデルの変革 → AIをコアとしたデータ・ソフトウェア・サービスモデルが稼ぎ方の主流、特にフィジカルとの
融合領域が主戦場
⚫ 新たな価値提供の可能性 → 新たなサービスの創出、潜在需要の顕在化、経済活動の高速回転化
⚫ 人の役割の見直し:意思決定・価値判断・創造・対人関係・フィジカル → 従来のホワイトカラーの価値激減
個人
⚫ 「AIを使うスキル」が「前提条件」化 → AIレディのスキルのレベルで生産性・報酬の格差拡大のリスク
⚫ 生産性の大幅アップ→可処分時間拡大(→消費活性化)、ポートフォリオ・ワーカー(複数ジョブ)の出現
⚫ AX実現の前提となるCXの実現
⚫ ビジネスモデル変革を含め、AIドリブ
ンでの価値創出を「勝ち筋」化
⚫ 人の役割の見直しに対応したAIレ
ディなスキルの標準装備
⚫ 新たな働き方・ライフスタイルへの対
応
AIエコシステムの整備を通じてAXによる経済社会構造の変革を実現
アプリケーション
個社特化モデル
領域特化モデル
マルチモーダル基盤モデル
データインフラ
計算インフラ
フ
ィ
ジ
カ
ル
AI
生成AI
モデル
AI
AI
エコシステム
バ
ー
テ
ィ
カ
ル
⚫ フィジカルAI領域を中心に、AIドリ
ブンのAIエコシステムを形成
⚫ グローバルサウス等への海外展開、
国際連携
55
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
A) あらゆる分野の産業競争力強化のカギとなるAXの推進
A)-1 地方も出発点としたAXによる産業構造・就業構造転換
A)-2 実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
B) 「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
C) 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
C)-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現
C)-2 グローバル市場の獲得・経済安全保障の強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
56
ES産業政策・制度的措置の方向性
産業構造審議会 地域経済産業分科会 地域生活維持政策小委員会 中間報告(令和7年12月18日公表 要旨)
1.ES供給事業の社会的認知度の向上等
⚫ESの供給は、人々の生活維持に不可欠なものであり、また、産業の担い手を支えるエコシステムであり、公益性が高い。ES供給
事業のこうした位置づけの社会的認知を高めるためには、国がその意義を制度的に位置づけて対外的に明らかにする仕組みを
講ずることが有効。その結果、企業間連携や官民連携の促進、生活圏及び商圏における住民理解の醸成等につながる。
⚫制度的措置の立案・運用に当たっては、ESに関する制度・事業所管省庁や地域社会に関わる関係府省庁との連携が不可欠。
2.ES供給の持続性確保のための方策
(1)事業の採算性向上の支援
⚫厳しい事業環境にあるES供給事業の継続のためには、事業採算性を確保するための工夫が必要。事業運営の効率化として、①
業務効率化・省力化、②広域化、③多角化の手法が考えられる。上記の手法は、事業主体の合理化を通じて実現されることも。
⚫こうした取組を後押しするため、各種補助金の弾力的運用のほか、これまで産業政策として講じてきた資金供給の円滑化の
ための金融支援(信用保証・信用保険、債務保証、公的金融機関による低利融資等)を、”ES供給の持続性確保”というミッ
ション志向で活用することが有効。
(2)多様な主体の参画の促進
⚫様々な事業環境におけるES需要を満たすためには、 株式会社等の企業のほか、生協、農協等の協同組合、公益法人、労働者協同組
合(労協)、NPO等の中間団体の参画が重要。自社の短期的な利益だけでなく地域経済の中長期的な利益を見据えてES供給事
業を担う地域密着型企業も重要な役割を担う。
⚫中間団体の参画の促進には、事業協同組合等の設立要件の緩和、消費生活協同組合の員外利用に係る手続の簡素化、労協の資
金制約の緩和、地方公務員が参画する場合における手続の円滑化等の措置が有効。
3.ES供給事業の支援体制の整備
⚫事業者の取組を後押しするため、地域の社会経済・産業を支える社会インフラとしての責務を自認する諸団体(商工団体、地
域金融機関、協同組合連合会(生協等)、郵便局、ES関連産業・職能団体等)がES供給事業者の支援に参画する枠組みを構築
することが重要。
57
⚫地方公共団体がこうした団体の参画を募り、各者の知見やノウハウを共有する場の設定も有用。
産業競争力強化法改正法案(生活維持物品役務需要減等事業適応計画)の概要(案)
⚫ 事業者によるエッセンシャルサービス供給事業の持続性確保に資する事業運営の効率化に取り組む事業計画の認定制度を創設し、エッセ
ンシャルサービスの公共的意義を制度的に位置づけて社会的認知を向上させるとともに、認定事業者に対し、資金供給の円滑化のための金
融支援等を措置。あわせて、エッセンシャルサービス供給事業者の伴走支援を行う支援機関の認定制度を創設。
認定事業者に対する法律上の措置
国
実施指針提示
事業運営の効率化の促進
市町村、都道府県、主務大臣
申請
⚫ 資金供給の円滑化のための金融支援
✓信用補完制度(信用保証・信用保険)による特例
※1 自治体の場合、主務大臣への意見聴取
※2 主務大臣の場合、当該大臣から自治体への意見聴取
※認定労働者協同組合への信用保証も措置
認定
民間事業者等:認定生活維持役務等供給効率化計画
✓中小機構等による債務保証
✓日本政策金融公庫等による特定事業者への特別利率による制度融資 等
○対象事業:
生活の維持に必要な物品、物品の輸送、旅客輸送その他の役務を
供給する事業を効率化する事業
※食品等の小売(コンビニ、スーパー等)、交通(バス、タクシー等)、運送、SS、
自動車整備その他の生活の維持に必要なサービス
○事業主体:
企業、協同組合(生協、農協、労協等)、公益法人、NPO 等
○効率化(生産性向上)の方法:
合理化(省力化・業務効率化)、多角化又は広域化その他の事業の効率化
支援
申請
認定
認定生活維持役務等供給効率化支援機関
・計画策定・伴走、情報提供等を実施する支援機関を認定
※ 商工団体、地域金融、各種協同組合連合会、産業・職能別団体等を想定
生活維持役務等供給効率化支援協議会
・市町村又は都道府県は認定支援機関等を構成員とする協議会を組織することが
可能
多様な主体の参画の促進
⚫ 事業円滑化
✓生協の員外利用許可と事業計画の認定手続のワンストップ化
✓地方公務員が事業計画へ参画する場合の兼業許可権者との事前協議
(認定・許可の判断の整合性を確保し、円滑な事業実施を可能に)等
⚫ 組織変更等
✓事業協同組合等の設立要件の緩和(発起人数:4人→3人)
✓免責的債務引受けを伴う事業譲渡における被承継会社の債権者保護手続
の簡素化 等
※労働者協同組合を譲受人とする場合(ワーカーズバイアウト)も含む
58
中小企業のAX(AI Transformation)の促進
⚫中小企業は意思決定が早く、現場の声をすぐに反映できる柔軟性を有することや、現場で培われたノウハウなどAIが学習で
きる「現場の知見」が豊富に存在することから、フィジカルAIの導入・活用などAXが多くの中小企業において進めば、中小
企業のポテンシャルを最大限引き出し、事業を大きく変革する可能性を秘めている。
⚫また近年、生成AIが急速に発展。年間数万円のサブスクのような少額な投資でも、仮に社内エンジニアが不在でも、経営者
の意思や想像力次第で、業務を大きく変革する可能性を秘めている。
⚫こうしたことを踏まえ、中小企業のAXを促すため、以下のような取組を検討中。
① 中小企業のAX促進のため、AI導入意欲のある中小企業、経営にもAIにも精通した優秀な人材、適切なAIサービス提
供者、支援機関(支援機関・金融機関・高専等)等の地域ごとのネットワークを構築
② 中小企業の自主的な省力化・デジタル化を後押しする生成AIツールの社会実装
気づき
自経
発営
的者
な・
行企
動業
促の
進
企前
業向
へき
のに
サ取
ポり
ー組
トむ
現状分析・課題設定
AX・デジタル化・省力化の実行・定着
省力化補助金 一般型
省力化ナビ
②生成AIツールによるデジタル化・省力化支援
省力化補助金 カタログ注文型
デジタル化・AI導入補助金
①中小企業AX促進のための
ネットワーク構築
支援機関による伴走支援
よろず支援拠点 生産性向上支援センター
商工会・商工会議所
59
第4回 地域生活維持政策小委員会
資料8より抜粋(2026年2月25日)
エッセンシャルサービスの供給を担うステークホルダーのスペクトラム
⚫ 「民間」か「公共」かではなく、公的主体と私的主体の間に公私の境界を超えた多様な形態の主体が存在。
⚫ エッセンシャルサービスの供給の持続性確保には、多様な主体間の相互連携や組み合わせが重要。
民間セクター
中間団体/セクター
郵便局
内需型企業
株式会社
(営利企業)
社会的企業
地域密着型企業
住民出資会社
公共セクター
商工団体
中小企業組合
生協
農協
労協
公設民営
公営
産業団体
職能団体
大学等教育機関
60
政府、企業、中間団体等、多様な主体の参画
⚫ マギル大学経営大学院教授のヘンリー・ミンツバーグは、「政府セクター」「民間セクター」「多元セクターの団体」(協
同組合、商工会議所、職能団体、業界団体、公益法人等の中間団体)のバランスが重要と指摘。
⚫ エッセンシャルサービスの維持のためには、政府、企業に加えて、中間団体等、多様な主体の参画が必要。
ヘンリー・ミンツバーグ『ミンツバーグの組織論』より
エッセンシャルサービス産業政策の体系
(出所)産業構造審議会 地域経済産業分科会 地域生活維持小委員会 中間報告「エッセンシャルサービス産業政策ーエッセンシャルサービスの供給の持続性確保に向けた制度検討ー」(令和7年12月18日)
61
AX時代における産業人材の育成に向けた具体的取組
産業界の
人材ニーズ
可視化
⚫ 2040年に向けた経済・産業構造のシナリオ定量化等を踏まえ、AX時代における地域ごとの産業界の人
材需要および産業横断的なスキル体系・標準の整理
⚫ 地域ごとに産学連携での人材育成を議論する場の構築(地域人材育成構想会議の開催)
大学・高専
教育段階
に応じた
人材育成
産業界による
コミットメント
⚫ 産業界と連携した成長分野への学部再編等の推進(例:大学・高専機能強化支援事業(成長分
野転換基金))
⚫ 新技術立国の核となる、高い研究力を有し、産業競争力強化に貢献する大学の実現に向けた検討
高校
⚫ 「高校教育改革に関する基本方針(グランドデザイン)」に基づき策定する都道府県ごとの実行計画を
もとに、専門高校の機能強化・高度化や普通科高校の特色化・魅力化等を実施。AX時代における地
域に必要なアドバンスト・エッセンシャルワーカーや新しい価値を創造する人材等の育成を実施(例:高等
学校等教育改革促進基金)
⚫ 産業界から教育機関等への資金提供の後押し(例: 企業版ふるさと納税の活用 等)
⚫ 高度人材を含む産業人材の処遇を含めた活躍環境整備に向けた取組強化(例:情報開示等
による人的資本経営の促進、処遇含めたスキル需給の可視化
等)
62
産業人材の確保に向けたスキルベース労働市場の形成
⚫ 産業横断的に求められるスキルを体系的に整理するとともに、スキルベースの労働需給を可視化することで、スキルを
もって産業間を円滑に労働移動することができる環境を整備する。
⚫ また、関係省庁とも連携して需要の高いスキルの習得に向けたリスキリング実施体制の拡充を図る。
職業関連情報
〈スキル体系イメージ〉
・jobtagの職業情報
・企業の求人情報
等
AIによるスキル情報抽出・体系化
カテゴリー
スキル
製造
設備
品質
ねじ締結作業技能
基礎配線施工
試験評価実務
成形加工技術
製造装置の稼働維持
食品安全基準遵守
約30
カテゴリー
・・・ 約1300
スキル
・・・
・・・
AIにより職種ごとに必要なスキルを特定
生産工程従事者
半導体製造従事者
製造/設備等 26スキル
専門的・技術的職業従事者
バイオテクノロジー技術者
製造/品質等 18スキル
航空整備士
電気通信技術者
・・・
・・・
・・・
63
2040年の就業構造推計(改訂版)の概要
⚫ 2040年に十分な国内投資や産業構造転換が実現する場合(注)、人口減少により就業者数は約6700万人(2022年)から約6300万
人となるが、AI・ロボット等の利活用やリスキリング等により労働需要が効率化され、全体で大きな不足は生じない。
⚫ 一方で、職種・学歴・地域間では需給ミスマッチが生じるリスクがあり、事務職(約440万人)や文系人材(約80万人)が余剰、
AI・ロボット等利活用人材(約340万人)を含む専門職や現場人材(約260万人)、理系人材(約120万人)が不足する可能性。
2040年
2022年
AI・ロボット等の利活
用、労働の質の向上
(約200万人分相当)
6706万人
6303万人
※色分けはイメージ
労働需要
労働供給
職
種
・
学
歴
間
の
ミ
ス
マ
ッ
チ
職種別
2040年
需給ミスマッチ
専門職
うち
AI・ロボット等の
利活用を担う人材
-181万人
-339
万人
事務職
現場人材
うち
生産工程従事者
437万人
-260万人
2040年需要数/供給数 1867万人/1686万人 782万人/443万人 1039万人/1476万人 3283万人/3023万人
-206万人
731万人/525万人
1288万人
236万人
1455万人
3637万人
835万人
学歴別
高卒
(普通科)
高卒
(工業科)
高専卒
大卒・院卒
理系
大卒・院卒
文系
2040年
需給ミスマッチ
32万人
-91万人
-15万人
-124万人
76万人
2040年需要数/供給数
778万人/810万人
538万人/448万人
77万人/62万人
899万人/775万人
1549万人/1625万人
2022年就業者数
899万人
534万人
64万人
689万人
1678万人
2022年就業者数
(注)2025年6月経済産業省産業構造審議会経済産業政策新機軸部会「第4次中間整理」における2040年の産業構造推計(新機軸ケース)を前提としている。また、2022年就業者数は、総務省「就業構造基本調査」(令和4年度)、文部科学省「学校基本調査」
(令和4年度)の調査票情報を基に経済産業省が独自に作成・加工して利用しており、提供主体(総務省、文部科学省)が作成・ 公表している統計等とは異なる。
(注)職種分類は令和4年就業構造基本調査で用いた職業分類(総務省) による。「専門職」は、専門的・技術的職業従事者を指す。うち「AI・ロボット等の利活用を担う人材」は、機械技術者やその他の情報処理通信技術者等の職種を集計。「現場人材」は、生
産工程従事者、建設・採掘従事者、サービス職業従事者等の職種を集計。学歴は学校基本調査上の学部学科コードを元に分類(「院卒」には修士卒・博士卒を含む)。なお、右表には主要な項目のみ掲載しているため、ミスマッチ数の合計はゼロにならない。
64
地域別就業構造推計(地域別ミスマッチ×職種内訳)
⚫ 東京圏では全体が余剰となり、その多くを事務職が占めている。一方、AI・ロボット等利活用人材を含む専門職はほとん
どの地域で不足。また、地方では現場人材も大きく不足。
(万人)250
余剰
200
事務職
150
100
その他
50
0
-50
現場人材
専門職
不足 -100
-150
地域ブロック
関東
(一都三県)
近畿
中部
中国
四国
北海道
東北
九州
関東
(一都三県以外)
ミスマッチ数
193万人
7万人
16万人
3万人
-6万人
-41万人
-53万人
-31万人
-89万人
(注)職業分類は令和4年就業構造基本調査で用いた職業分類(総務省) による。 「専門職」は、専門的・技術的職業従事者を指す。うち「AI・ロボット等の利活用を担う人材」は、機械技術者やその他の情報処理通信技術者等の職種を集計。また、「現場人
材」は、生産工程従事者、建設・採掘従事者、サービス職業従事者等の職種を集計。地域ブロックは、経済産業局所管区域に沿って設定。なお、関東は一都三県/一都三県以外で二分し、沖縄県は九州に統合して集計。
65
地域別就業構造推計(地域別ミスマッチ × 学歴内訳)
⚫ 特に東京圏に大卒・院卒文系等の余剰が集中する一方、一部地域では不足に。
⚫ 大卒・院卒理系は東京圏も含めて、全ての地域で大幅な不足。工業高校、高専の不足も顕著。
地域別ミスマッチの学歴内訳(大卒・院卒文系等)
地域別ミスマッチの学歴内訳(大卒・院卒理系等)
(万人)
(万人) 120
0
余剰
高卒(普通科)
余剰 100
-10
80
-20
60
大卒・院卒文系
高卒(工業科)
40
-30
大卒・院卒理系
20
高専卒
-40
0
-50
-20
-40
-60
関東
不足
(一都三県)
近畿
中部
中国
四国
九州
東北
北海道
関東
(一都三県以外)
不足
関東
(一都三県)
近畿
中部
中国
四国
九州
東北
北海道
関東
(一都三県以外)
ミス
ミス
マッチ 110万人 22万人
17万人 6万人
1万人
-3万人 -11万人 -13万人 -21万人
マッチ -24万人 -39万人 -24万人
-12万人 -7万人 -31万人 -27万人 -15万人 -49万人
数
数
(注)学歴分類は、学校基本調査上の学部学科コードを元に分類(「院卒」には修士卒・博士卒を含む) 。また、学歴分類は主要な項目のみ掲載しているため、上表のミスマッチ数の合計はゼロにならない。地域ブロックは、経済産業局所管区域に沿っ
て設定。なお、関東は一都三県/一都三県以外で二分し、沖縄県は九州に統合して集計。
66
生成AI・ロボット等の進展による影響
⚫ 現時点では不確実性があるが、昨今の生成AI・ロボット等の進展が加速すると仮定した場合には、AI・ロボット等利活用
人材の需要がさらに増加する可能性がある。
⚫ 現場型職種では、操作・保守等の定型スキルで代替が大幅に進む。対人業務型職種では、職そのものの代替は起こりにく
いが、AI等の補完的活用より生産性が向上する可能性がある。
職種別の影響について
分類
スキル・タスクの代替可能性の傾向例
高
低
職種ごとの影響例
(労働需要数)
事務型
・調整業務
・要件分析
・対面議論
・グループワーク
事務従事者
生成AI等の導入なし:1530万人
全国版就業構造推計:1040万人
生成AI等の進展を仮定した場合:680万人
現場型
・操作、制御
・保守、点検
・故障の原因特定
・修理
運搬従事者
生成AI等の導入なし:240万人
全国版就業構造推計:200万人
生成AI等の進展を仮定した場合:130万人
・管理業務
・道具の選択
・傾聴力
・他者の反応の理解
・腕や足の動作速度
・他者の健康・安全
への責任
保健医療サービス職業従事者等
生成AI等の導入なし:計62万人
全国版就業構造推計:計61万人
生成AI等の進展を仮定した場合:計52万人
対人業務型
代替率
0%
10%
20%
30%
32%
16%
1~2%
13~16%
40%
50%
60%
70%
80%
90%
100%
23%
32%
:全国版就業構造推計の代替率
:現時点では不確実性があるものの、生成AI等が進展する
と仮定した場合に向上する可能性がある代替率
(注)「AI・ロボット等利活用人材」は、令和4年就業構造基本調査で用いた職業分類(総務省) 上の機械技術者やその他の情報処理通信技術者等の職種を指す。また、代替率は当該職種の労働時間のうちAI・ロボット等によって代替が可能な時間の割合。
(注)本分析は、Fukao, Kyoji; Ikeuchi, Kenta; Nagaya, Yoshiaki; et al. (2025). RIETI Technical Paper 25-T-001を参考としながら、経済産業省にて作成。
67
2040年の職種間ミスマッチと足下の職種別男女比率
⚫ 将来的に余剰となる事務職では、足下は女性比率が高く、将来的に不足となるAI・ロボット等利活用人材等の職種では、
足下は男性比率が高い。
2
0
4
0
年
の
ミ
ス
マ
ッ
チ
数
2040年
需給ミスマッチ
の
男
女
比
現場人材
うち
生産工程従事者
うち
その他現場人材
-181万人
-339
437万人
-260万人
-206万人
-54万人
2040年需要数/供給数
1867万人/1686万人
782万人/443万人
1039万人/1476万人
3283万人/3023万人
731万人/525万人
2552万人/2498万人
2022年就業者数
1288万人
236万人
1455万人
3637万人
835万人
2803万人
:男性比率(%)
万人
40
52
:女性比率(%)
84
60
)
2
0
2
2
年
事務職
うち
AI・ロボット等の
利活用を担う人材
(
足
下
専門職
48
16
60
70
40
30
57
43
(注)2022年就業者数は、総務省「就業構造基本調査」(令和4年度)、文部科学省「学校基本調査」(令和4年度)の調査票情報を基に経済産業省が独自に作成・加工して利用しており、提供主体が作成・ 公表している統計等とは異なる。
(注)産業分類は令和4年就業構造基本調査で用いた産業分類(総務省)による。職業分類は令和4年就業構造基本調査で用いた職業分類(総務省) による。「専門職」は専門的・技術的職業従事者を指す。また、うち「AI・ロボット等利活用人材」は、機械技
術者やその他の情報処理通信技術者等の職種を集計。「現場人材」は、生産工程従事者、建設・採掘従事者、サービス職業従事者等の職種を集計。なお、表中には主要な項目のみ掲載しており、ミスマッチ数の合計はゼロにならない。
68
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
A) あらゆる分野の産業競争力強化のカギとなるAXの推進
A)-1 地方も出発点としたAXによる産業構造・就業構造転換
A)-2 実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
B) 「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
C) 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
C)-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現
C)-2 グローバル市場の獲得・経済安全保障の強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
69
デジタルエコシステムの全体像
我が国産業の国際競争力強化と「強い経済」の実現
産業や公共・準公共のDX
製造業
金融
物流
公共
医療・介護
農林水産
防衛
・・・
日本成長戦略本部で決定した17の戦略分野をはじめとする多様な産業分野
+
AI-Ready化データの整備
業界横断のデータ連携
サービスの提供・更新
データのフィードバック
市
場
ニ
―
半
導
体
・
デ
ジ
タ
ル
分
野
の
人
材
育
成
ズ
に
合
致
し
た
人
材
の
育
成
AI・デジタルサービスの創出
アプリケーション
高品質な
データ
セット
個社特化モデル
バーティカル
AI
フィジカル
AI
領域特化モデル
AI
ロボティクス
マルチモーダル基盤モデル
データ基盤
サービスに最適化された
計算基盤の設計と供給
計算基盤の需要創出
/設計のフィードバック
クラウド・エッジ基盤の高度化
計算基盤(クラウドサーバ・エッジデバイス)
最先端半導体
電源
システム
通信
インフラ
パワー・アナログ
半導体等
新
た
な
脅
威
へ
の
対
応
サ
イ
バ
ー
セ
キ
ュ
リ
テ
ィ
産
業
基
盤
の
構
築
装置・部素材サプライチェーン
70
我が国半導体戦略の基本方針
第1回AI・半導体ワーキンググループ
資料4 事務局資料より抜粋(2026年2月12日)
⚫ 2030 年に、国内で半導体を生産する企業の合計売上高(半導体関連)として、15 兆円超(※2020年現在5兆円)を実現し、
我が国の半導体の安定的な供給を確保する。
医療
Step 1:半導体生産基盤強化
⇒生産ポートフォリオの緊急強化
産業機械
自動車
3%
1%
産業機械
産業機械
1%
11%
自動車
スマートフォ
通信
2%
医療
7%
8%
医療
ン
通信
28%
3%
2025
スマート
フォン
15%
16%
スマートフォ
ン…
9%
2030
家電
5%
家電
自動車
4%
10%
PC
11%
2035
家電
データセンター
31%
6%
PC
16%
データセン
PC
14%
ター…
市場規模全体:約107兆円
市場規模全体:約139兆円
Step 2:次世代半導体の技術確立
⇒グローバル連携による次世代半導体
技術の習得・国内での確立
通信
3%
データセン
ター
39%
市場規模全体:約189兆円
Step 3:将来技術開発
⇒光電融合技術など将来技術の実現・実装
時期の前倒し
(出所)YOLE GROUPのデータを基に経済産業省作成 https://www.yolegroup.com/product/report/overview-of-the-semiconductor-devices-industry-h1-2025/
71
AIサプライチェーンの各ドメインの考え方
アプリケーション
⚫ 現場で使えるサービス開発、利活用できる人材育成等により、幅広い現場、
企業におけるAI利活用・投資促進を進めるべきドメイン。
アプリケーション
個社特化モデル
生
成
A
I
モ
デ
ル
個社固有データ
領域特化モデル
各産業領域データ
マルチモーダル基盤モデル
計算インフラ
A
I
と
ハ
ー
ド
の
融
合
AIとハードの融合(フィジカルAI)
⚫ AIロボティクスをはじめ、日本の製造業の強みを活かし、将来にわたって
トップクラスの国際競争力を確保すべきドメイン。
⚫ ソフトウェアとハードウェアのオープンな開発環境の構築が必要。
領域特化モデル
⚫ 日本が強みを持つ製造プロセス管理、災害・高齢化対応、化学物質開発、
コンテンツ制作等を支援・強化するAIモデルは、世界市場で大きなポジショ
ンを占めるようにすべきドメイン。
⚫ 日本が強みを持つ現場に蓄積されているデータの活用が重要。
マルチモーダル基盤モデル
⚫ 上位層モデルの強みを支える特色を持つとともに、上位層モデルが社会インフ
ラとして安心して利用できるようにすべきドメイン。
⚫ 学習・推論に多大な電力を消費するため、低消費電力で動作するモデルが
必要。
計算インフラ
⚫ 国内において信頼できる高効率な計算インフラを整備していくべきドメイン。
グ
ロ
ー
バ
ル
サ
ウ
ス
等
へ
の
海
外
展
開
72
第1回AI・半導体ワーキンググループ
資料4 事務局資料より抜粋(2026年2月12日)
国産のマルチモーダル基盤モデルの開発
⚫ まずは、日本企業で一般的に活用されるオープンモデルと同程度の基本性能のモデルを開発。
⚫ それ以降はAIロボットや工場の自律・最適制御、自動運転等を念頭に、扱えるデータの多様性や思考の深さをステップ・バイ・ステップで獲
得する方針。
ユーザー
今後
現在
領
域
特
化
モ
デ
ル
日本
クローズド
モデルの利用
・各産業領域の言語データ等を学習しモデル開発
⇨ GENIACを通じて、学習に必要な計算資源
を補助し、領域特化モデルの開発を促進
・AIロボット、工場の自律・最適制御、自動運転等に向け
た開発。
⇨ 現場データのAI ready化推進や、AIRoAによる
ロボットデータの収集・加工等を支援し、開発促進
ロボット関連データ
オープンモデル
の利用
基
盤
モ
デ
ル
フィジカルAI
製造業関連データ
自動運転関連データ
マルチモーダル
基盤モデルの利用
マルチモーダル基盤モデル
海外
大規模言語モデル
・ウェブ上に十分に存在しない多様なデータが必要。
・日本の高品質な現場データを安心して学習できる マル
チモーダル基盤モデルが必要。
データ
の収集
高品質かつ多様なデータ
言語AIが中心
(近年は音声・画像等の入出力も可能)
フィジカルAIが中心
(動画や摩耗・熱等の物理特性データの入出力)
73
製造業データ等のAI-Ready化の推進
第1回AI・半導体ワーキンググループ
資料4 事務局資料より抜粋(2026年2月12日)
⚫ 製造業等の企業内データのAI活用を進めていくにあたり、データを意味・関係性付けし、AIが理解しやすい高品質デー
タとして管理していくAI-Ready化が不可欠。
⚫ セキュリティ・ガバナンスの観点も踏まえつつ、AI-Ready化手法の確立・標準化を支援することにより、サービサーを
育成し、取組を面的に進めていくことが重要。
◼ データセキュリティ・ガバナンス
AIモデル
(統一された管理/継続的な改善)
•
•
匿名化、暗号化などデータ保護のための処理
データの利用権限や利用使途の管理 等
◼ AIが理解できるデータへの変換※
(分かりやすい構造/適切なサイズ/意味付け/高い品質)
例:手順書
専門的な知見(図面の読み方・
部品知識等)がなければ読解し
にくい
データの意味情報
• 手順番号、図の説明
• 関連する部品情報(寸法等) 等
AI-Ready化
手法を標準化し、
面的にAI-Ready化を
推進
製造業データ等
• 分かりやすい構造
→ 構造化、モデリング
• 適切なサイズ
→ チャンキング
• 適切な意味づけ → ベクトル化、ラベリング
• 高い品質
→ 誤り・偏りの少ないデータ
• 統一された管理 → ガバナンス、セキュリティ
• 継続的な改善 → モニタリング&フィードバック
A社
データ
B社
データ
C社
データ
・・・
出所:フライウィール社資料より作成
74
「地域未来戦略」で取り組む内容
第1回 地域未来戦略本部 資料4 参考資料
より抜粋(2025年12月4日)
地域未来戦略
(所信演説)“地域を超えたビジネス展開を図る中堅企業を支援し、大胆な投資促進策とインフラ整備を一体的に講ずることで、地方に大規模な投資を呼び込み、地域ごとに
産業クラスターを戦略的に形成していくことで、「地域未来戦略」を推進します。”
地域ごとに産業クラスターを戦略的に形成するとともに、地場産業の付加価値向上と販路開拓を強力に支援
地域ごとに戦略産業クラスター計画を策定
※ 日本成長戦略会議で挙げた戦略分野を中心に、地域のコミットメントを得ながら、知事とも連携し策定。
①成長投資促進策と一体のインフラ整備
○成長投資の促進
○GX産業立地
・「GX戦略地域」を選定し、
支援と規制・制度改革を
※ 別の会議体を中心に検討される予定。 一体的に措置
【GX実行会議WGで議論】
・成長投資促進策の検討
【日本成長戦略会議で議論】
○投資と一体での関連インフラ整備・人材育成
知事主導で
各都道府県における地場産業の成長プランを策定
②地域産業のエコシステム形成
○中堅・中小企業の投資・ビジネス展開
○地域イノベーション支援
・中堅・中小等の大規模設備投資への支援
・地域経済全体を底上げする100億企業の創出
・地域を支える中小・小規模事業者の持続的な発展に
向けた支援
・地域波及効果の高い企業への重点支援
・地方大学発、高専発スタートアップの創出・成長
支援
・地方大学や産総研の産官学連携拠点整備
・地域毎の投資・インフラ・人材需要を可視化し、必要な措置を検討
○人材育成・確保支援
・大企業人材の活用促進(レビキャリ等)
・地域一体での人材育成・確保
○産業用地の確保促進(集積立地の促進)
○エッセンシャルサービスの維持向上
・産業用地整備に関する金融措置等の検討
・規制見直し(緑地規制、工業用水等)に係る検討
・産業の担い手の確保のため、生活関連サービス
供給の持続化の支援枠組みの創設を検討
国内投資・立地促進に向け法制的な措置を検討
75
地域未来戦略における3つのクラスター計画について(概要)
第3回 地域未来戦略に関する関係副大臣等会議
資料2より抜粋・加工(2026年5月18日)
*:①AI・半導体、②造船、③量子、④合成生物学・バイオ、⑤航空・宇宙、⑥デジタル・サイバーセキュリティ、⑦コンテンツ、⑧フードテック、⑨資源・エネルギー安全保障・GX、⑩防災・国土強靱化、
⑪創薬・先端医療、⑫フュージョンエネルギー、⑬マテリアル(重要鉱物・部素材)、⑭港湾ロジスティクス、⑮防衛産業、⑯情報通信、⑰海洋
76
第2回 地域未来戦略に関する関係副大臣等会議
資料4より抜粋・加工(2026年3月4日)
A.戦略産業クラスター計画について
⚫ 「戦略産業クラスター」は、熊本のTSMCや北海道のラピダスを支えるクラスターのように、17の戦略分野に関する検討が主導する形で、企業
の大規模投資を中心に形成されるもの。
⚫ 分野別に、対象領域、課題等を戦略的に絞り込み、官民投資を促進するために策定される 「官民投資ロードマップ」の内容を踏まえ、勝ち
筋として地域を特定した産業クラスターの戦略的な形成が必要とされる分野では、「戦略産業クラスター計画」の策定を検討する。この中で、ク
ラスターの形成に向けた障壁となる課題(インフラ整備や分野特有の拠点整備等)を特定し、必要な政策手段※を明確化する。
※ 地域未来交付金や関係府省庁の支援策における審査上の考慮に加え、インフラ整備や分野特有の拠点整備、産業人材育成等に対する支援等を検討。
⚫ 国が作成主体となるが、関係都道府県からのプロジェクト提案を受け付けた上で策定する。
プロジェクト提案を受け付ける基準
官民投資ロードマップ
【日本成長戦略本部の下で、
春先に向けて作成作業が進行中】
➢ 個別の戦略分野の観点から、 勝ち筋となる製
品・技術等を特定。
※ 立地競争力強化の観点から、分野によってはインフラ整
備や分野特有の拠点整備等、産業人材育成の課題も
記載。
春以降、関係都道府県からの
プロジェクト提案を受付
(課題解決に向けた都道府県の取組内容)
戦略産業クラスター計画
【計画素案を基に国が作成】
✓ 地域・分野の設定
✓ 核となる投資案件
戦略産業クラスター計画素案
【地方経済産業局を中心に、
4月中を目途に作成作業を進める】
➢ 地域の経済発展等の観点から、クラスター形成
が望まれる地域・分野を特定。
※ 関係地方支分部局、地方公共団体、経済界等が加
わった検討会議で議論。
✓ クラスター形成に向けた
政策的課題
✓ 課題解決に向けた関
係ステークホルダーの取
組
✓ 国として実施する政策
的対応の方向性
✓ 目標となるKPIの設定
⚫ 日本成長戦略本部における、17の戦略分
野に関する検討と整合していること。
⚫ 世界をリードしていける、若しくは世界で戦え
る案件で構成されていること。
⚫ 実現に向けて必要な予算措置について、関
係省庁との事前調整が開始されていること。
⚫ 一定の大規模投資の見込みがあること。
⚫ 必要な分野において、インフラ整備や分野
特有の拠点整備等と一体となった開発であ
ること(既存の計画も含む)。
⚫ 地方経済界等との連携がなされている又は
域外からの投資を呼び込むこと。
⚫ 地域の経済発展のため、賃上げも含めた持
続可能な地域の労働環境整備に貢献する
こと
※プロジェクト提案に当たっては、事前の綿密な調整を求める。
※上記の要件は、17分野のロードマップの検討状況を踏まえて、さらに
具体化される可能性があるため、都道府県等においては現段階で作
業を依頼するものではない。
77
「地域産業成長プラン」について
B.地域産業クラスター計画及びC.地場産業成長プランの要件の考え方
第2回 地域未来戦略に関する関係副大臣等会議
資料4より抜粋・加工(2026年3月4日)
⚫ 「地域産業成長プラン」は、地場産業の成長・発展に向けて、知事主導で策定された各都道府県の地域産業の成長プランであり、以下の2種類が存在。
➢B.地域産業クラスター計画:知事等主導で形成されるクラスターであって、力を入れる産業分野及び重点支援をすべき企業等を特定し、複数自治体の連携
促進や中堅企業支援策の適用など、政府の施策の戦略的活用をプッシュ型で提案していくことで、その形成・拡大を目指すもの。
➢C.地場産業プラン:地方の伸び代である、可能性を秘めた魅力あふれる地域資源(農林水産・食品、観光、伝産品等)を最大限に活用する地場企業等につ
いて、さらなる付加価値向上や販路開拓を支援し、地域経済の拡大を目指すもの。
⚫ 今後、国から上記の計画の記載例等を示しつつ、地方公共団体宛に事務連絡を発出し、地方公共団体において策定。国において、地方公共団体及び地場企業
等に対する、分かりやすくきめ細かな支援体制を構築。
有望度
対
象
産
業
要
件
計
画
記
載
項
目
実現可能性
外部依存性
費用対効果
波
及
効
果
現地化
域内への波及
自治体の
コミットメント
EBPM
メルクマール
売上目標/
付加価値目標
個別企業リスト
投資計画
10
年
以
内
の
実
現
を
目
標
(
5
年
計
画
)
B.地域産業クラスター計画
C.地場産業成長プラン
• 実現する製品・サービスが明確で、市場ニーズを特定しているものか
• 実現する製品・サービスが海外輸出で外貨を稼げる又は国内で上位シェ
アを目指せるものか
• 実現する製品・サービスが明確で、市場ニーズを特定しているものか
• 実現する製品・サービスが、既存製品・サービスと比較して付加価値を高
める又は販路拡大が見込まれるものか
• 地元・誘致を問わず、計画推進の核となる企業が存在しているか
• 国内で初めて実現する製品・サービスを対象とする場合には、有望な先
進性の高い技術を実装するものか
• 地元・誘致を問わず、推進の核となる事業者が存在しているのか
• 実現する製品・サービスを構成するバリューチェーン上で、必須及び付加
価値の大部分を占める部品・技術・工程を当該地域又は国内で調達・
提供することを目指せるか
• 特定の者(大企業・フランチャイザー等)に過度に依存する計画となってい
ないか
• 計画の実現により、業種内比較及び当該地域比較において、高い付
加価値創出が目指せるものか
ー
• 域外企業の誘致の場合、労働・技術の現地化のロードマップ及び収
益の再投資方針を示し、立地する地域に裨益するものとなっているか
ー
※留意事項として、考慮していくべき事項。
• 域内への波及効果として、域内取引額、売上額、持続可能な労働環
境の整備(雇用の創出、賃上げ等)に関する目標値を設定できている
か
• 域内への波及効果として、域内取引額、売上額、持続可能な労働環
境の整備(雇用の創出、賃上げ等)に関する目標値を設定できている
か
• 計画期間中の継続的な伴走支援体制の確立(新設・既設問わず)
• 知事としての発表
• 相談窓口の設置(新設・既設問わず)
• 知事/首長としての発表
• 具体的なKPIの設定
• 定期的なモニタリング
• 具体的なKPIの設定
• 定期的なモニタリング
• 計画にて創出する売上額/ 付加価値額の目標を記載(規模感の提示)
• 計画にて創出する売上額/ 付加価値額の目標を記載(規模感の提示)
• クラスターを構成する主要企業を掲載
※当該企業が補助金の優先採択等 政府の企業支援策の対象となる
ー
• (企業名を念頭におきつつ、企業は非公開で)
投資規模、スケジュールを記載
ー
78
「GX戦略地域制度」 の創設
GX戦略地域制度を通じたGX産業クラスターの創出
中間とりまとめ より抜粋の上加工(2025年12月22日)
⚫ 産業資源であるコンビナート跡地等や地域に偏在する脱炭素電源等を核に、「新たな産業クラスター」の創出を目指す「GX戦略地域制
度」を創設する。
⚫ ①~③類型では、自治体及び企業が計画を策定し、参画した上で、国が地域を選定し、支援と規制・制度改革(国家戦略特区制度とも
連携)を一体的に措置する。④類型では、脱炭素電源を活用する事業者支援を行う。
「GX戦略地域制度」の類型
①コンビナート等再生型
②データセンター集積型
コンビナート跡地等を有効活用し、産業ク
ラスターを形成
電力・通信インフラ整備の効率性を踏まえ
たDC集積及びそれを核とした産業クラス
ターを形成
③脱炭素電源活用型
(GX産業団地)
脱炭素電源を活用した団地を整備し、当
該電源を核とした産業クラスターを形成
④脱炭素電源地域貢献型
(脱炭素電源を活用し、当該電源の立地地域に貢献する事業者の設備投資を後押し)
地域選定のスケジュール(①~③類型)
12月23日
公募開始
春頃
夏頃
2月13日
有望地域決定
最終決定
〆切
公募
一次審査※
計画の洗練/最終審査※
支援を実施
※外部有識者による審査委員会において審査
79
GX戦略地域制度を通じたGX産業クラスターの創出
中間とりまとめ より抜粋(2025年12月22日)
データセンター集積型における課題と方向性
⚫ DCが急増する中で、電力系統増強・脱炭素電源の活用が課題。
⚫ 脱炭素電源や電力インフラ等の観点で望ましい地域へDCを立地誘導し、通信インフラも整合的に整備する「ワット・ビット連携」を進める。
データセンターに係る課題
•
•
DCの電力需要は今後10年間で5GW程度増加
足元では電力系統の接続に時間を要しており、10年
以上かかるケースも存在する。
→ DC投資が海外に逃げる恐れ
データセンターの電力需要の見通し(2025年1月時点)
新たなDC集積拠点の実現
•
•
電力系統の先行的・計画的な整備を行いつつ、通信インフ
ラも整合的に整備
「ワット・ビット連携」により、大規模DC集積拠点を形成する
▼ 海外のDC集積事例
米国 バージニア州アッシュバーン
ブラジル リオデジャネイロ
中国 天津市北辰区
(出所)OCCTO 全国及び供給区域ごとの需要想定 (2025年度)、ワット・ビット連携官民懇談会 取りまとめ1.0
80
ES産業政策・制度的措置の方向性(再掲)
産業構造審議会 地域経済産業分科会 地域生活維持政策小委員会 中間報告(令和7年12月18日公表 要旨)
1.ES供給事業の社会的認知度の向上等
⚫ESの供給は、人々の生活維持に不可欠なものであり、また、産業の担い手を支えるエコシステムであり、公益性が高い。ES供給
事業のこうした位置づけの社会的認知を高めるためには、国がその意義を制度的に位置づけて対外的に明らかにする仕組みを
講ずることが有効。その結果、企業間連携や官民連携の促進、生活圏及び商圏における住民理解の醸成等につながる。
⚫制度的措置の立案・運用に当たっては、ESに関する制度・事業所管省庁や地域社会に関わる関係府省庁との連携が不可欠。
2.ES供給の持続性確保のための方策
(1)事業の採算性向上の支援
⚫厳しい事業環境にあるES供給事業の継続のためには、事業採算性を確保するための工夫が必要。事業運営の効率化として、①
業務効率化・省力化、②広域化、③多角化の手法が考えられる。上記の手法は、事業主体の合理化を通じて実現されることも。
⚫こうした取組を後押しするため、各種補助金の弾力的運用のほか、これまで産業政策として講じてきた資金供給の円滑化の
ための金融支援(信用保証・信用保険、債務保証、公的金融機関による低利融資等)を、”ES供給の持続性確保”というミッ
ション志向で活用することが有効。
(2)多様な主体の参画の促進
⚫様々な事業環境におけるES需要を満たすためには、 株式会社等の企業のほか、生協、農協等の協同組合、公益法人、労働者協同組
合(労協)、NPO等の中間団体の参画が重要。自社の短期的な利益だけでなく地域経済の中長期的な利益を見据えてES供給事
業を担う地域密着型企業も重要な役割を担う。
⚫中間団体の参画の促進には、事業協同組合等の設立要件の緩和、消費生活協同組合の員外利用に係る手続の簡素化、労協の資
金制約の緩和、地方公務員が参画する場合における手続の円滑化等の措置が有効。
3.ES供給事業の支援体制の整備
⚫事業者の取組を後押しするため、地域の社会経済・産業を支える社会インフラとしての責務を自認する諸団体(商工団体、地
域金融機関、協同組合連合会(生協等)、郵便局、ES関連産業・職能団体等)がES供給事業者の支援に参画する枠組みを構築
することが重要。
81
⚫地方公共団体がこうした団体の参画を募り、各者の知見やノウハウを共有する場の設定も有用。
産業競争力強化法改正法案(生活維持物品役務需要減等事業適応計画)の概要(案)(再掲)
⚫ 事業者によるエッセンシャルサービス供給事業の持続性確保に資する事業運営の効率化に取り組む事業計画の認定制度を創設し、エッセ
ンシャルサービスの公共的意義を制度的に位置づけて社会的認知を向上させるとともに、認定事業者に対し、資金供給の円滑化のための金
融支援等を措置。あわせて、エッセンシャルサービス供給事業者の伴走支援を行う支援機関の認定制度を創設。
認定事業者に対する法律上の措置
国
実施指針提示
事業運営の効率化の促進
市町村、都道府県、主務大臣
申請
⚫ 資金供給の円滑化のための金融支援
✓信用補完制度(信用保証・信用保険)による特例
※1 自治体の場合、主務大臣への意見聴取
※2 主務大臣の場合、当該大臣から自治体への意見聴取
※認定労働者協同組合への信用保証も措置
認定
民間事業者等:認定生活維持役務等供給効率化計画
✓中小機構等による債務保証
✓日本政策金融公庫等による特定事業者への特別利率による制度融資 等
○対象事業:
生活の維持に必要な物品、物品の輸送、旅客輸送その他の役務を
供給する事業を効率化する事業
※食品等の小売(コンビニ、スーパー等)、交通(バス、タクシー等)、運送、SS、
自動車整備その他の生活の維持に必要なサービス
○事業主体:
企業、協同組合(生協、農協、労協等)、公益法人、NPO 等
○効率化(生産性向上)の方法:
合理化(省力化・業務効率化)、多角化又は広域化その他の事業の効率化
支援
申請
認定
認定生活維持役務等供給効率化支援機関
・計画策定・伴走、情報提供等を実施する支援機関を認定
※ 商工団体、地域金融、各種協同組合連合会、産業・職能別団体等を想定
生活維持役務等供給効率化支援協議会
・市町村又は都道府県は認定支援機関等を構成員とする協議会を組織することが
可能
多様な主体の参画の促進
⚫ 事業円滑化
✓生協の員外利用許可と事業計画の認定手続のワンストップ化
✓地方公務員が事業計画へ参画する場合の兼業許可権者との事前協議
(認定・許可の判断の整合性を確保し、円滑な事業実施を可能に)等
⚫ 組織変更等
✓事業協同組合等の設立要件の緩和(発起人数:4人→3人)
✓免責的債務引受けを伴う事業譲渡における被承継会社の債権者保護手続
の簡素化 等
※労働者協同組合を譲受人とする場合(ワーカーズバイアウト)も含む
82
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
A) あらゆる分野の産業競争力強化のカギとなるAXの推進
A)-1 地方も出発点としたAXによる産業構造・就業構造転換
A)-2 実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
B) 「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
C) 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
C)-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現
C)-2 グローバル市場の獲得・経済安全保障の強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
83
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
成長投資と株主還元の現状
⚫ 日本企業の業績は改善し、株価は大きく上昇も、日本企業の成長投資(設備投資、研究開発、人的投資)は伸び悩んでいる。
⚫ 一方で、足元では株主に対する還元(配当、自社株買い)が大幅に増加している。
好調な企業業績
欧米と比べて少ない成長投資
増加する株主還元
• 企業の株価は10年間で約3倍まで上昇。
• 企業の経常利益は大きく回復。上場企
業の現預金保有は118兆円を超える水
準。
• 企業の成長投資(研究・設備・人的投資など)
や賃金上昇は横ばい(生産性向上に比例して
賃金が上昇せず)
• 自社株買いと配当増加により株主還元が
大幅に増加。
2013年
2016年
2023年
2013年
2024年*
設備投資
/売上高*
5.4%
5.1%
純利益
28兆円
61兆円
(上場企業)
(上場企業)
研究開発
/売上高*
2.1%
2.2%
総還元
性向
4割
7割
配当
8兆円
25兆円
自社株
買い
3兆円
17兆円
株価
1万6291円
(年末)
(日経平均)
経常
利益
2024年
3万9894円
(日経平均)
※2025年末は
5万339円
73兆円
131兆円
(法人企業統計)
(法人企業統計)
*上場企業約4,000社が対象。
現預金
現預金
比率
55兆円
118兆円
(TOPIX500)
(TOPIX500)
約8.9%
(TOPIX500)
約10.7%*
(米6.6%、欧7.7%)
賃金
(給与取得者)
2013年
2023年
414万円
460万円
(2023年
/TOPIX500)
* 加重平均値。2023年の現預金比率は、単純平均の場合には
16.7%。
*民間給与実態統計調査(国税庁・平均値)
* 2024年度はデータ取得日時点(2025年8月)で決算情報が
開示されている企業に限られる。
84
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
対売上高成長投資比率
⚫ 2023年度の対売上高成長投資比率(人件費、R&D、CAPEXの合計)は、米国は29.4%、ユーロ圏が27.2%であるのに対し、日本
は17.7%と低い。日米間では約1.7倍の格差が存在。
対売上高成長投資比率(2023年度)
(%)
35
29.4
30
25
CAPEX
研究開発費
人件費
計
20
27.2
17.7
15
10
5
0
日本
米国
ユーロ圏
CAPEX
5.1%(3,896社)
5.9 %(3,696社)
5.8%(2,222社)
研究開発費
2.2%(3,741社)
4.8%(2,397社)
3.4% (1,249社)
人件費
10.4%(3,823社)
18.8%(733社)
18.1%(2,273社)
計
17.7%(3,898社)
29.4 %(3,757社)
27.2 (2,367社)
出所:Bloombergのデータを基に経済産業省作成。
※ 直近期末日に応じて集計年度を調整済(2023年度の集計対象は、直近期末日が12月31日の企業についてはFY2023のデータを、12月31日以外の企業についてはFY2024のデータを用いる。なお、「年度」は
期初日が属する年を、「FY」は期末日が属する年を指す)。
※ 集計対象:直近の時価総額が取得可能であり、2023年度における売上高・収益が正の値である、日本・米国・欧州内の市場に上場する企業。各比率の集計対象は、各比率の分子となる項目(2023年度にお
ける人件費、研究開発費、または設備投資(CAPEX))が取得できる企業(各比率ごとに集計対象が異なる)。国・地域は所在国によって分類。
85
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
上場企業の平均株主還元額推移
⚫ 上場企業の平均的な株主還元額は日米欧ともに上昇。
⚫ 日本は欧米に比べて伸びが大きく、2024年度は2013年度に比べて3.5倍となっている。
日本
米国
(十億円)
(百万米ドル)
16
500
13.4
14
1.1倍
140
120
375
100
300
8
129
1.5倍
428
350
10
6
(百万ユーロ)
450
400
3.5倍
12
欧州
86
80
250
3.8
4
200
60
150
40
100
2
20
50
0
0
配当
自社株買い
計
0
配当
自社株買い
計
配当
自社株買い
計
出所:スピーダのデータを基に経済産業省作成。
※ 配当は支払配当金(財務キャッシュフロー)を使用。自社株買いは株式の償還及び消却(財務キャッシュフロー)を近似値として使用。
※ 集計対象:各年度の親会社株主に帰属する当期純利益が取得できる上場企業(2024年度はデータ取得日時点(2025年8月)で決算情報が開示されている企業に限られる)。日本は、所在国が日本であり
東証プライム・スタンダード・グロースに上場する企業。米国は、所在国が米国でありNYSE・NASDAQに上場する企業。欧州は、所在国が欧州であり欧州内の取引市場に上場する企業。
86
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
4象限フレームワーク
⚫ 日米欧で比較すると、日本は高い成長期待が織り込まれる企業群③及び④の割合が相対的に小さく、特に企業群③の割合(2021-2023
年度平均)は欧米より低い水準にとどまっている。
日米欧の企業群別の分布(2021-2023年度平均)
4象限フレームワーク
PBR
成長期待
1倍
高成長期待
×
低資本収益性
高成長期待
×
高資本収益性
低成長期待
×
低資本収益性
低成長期待
×
高資本収益性
8%
ROE
日本
米国
欧州
36 %
18 %
21 %
14 %
5%
11 %
約5割
約2割
約3割
19 %
35 %
33 %
32 %
41 %
36 %
約5割
約8割
約7割
資本収益性
出所:スピーダのデータを基に経済産業省作成。
ROEおよびPBRは、2012年度から2014年度及び2021年度から2023年度の平均。
集計対象:各期間のROEおよびPBR(2012~2014年度または2021~2023年度)が連続して取得できる上場企業。日本は、所在国が日本であり東証プライム・スタンダード・グロースに上場する企業。米国は、所
在国が米国でありNYSE・NASDAQに上場する企業。欧州は、所在国が欧州であり欧州内の取引市場に上場する企業。
87
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
成長投資と株主還元(2023年度)
⚫ 対売上高成長投資比率(CAPEX(設備投資)、研究開発、人件費の合計)は、日米間では企業群別には、約2倍の格差が存在。
⚫ 米国企業は、企業群④が中心に還元。一方、日本企業は、企業群③を除く全てのポジションで還元を実施。
株主還元(配当・自社株買い)の実施率
売上高成長投資比率
日本
合計
設備投資
研究開発
人件費
合計
設備投資
研究開発
人件費
合計
設備投資
研究開発
人件費
合計
設備投資
研究開発
人件費
合計
計
設備投資
研究開発
人件費
米国
16.9 % 28.8 % 27.0 %
4.4 %
2.2 %
10.4 %
5.6 %
7.1 %
16.2 %
6.6 %
4.0 %
16.4 %
13.4 % 32.5 % 23.9 %
5.1 %
1.7 %
6.6 %
4.8 %
3.7 %
24.0 %
5.1 %
3.9 %
14.8 %
22.4 % 47.6 % 34.3 %
6.0 %
3.3 %
13.2 %
5.4 %
7.0 %
35.2 %
6.5 %
5.6 %
22.1 %
18.8 % 29.8 % 27.1 %
5.3 %
2.0 %
11.5 %
6.4 %
4.7 %
18.8 %
日本
米国
欧州
配当
96 %
13 %
30 %
自社株
買い
34 %
18 %
12 %
配当
99 %
14 %
50 %
自社株
買い
38 %
19 %
18 %
配当
60 %
22 %
24 %
自社株
買い
16 %
28 %
14 %
配当
91 %
54 %
77 %
自社株
買い
38 %
56 %
32 %
欧州
5.6 %
2.6 %
19.0 %
17.7 % 29.4 % 27.2 %
5.1 %
2.2 %
10.4 %
5.9 %
4.8 %
18.8 %
5.8 %
3.4 %
18.1 %
出所:「売上高成長投資比率」は、p.7参照。
「株主還元(配当・自社株買い)の実施率」は、スピーダのデータを基に経済産業省作成。配当は支払配当金(財務キャッシュフロー)を使用。自社株買いの近似値として、財務キャッシュフローの「株式の償還及び消
却」を使用。株式の償還及び消却が前期時価総額の0.02%以上である場合「償還あり」とする(日本では単元未満株の買取を行う企業が多いことから、ごく少額の自社株買いは除外する。条件を揃えるため、米国・欧
州においても同様とする)。集計対象:2021年度から2023年度のROEおよびPBRが取得できる上場企業(自社株買い実施率については、2022年度の時価総額が0の企業を除く)。日本は、所在国が日本であり
東証プライム・スタンダード・グロースに上場する企業。米国は、所在国が米国でありNYSE・NASDAQに上場する企業。欧州は、所在国が欧州であり欧州内の取引市場に上場する企業。
88
価値創造(EP:Economic Profit)の考え方
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
⚫ EPは、投資家や債権者に対して必要な資金コストを賄った上で企業に残る付加価値であり、賃上げを含む将来の成長投資、幅広いステー
クホルダーへの再配分に活用することができる。
資本効率(%)
収益率
(ROIC)
方向性①
資本効率の向上
方向性②
投下資本量の増加
賃上げを含む
成長投資に活用できる
資本コスト
(WACC)
価値創造の“面積”
(資本収益率*×投資量で決定)
*資本効率は資本コストを上回る部分が対象
株主や債権者
が期待するリターン
投下資本量(金額)
89
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
1社あたり年平均EP
⚫ 日本企業の平均は改善傾向にあるものの、マイナスのままである。
2009-2013
2015-2019
2020-2024
伊藤レポート発行前
発行直後
足元
地域
会社数
グローバル
2,412 社
日本
352 社
米国
651 社
439
欧州
504 社
319
186
-61
127
42
-4
477
88
363
1,042
348
単位:百万ドル
出所:マッキンゼー・アンド・カンパニー・インコーポレイテッド・ジャパン「令和7年度経済産業政策関係調査事業(価値創造経営の推進に向けた課題と対応策に関する調査)」(以下、マッキンゼー「委託調査」)のレ
ポート及びデータを基に経済産業省作成。
抽出条件:2024年グローバル売上高上位3,000社のうち、対象期間(2009-2024)のEPに欠損がない企業(銀行、REIT等を除く)。
90
1社あたり年平均EPの内訳
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
⚫ 日本企業は確かに資本効率は改善したものの、まだWACCを超える利益は生み出せておらず、米国や欧州と比べて投下資本量の拡大も十
分ではなく、EPは10年間で大きく引き離されている。
出所:マッキンゼー「委託調査」のレポート及びデータより経済産業省作成。
抽出条件:2024年グローバル売上高上位3,000社のうち、対象期間(2009-2024)のEPに欠損がない企業(銀行、REIT等を除く)。
91
業種別スプレッド・投下資本(2020-2024年平均)
第9回 価値創造経営小委員会資料4
より抜粋の上加工(2026年5月27日)
⚫ 2020-2024年平均の状況を業種別に見ると、日本では24業種中10業種でスプレッドがマイナスであり、必ずしもスプレッドの高い業種に多く
の資本が投下されているわけではない。
出所:マッキンゼー「委託調査」のレポート及びデータより経済産業省作成。
抽出条件: 2024年グローバル売上高上位3,000社のうち、対象期間(2009-2024)のEPに欠損がない企業(銀行、REIT等を除く)。スプレッドは各社の年平均NOPAT(NOPLAT)額の合計÷各社の年平均
投下資本額の合計にて計算(加重平均)。「ファッション」はApparel, Fashion & Luxuryのこと。
92
企業間連携の推進
【課題認識・論点】
⚫ 人口減少や経済安全保障、脱炭素化への対応など、企業を取り巻く競争環境は大きく変化。対応の方向性として、成長投
資・危機管理投資、そのための既存事業の統廃合や事業転換、再編などが必要。
⚫ この点、投資スケールが大規模・長期的となることから企業間連携が一層重要となる一方、産業界からは、独占禁止法抵触
の漠然とした懸念が惹起されやすくなっているとの指摘あり。
⚫ このため、EUなどの政策動向も踏まえ、 「経済安全保障と独占禁止法に関する事例集」のさらなる普及を含め、企業間連携
を推進するための環境整備が必要ではないか。
競争環境の変化
対応の方向性
㋐人口減少、それに伴う構造的人手不足及び需要減少
⇒資源の効率配分(供給不足対策)、既存資産の合理化(供給過剰対
策)が必要
Ⅰ既存事業の統廃合、大規模な成長投資を通
じた事業転換
※その際、企業間連携(共同行為、企業結
合)は有効な手段
【経済安全保障】
㋑サプライチェーンの強靭化や技術管理の必要性の拡大
㋒他国の過剰生産能力の保有、GAFAM等巨大企業の台頭(相対的な
日本の競争力低下)
⇒海外からの強い競争圧力に対応できる事業規模や強靭性獲得が必要
Ⅱ複数事業者間での共同研究開発、共同調達
の実施
㋓脱炭素化
⇒既存設備の統廃合、グリーン燃料の共同調達(GX)が必要
Ⅲ企業結合等を通じた国際競争力の向上、
イノベーションの促進
93
【参考】企業間連携をめぐる国内外の動向
1.国内動向
産業界から独禁法抵触の漠然とした懸念が指摘される中、事例集(経済安保)やガイドライン(GX)を通じて、企業の予
見可能性を確保。
(1)経済安全保障と独占禁止法に関する事例集(令和7年11月、公正取引委員会・経済産業省・国土交通省)
⚫ 経済安全保障の観点から実施する企業間連携に関して、産業当局が提示した15の事例に、公正取引委員会が独占禁止法
上の考え方を示したもの。
⚫ 今後、事例集の周知・啓発などに努め、それでもなお解決できない問題がある場合には、独禁法の運用、制度の在り方
を検討。また、連絡会議の組成、同志国との連携を推進。 (出所:自民党新たな安全保障環境において求められる経済的措置に関する提言)
(2)グリーン社会の実現に向けた事業者等の活動に関する独占禁止法上の考え方(令和6年4月改定、公正取引委員会)
2.EUの動向
ドラギレポートで「産業政策・競争政策・貿易政策の連携」が提示されたことを受け、現在、EU競争当局にて以下の動き。
(1)企業結合ガイドラインの改定(春にも草案公表予定)
<主な検討事項>
⚫ イノベーションと将来の競争の重視
⚫ セキュリティ・レジリエンスいわゆる経済安全保障の観点を競争当局の考慮要素として評価
(2)競合企業間の業務提携(共同研究開発、共同調達等)に関するガイダンスの提供
94
競争優位性確保のための知財・市場分析の活用
◆知財・市場分析を活用した、有望新規領域探索・パートナー候補企業の抽出。
有望新規領域探索
パートナー候補企業の抽出
・知財・市場分析を実施し、カカオ関連技術は「原料関連」と「チョコレート製造」の領域(赤丸
部分)に集中していることを発見。さらに、自社技術(黒字下線部分)をマッピングしたところ、
自社技術の1つ「ボイル裏こし技術領域」が特許空白領域(青丸部分)と重なることを確認。
この知見から、新規開発への狙い目領域を同定し、新素材・新商品の開発に成功。
・新規分野での有望なテーマ候補の導出や既存技術の応用検討を行うことにより、事業戦略
の構築、有望なM&A先の選定に貢献。
日立の画像診断関連事業
富士フイルム
大型機器をシステムとして操る技術
3D放射線画像処理関連技術
ボイル裏こし
技術領域
✓
相互補完的な基幹技術の融合
新規開発への狙い目領域を同定
ドット1つが1件の特許を表す
(出所) (明治ホールディングス株式会社 HP)統合報告書2023、(LexisNexis HP)知財情報からひも解く明治のROESG®経営
(出所) (富士フイルムホールディングス株式会社 HP)統合報告書2024、2023年10月12日メディカルシステム 事業説明会
◆ 米独の77社を対象とした実証分析(” How to create commercial value from patents: the role of patent management” Ernst et al.,2016)によると、
特許情報の活用(競合他社の技術アセットの監視、侵害予防調査、M&A等外部技術の評価、ライセンス先の探索)をしている企業ほど企業業績が良いとの結果。
95
スタートアップファイナンスの課題と目指すべき方向性
イノベーション小委員会
資料4-1より抜粋(2026年3月19日)
⚫ ユニコーンクラスのスタートアップの創出が進まないなど、スタートアップが大きく成長するためのスケールアップのエコシステムに課題。
⚫ グローバルにスケールするスタートアップを創出していくために、産業政策としてのスタートアップファイナンスを強化し、フェーズに応じ
た大規模な成長資金の供給、グロースしていくための戦略構築・実施の支援等、エコシステムを構築することが重要。
目指すべき方向性:産業政策としてのSUファイナンス
現状の課題
①
②
③
SUによるグロースステージでの大規模な資金調達ニーズが限定的
な中で、民間VCの提供できる資金規模が小さい状態で最適化。小
粒IPOが多く、上場しても成長しない企業が多数。(「小さく産んで
小さく育て、小さく売る」モデルとなっている可能性)
シーズ段階からグローバルレベルの大きな成長を遂げてExitするまで
伴走するリードインベスターの層が薄い。
オーバーバリュエーションなどの市場の課題もある中、JICはレイター
ステージを中心に、グロースへの資金供給強化に取り組み、既存の枠
組み・運用期間の中でリターンを追求しながら投資実行。
アーリー期
企
業
(
事
業
)
価
値
グローバルにスケールするスタートアップを創出していくために、以下を強化する
方向でスタートアップファイナンスを強化すべきではないか。
① 大学やグローバルアクセラレーターと協業したシーズ段階でのグローバル仕様
(グローバル人材による経営陣組成、グローバルプラクティスに合致した投
資契約・ガバナンス等)の企業創出
② シーズ段階から大きな成長を遂げてExitするまで伴走するグローバル規模の
リードインべスター育成・呼び込み・組成。
③ 長期大型成長志向の資金供給
アーリー期
レイター期
*JIC(産業革新投資機構)
ベンチャー・グロース・インベストメンツ
ファンド規模等により、
成長資金供給に限界あり
企
業
(
事
業
)
価
値
レイター期
長期に大型成長を追求するための核と
なるリードインベスターを通じて、大型
資金の供給と内外投資家を呼び込む
ことで、エコシステム全体を活性化
スモールIPO
事業会社・
CVC*
*コーポレート・ベンチャー・キャピタル
96
企業の資金調達構造
第5回 産業構造審議会 経済産業政策新機軸部会 価値創造経営小委員会
資料3より抜粋の上加工(2025年10月24日)
⚫ 上場企業の資金調達手段の8割以上は借入が占めており、銀行以外のデット・エクイティ供給プレイヤーが希薄。
⚫ 高い預金率とデフレ・低金利の長期化等により、銀行融資以外の資金調達手法が発達してこなかった。
日本の上場企業の資金調達構造
株式発行
社債調達
借入金調達
100%
90%
80%
70%
83.7%
85.4%
87.5%
85.1%
82.8%
82.6%
81.6%
81.3%
80.1%
10%
12.2%
11.5%
13.0%
13.0%
11.2%
14.2%
13.5%
16.7%
0%
4.1%
3.1%
9.4%
3.0%
2.0%
4.2%
6.2%
4.2%
5.2%
2013年度
2014年度
2015年度
2016年度
2017年度
2018年度
2019年度
2020年度
60%
87.5%
85.2%
83.9%
12.3%
12.6%
3.2%
11.1%
1.4%
2.5%
3.5%
2021年度
2022年度
2023年度
平均
50%
40%
30%
20%
※ 集計対象:所在国が日本であり東証プライム・スタンダード・グロースに上場する企業のうち、各年度において上場済であり、各年度の決算期情報が取得できる企業。
(出所)スピーダのデータを基に経済産業省作成。
97
第1回スタートアップ政策推進分科会資料3より抜粋
(2026年2月4日)
(参考)我が国のスタートアップへの資金供給環境
⚫ リスクマネー層が薄く資金供給が小規模。海外からの投資が少なく、国内VCも小規模であるため、特にレイター期に必要となる大型資金供給が不足。
⚫ このような環境から後続の大型投資を前提としない資本政策・事業戦略をとっていること、またシナジー目的の投資等によるオーバーバリュエーション
が、後続の大型投資家の参入障壁となっている可能性も指摘される。
国内スタートアップに対する資金供給不足
スタートアップを支えるVCのファンドサイズと投資フェーズ
Sequoia Capital
Andreesen
Horowitz
JAFC
O
(出典)第4回 研究開発税制等の在り方に関する研究会「資料8 事務局資料(スタートアップへの成長資金供給用に係る税制の論点について」(2025年7月9日,経済産業省)
IMF 「World Economic Outlook」 、PitchBook Data, Inc.のデータを基に作成。データは2025年6月取得時点。
グロービス
(出典)第3回スタートアップファイナンス研究会「資料3 事務局資料」(2024年2月8日,経済産業省)
各社公開情報よりNRI推計。あたりの案件規模は、2018年~2022年の5年間のファンドレイズを投資件数で割る形で算出(1ドル=148円として計算)
(外円)金額ベース
(内円)件数ベース
シード
日本
(2023年度)
* N数はVCファンドに対す
るLP出資機関数
* ファンドへの出資者の数
の構成であり、出資金額の
大きさは考慮していない
* 日本、米国、韓国は
2025年3月22日時点、英
国、フランス、シンガポー
ルは2025年3月23日時点
(出典)JETRO「日本と東南アジア等諸外国とのスタートアップエコシステムの比較調査報告書」(2025年6月) JVCA協力の下、Preqin Proのデータを基に調査チーム作成
アーリー
レイター
米国
(2023年)
(出典)株式会社ユーザベース「Japan Startup Finance 2024 上半期」、Q3 2024 Pitchbook-NVCA Venture Monitor, NVCA 2024 Yearbook、一般財団法人ベン
チャーエンタープライズセンター「ベンチャー白書2024」日本における「アーリー」には(出典)の分類における「エクスパンション」を含む。米国における「レイ
ター」には(出典)の分類のうち「ベンチャーグロース」を含む。日米共に国内VCによる海外スタートアップへの投資額は含まない。 日本の投資件数は1,285件、投資
金額は1,730億円。米国の投資件数は13,586件、投資金額は1706億ドル。
98
第1回スタートアップ政策推進分科会資料3より抜粋
(2026年2月4日)
(参考)我が国のスタートアップのIPOの状況
⚫ スタートアップの上場後の成長が停滞し、グロース市場は低迷している状況。IPO数は64社(2024年)から41社(2025
年)に減少。新規上場時の時価総額や資金調達額は増加が見られるものの、未だ小規模な状況。
⚫ グロース市場の上場維持基準の見直しが2030年3月1日より適用されるにあたり、今後はさらに、スタートアップのIPO以
外の出口の多様化と、上場スタートアップの更なる成長の促進が必要。
上場後の成長停滞(グロース指数の低迷)
上場後の動向(中央値)¹ ³ ⁴
2024年
2025年
売上高
17億円
33億円
経常利益
1億円
4億円
純資産の額
8億円
17億円
初値時価総額
88億円
135億円
新規上場時
ファイナンス規模²
15億円
31億円
(出典)株式会社東京証券取引所 「2025年のIPO動向」
※1 市場区分の変更及びTOKYO PRO Marketを経由した上場を除く
※2 新規上場時のファイナンス規模=公募+売り出し(OA含む)。なお、TOKYO PRO Marketの新規上場時のファイナンス規模は、
特定投資家向け取得勧誘または特定投資家向け売付勧誘等を指す
※3 1億円未満四捨五入
※4 IFERS採用企業については、「売上高」=「売上収益」 「経常利益」=「税引前利益」 「純資産の額」=「資本合計」を記載
(出典)市場区分の見直しに関するフォローアップ会議(第25回)「資料2 2026年の方針・取組みについて」
(2026年1月14日,東京証券取引所)
グロース市場の上場維持基準の引き上げ
上場維持基準を、上場5年経過後から、時価総額100億円以上 へと変更
(旧:上場10年経過後から、時価総額40億円以上 )
99
第1回スタートアップ政策推進分科会資料3より抜粋
(2026年2月4日)
IPO以外のEXIT(M&A)
⚫ IPOとM&Aの割合は、日本と韓国がIPOの比率が他国に比べて明らかに高い傾向。
⚫ 件数ベースでみると、IPO比率の高い日本・韓国においても近年M&AによるExitの比率が上がっているものの、
金額ベースでみると、近年においても日本・韓国ではIPOの方がM&Aよりも多い。
IPO
IPO
M&A
M&A
件
数
(出典)JETRO「日本と東南アジア等諸外国とのスタートアップエコシステムの比較調査報告書」(2025年6月)
PitchBook Data, Inc.; *The cited data has not been reviewed by PitchBook analysts and may be inconsistent
with PitchBook methodology.
* データは2025年3月時点で取得したもの
* 本分析の対象スタートアップは2010-2024年にIPOまたはM&A取引を行った企業のうち、取引時点までにVCからの出資を受けたことが
ある企業としている
* M&AはPitchbookによる分類「合併/買収」、「買収/LBO」、「経営陣による投資家買収」、「対等合併」、「逆さ合併」のうち、「合併/
買収」のみを対象としている
金
額
(出典)JETRO「日本と東南アジア等諸外国とのスタートアップエコシステムの比較調査報告書」(2025年6月)
PitchBook Data, Inc.; *The cited data has not been reviewed by PitchBook analysts and may be inconsistent
with PitchBook methodology.
* データは2025年3月時点で取得したもの
* 本分析の対象スタートアップは2010-2024年にIPOまたはM&A取引を行った企業のうち、取引時点までにVCからの出資を受けたことが
ある企業としている
* M&AはPitchbookによる分類「合併/買収」、「買収/LBO」、「経営陣による投資家買収」、「対等合併」、「逆さ合併」のうち、「合併/
買収」のみを対象としている
* USD以外の通貨で完了した取引については、取引成立日の為替レートでUSDに変換している
100
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
A) あらゆる分野の産業競争力強化のカギとなるAXの推進
A)-1 地方も出発点としたAXによる産業構造・就業構造転換
A)-2 実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
B) 「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
C) 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
C)-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現
C)-2 グローバル市場の獲得・経済安全保障の強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
101
現状認識と課題
(1) 防衛調達を含む官公庁調達、新たな需要・市場創出
(2) スタートアップ・ファイナンス整備
• スタートアップ(SU)が大企業等と比較して十分な顧客基盤、製品・サービスの提
供基盤、販売実績、信用力等を有しておらず、初期需要(オフテイク)が得られない。
• 調達側が明確なスペックを示しつつ、研究開発支援、初期導入・実証、本格的調達を
一貫して支援する体制の構築が必要。
• 革新的技術を有するSUが増加する一方、ミドル~レイターステージでのリスクマネー
が円滑に供給されず、技術の商業化と規模がスケールされない。
• フェーズに応じた大規模な成長資金の供給、グロースしていくための戦略構築・実施
の支援等、エコシステムを構築することが重要。
商用化への死の谷と、初期需要創出の例
継続的な資金供給の欠如
スタートアップ資金調達額(GDP比)
の国際比較
(出典)第4回 研究開発税制等の在り方に関する研究会「資料8 事務局資料
(スタートアップへの成長資金供給用に係る税制の論点について」(2025年7
月9日,経済産業省、 IMF 「World Economic Outlook」 、PitchBook Data,
Inc.より作成。データは2025年6月取得時点。
(3) 研究開発法人等の技術シーズの徹底した社会実装
(4)産業競争力・研究力中核大学群の形成
(5) 我が国が優位性を持つ技術力、イノベーション力
を外交的に後押し
• 国立研究開発法人に優れた技術シーズが蓄積されている
が、諸外国の優良事例と比較してシーズの社会実装が限
定的。
• 大学、民間企業、他国研との連携を進め、人材育成など
国研の持つ多様な機能を強化する施策が必要。
• 一部大学は世界と競争する研究力を有するが、相対的な
地位は低下しており、層としては十分に厚くない。
• 財務・ガバナンス改革や科学技術人材育成によって、大
学の国際競争力の強化を進めていくことが必要。
• 日本の技術力を活かした経済外交の取組は拡大しつつあ
る一方、外交ツールを活用した我が国の技術力強化やイ
ノベーション創出に繋がるエコシステム構築は道半ばで
あり、取組の強化が必要。
国立研究開発法人(26法人)
年間の知財ライセンス収入の比較
研究機関
知財ライセンス
収入
産総研
10.3億円
NIMS
6.1億円
理研
4.7億円
フラウンホー
ファー(独)
約298億円
(1.6億€)
出典:Fraunhofer Annual Report-2024、産総研「令和6年度に
おける業務の業績に関する評価、理研「令和6年度に係る業務実績
等報告書」、NIMS「令和6年度業務実績等報告書」による。
アジア・オセアニア地域の大学ランキング
Top10%補正論文数(抜粋)
(QSランキング2026抜粋)
2011-2013
2021-2023
国・地域
順位
大学
中国
2位
1位
8位
シンガポール大学
米国
1位
2位
11位
香港大学
インド
12位
4位
14位
北京大学
9位
7位
19位
メルボルン大学
オースト
ラリア
36位
東京大学
韓国
13位
9位
38位
ソウル大学
日本
7位
13位
出典:NISTEP
科学技術指標2025
日米首脳会談
第18回日印外相間戦略対話
102
(参考)新技術立国関連総理発言
令和7年11月28日 総合科学技術・イノベーション会議 総理発言(抄)
高市政権は、日本に強みがある技術の社会実装を進めるとともに、勝ち筋となる産業分野について、国際競争力強化と人材育成に資す
る戦略的支援を進めていく『新技術立国』を実現いたします。
(中略)さらに、今般の基本計画を礎として、日本に強みがある技術の社会実装や勝ち筋となる産業分野の育成を促進する『新技術立
国』の実現のため、赤澤大臣を中心に、来年の夏の戦略策定に向けて、更なる検討を深めてください。
具体的には、
①研究開発法人の技術シーズの徹底した社会実装
②防衛調達を始めとする官公庁による調達、
③また、規制・規格の導入による新たな需要創出・拡大策など、
効果的な施策の検討を深めてください。
令和8年2月20日 高市総理施政方針演説(抄)
高市内閣の成長戦略では、供給力強化を目的に、先端技術の社会実装の実現を重視しながら、事業者の予見可能性を高める大胆な措置
を講じていきます。
量子、航空・宇宙、コンテンツ、創薬などの十七の戦略分野については、大胆な投資促進、国際展開支援、人材育成、研究開発、産学
連携、国際標準化、防衛調達を含む官公庁による調達、規制・制度改革といった、供給及び需要の両面にアプローチする多角的な観点か
らの総合支援策を講じます。特に、先端技術や成長が期待される分野の官民投資ロードマップについて、来月から提示していきます。
(中略)「強い経済」の基盤となるのは、優れた科学技術力です。
大学改革を進めるとともに、基礎研究を含めた科学技術研究の基盤を強化し、イノベーションを通じた経済成長や国際的地位の確保を
達成する「新技術立国」を目指します。
官邸HPより引用
103
「新技術立国」の全体像
「技術で勝ってビジネスでも勝つ」
イノベーションを通じた経済成長・国際的地位の確保を達成し「強い経済」を実現
民需
大企業
論点①: 防衛調達を含む官公庁調達、
新たな需要・市場創出
官需
中堅企業
グロースにつながるエコシステム作り
産業技術力強化法改正
(研究開発税制の拡充等
一気通貫支援)
同盟国・同志国
産業政策としてのスタートアップ・ファイナンス
先端技術
先端技術
スタートアップ
グローバル・サウス国
論点⑤:我が国が優位性を持つ技術力、
イノベーション力を外交的に後押し
(世界トップ人材の受入れ)
海外の知の
取り込み
海外市場獲得
論点②:スタートアップ・ファイナンス整備
国研
論点③:研究開発法人等の技術シーズ
の徹底した社会実装
大学群
論点④:産業競争力・研究力中核大学群の形成
104
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
• 防衛調達を含めた官公庁調達を活用し、迅速な初期導入・実証・運用を一体的に進めることにより、需要を創出し、先端
技術の社会実装と市場形成を促進する。
• 規制改革、標準化の戦略的活用により、スタートアップを含めた企業が国内での社会実装を基点として海外市場も取り込
みながら成長できる、持続的なイノベーション・エコシステムの構築を図る。
具体的施策
①官公庁調達を通じた需要創出
⚫ 調達側の要求仕様と連携したSBIRの活用の強化
✓ SBIR制度によりSUの研究開発を適切に選定しながら促進し、官公庁調達を含めた社会実装を加速
⚫ 明確な仕様を示し、試験導入・運用しながら迅速に開発
✓ 調達側が明確な仕様を示した上で、技術的に成熟し量産前段階にあるSUの製品・サービスを試験導入・運用し、運用を通じて改善・高度化を
図る
⚫ 迅速・柔軟な契約等に向けた運用指針の策定
✓ 国等のSUとの契約等における資金的負担の軽減や迅速性・柔軟性の向上を図るべく、契約等の運用指針を作成することを通じて、SUが政府
調達に参入しやすい運用を含めた環境整備を図る
⚫ SU側・調達側双方への一貫した調達支援
✓ SU・調達側双方にノウハウが不足しているところ、双方への一貫した調達支援(マッチングや調達獲得支援、べスプラ共有、研修、調達担当
のコミュニティづくり、相談窓口等を想定)を行う
105
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
具体的施策
②防衛需要へのスタートアップの取込と国研・大学等との連携
⚫ SUに対する予見可能性の向上
✓ 防衛省が中長期的に獲得を目指す技術分野のうち、特にSUに期待する分野を明示・公表し、研究開発や投資判断における予見可能性を高める
⚫ 防衛省版SBIR制度の創設
✓ 有望な新技術を有する複数のSUと同時に契約し、段階的に評価・選抜を行うことで、運用ニーズを満たす技術の早期装備化と事業化を実現
⚫ アジャイル型調達の仕組みの構築
✓ SUが試作した装備品を自衛隊部隊が試験的に運用し、短期間でのフィードバックを反復することで、運用現場のニーズを反映した装備品を迅
速に創出
⚫ 柔軟な契約に基づく研究試作の実施
✓ 競争参加資格の障壁解消や、SUの資金繰り円滑化に加え、企業側の契約時の負担、コスト超過リスク、納期遅延リスク等の様々な契約上の課
題も解決し、SUの参画を促進
⚫ SUとプライムとのマッチング
✓ 企画競争等においてSUとの連携を加点要素や必須条件とするなど、インセンティブを付与し、防衛産業のプライム企業とSUの協業を促進
⚫ SUへの伴走支援
✓ 装備庁内にSU支援体制を整備し、防衛ニーズとのマッチング、契約手続き、セキュリティ対応等について一体的な伴走支援を実施
⚫ 民間資金供給に向けた呼び水的施策の実施
✓ 諸外国に比し、我が国においては、VC等による資金供給が限定的。防衛省の支援を受けたSUについて、積極的な広報や、防衛省として「お
墨付き」を与える更なる施策を行うことで、民間資金流入の促進を図る
⚫ 新たな技術シーズを取り込むための積極的な防衛調達
✓ 防衛分野で先行的に使ってみることで、確立しつつある技術の社会実装と市場拡大を加速
⚫ 国研・大学等との連携強化
✓ 特に防衛上必要である分野の国研・大学等へのセキュアな防衛研究基盤整備、運用ニーズに基づく挑戦的な目標を示し幅広い基礎研究から技
術実証まで行うプロジェクトの実施、新たな防衛イノベーションの芽の発掘・育成
106
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
③規制改革によるマーケットデザイン
⚫ 新たな市場形成の促進とテクノロジーを用いた規制の合理化の観点から、戦略分野をはじめとする有望な技術やビジネスモデルにおける規制改
革の検討につき、弁護士や知財、技術者等の専門家の伴走支援も含めた推進主体のチームアップや円滑な実証の実施環境を整備
④標準の導入・活用による需要創造
⚫
⚫
⚫
標準(ISO/IEC等)を通じた国内外市場の開拓・確保
✓ 戦略的標準化に向けた取組フレームを「型」として整理し、他の戦略分野にも展開。併せて、必要な標準策定戦線を的確に支援
✓ 「型」の実現にあたって、標準に係る知見を有する専門機関等が担う、政府に対する「伴走機能」の充実や体制強化
標準(JIS規格)を活用した国内需要の喚起
✓ 約11,000件ある全てのJIS規格を対象に、①5年をかけて行う活用状況の調査・見直しと、②ニーズが把握された規格について公共調達
活用を進める先行案件対応を内容とした「JIS規格の総ざらいレビュー」を実施し、JIS規格と公共調達や法令との連携の具体化を推進
✓ 公共調達におけるJIS規格の活用目的やJIS規格の具体的な活用方法等を類型化して整理した「JIS規格の公共調達引用ガイダンス
(ver.1.0)」を今夏を目途に策定
認証の取得による海外市場の開拓・確保
✓ 国内認証機関の枠組構築や国内外認証機関との連携強化等により、国内認証機関の強化を進めるとともに、産業界のニーズも踏まえた試
107
験・認証設備の整備を進め、日本企業の機微情報も守りながら海外市場を開拓・確保
107
(2)スタートアップ・ファイナンス整備
• フェーズに応じた大規模な成長資金の供給、グロースしていくための戦略構築・実施の支援等、グローバルにスケールす
るSUを創出するためのエコシステムを構築する。
具体的施策
産業政策としてのスタートアップ・ファイナンスエコシステムの構築
⚫ グローバルにスケールするSUを創出していくため、シード段階での育成強化や、産業政策としてSUファイナンスを強化し、成
長段階に応じた大規模な成長資金の供給や、グロースに向けた戦略構築・実行支援を行うことで、SUファイナンスのエコシス
テム全体を活性化
⚫ グローバルアクセラレーターと連携し、シーズ段階からグローバル仕様を前提とした企業創出を推進
✓ 大学等の技術シーズを起点に、海外のアクセラレーター等と協業し、創業初期から世界市場を見据えた事業・組織設計を
実施
✓ グローバル人材による経営陣組成や、国際的な投資慣行に整合した投資契約・ガバナンスの導入などを通じ、将来の海外
展開や大規模成長を前提としたSUを創出
⚫ シーズ段階から成長・Exitまで一貫して伴走可能な、グローバル規模のリードインベスターの育成・呼び込み
✓ SUの中長期的な成長を支える中核として、シーズ段階からExitまで伴走するリードインベスターの育成・呼び込みを実施
108
(3)研究開発法人等の技術シーズの徹底した社会実装
• 国立研究開発法人は、高度な研究開発力とともに有望な技術シーズを数多く有しており、これらの技術シーズの徹底
した社会実装を図るとともに、研究開発基盤の更なる強化を図る。
具体的施策
①国研の技術シーズの徹底した社会実装の実現
⚫ 国研を産学官連携の中核・ハブとして、企業・大学・行政との協業促進
✓ 国家的課題への対応という国研のミッションを国家戦略として明確化(危機管理投資・成長投資としての戦略分野/重要技術領域における
研究開発戦略、国家安全保障等の国のニーズに基づく研究開発)
✓ 国立研究開発法人に、国家安全保障に資するデュアルユース技術等の研究開発を担う基盤(施設・設備・研究人材)となるセキュアな拠点
を整備し、産学官の多様な研究者が参画できるオフキャンパス機能を提供
⚫ 国研間や成果活用等支援法人と各国研との連携を強化し、各国研における社会実装を実現するための体制を強化
✓ 専門人材の確保など、社会実装に向けた体制の整備について、「自前主義」を脱却し、国研間や成果活用等支援法人と各国研との連携を強
化することにより、単独では不足している専門人材等を共有し、研究開発や事業化を迅速化
✓ 産総研発の技術シーズを活用するスタートアップの成長支援のため、VCへの出資業務追加に向けた制度整備を進めるとともに、産総研の
成果活用支援法人であるAISolと連携した支援体制の検討を進める
✓ AISolは、産総研だけでなく他の国研の技術シーズも含め、上記の出資機能も活用しつつ、成果普及を担う(まずは、既に産総研とMOU
を締結したNIMSや具体ニーズがある国研と、組織の壁を越えて、共同研究企画・あっせん、技術資産提供等の連携を推進)
⚫ 社会実装までの期間の迅速化に向けて、研究開発に係る調達手続の運用柔軟化を検討
✓ 国研等が一定金額以上の研究設備を調達する際に定めている手続の短縮・柔軟化を検討
②国研の研究開発基盤の更なる強化
⚫ 国際共同研究・国際頭脳循環のハブとしての機能強化
✓ J-RISE Initiativeとして、留学生や海外研究者等に、魅力あるキャリアパスや雇用機会、トップレベルの研究環境を示し、優秀な人材を惹
きつけるとともに、我が国に留まり活躍できる機会を提供
⚫ 老朽化した研究施設・設備の戦略的な整備・更新に向けた取組の推進
✓ 国研に対し、自己収入から生じた利益の10割等について認定を受け、これを法人の独自財源として積み立てて期間を超えて使用すること
109
ができる経営努力認定制度の活用促進や複数の国研間で連携した効果的・効率的な施設・設備の更新等について検討
109
(4)産業競争力・研究力中核大学群の形成
• 優れた科学技術力と、それを担う科学技術人材の力の抜本強化が、新技術立国の実現に不可欠。新技術立国の核となる、高い研究力
を有する、産業競争力・研究力中核大学群を新たに形成する。
• 必要な経営改革・ガバナンス体制の強化を前提に、柔軟な経営を実現するための制度環境整備等を実施するとともに、多様な科学技
術人材の育成・確保、各教育段階での人材育成、制度・システム改革を推進する。
具体的施策
①産業競争力・研究力中核大学群の形成
⚫ 機動的な意思決定と実行体制の確立
✓ 外部人材の登用、本部と部局の一体運営で、経営の高度化と意思決定の迅速化を図るとともに、資金の柔軟な運用等を通じ、獲得した資金の中長期の観
点での戦略的な投資・再配分を実現
⚫ 戦略分野・分野横断への機動的対応を可能とする環境整備
✓ 戦略分野での定員措置の柔軟化、産学が協力して設置・運営する学位の授与を行う教育プログラム(契約学科)への支援
⚫ 研究・イノベーション環境の整備と人材育成等への支援
✓ 国家戦略上重要な分野(17戦略分野等)に関し、以下の取組を推進することで、研究力だけでなく産業競争力強化にも貢献し、世界で存在感を占める研
究大学群を形成
✓ 戦略分野等で、大学が世界と競える強みを有する特定分野の研究・人材を世界トップ水準に引き上げるための分野別支援や産業競争力強化につなげるた
めの横断的体制整備などに必要な支援などを実施
✓ 国内外の経済圏とのインターフェース機能を集約・強化。国研等とも連携し、産業競争力強化にも貢献する研究・イノベーション環境を実現
✓ 各大学での魅力的な博士課程のカリキュラム設計等を通じ、若手研究者や産業競争力強化を中長期的に担う次世代人材の育成を促進
②科学技術人材力強化
⚫ 多様な科学技術人材の育成・活躍促進
✓ 産学での研究開発と一体的な研究者・技術者育成の更なる展開に向け、人材流動性を高める産業・科学革新人材事業を着実に推進
✓ 先端大型研究施設・設備・機器等の整備・共用・高度化等を通じた育成
✓ 大学の安定的・継続的な教育研究活動を支える国立大学法人運営費交付金等の基盤的経費及び、全ての分野で研究者を幅広く支える科研費について見直
しに取り組みつつ、大幅に拡充
✓ 若手研究者を中心とした新興・融合研究の促進 / 活躍の場の拡大(科研費、創発的研究支援事業、戦略的創造研究推進事業の充実)
✓ 技術経営・事業化支援・起業等に関わる高度専門人材の育成・確保
⚫ 各教育段階における科学技術人材の育成
✓ 優秀な学生・若手研究者の海外派遣等による大学・大学院の国際性強化、高等教育段階での理工・デジタル人材育成、先進的な理数系教育や”組織 対 組
織での連携”による次世代人材の育成
⚫ 制度・システム改革の推進
110
✓ ELSIへの対応も見据えた、“社会と科学技術”に関する研究の推進・支援体制刷新、科学技術・イノベーション政策のEBPMを担う人材育成の仕組み構築
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
• 昨今の国際情勢も踏まえ、我が国の技術力強化やイノベーション創出に繋がるエコシステム構築が不可欠であり、戦略的科
学技術外交を推進し、外交面で取組を後押し。
• 取組を進める上で、首脳会談等の外交機会や在外公館ネットワーク、バイ・マルチのODA等の外交ツールの戦略的な活用を
強化するとともに、外務省と関係省庁にて取組・スキームについて有機的に連携。
具体的施策
①AI等の先端技術エコシステムの共創
⚫ 日本が優位性を有するAI技術の海外展開を促進し、「安全、安心で信頼できるAI」エコシステムを共創するための各国との対話や人材交流(含
む招へい)、企業・スタートアップの海外展開支援強化、在外公館を活用した国際標準に係る情報収集の推進
(例:日ASEAN・AI共創イニシアティブ、日インドAI協力イニシアティブ)
⚫ 同盟国・同志国との間で、デュアルユースを含め、先端技術イノベーション・エコシステムの構築するための対話・協力推進
②国際頭脳循環の強化
⚫ 在外ネットワークの強化・活用
✓ 在外公館におけるデュアルユースを含む先端技術に関する企業・SU・大学・研究者等を巻き込んだネットワークイベントの強化、海外で
活躍する日本人研究者のマップの活用、在外公館に専門的知見を提供する科学技術フェローの活動強化等
⚫ 世界トップ人材の受け入れ
✓ J-RISE Initiativeの推進、産総研における海外トップ研究人材の受入れに向けた取組、先端国際共同研究推進事業(ASPIRE)等関係省庁
の有する様々なプログラム推進
⚫ 国際共同研究の加速
✓ ホライズン・ヨーロッパへの準参加を通じた国際共同研究の後押しや国際卓越研究大学制度、グローバル・スタートアップ・キャンパス構
想などを通じた新進気鋭の起業家精神の高い研究者等の招へいと広報活動強化、日本の研究者の国際連携促進
⚫ 現地情報の情報収集強化・環流
✓ 在外公館におけるデュアルユースを含む先端技術に関する動向等の情報収集体制の強化(研究機関との連携や外部人材確保等)や、最新の
現地情報を国内関係省庁や大学等に環流
③ODAの戦略的な活用(含:国際頭脳循環)
⚫ ODAを戦略的に活用し、グローバルサウス諸国と連携した高度人材育成、地球規模課題や先端技術の国際共同研究・開発、国際標準化、国内外
研究機関とのネットワーク構築等を推進し、国内における大学の研究強化や企業の国際競争力強化に繋げる
111
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
A) あらゆる分野の産業競争力強化のカギとなるAXの推進
A)-1 地方も出発点としたAXによる産業構造・就業構造転換
A)-2 実現に向けたデジタル産業基盤の確保などグローバル立地競争力の強化
B) 「責任ある積極財政」を通じた「危機管理投資」・「成長投資」の推進
C) 新技術立国の実現とグローバル市場の獲得・経済安全保障の強化
C)-1 「技術で勝ってビジネスでも勝つ」、新技術立国の実現
C)-2 グローバル市場の獲得・経済安全保障の強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
112
世界で産業政策・通商政策競争が激化
【課題】
• 格差拡大・中間層の疲弊
• 中国への対抗
【課題】
• 製造業中国依存、デジタル米中依存
• 気候変動緩和の主導
• 域内の良質雇用確保
【課題】
• キャッチアップ・輸出主導型高度
成長経済の終焉
• 米欧等西側陣営への対抗
【対応】
【対応】
【対応】
➢ 中国製造2025<2015年5月>
〈トランプ政権〉
➢ OBBB法案成立<2025年7月>
恒久的な投資即時償却措置 (工場も含む
建屋については4年間の時限措置) を創
設するOBBB法案が成立
➢ 関税を活用した国内生産奨励
<2025年4月->
○鉄鋼・アルミや自動車・同部品への関
税や相互関税等を次々に発表
○米国連邦最高裁によりIEEPAに基づく
関税措置は無効と判断されたが、相互関
税を徴収停止とした日より通商法122条
に基づく10%の代替関税措置を発動
<2026年2月>
※従来、財政規律を重視し産業政策には消極的であったが、上記の課題を
踏まえ、近年産業政策を強化
➢ 「欧州の競争力の未来」(ドラギレポート)<2024年9月>
○産業戦略として整合的な産業・競争・貿易政策を提言
○官民で7.5~8.0千億ユーロ (約122~130兆円)/年の追加投資
➢ 「クリーン産業ディール」<2025年2月>
○加盟国にクリーン技術資産の早期償却やクリーン移行の戦略分
野の企業への税額控除といった税制措置の導入を推奨
➢ 「EU競争力基金」<2025年7月>
〇産業競争力強化に向けて、2028年からの7年間で約4,500億
ユーロ (83兆円) 規模の新基金を創設
➢ 「産業加速化法案」<2026年3月>
〇欧州域内のエネルギー集約産業やネットゼロ技術の導入促進等
を目的に、再生エネ技術や電気自動車 (EV)等分野における公的
支援や投資要件を規定
※EU各国も個別に投資促進策を措置
ドイツでは減価償却率の引上げ (2025-27年、最大30%) や、法人税
率の引下げ (2028年から5年間で5%引下げ) といった内容の
「投資ブースター」法案が成立<2025年7月>
(注) 1ドル=149円、1ユーロ=162円、1元=20円で換算 (2024年3月末の為替レート)
中核基礎部品・基幹基礎材料の2025
年国内自給率70%目標
➢ 特別国債を活用した国内需要喚起策
〇2024年と2025年で計2.3兆元
(約46兆円) の超長期特別国債を発行
⇒設備更新・消費財買替え支援 (2年
計約16兆円)
⇒国家重要戦略と重点分野の安全保
障 (約16兆円)
➢ 第15次5ヵ年計画の産業支援
<2026年3月>
〇2026年3月に採択された15次5ヵ年
計画において、既存産業に加えて、
AI・半導体等の新興産業を支援する方
針を記載
113
グローバルサウス連携の重要性
⚫ 激変する国際情勢下においてグローバルサウスとの連携を強化することで、国際秩序の安定を目指す。
⚫ また、相手国のニーズが高いDX/GX分野を中心に共創案件の形成等を支援することで、成長余力が高い同地域の活力を
生かした日本のイノベーション創出や、有志国間での産業基盤のネットワーク構築、経済安保強化等にも裨益。これら成
果をFOIPの実現にも繋げていく。
<我が国にとってのグローバルサウス諸国の重要性>
②経済安保上重要な相手
①成長力の高い市場
出所:三菱総研
③国際秩序形成の鍵
◆リチウム
中国: 55%、チリ: 30%
印主催「グローバルサウスの声サミット」
(2023年1月)参加国は120以上
◆レアアース
中国: 60%、ベトナム: 16%
露非難決議は、多くの新興国・途上国が
露にも配慮してバランスを取る姿勢
◆ニッケル
インドネシア:28%、フィリピン:26%
※地図上の青塗りは露に非友好国指定されている国
・地域(2022年3月24日時点)
グローバルサウスとの連携強化に向けて、日本企業の強みを活かした技術・サービスを用いながら相手国の社会課題を解決
するビジネスの実装に向けたFSや実証事業を支援。
<事業例>
案件組成や現地人材の育成等による社会課題の解決
AI等新技術の社会実装
グローバルサウス諸国
R&D拠点整備等が
促される効果
日本
日本へデータ等を還元、高度人材還流など(イノベーションの源)
114
グローバルサウスに係る通商戦略の方向性
⚫ R5年度から毎年10億ドル措置するグローバルサウス(GS)補助金で79カ国で計422件の実証事業等を支援。
⚫ これら実証事業等を基礎に、①プロジェクトの事業化、②事業者・実施国の裾野拡大、③事業の横展開を図りつつ、これらの基礎となる④
GS諸国との共通知識基盤の創出を目指す。
具体的な事業例
①プロジェクトの事業化
- 金融機関との連携により持続
的な事業ファイナンスを実現
レアメタル
マレーシアにて実証中の、製油所で発生する使用済み石油脱硫触媒から、特定国への依存度が高いバナジウム・モリブデン
回収事業。事業リスクの大きさ毎にプロジェクトを切り分け、JOGMEC支援やJBIC融資、GS補助金の有効な使い分け、
継続的な政府支援を得ている。
鉱山管理・防災・宇宙
②事業者・実施国裾野拡大
- スタートアップやフロンティ
ア市場での事業拡大
南アフリカ・アンゴラを始めとしたアフリカ地域にて実証中の、スタートアップ企業による、SAR衛星を利用した効果的な鉱業運営
モニタリングシステム事業。
天気や昼夜に関係なく、地面の変化を調べられる衛星(SAR衛星)の提供により、鉱山開発時の地盤変動等を常時把握
し、安全・リスク管理による安定操業を通じて、鉱山開発・生産の効率を高める。
循環経済
③事業の横展開
-国際的なルールメイキング
で「点」から「面」へ展開
④「共通知識基盤」の創出
-GS諸国のアカデミア連携を
主導し、各国の政策形成力を
支える知識基盤を構築
タイにて、日本発の新型リサイクルシステムを導入し、再生PETボトルの製造実証を行い、日系飲料メーカーへの供給を行う事
業。日本発のPETリサイクル技術をASEAN及び国際的なデファクト標準とすることを目的とし、 PET原料最大手の現地
パートナーと協業し、製造会社を設立。
循環経済
アフリカ地域にて実施中の物流デジタル連結性強化による資源循環形成に関する調査事業を行い、その上で、G20の直近
4年間の議長国が、GS国(22年インドネシア、23年インド、24年ブラジル、25年南ア)であることを踏まえ、バッテリーのリサ
イクル等、GSでの循環経済システムの構築の方法論をG20へ政策提言を実施。G20に連続性ある政策基礎を提供する
GSのシンクタンクとの連携を、日本が主導することを要請されている。
115
グローバルサウス未来志向型共創等事業の成果
⚫ 令和5年度6年度に続き、令和7年度も10億ドルの予算を措置し、企業の実証事業等を支援。これにより、グローバル
サウスでの①事業者・分野の裾野の拡大、②新市場の囲込み・創出、③プロジェクトの事業化が進展。
①事業者・分野の裾野の拡大
事業者の裾野拡大
(以下実績は令和5年度以降の累積)
422件
重点分野への投資
採択総数
GX、DX、経済安保
の分野を集中支援。
※ASEAN大型33件、非ASEAN大型17件、小規模372件
※R5年度補正252件、R6年度補正170件
※中小企業比率は56%
比率は 5:7:1
※JCMの取組を後押しするような案件も有。
②新市場の囲込み・創出
展開国の拡大
79カ国での案件を採択。
計
これまでバイでの経済外交が十分でなかった国へのリーチ
も。
※地域別では、ASEAN204件、南西アジア81件、アフリカ47件、中南米26件、
中東17件、島嶼国9件、中央アジア14件、北東アジア5件、東欧1件、複数地域18件
面的な事業拡大
AZEC、TICAD等の
マルチの場でのMOU締結や
首脳会談案件多数。
③プロジェクトの事業化
上流への打込み
64件
計
をマスタープラン(MP)事業※で採択。
GS国の開発計画や法規制等の「上流」に入り込むこと
を目指し、既に次の事業フェーズを狙う案件も。
※重要国や分野について、日本と相手国に裨益することを前提に、具体的な案件
組成を目指したインフラ等整備計画の策定を支援する委託事業。
事業化への橋渡し
金融機関との連携
JBIC等もGSに注目する中、
シームレスな連携で育てる案件を
増やしていく必要。
※経産省作成 116
米国・欧州・中国の移民政策のまとめ
:米国が高度人材の選別的受入れを強める中、他国は高度人材受入れを積極化
高度人材
関連
その他
米国
ドイツ/英国
中国
(2025年9月)H1-Bビザ申請の厳格化
• 初申請時に10万ドルの手数料導入
– 元々1,700-4,500ドルの手数料
• 賃金水準に応じて申請者を4段階に分
け、高給な申請者ほど抽選回数が増
える仕組みを導入
– 職種と勤務地域ごとの賃金分布で
17/34/50/67パーセンタイルの4段
階に区分
(ドイツ/2024年6月-)チャンスカード/
EUブルーカード制度の積極活用
• チャンスカード制度により、高度人材は
雇用契約なしで入国・求職可能
• 非EU出身の高度人材をEU域内に呼び
込むEUブルーカード制度をドイツは積極
活用
(2025年10月)Kビザ導入により
若手化学技術人材の誘致を強化
• 米国のH1-Bビザ厳格化による受け皿
になる狙いもある模様
(2025年1月)不法移民の強制送還を
推進
• トランプ大統領の就任100日で約6万
人を強制送還と発表。
(ドイツ/2025年5月‐)一部移民の家族
呼び寄せの制限、国籍取得規制の厳格化
• 移民数抑制による社会的負担の軽減
を狙う措置
(英国/2025年6月)
「グローバル人材タスクフォース」の設置
• トップ人材の誘致に向けて国際拠点と
のネットワーク強化・呼び込み体制を構
する「グローバル人材タスクフォース」を設
置
(英国/2025年5月-)労働者および留学
生に対するビザの厳格化
• 単に移民数の削減を目指すのではなく、
国益に資する移民を対象とする方針
(出所)各国政府公表情報
(2023年-)「啓明」を通じた高度人材
招致に向けた資金提供
• 優秀な外国の科学技術人材を招致す
る目的の資金援助計画「千人計画」の
後継制度
117
技術協力・人材交流によるグローバルサウスとの連携強化(日本)
⚫ 新興国の技術水準の向上や事業環境整備等に貢献する官民連携による技術協力及び、GX/DX人材等の育成、高度外国人材受
入れの支援強化等を通じ、サプライチェーンの強靱化、日本企業のグローバル化及び国際競争力の強化を目指す。
高度外国人材の獲得
JETROの海外拠点を通じた高度外国人材獲得
高度外国人材受入れ体制の強化を通じて、海外ビジネスの拡大やイノベーション創出を促す。
海外大学との連携を通じた高度外国人材の獲得を目指す。
【主な取組(令和7年度)】
【主な取組(令和7年度)】
○グローバルサウス IT / AIエンジニアインターンシップ事業
○海外大学ネットワーク構築事業(JETROを通じた支援)
日本企業における優秀なIT・AI人材の獲得や、雇用ルートの多様化を目指し、グローバ
ルサウス諸国のIT・AI関連分野を学ぶ学生を対象としてコーディング・コンテストを開催。
50名のコンテスト通過者を対象にインターンシップを実施。加えて、海外からの直接採
用を後押しするため、ジョブフェア等を開催。優秀な海外IT・AI人材を発掘するとともに、
企業内での受入れ体制整備を支援。
高度外国人材を海外から直接採用するべく、ジェトロ海外事務所を通じて、海外大
学と連携。ベトナム、インド、インドネシア等の海外大学を日本企業に紹介するセミ
ナーや、IITHでのジョブフェアを開催。
加えて、インド、南西アジア地域の96大学情報をまとめた海外大学ディレクトリーを
公表。コネクションデスクを通じて、日本企業と海外大学との交流・関係強化を促進。
○国際化促進インターンシップ事業
海外大学ディレクトリー:
https://www.jetro.go.jp/world/reports/2025/02/06063ab97579de87.htm
高度外国人材雇用に関心がある中堅・中小企業を対象に、101名の海外学生等をイン
ターンとして受け入れる機会を提供。インターンシップを通じて、高度外国人材受入れに
必要な企業内での受入れ体制整備を支援し、日本企業の海外展開の促進や高度な知識・技
術を有する外国人材と働くことによるイノベーション創出を目指す。
○高度外国人材活躍プラットフォーム事業(JETROを通じた支援)
JETROにて高度外国人材活躍プラットフォームを設置。関係省庁連携の下、高度外
国人材の採用・活躍のため、ポータルサイトを通じて企業及び高度外国人材双方に向
けた各種情報を発信。
また、高度外国人材に関心を持つ企業342社に対して、専任コーディネーターによる
伴走型支援を提供し、高度外国人材の採用から定着までを一貫して支援。
ポータルサイト: https://www.jetro.go.jp/hrportal/
外国人材育成
海外現地生産拠点への技術移転や能力強化、人材採用の促進を目指す。
【主な取組(令和7年度)】
○研修・専門家派遣・寄附講座開設事業
日系企業が外国人材育成として行う、日本での受入研修、専門家派遣による海外研修、
及び海外大学での寄附講座開設を支援する。
・受入研修人数:736人
・専門家派遣:31人
・寄附講座開設数:67講座
118
日本の経済連携の推進状況
⚫ 現在、我が国は25か国・地域との間で22の経済連携協定を署名・発効済。
※EUを1地域と計算
⚫ ドーハラウンドの停滞以降、各国は経済連携協定による特定国との貿易促進を指向。
⚫ 2025年の日本のFTA等カバー率は約8割。
※FTA等カバー率=全貿易額に占めるEPA/FTA署名・発効済国との貿易額の割合。
⚫ 日本は、CPTPPや日EU・EPAを通じて、質の高い通商ルールを構築。RCEP協定は2022年1月に発効。トルコ、UAE、
GCC等の新興国とのEPA交渉も通じ、自由貿易圏の更なる拡大を目指す。
<日本の経済連携の推進状況>
<日本のFTA等カバー率(2025年)>
(出所)財務省貿易統計(2025年1月~12月)より経済産業省作成。 119
小数第1位を四捨五入のため、合計は必ずしも100%とならない。
CPTPP参加国と加入に関心を持つ主な国・地域
⚫ CPTPPは高いレベルの市場アクセスとルール(デジタル・国有企業等)を持つメガEPA。自由で公正な経済秩序の構築に寄与。
⚫ 新規加入については、①協定のハイスタンダードをみたす用意があること、②貿易に関するコミットメントの遵守する行動を
示してきていること、③CPTPP締約国のコンセンサスに基づいて決定がなされることという「3原則(オークランド原則)」
に基づくことがCPTPP参加国間の共通認識。
⚫ 一般見直しについては、 2025年11月の閣僚委員会において、電子商取引、サプライチェーン強靱化等の分野で協定改正を通
じた規律の強化を決定。また、市場歪曲的慣行への対応等について協定改正を伴わない見直しを進めることを決定。
⚫ 中国、台湾、エクアドル、コスタリカ、ウルグアイ、ウクライナ、インドネシア、フィリピン、UAEの9エコノミーが加入要
請済であり、そのうちコスタリカについては、2024年11月に加入作業部会の設置を決定し、現在加入交渉継続中。 2025年
11月の閣僚委員会において、ウルグアイの加入手続を開始することとともに、UAE、フィリピン及びインドネシアについて
も、適切であれば2026年に加入交渉を開始することが決定。
<CPTPPの経済圏規模>
人口:
約5.8億人
GDP:
約14.7兆ドル
貿易総額:約8.7兆ドル
※11か国+英国の合計値
(出所:IMF2022年)
:CPTPP参加国
:加入作業部会立ち上げ済の国
:加入要請エコノミー
※議長国(批准順):加(2024)→豪(2025)→越(2026)→ペルー(2027)→馬(2028)
120
ルビオ米国国務長官主催重要鉱物閣僚会合
堀井外務副大臣によるルビオ米国国務長官主催重要鉱物閣
僚会合出席にかかるプレスリリースより抜粋(2026年2月5日)
⚫ 2月4日(ワシントン現地時間)、堀井巌外務副大臣は、茂木外務大臣の代理としてマルコ・ルビオ米国国務長官主催の重
要鉱物閣僚会合に出席したところ、概要は以下のとおり。
➢ J・D・ヴァンス米国副大統領、スコット・ベッセント米国財務長官、ジェイミソン・グリア米国通商代表、クリス・ライ
ト米国エネルギー長官に加え、カナダ、イタリア共和国、欧州連合(EU)、豪州、インド共和国、大韓民国等の閣僚級が出
席。
➢ ヴァンス副大統領から、トランプ政権は、世界の重要鉱物市場を、より健全で競争力のある状態に戻すための具体的な仕組
みとして、実効性のある価格スコアによって外部からの混乱を防ぐ「重要鉱物に関する特恵貿易圏」の創設を提案、
優先貿易
圏の加盟国には、基準価格が価格の下限として機能し、調整可能な関税により支えられる、同盟国及びパートナー国とともに、貿
易ブロックを形成したい旨発言。
➢ ルビオ国務長官から、参加国には採掘、精錬、重要鉱物の消費といったそれぞれが果たす役割があり、具体的な行動に繋がること
が重要、同志国による真にグローバルな取組でなければならない、重要鉱物の多様な供給と、安全で強靱なサプライチェーンを世
界全体で確保し、いかなる国の経済も、他国からの圧力や市場の混乱によって脅されない状態を実現したい旨発言。
➢ 堀井副大臣は、ヴァンス副大統領及びルビオ国務長官に続き冒頭挨拶を行い、重要鉱物を巡る厳しい状況下でその安定供給
が世界経済の安定的な発展に不可欠であること、需給両側面でのアプローチを同志国と協力して進めることが重要であり、
我が国として重要鉱物サプライチェーン強靭化に強くコミットすること等について発言。
➢ 同会合では、「鉱物安全保障パートナーシップ(MSP:Minerals Security Partnership)」の取組を引き継ぐ新たなイニ
シアティブである「資源の戦略地政学的関与に関するフォーラム(FORGE:Forum On Resource Geostrategic
Engagement)」の立上げが発表され、FORGEを通じた同志国連携の推進について議論が行われたほか、貿易上の協力や、
鉱物分野の投資に関する協力についても活発な議論が行われた。
121
米国による重要鉱物貿易協定(ATCM)の提案
⚫ 米国通商代表部(USTR)は2月26日、重要鉱物に関する複数国間協定(重要鉱物貿易協定(ATCM) )の設計、ならびにサ
プライチェーンの強靭化に向けたパブリックコメントを募集する官報を発表。この協定には、特定の鉱種について「プライス
フロア」を設定すること等が盛り込まれている。
米USTRパブリックコメント募集(2026年2月26日)の概要
官報では、重要鉱物の輸入依存度の高さを現状の課題として位置付け、その要因に、採掘・加工・精製・製造といったサプライチェーンの各段
階の米国内の能力が限定的であること、さらに、供給拡大に向けて米国が同盟国や民間部門と進めた取り組みが非市場的政策や慣行により
損なわれてきたことを挙げた。その上で、これら課題に対応するための選択肢の1つに「志を同じくするパートナーとの複数国間協定」を位置付け、
特に意見募集の観点として、次の10点を提示。
•
•
•
•
•
•
•
•
•
•
複数国間協定の範囲を決める上での重要鉱物と貿易相手国の優先順位付け
協定の対象となる重要鉱物の目標価格や参照価格の設定
重要鉱物の(最低価格や市場価格を確立するための)価格調整メカニズム
規制の裁定取引(サヤ取り)に対処するための共通基準の確立
重要鉱物サプライチェーンへの投資を統治するためのルール
複数国間協定の実施および執行
協定参加国間での調整メカニズム
協定設計の上で参考となる施策や協定の例
(価格調整メカニズムなどの措置に)関連し得る参加候補国の国内法制度
そのほかの考慮事項
(出所) Request for Comments on the Design of a Plurilateral Agreement on Trade in Critical Minerals and Policy Actions To Strengthen the Resilience of Critical Mineral Supply Chains
https://www.federalregister.gov/documents/2026/02/26/2026-03868/request-for-comments-on-the-design-of-a-plurilateral-agreement-on-trade-in-critical-minerals-and
122
(仮訳) 2月4日重要鉱物閣僚会合に続く、米国政府、欧州委員会及び日本政府
「2月4日重要鉱物閣僚会合に続く、米国政府、欧州委員会及び日本
との間の 共同プレスステートメント
政府との間の共同プレスステートメント」(2026年2月5日)より抜粋
経済安全保障の前進―EU、日本、米国は重要鉱物サプライチェーン強靱性に関する戦略的パートナーシップを
形成する
本日、米国、欧州連合及び日本は、EU加盟国数か国も参加したワシントンD.C.にて開催された重要鉱物閣僚会合において
一堂に会した。
米国、欧州連合及び日本は、今、重要鉱物のサプライチェーンの強靱性を共同で強化することにより、経済安全保障及び安
全保障の増進に向けて大きな進展を遂げている。米国、欧州連合及び日本は、2つの要素について、互恵的なパートナー
シップに向けて協調的な取組を加速する意図を表明した。
これは重要鉱物サプライチェーンの安全性の向上を目的とした米国と欧州連合の間の了解覚書を30日以内に結ぶとのコ
ミットメントを含む。今後米国と欧州連合との間で結ばれる了解覚書は、採掘、精錬、加工及びリサイクルでのプロジェク
トを特定し支援することにより、需要を刺激し米国及び欧州連合双方の供給を多様化するための協力分野を特定する。また、
その覚書は、サプライチェーン途絶の防止、研究・イノベーションの取組の促進、備蓄に関する情報共有の促進のための措
置に係る議論を含む。加えて、2025年10月27日に日米両国の首脳が「採掘及び加工を通じた重要鉱物及びレアアー
スの供給確保のための日米枠組み」を署名しており、上述の領域を包含している。
米国、欧州連合及び日本は、既存の国際協力及びイニシアティブを基盤として、行動計画を発展させ、重要鉱物の貿易にお
いて志を同じくするパートナーと共に、複数国間の貿易イニシアティブを探求する意図を有する。そのような複数国間の貿
易イニシアティブは、国境で調整される価格フロア、基準に基づく市場、値差に係る補助金、オフテイク契約といった調整
された貿易政策及びメカニズムの発展を探求することを含み得る。
国務省が了解覚書に係る米国の関与を主導する。米国通商代表部が行動計画に係る米国の関与を主導する。
欧州連合、米国及び日本はG7 並びに鉱物安全保障パートナーシップ(MSP)及びその後継フォーラムを含む関連する国際
場裏において、これらの観点について一層関与するとともに、重要鉱物の強靱性のための追加的な可能性及び他の措置を探
求する意図を有する。
123
経済安全保障政策のアプローチ
将来の不可欠性・
自律性の獲得
コンピューティング
① 破壊的技術革新
が進む領域
次世代コンピューティング
(例:量子コンピュータ・先端半導体)
不可欠性
の維持
② 我が国が
技術優位性を持つ領域
製造装置・部素材・機器 等
(例:MLCC・光ファイバー・複合機)
自律性
の回復
③ 対外依存の領域
一般的なレガシー半導体 等
高性能パワー半導体・マイコン等
クリーンテック
バイオテック
次世代クリーンテック
(例:ペロブスカイト・全固体電池)
バイオものづくり
(例:合成生物学・バイオファウンドリ)
3分野以外
(防衛・宇宙
・基盤技術)
各領域に対する取
組の方向性
製造装置・部素材 等
重要鉱物 等
検査・分析装置 等
抗菌性物質製剤 等
航空機部素材 等
航空機部素材 等
防衛・宇宙分野の先進技術
(炭素繊維・エンジン用素材)
(大型鍛造・鋳造)
技術優位性の創出
機微技術の流出・拡散防止
過剰依存構造の防止・是正
※ 点線枠内の物資・技術は例示
Promotion(技術開発支援、投資支援等)
Protection(輸出管理、投資管理、技術管理等)
Promotion(代替調達先開発支援等)
Protection(需要サイドの対応等)
Partnership(官民連携、国際連携)
124
支援対象の拡大
⚫ 地政学的な不安定性の高まりの中で、供給途絶等の蓋然性など、特定重要物資の指定に係る四要件への該当性を判断する際
の前提が大きく変化していることも踏まえ、支援対象を再考。
⚫ 具体的には、①重要物資の製造に不可欠であるが、汎用性がある基盤的物資への支援[対象イメージ:一部の汎用化学品] 、
②相互に連携することにより製造基盤の強靱化を支える連鎖的な技術要素群(「テクノロジー・チェーン」)に着目した支
援[対象イメージ:鋳造・鍛造]を行う。
⚫ また、支援対象に係る分析では「総合的なシンクタンク」及び「官民協議会」を有効活用する。
重要な基盤的物資の動向
重要なテクノロジーチェーンの動向
(例.汎用化学品)
(例.鋳造・鍛造)
化学品の国内生産量・輸出量は減少傾向
化学品の生産動向
(2020年=100)
140
120
•
鋳造、鍛造は、造船、航空、エネルギー、 工作機械・産業ロ
ボット、半導体製造を含む幅広い製造業にとって不可欠な基幹加
工工程
•
しかしながら、十分な設備更新と人材確保が難しく、製造設備の
老朽化と製造能力の減少が進行
化学品の輸出入動向
(千トン)
石油化学系基礎製品
脂肪族系中間物
環式中間物
その他の有機化学工業製品
無機化学工業製品
18,000
輸入
輸出
減少傾向
16,000
鋳造製品・鋳造設備の例
14,000
100
12,000
80
減少傾向
10,000
60
横ばい圏
8,000
(年)
(年)
※ 「化学品の輸入動向」は、HSコード28類(無機化学品等)29類(有機化学品)、38類(各種の化学工業生産品)の
輸入量を合算したもの(数量の単位が「KG」で確認可能であるものに限る)。
(資料)経済産業省「鉱工業指数」、Global Trade Atlasより作成
125
(資料)各社ウェブサイトより作成
経済安全保障の観点からも重要な資源循環
⚫ 我が国の製造業は、原材料の調達において、重要鉱物を始めとして海外への依存度が高い又は今後高くなる脅威にさらされている(地政学的
リスク)。このため、一次資源(天然資源)だけではなく二次資源(再生資源)にも着目することが経済安全保障の確保に向けて重要であり、
国内での循環資源の回収拡大や不適正な国外流出抑制等により、基幹産業に再生材を質・量・コストの面で安定的に供給するサプライチェー
ンの強靱化が必要。併せて、再生材需要の創出・拡大を起点とした市場形成の取組も重要。【自律性】
⚫ 日本の精錬技術は回収できる鉱物資源の種類、回収率や純度の点で優位性を持つ。また、我が国の各種リサイクル法等の知見や回収・解体の
ノウハウは、ASEAN等での資源回収の促進に寄与できる。こうした強みを生かし、資源循環産業への投資を推進し、日本をハブとする国際的
な資源循環ネットワークの構築を目指す。【不可欠性】
資源循環に関する戦略的方向性
日本
再生材需要創出
環境配慮設計
地政学的リスク
【自律性】
✓ 再生資源供給サプライチェーンの強靱
化により、再生材を質・量・コストの面で
安定的に供給
✓ 再生材需要の創出・ 拡大を起点とし
た市場形成
受容性の向上
製造業
バージン材
海外依存度
再生材
海外へ
【不可欠性】
✓ 日本の精錬技術等の優位性を活かし、
同志国とも連携し、日本をハブとする国
際的資源循環ネットワークを構築
消費者等
日本の製造業
への供給も
再生資源供給
サプライチェーン
再生材
使用済
製品・部品等
の強靱化
資源循環業
不適正な国外 流
出抑制
前処理等
再生材
原料
再資源化拠点等の構築
不適正
スクラップ
ヤード
環境汚染への懸念
海外からの安定調達
米国・欧州+ASEAN
電子スクラップ・廃触媒等
(銅・金・銀・レアメタル)
(出所) 「循環経済に関する関係閣僚会議(第3回)」資料(2026年3月)
日本をハブとする国際
資源循環ネットワークの構築
中古品
輸出
126
次世代技術開発に必要な重要部素材:
ヒューマノイド
⚫ 次世代技術開発に必要なコンポーネントに係る重要部素材等について、主要プレーヤーの多くを他国企業が占めているもの
も存在。
次世代技術に関連する主要企業(例:ヒューマノイド)
ヒューマノイドバリューチェーンTOP100社の国・地域
主要コンポーネントの例
ボディ領域
ブレイン領域
ソフト
(ブレイン)
生成AIモデル
各種ソフトウェア
自律的思考
分析・シミュレーション
アクチュエーター
関節の駆動・減速一体機構
センシング・認識システ
ム
その他
その他
1社
欧州
1社
中国
1社
米国
5社
2社
日本
3社
欧州
3社
インテグレーター領域
米国
4社
中国
18社
環境認識・姿勢推定・
障害物検出
その他
6社
日本
2社
米国
3社
中国
9社
【具体的なコンポーネントの例】
ハード
(ボディ)
エンドエフェクター
バッテリー
物体の把持、操作等
電力の安定供給、航続確保
アクチュエーター部品
統合アクチュエーター
エンコーダー
組み込み用PC
モーターの角度・速度検出
知覚・判断・制御等の演算
等
•Tuopu(中)
•Sanhua(中)
•Shenzhen Inovance(中)
•THK(日)
•Jiangsu Hengli(中)
※ 右図については、ヒューマノイドに係るバリューチェーンに既に組み込まれていることが確認済み(Reported)の企業のみを集計
※ また、具体的なコンポーネントについては、Primary Product及びSecondary Productに記載された分類に従って集計
(資料)Morgan Stanley「The Humanoid 100: Mapping the Humanoid Robot Value Chain」(2025年2月)等より作成
モーター
•Estun(中)
•Leadshine(中)
•Moons' Electric(中)
•Shenzhen(中)
•Inovance(中)
•Zhaowei(中)
•Zhongda Leader(中)
センサー
•Keli Sensing(中)
•Novanta(米)
•Melexis(白)
•Robosense(中)
127
「エコシステム」への支援
⚫ 経済安全保障の観点から製造基盤に係るエコシステムを支える各要素を支援。
◆ 製造DXで世界的に遅れ
① 製造AX(AIトランスフォーメーション)の推進
(WEFの認定先進工場:全223工場中、日本工場は3工場のみ)
◆ 投資低迷で設備の使用年数は高止まり(ビンテージ化)
⇒ 日本の強みである製造現場のリアルデータ等を活用して
製造基盤強化に向けフィジカルAIを世界に先駆けて実装
(製造AX(AIトランスフォーメーション))
✓ 生成AI開発プログラム(GENIAC)の推進
✓ 製造AX拠点構想(データベース整備、製造プラットフォーム開発支援)
の推進
✓ 大胆な投資促進税制や各種補助金を活用した、製造基盤のアップデート
(AI・IoTやロボット、工程集約型加工機等の実装)
② 製造基盤を支える人材の育成・確保
◆ 2040年就業構造推計では、AI・ロボット等利活用人材
(約340万人)や理系人材(約120万人)が不足
◆ オペレーション、メンテ等人材も重要
✓ 文理分断からの脱却(高校・大学等)
✓ 成長分野への学部再編等による理工・デジタル系人
材の育成(大学・高専)
③ 技術流出防止のより一層の強化
製造
基盤
◆ 我が国の技術を狙う動きが巧妙化
◆ 他国による技術管理が不十分な場合もあるため、国際連
携が課題
✓ 「技術管理官民対話スキーム」「技術流出対策ガイダン
ス」等の徹底、充実
✓ 技術管理に関する同志国連携の推進
④ 中堅・中小企業を含むSCの強靱化
◆ 製造基盤を支える中堅・中小企業では経済安保の取組が遅れている一方、今後の取組意向も
✓ 中堅等大規模成長投資補助金や成長加速化補助金等における加点措置等
✓ 100億宣言のネットワーク等を活用したコミュニケーションの充実(技術管理等)
128
経済安全保障推進法(一部改正案、令和8年3月19日閣議決定)
趣旨
※内閣府資料を基に経産省作成
⚫ 経済安全保障推進法の成立から3年が経過する中、国際情勢の急速な変化や新たな課題に対して、迅速かつ強力に対応する
ことが必要。外交力・防衛力・経済力・技術力・情報力・人材力を含む総合的な国力を強化しながら最大限活用し、我が国
の平和と安全、繁栄を確保すべく、以下の対応を講じる。
概要
1.重要な物資の安定的な供給の確保
4.重要な海外事業の促進(新設)
・重要な物資について、その供給に不可欠な役務に外部依存性・供
給途絶蓋然性等がある場合、特定重要物資として指定・支援する仕
組みを整備。
・経済安全保障上重要な海外事業を支援するための新たな制度を
創設することとし、国際協力銀行法の目的規定に経済安全保障に
係る新項を追加するとともに、国際協力銀行に新勘定を設け、同勘
定から劣後出資等を供与することで民間資金の動員を図る仕組み
等を創設。
・安定供給確保に向けた相互連携・協力の努力義務、支障が生ず
るおそれがある場合の協力要請等を規定。
2.基幹インフラ役務の安定的な提供の確保
・基幹インフラ制度の対象事業に、医療分野(医療情報基盤・診療報
酬審査支払機構が行う医療DX関連業務及び一定の病院が行う医
業等)を追加。
・事業者指定直後から届出可能とする等、事業者等からの意見を踏ま
えた運用改善を措置。
3.先端的な重要技術の開発支援
・研究開発等の伴走支援を行う指定基金協議会を設置できる基
金の対象範囲を拡大。
施行期日 公布から1月後~1年6月以内 ※段階的に施行
5.総合的な経済安全保障シンクタンク・官民協議会
(新設)
・総合的な経済安全保障シンクタンク
内閣官房を司令塔とし、外交・情報・防衛・経済・技術の専門知識を集
結して総合的な調査研究・政策提言を行う業務を独立行政法人経済
産業研究所に追加。
・官民協議会
官民の関係者が参画して、経済安全保障を確保するための対策等につ
いて協議を行う官民協議会を創設。
129
第7期科学技術・イノベーション基本計画(令和8年3月27日)における経済安全保障関連の記述
第1章 基本的な考え方
4. 科学技術・イノベーション政策の転換
科学技術は、経済成長のみならず、安全保障上の目標を達成するために不可欠な基盤であり、科学技術とイノベーションのエコ
システムの国際的な競争力を確立・強化することこそが我が国の国力の源泉となる。そのため、科学技術力の向上に向け、科学技
術・イノベーション政策の転換を図っていく。今後は、科学技術・イノベーション政策と国家安全保障政策で、それぞれの目的はあり
つつも、政策の連動性を図り、有機的な連携を一層強化し、より効果的に機能するように政策体系を構築していく。デュアルユース
技術を含む先端技術の研究開発及び社会実装を戦略的に推進するとともに、戦略的自律性と不可欠性の観点から、重要技術、
サプライチェーン、重要インフラ及びデータ基盤の強化を図る。
第4章 科学技術と国家安全保障との有機的連携
我が国は戦後最も厳しく複雑な安全保障環境に直面しており、また、科学技術をめぐる国際的な主導権争いは激化している。主要
各国が先端技術の獲得を国家戦略の中核に位置付ける中、我が国においても科学技術の重要性を再認識し、国家安全保障の
観点からも総合的に取り組むことが不可欠である。最先端の科学技術は加速度的に進展し、民生用の技術と安全保障用の技術
の区別は実際には極めて困難となっている。
くわえて、民生用にも安全保障用にも利用される可能性があるデュアルユース技術への投資は、それぞれの分野においてのみならず、
技術力を相互に高め合いながら、科学技術の発展、ひいては、産業競争力を強化し、長期的な経済成長にも資するものである。この
ため、産学官が連携して、我が国の科学技術基盤を支える先端技術として、デュアルユース技術の研究開発及び社会実装に取り
組む。具体的には、内閣官房国家安全保障局を中心に、関係省庁と連携しながら、既存の防衛産業に限定しない、幅広い企業群
やスタートアップ企業の参画を促すとともに、大学や国研なども参画する、安全保障分野におけるエコシステムを構築していくべきである。
その際、経済安全保障の観点を重視して技術力を強化する中で得られる成果を国家安全保障に積極的に活用することも重要で
ある。くわえて、安全保障分野におけるエコシステムにおいては、民生用の技術と安全保障用の技術を区分けすることなく、双方の技術
が相乗効果を生み出せるよう、民生と安全保障の分野で技術が行き来する双方向の流れを促進することも重要である。
2.経済安全保障の観点を重視した技術力の強化
(3) 経済安全保障上の重要技術の育成
経済安全保障重要技術育成プログラム(K Program)については、中長期的に我が国が国際社会において確固たる地位
を確保し続ける上で不可欠な要素となる先端的な重要技術について研究開発を実施しているところ、このような取組の重要性は
ますます増大している。このため、本プログラムを着実に推進するとともに、今後、経済安全保障上の重要技術領域及びその考え方、
本プログラムの中間評価結果等を踏まえ、後継プログラムの在り方を検討する。
130
外為法(技術管理強化のための官民対話スキーム)
⚫ 技術は、貨物に比して、一度移転すれば、管理の難易度が高くなる。また、移転後の時間的経過とともに主体や用途が変化
し、当初想定できないような軍事転用に繋がる懸念がある。
⚫ このため、安全保障上の観点から管理を強化すべき重要技術の移転に際して、外為法に基づく事前報告制度を設け、これを
端緒として官民が確実に対話する。
⚫ 技術移転を止めることが目的ではなく、適切な技術管理を徹底することが目的。技術流出の懸念が払拭されない場合に、許
可申請を求めるインフォームを発出する場合もあるが、原則として、対話を通じた信頼関係の下での解決を目指す。
⚫ 事前報告対象として、現在19技術を指定しており、今般、新たに5技術を追加予定。
事前報告の対象技術
<スキーム概要>
①事前報告
②官民対話による技術管理検討
経産省
③許可申請を求めるインフォーム
(懸念が払拭されない場合)
事業者
①積層セラミックコンデンサ
(MLCC)
⑬正極/負極バインダ
②SAW/BAWフィルタ
⑭固体電解質
③電解銅箔
⑮セパレータ製造装置
④誘電体フィルム
⑯量子ドット
⑤チタン酸バリウム
⑰TADF材料
(有機EL次世代発光材料)
⑥炭素繊維
⑱位相差フィルム
⑦炭化ケイ素繊維
⑲軟性内視鏡
⑧フォトレジスト
⑳ソルダーレジスト
⑨非鉄金属ターゲット材
㉑GaN基板
⑩走査型/透過型電子顕微鏡
(SEM/TEM)
㉒永久磁石
⑪TMR/GMRセンサー
(磁気センサー)
㉓ペロブスカイト太陽電池
⑫スポンジチタン
㉔シンチレータ
131
経済安保に係る企業の行動変容に向けた取組~最近のガイドライン等の策定・更新~
経営陣向け
1.経済安全保障経営ガイドライン
(経済産業省。2026年1月公表)
• 経済安全保障を長期的な観点からの投資として位置づけ
• 過度な依存の低減と技術流出の防止
• 中小企業を含め広く普及
2. 「コーポレートガバナンス・コード」
(26年夏目処の改訂を目指し、パブリックコメントを実施)
• 経済安全保障の観点をCGコード本体に反映
• 地政学リスクへの対応等も、収益機会にもつながり得るもの
として、リスク管理体制を整備する際の考慮事項に含まれ得
るとともに、そうしたリスクへの対応等が適切に行われるべ
き旨を明示
事業部門向け
3.経済安全保障と独占禁止法に関する事例集
(公正取引委員会、経済産業省、国土交通省。 2025年11月公表)
• 経産省・国交省が提示した経済安保の観点から実施する行為
(15事例)について公取委が独禁法上の考え方を示したもの
4.技術流出対策ガイダンス
(経済産業省。2026年4月に改訂予定)
• 企業に対し技術流出対策を行う上での選択肢を示すもの
• ①生産拠点の海外進出に伴う技術流出対策、②人を通じた技
術流出対策、③共同研究に伴う技術流出対策、④すり合わせ
を通じた技術流出対策について、懸念事例と対策例を示すと
ともに、実務で活用できるチェックリストを提供
132
経済安全保障経営ガイドラインについて(2026年1月公表)
⚫ 企業を取り巻く国際環境は、国境を越えた効率重視の自由な経済活動が進展したグローバル化の時代から、地政学的リスク
を踏まえた対応が求められる時代に突入。
⚫ 我が国の経済安全保障の実現には、産業・技術基盤の主体である民間企業自身が、自社の自律性・不可欠性を高め、国際環
境の変化に対応し企業価値向上に繋げるため、企業経営者が認識すべき原則や推奨事項をまとめたのが本ガイドライン。
⚫ 地方や中小を含む事業者への普及、市場関係者等へのアウトリーチを実施。
経営者等が認識すべき原則
① 自社ビジネスを正確に把握し、リスクシナリオを策定する
② 経済安全保障への対応を単なるコストではなく、投資と捉える
③ マルチステークホルダーとの対話を欠かさない
具体的な推奨事項(一部要約・抜粋)
自律性確保の取組
⚫ シングルソースに調達を依存している場合は、予め代替調達となり得る事業者等との間で自社の製品・サービス等に組み入れるため
の原材料等の認証を行っておくなど、有事において代替調達先からの調達に速やかに移行できるような体制や調達先との関係構築を
行う
⚫ 自社のサプライチェーン上流に位置するサプライヤーや業界団体等から、安定供給確保のための調達先、生産拠点の多様化などの相
談がある場合、中長期的な企業価値向上に貢献し得るものとして、誠実に対話に応じる
不可欠性確保の取組
⚫ 自社のコア技術等を守ること、さらには取引先・共同研究先の技術情報等の流出防止対策にも万全を期すことは、企業価値向上に
貢献し得ることを認識する
⚫ 技術等の流出対策を、研究開発や生産技術、事業部門等の責任者の問題にとどめず、経営の問題として、経営者や間接部門の責任
者等も巻き込み、全社をあげた取組とする
133
コーポレートガバナンス(CG)コード改訂案における経済安全保障に係る記載
⚫ 26年夏目処の改訂を目指し、CGコード改訂案について、パブリックコメントを実施。
⚫ 今般の改訂で経済安全保障の観点を、CGコード本体の解釈指針に初めて明記する方向。
⚫ 地政学リスクへの対応等も、収益機会にもつながり得るものとして、リスク管理体制を整備する際の考慮事項に含まれ得
るとともに、そうしたリスクへの対応等が適切に行われるべき旨を明示。
CGコード 改訂案(2026年4月10日パブリックコメント版)
【原則4-4.取締役会の役割・責務Ⅲ:経営陣・取締役に対する実効的な監督②】
取締役会は、内部統制や全社的リスク管理体制を適切に整備すべきである。
解釈指針
内部統制や先を見越した全社的リスク管理は、適切なコンプライアンスの確保により持続的に信頼を維持し、
リスクを最小化するために重要であるのみならず、経営陣が果断にリスクテイクを行うための裏付けとなり得
るものであるから、取締役会は、グループ全体を含めたこれらの体制を適切に構築するとともに、内部監査部
門を活用しつつ、その運用状況を監督すべきである。サイバーセキュリティリスク、国際的な経済安全保障を
巡る環境変化等の地政学的要因によるサプライチェーン途絶リスク及び技術等の情報流出リスクへの対応等も、
収益機会にもつながり得るものとして、リスク管理体制を整備する際の考慮事項に含まれ得るとともに、そう
したリスクへの対応等が適切に行われるべきである。
(出所)金融庁、株式会社東京証券取引所「コーポレートガバナンス・コード改訂案の公表について」(2026年4月)
134
経済安全保障と独占禁止法に関する事例集について
⚫ 2025年4月の有識者会議において、経済安保の観点から行う事業者間の情報交換、連携、再編などについて、法務部や弁
護士が保守的な判断を下す傾向とあいまり、カルテル違反や企業結合規制への抵触といった独禁法上の漠然とした懸念を理
由に、企業間の対話を躊躇してしまうという論点が提起された
⚫ 上記を踏まえ、公取委・経産省・国交省が、2025年11月20日、「経済安全保障と独占禁止法に関する事例集」を公表。経
済安全保障の観点から実施する行為に関して経産省・国交省が提示した15の事例について、公取委が独禁法上の考え方を示
したもの。
事例②:流出を防ぐべき技術範囲に関する情報交換
日本が優位性を持つ技術について、国内メーカー間で、又は所管省庁や業界団体を通じて、当該技術分野における海外流出を防ぐべき技術の
範囲に関して情報交換を行う事例。
事例⑥:重要原材料の調達に関する情報交換・共同調達
事業に不可欠な重要原材料について、(1)国際情勢の著しい変化等の外的ショックにより国内メーカーの調達途絶が顕在化した場合又はそ
の蓋然性が高いと政府が認め企業に情報提供した場合に/(2)平時から国内メーカーが調達途絶リスクに備える必要がある場合に、国内
メーカー間で当該原材料の代替調達先や調達品のスペック等に関する情報交換及び共同調達を検討・実施する事例。
事例⑭:国内で寡占的な複数事業者の統合・合併
グローバル市場における競争に晒される中、国内企業個社では、生産効率の維持等の対応ができない状況において、国内で寡占状態
にあるA社とB社が統合・合併する事例。
(出所)「経済安全保障と独占禁止法に関する事例集」(公正取引委員会・経済産業省・国土交通省)(https://www.meti.go.jp/policy/kyoso_seisaku/economic_security2025.pdf)
135
技術流出対策ガイダンス第2版の策定について
⚫ 昨年5月に策定した「技術流出対策ガイダンス」について、企業における国内外との共同研究や共同開発・調達時のすり合
わせ等の連携を行う場面での技術流出対策に関するニーズが多く聞かれていることを踏まえ、これらの内容を網羅すべく、
第2版への改訂を実施(3/5~4/3にパブリックコメントを実施)。
⚫ あわせて、本年1月、 「経済安全保障経営ガイドライン」を策定したことなどを踏まえ、「各章で共通する技術流出対策」、 「人を通じ
た技術流出への対策」等についても、内容を大幅に充実。
⚫ また、本ガイダンスをより簡潔にまとめた資料として、中小企業やスタートアップ企業向けの「技術流出対策ハンドブッ
ク」を策定。
【技術流出対策ガイダンス第2版の目次】
【新規追加パートの視点】
第1章 各章で共通する技術流出対策(大幅に充実)
共同研究を通じた技術流出への対策
第2章 生産拠点の海外進出に伴う技術流出への対策
⚫
第3章 人を通じた技術流出への対策(大幅に充実)
第4章 共同研究に伴う技術流出への対策(新規)
第5章 すり合わせに伴う技術流出への対策(新規)
⚫
⚫
イノベーションの実現のためには、異なる国や組織との共同研究によって、知識・技
術の伝搬を促し、企業のイノベーションを推進していくことが重要。
経済安全保障上の観点でも、先端技術分野におけるイノベーション力を発揮し、わが
国の「技術優位性」を磨き上げ「不可欠性」まで強化することは重要な課題。
一方で、共同研究の過程では、企業にとっての「秘密」がある中で、他組織、さらに
は他国との技術の共有が想定されることから、技術流出リスクが高い行為であると考
えられ、そのテーマ・内容、パートナー等に応じた、適切なマネジメントが重要。
すり合わせを通じた技術流出への対策
⚫
⚫
製品の性能や品質を最大化するためには、個々の部品調達に関わる組織間での最適化
に向けた相互調整(いわゆる「擦り合わせ」)が極めて重要。伝統的に企業とサプラ
イヤーの緊密な連携によって他国には真似が出来ない品質を生み出してきたわが国製
造業の「お家芸」の分野。
擦り合わせは、営業秘密を含め、さまざまな技術情報の共有が行われることから、技
術流出のリスクが高い。海外拠点も含めて行われていることから、「擦り合わせ」の
内容等に応じて適切なリスク軽減措置を組み合わせていくことが必要。
136
官民のバランスのとれた負担のあり方
⚫ 民の対応が極めて困難な領域について、諸外国の事例も踏まえ、各支援措置の長所・短所等を比較しつつ、国による更なる
支援のあり方について検討を行うべき。
官民の負担のあり方(イメージ)
経済合理性
高
自助
【基本的な方向性】
従来: 平時を前提とした経済合理性
↓
今後: 地政学リスクも織り込んだ経営判断の
アップデート
共助
低
公助
【イメージ①】
平時の需要は小さい一方、危機時に急増する需
要に備え、平時から製造能力を確保すべきもの
① 民民連携:
業界団体等を通じ
た複数の民間企業
による協調対応
【イメージ②】
投資回収に長期間を要し、経営判断が困難であ
る一方、経済安保の観点から国内において製造
能力を確保すべきもの
市場メカニズムも活用した継続的な対応
経済安全保障経営ガイドライン
(2026年1月23日公表)
コーポレートガバナンス・コード改訂
に向けた取組
経済安全保障と独占禁止法に関する事例集
(2025年11月20日公表)
官が前面に出た積極的な支援
② 官民連携:
官民による協調対
応
<参考>米国における安全保障関連の支援措置
(国防生産法、国防授権法等)
• 出資
• GOCO(政府設備保有+利用権付与)
• 設備投資及び運転費用に対する補助
• 低利融資・保証
• 長期購入契約(購入コミットメント含む) 等
137
デュアルユースの産業基盤の重要性
第1回 防衛産業ワーキンググループ
資料より抜粋(2026年2月20日)
⚫ ロシアによるウクライナ侵略では、既存の民生技術を全面的に活用し、「新しい戦い方」への迅速な対応のための 戦い
方のアップデートが行われている。また、民生用の産業基盤を積極的に転用することで、迅速な装備品の量産 基盤を整
備している事例が存在。
⚫ AI・半導体、量子、航空・宇宙、最先端素材などの分野における産業基盤を強化し、そうした基盤を防衛分野で 積極
的に活用することの重要性は増大していく見込み。こうしたデュアルユースの技術・生産基盤を構築することが、「継戦
能力の確保」と「新しい戦い方への対応」の双方の観点から重要。
⚫ また、こうした投資を促進することは、我が国防衛力の強化に貢献するのみならず、日本全体の経済成長にも貢献。
※なお、デュアルユースとは、完成品、構成品・部素材、技術、製造基盤などにおいて、防衛用途・民生用途の双方で活用可能なものを指す。
民生基盤を活用したシステムの開発
民生基盤を活用したドローンの開発・生産
✓ 2023年2月にウクライナ軍において、状況監視システム「Delta」
を新たに開発・導入。
✓ ウクライナでは、民生用の生産ライン、研究用設備を防衛転用
することにより、迅速なドローンの量産体制を構築。
✓ 多くの民生システムとの接続や、民生ベンダーによる多様な機能を
提供。
(詳細)
(詳細)
✓ Deltaはスターリンクを介して、どこからでもアクセス可能。
✓ Google Mapをベースとして、ウクライナ軍とロシア軍の部隊
位置を表示する「Delta Monitor」機能と連携。
✓ 戦下のウクライナでの民間人の所在確認機能を持ち、軍事作戦
のターゲティングにも関連すると考えられているアプリ
「Bachu」を宇国内の民生ITベンダーが開発。
✓ 民生用の機械加工・電子部品・プラスチック成形などを行っ
ていた工場区画を、ドローン用の部品の生産ラインへ転換。
✓ 研究機関における3Dプリンター、高性能工作機械といった
研究設備を、ドローン部品の試作・小ロット生産に活用。
✓ ウクライナの官民連携オープンイノベーション・プラットフォー
ム「BRAVE1」に登録するドローン企業は、7社(2022年時
点)から500社以上(2025年時点)に大幅増加。
138
出所: https://www.nids.mod.go.jp/event/pdf/webinar-2025-03.pdf
出所: https://dronelife.com/2025/11/12/ukraines-drone-boom-how-wartime-innovation-is-reshaping-the-global-drone-industry/
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
139
消費のメカニズム構造
⚫ 「有償な消費」の需要創出のため、消費のメカニズム構造を踏まえた、消費の検討行動・購買行動を分析。
⚫ 情報接触・暮らし方等の変化は、「価値観」と「検討プロセス」双方への変化を通じて消費量に影響。今後のAXによる変化
を想定し、価値観と検討プロセスの2つの変数に対して、消費の活性化につながる政策的なアプローチを検討。
▼消費のメカニズム構造
可処分所得
消費
(選択的支出)
=
-
基礎的支出
(生活必需費)
欲望
制約要因化
供給力
消費意欲
(=消費性向)
×
消費余力
欲求
価値観
検討プロセス
社会的背景
情報接触
▼消費の検討プロセス
消費
消費における特徴的な検討行動・購買行動
情報接触・暮らしぶりの変化が影響
欲望
消費のメカニズム構造を理解し、
1. 価値観の変化
2. 検討プロセスの変化
に対する政策的アプローチを検討
140
収入に対する支出先
⚫ 足下は物価の上昇もあり、家計の収入は増えているが、お金の使い道で最も増加しているのは貯蓄につながる黒字額。
⚫ 税・社会保険料といった非消費支出が増加し、エンゲル係数も上昇している中、選択的支出は金額としては増えているもの、
支出のシェアとしては低下しており、消費性向は低下。
実収入に対するお金の支出先(二人以上・勤労世帯)
(円)
700,000
基礎的支出
選択的支出
非消費支出
黒字額
600,000
28%
500,000
24%
21%
21%
16%
19%
28%
30%
29%
32%
32%
31%
27%
消費性向
2000年
72.1%
2005年
74.7%
2015年
73.8%
2025年
65.0%
エンゲル係数
22.0%
21.5%
23.6%
27.1%
400,000
16%
19%
300,000
200,000
100,000
26%
0
•
•
•
エンゲル係数:消費支出に占める食料費
基礎的支出 :支出弾力性が1.0未満の支出(米、野菜、家賃、電気代等の必需品が主に該当)
選択的支出 :支出弾力性が1.0以上の支出(ワイン、ケーキ、宿泊料等の贅沢品が主に該当)
(出所)総務省「家計調査」
141
物価の傾向と消費の動向
⚫ 選択的支出である教養・娯楽(選択的支出)において、2023年2024年は物価上昇に伴い買い控えが生じていたが、2025年は
物価が過去最高に上昇しているにもかかわらず、支出は前年同期比で増加しており、2026年も引き続き増加している。
⚫ 将来の物価の予測において、1年後の物価がかなり上がると予想している割合は2022年から横ばいであるが、5年後の物価が
かなり上がると答えた割合が著しく増加。消費者が物価上昇を一時的なものではなく継続的であると捉え、買い控えせずに
購入するという消費マインドの変化が生じうる可能性。
消費者物価指数と実質消費額の増減率
消費が増加した人の割合の推移
(教養・娯楽 前年同期比)
35
30%
30
20%
(%)
(%)
(消費額の増減率)
40%
2021
物価予測の推移
2022
2025
60
1年後の物価がかなり上がると答えた割合
選択的支出を増やしたと答えた割合
50
日常的支出を増やしたと答えた割合
25
40
2026
10%
2023
5年後の物価がかなり上がると答えた割合
20
30
0%
15
20
-10%
10
2024
2020
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2012
120
2011
115
2010
110
2009
105
2008
100
2007
95
0
0
※各年の月次情報を記載
-40%
2006
-30%
10
5
(年)
2006
2007
2008
2009
2010
2011
2012
2013
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
2025
-20%
(教養・娯楽 消費者物価指数)
(注)左図において、教養・娯楽の実質消費額の増減率(月次)は同実質消費額の前年同月との比較で算出した。教養・娯楽の実質消費額は支出額に対して教養・娯楽の消費者物価指数を用いて実質化した。
実質消費額は二人以上・勤労世帯を対象としている。
(出所)左図:総務省「消費者物価指数」「家計調査」、中図・右図:日本銀行「生活意識に関するアンケート調査」
(年)
142
消費における欲望の分解
⚫ 現代の欲望は、様々な根源的な11の欲求と人それぞれの価値観によって構成されており、欲求・価値観が異なると消費行動
も異なる。
⚫ 根源的な欲求は不変ではあるが、価値観の変化を受けて欲望も変化し、消費行動・消費性向の変化につながる。
⚫ 欲望に作用する「心が動く消費体験」は、次の良い消費体験につながり「消費の好循環」を生む。
根源的欲求
価値観基盤
➢ 時代における「べき」論
根源的な欲求とは、
人が生まれつき
共通して持つ、
行動の土台と
なる基本的で
不変なもの。
合計購入金額の平均
(円/年)
➢ 社会トレンド、テクノロジー・情報環
境変化を踏まえて変化
1980年代:高成長時代で贅沢さを追求
1990年代:不況の時代、個人志向・低価格重視
2000年代:効率重視で手軽さ・コスパが進展
2010年代:ネットを介し、個人の価値観が重視
各欲求をもつ消費者の購入金額
(1回当たり、年平均)
46,000
探求&創造
保身&安全
44,000
健康&平穏
興奮&享楽
42,000
収集&没頭
遊興&解放
承認&優越
40,000
38,000
社会貢献&保守
36,000
34,000
3,000
愛情
自由&安楽
3,200
繋がり&共感
3,400
3,600
3,800
4,000
1回当たりの購入金額
4,200 (円/回)
(出所)電通デザイアデザインHPより引用
LINEヤフー株式会社「Yahoo!ショッピングの購入データ」
(出所)日本生産性本部「レジャー白書」
143
ライフスタイルの変化と消費の変化
⚫ 消費額の変化と欲望の関係を分析するため、2年間の調査期間を前半・後半の各1年間に分割し、EC購買額が前半から後半
にかけて大幅に増加したユーザー(※)を抽出。当該ユーザーを調査したところ、前半と後半の期間比較において欲望・興
味関心に変化が見受けられた。
⚫ 欲望はライフスタイルの変化によって変化し、その結果として、消費行動・額の変化につながると考えられる。
(例:職場環境が変わりキャッチアップのため自由時間が少なくなったことで「自由&安楽」の欲望が増大し、ショッピング等の自分へのご褒美消費が増加。)
⚫ その他、欲望の変化による消費の変化のパス以外にも、消費形態の変化(実店舗中心→EC中心へのシフト)、消費による欲
前半1年間
後半1年間
望の変化のパスも想定される。
(※)ある一時点の前後1年において
・後半期間において、購入金額、購入頻度が前半期間の5倍以上に増加
・両期間年間5回以上の購入、かつ年間5,000円以上の購入がある
購買行動の変動と欲望の変化
消費増加
欲望A
興味関心A
欲望B
興味関心B
購買行動の変動と興味関心の変化
40%
30%
35%
25%
30%
25%
20%
20%
15%
15%
10%
5%
10%
0%
-5%
5%
-10%
-15%
0%
前
後
前
後
前
後
前
後
前
後
前
後
前
後
前
後
前
後
承認&優 自由&安 健康&平 繋がり& 探求&創 興奮&享 社会貢献 保身&安 遊興&解
越
楽
穏
共感
造
楽
&保守
放
後
愛情
前
後
収集&没
頭
ト
レ フ
ー ィ
ニ ッ
ン ト
グ ネ
好 ス
き 、
グ
ル
メ
、
料
理
買
い
物
好
き
シ
ョ
ッ
ピ
ン
グ
イ
ン
テ
リ
ア
、
DIY
(出所)LINEヤフー株式会社「Yahoo!ショッピングの購入データ」
全
前
・・・
フ
ィ
ギ
ュ
ア
ス
ケ
ー
ト
ゲ
ー
ム
テ
レ
ビ
好
き
料
理
好
き
出
張
の
多
い
人
144
消費に影響する社会の大きな変化・潮流①
⚫ テクノロジーを代表とした社会の変化は、生産性の向上といった供給面への影響だけでなく、①生産性の向上を通じた賃金
の上昇、②社会の変化に伴う個人の価値観の変化、③社会の変化に伴う社会的背景の変化、④テクノロジーの進展等による
情報接触の変化という経路を通じて、個人の需要面にも大きく影響。
⚫ 需要面にも影響を与える社会の変化は多くの要素が想定され、代表的な要素とその影響に関して検討。
▼暮らし方の変化例
▼情報の受け取り方の変化
➢ 長期的には、社会や生活スタイルの構造的な変化が影響し、個人の需
要が変化。テクノロジーだけでなく、社会的価値観等も影響。
➢ 情報過多社会の中、情報量の増大やSNS疲れ、
自己防衛反応としてのフィルターバブルやエ
コーチェンバーといった情報接触行動が定着
▼ 暮らし方の変化の例
➢ 地方における人口減少に伴う身近な生活サービス業の撤退、共働
き世帯の増加に伴う家庭の可処分時間の減少の影響で、買い物の
頻度は低下し、まとめ買いへシフト( 冷蔵庫の大容量化)
➢ 購買頻度が低下したことで、冷凍食品のニーズが増加した他、
マーケティングのあり方も変化。これまでのマーケティングは毎
日の購買行動を前提としたコミュニケーション設計を行っていた
が、頻度が低下した場合は、15秒のCMでは認知の獲得が難しく、
長尺でブランド価値を提供するCMの方が有効的になることも考え
られる。
▼ (参考)冷蔵庫の大容量化
2000年代:400~420Lクラスが主流
2005年~:450~470Lクラスが主流
2010年~:500L以上へシフト(冷凍庫容量が300L前後)
➢ 今後はAIエージェントにより、情報接触の変
化が進展
情報過多
SNS疲れ
生成AIの利用進展
フィルターバブル
エコーチェンバー
145
消費に影響する社会の大きな変化・潮流②
⚫ 時代とともに情報の流通は変化し、個人の価値観へ影響。
⚫ 近年、AIエージェントの登場により、情報の流通において、情報を受け取り・判断する主体は「人」であったが、「エー
ジェント」へ交代。エージェントが情報探索を担うことで、人は体験に集中できるようになり、消費形態が変化。
情
報
流
通
価
値
観
変
容
マスメディア時代
検索時代
SNS時代
AIエージェント時代
電波・紙媒体による
一方向で同時の流通
ネットの普及により、
自ら情報を探索
スマホ・SNSにより、
常時情報と接続
AIエージェントが意図を
汲み取り、情報を処理
他者や社会と
接続・可視化され、
「共感・同調」を重視
「潜在的な選好」へ回帰
する可能性もあるが、プロ
セスが自動化し、意思決定
すら委譲することで、「自
己喪失」する可能性もある 146
与えられた情報を
「受容」し、メディアに
よって共通言語が形成
(出所)電通資料より引用
受動から能動的な
「選択」となり、情報の
主権がユーザーへ
1. マクロ経済運営のあり方
2. グローバル競争型産業
3. 新技術立国・競争力強化
4. 好循環のミッシングピースである消費活性化
5. 未来の経済社会システムのあり方
147
フロンティア開拓競争時代に求められるイノベーション・ガバナンス
⚫ 主要国のイノベーション政策は、イノベーション・エコシステム形成から、次世代技術を巡るフロンティア開拓競争に移行。
⚫ フロンティア開拓競争の時代においては、技術発展動向と社会経済への影響の分析・予見とそれに基づく戦略的政策立案に
未来の経済社会システムのあり方に関する検討の一環として取り組んでいくことが中長期的には必要ではないか。
フロンティア開拓競争時代のイノベーション政策
戦略的技術フォアサイト
技術の将来動向と社会経済への影響を体系的に見通し、中長期のフロンティア技術政策の方
向性を先見的に示す取組み。
一気通貫の社会実装支援
技術の発展動向に合わせ、研究開発から市場形成・ルール設計までを統合し、供給政策と需
要政策を連動させた社会実装主導型の技術支援。
ー供給政策(人材育成、R&D支援、インフラ整備支援等)
ー需要政策(倫理面含む国内・国際ルール形成、公共調達等を通じた初期需要形成政策)
国際ルール形成・国際協調
技術競争が国際的に展開されることを踏まえた、共通分析・標準・対話を通じた多国間協調
の推進と、責任ある技術市場とルール作り。
求められる組織的機能・エコシステム
重点科学分野に関する深い知識に基づき、基礎科学から社会応用ま
でを横断的に分析し、俯瞰的かつ戦略的に政策を立案できる組織的
機能の確立、高度専門人材の育成とエコシステム形成が不可欠に
148
未来洞察・技術洞察活動を政策立案に活用する海外先進事例
⚫ 中長期の不確実な変化を見据え、政策課題の早期把握や戦略立案を支える手法として、各国政府や公的機関において未来洞
察・技術洞察活動が実施されている。
⚫ 継続的な取組みを通じて、新興課題の探索、将来シナリオの検討、技術の機会/リスク評価、技術進化の社会影響評価、政策
の優先順位付け等を行い、2030年代~2050年前後を見据えた政策意思決定の質の向上に貢献。
米国 Government Accountability Office:
連邦議会を補佐する独立超党派機関。科学技術分野の議会の監視・立
法・政策検討を支援
⚫ ホライズンスキャニングやテクノロジーアセスメント等により、今後影響が拡大
し得る科学技術の動向、機会、リスク、社会・産業への影響を整理
⚫ 2035年を見据えた重要技術の俯瞰や新興技術に関する中長期的な論点整理を通
じて、議会における政策議論や優先順位付けの基盤を提供
欧州 Joint Research Centre:
EU政策に影響を与えうる技術進化等の将来影響を分析し、政策形成を
支援する欧州委員会の部局機関
⚫ 科学論文・特許のテキストマイニングやホライズンスキャニング等により、新興
技術の発展兆候や将来リスクを特定・分析
⚫ 新興技術とイノベーションに対する投資機会を示し、2050年までのEUの持続可
能な未来の描出や社会変化を起こしうるシグナルの優先順位付けに活用
中国 科学技術部:
国家の科学技術政策・計画・制度設計を所管し、中長期の科学技術発展
方針や重点分野設定に関与する国務院の構成部門
⚫ 専門家を交えた科学技術の先端トレンド分析や、技術競争力の評価、主要技術選
定等により、政府横断的な国家レベルの技術予測を実施
⚫ 科学技術革新の方向性を把握し、国家中長期科学技術発展計画における研究支援
や、技術開発ビジョンと課題の明確化に繋げる
シンガポール Strategy Group/CSF:
Strategy Groupは中長期の優先課題や新興課題、技術進化がもたらす
社会影響等を特定し戦略計画を担う首相公邸内機関。CSFはその中で
長期未来研究や新たな未来洞察手法の試行を行う専門機関
⚫ ホライズンスキャニングや環境スキャニング等を行うシナリオプランニングプラ
ス、対話・ネットワーク形成により、政府の予測能力を強化
⚫ 人口政策や気候変動政策、AI政策等の国家戦略検討に活用
英国 Government Office for Science:
新興技術がもたらす社会影響評価や科学的助言、未来志向の政策形成
を支える、科学・イノベーション・技術省傘下の機関
⚫ ホライズンスキャニングや、将来変化のドライバマッピング、政策頑健性のスト
レステスト等により、将来変化に強い政策思考・立案に貢献
⚫ 2050年を見据えたネットゼロ社会の検討や、環境モニタリング等に活用
フィンランド Sitra:
フィンランド議会の監督下にある公的基金。将来課題の分析、社会の
更新、持続可能な成長の促進を担う
⚫ メガトレンドやウィークシグナル分析により、新興技術がもたらす社会影響や将
来課題、社会変化の全体像を提供
⚫ 政策決定者や組織、市民の未来志向を高めるとともに、社会的イノベーションや
制度改革の土台づくりを支援
(出所)各種公開情報をもとにアーサー・ディ・リトル・ジャパン作成
149
21世紀における4つの技術的「メガトレンド」
⚫ 技術の発展動向の分析から、技術的「メガトレンド」を特定し、未来シナリオとして整理
⚫ この結果、「人類を超える知性の出現」、「人間の認知・身体的拡張」、「健康寿命の飛躍的延長」、「エネルギー・資源制
約の克服」の4つの技術トレンドが抽出された。これらは社会の知能・認知的制約、物理・生物学的制約、空間的制約、環境
制約を解消させることで、人類社会に革命的影響をもたらすことが予想される。
4つの技術的メガトレンド
•
•
人類を超える知性の出現と
高度な自律意思決定
人類の知的能力を凌駕する汎
用AIの実現
複雑なデータを統合的に判断
する高度自律システムの実現
•
人間の認知・身体的拡張と
行動の最適化
• サイバネティック・アバ
ターやメタバースを通じた
身体的・社会的活動の拡張
• ブレインテクノロジーによ
る人間の認知能力の高度化
次世代エネルギー源と
エネルギー・資源制約の克服
• フュージョンエネルギーや再
生可能エネルギーの開発によ
るエネルギー制約克服
• 資源循環・資源代替の進展
•
長寿化と健康寿命の
飛躍的延長
健康状態のモニタリングと
早期予測・予防
老化機構の解明と寿命延長
150
技術的メガトレンド①:人類を超える知性の出現と高度な自律意思決定
⚫ AI・量子技術など、人間の知的能力を大幅に超える計算・推論・意思決定が可能になる技術群。科学研究、産業競争力、外
交・安全保障等に強い波及効果があり、国の基盤的能力を左右する。
⚫ 海外(米・中・欧)はAI・量子に国家戦略レベルの巨額投資を行い、軍事・産業・行政領域への実装を加速しており、日本
も国産技術の確保、データ主権・AI主権の維持、社会実装と安全規制の両立が急務となっている。
調査対象技術群:高度AI、フィジカルAI、量子コンピュータ
未来シナリオ(21世紀後半)
自宅では生活支援ロボットが家事や健康管理を支援し、街に出ればスーパーやレストラン、公共施設で多数のヒューマノイドが接客・配送
補助等を行う風景が日常になっている。都市インフラはリアルタイムで需要を予測し、交通・エネルギー・防災システムが自動的に調整さ
れ、快適な生活環境が実現される。企業の経営判断や業務プロセスは、多数のエージェントが環境変化を再計算する仕組みによって常時最
適化される。こうした基盤の上で、科学技術は継続的かつ高速に進展し、新しい知識やサービスが社会に迅速に反映されていく。政治・行
政部門ではAIによる論点整理等を通じた熟議が活性化する一方、偽情報対策に加え、AI/人間間の責任分担論が課題に。
社会的意義
主要な政策課題
①生産性の飛躍的向上
①社会・倫理的課題
AI・量子による最適化やロボティクスの自律化により、生産・物
流・エネルギー管理などのオペレーションが高効率化され、産業
全体の生産性が大きく向上する。
AIによる判断の不透明性・誤作動/人間の自律性・責任の希薄化
/情報操作・監視強化のリスク/アクセス格差・デジタルディバ
イド/熟議民主主義のサポート⇔民主的政治基盤の毀損
②生活の質の向上
商業サービスに加えて都市・交通・医療・防災・教育など公共
サービスが高度化・最適化し、生活の質が向上する。
③科学技術イノベーションの加速
研究開発・創薬・材料開発などの効率が飛躍的に向上。基礎研究
から応用・実用化までのプロセスが短縮。
②経済・産業面の課題
大規模な労働代替・雇用構造の変化/生産性格差・企業格差の拡
大/プラットフォーム集中・市場支配
③地政学・安全保障リスク
軍事・サイバー分野での軍拡競争/情報戦・世論操作の高度化/
量子技術による既存安全基盤への影響
151
技術的メガトレンド②:人間の認知・身体的拡張と行動の最適化
⚫ 人間の身体機能・認知機能をデジタル・バイオ技術で補完・強化する技術群。医療・労働・教育・福祉など多分野で応用可
能であり、高齢化・労働力不足といった課題解決に資するため、これら課題が深刻な日本にとって重要。
⚫ 脳波データや仮想空間上のデータは安全保障上も重要。海外(米・中等)は国家戦略として研究開発と制度整備を加速して
おり、日本も国産技術・データ主権を確保しつつ社会実装を進める必要がある。
対象技術群:ブレイン/ニューロテクノロジー、エージェントAI、サイバネティック・アバター、メタバース、デジタル身体拡張
未来シナリオ(21世紀後半)
個人は、脳・身体信号を解析するデバイスやエージェントAIを日常的に利用し、仕事・学習・移動・健康管理に関する行動提案を受けなが
ら生活する。メタバースやサイバネティック・アバターが広く普及し、仮想空間や遠隔地での活動が一般化することで、場所にとらわれな
い柔軟な暮らしと働き方が実現する。産業では、アバター経済圏の拡大によって技能のデジタル共有や遠隔協働が定着し、生産性が大きく
向上する。製造現場では、熟練工の技能を学習したAIアバターが高度な作業を担うようになり、人とアバターの分業が進む。
社会的意義
①労働力不足・高齢化への対応
高齢化に伴う労働力減少を補うとともに、高齢者や障害者が長期
的に働き続けられる社会基盤となる。
②生産性の抜本的向上
AIの活用により判断・操作の精度と速度が向上する。専門作業をAI
アバターで代替できるため業務効率が大きく改善し、技能のデジ
タル化・共有化により技能継承の遅れも解消される。
③地域活性化
遠隔アバター労働により、地方から都市部の仕事に参加でき、商
業・公共サービスも遠隔提供が可能になる。
主要な政策課題
①社会・倫理的課題
プライバシーと脳波データの保護/自律性・人間の自由に関する
課題/不平等・アクセス格差
②経済・産業面の課題
労働市場の混乱/生産性格差・企業格差の拡大/プラットフォー
ム集中・市場支配
③地政学・安全保障リスク
軍事利用と技術競争の激化/脳神経ハッキング/情報戦・世論操
作の高度化
152
技術的メガトレンド③:長寿化と健康寿命の飛躍的延長
⚫ 老化の進行を遅らせ、健康な生活期間(健康寿命)を延ばすための技術群(ロンジェビティ技術)。人類史上、人体の理解は
常にフロンティアであるが、人体の設計そのものと向き合う新たな時代に突入している。
⚫ 高齢化先進国である日本は、健康寿命延伸は、社会保障の持続可能性や地域活力の維持の観点から重要性が高い。
⚫ 一方、遺伝子編集等の先端技術には倫理・安全面の課題も多く、国際的なルール形成が進む中で、適切なガバナンス構築が重
要。さらに、人間の基本性能への介入を可能とする技術であり、その平和利用を目的とした国際協調も重要。
対象技術群:遺伝子編集、老化細胞除去(セノリティクス)、細胞のリプログラミング、若年血漿、再生医療 等
未来シナリオ(21世紀後半)
日常の健康データと老化バイオマーカーが継続的にモニタリングされ、老化の進行度に応じた介入が標準化する。細胞リプログラミングや
再生医療の普及により、加齢による機能低下は緩やかになり、一部では若返り効果も得られるようになる。医療サービスは疾患発症前の段
階でリスクを捉え、生活習慣や治療を含む早期介入を自動的に組み立てることで、慢性疾患の多くが未然に管理され、医療・介護に依存す
る期間が大幅に短縮される。高齢期まで活動を続けられるようになり、学び直しや長期就労が自然な選択肢となる。
社会的意義
①国民の健康寿命の延長
老化の進行抑制により、疾病リスク・重症化リスクが減少。介護
依存期間の短縮、生活の自立性維持、QOL向上に寄与。
②労働力維持と社会保障負担の緩和
健康な高齢者が増えることで、就労可能年数が延び、労働参加率
が向上。医療・介護費の伸びが緩和され、社会保障制度の持続性
改善につながる可能性。
③ライフコースの多様化
“老い”の意味が変化し、挑戦・学習・移動などの活動が高齢期ま
で継続可能に。家族構造やライフコース(結婚・出産・学び直
し)が多様化し、人生設計の柔軟性が拡大。
主要な政策課題
①社会・倫理的課題
遺伝的悪影響リスク・将来世代への倫理/公平性・格差拡大の懸
念/生命倫理の根本議論/既存の社会保障体系の限界
②経済・産業面の課題
高額治療と財政負担の増加/雇用・労働構造の調整課題/経済構
造の硬直化
③地政学・安全保障リスク
遺伝子編集・細胞技術の軍民両用
化/オープンサイエンスの後退と
技術獲得競争の激化/先進治
療・技術の対外依存リスク
←
習近平国家主席
とプーチン大統
領の間で、老化
制御技術につい
ての会話がされ
たことも報じら
れている。
153
技術的メガトレンド④:次世代エネルギー源とエネルギー制約の克服
⚫ エネルギーを資源成約なく創出、貯蔵、伝達できる技術群を指す。資源の少ない日本にとって重要な技術であり、確保する
ことで、エネルギー政策のみならず、製造業をはじめとした産業、通商政策上も大きな価値をもつ可能性。
⚫ 一方で、その影響は大きく、技術管理に応じて、戦争等を含めた地政学リスクに多大なる影響を及ぼすことが予見され、早
期に政策枠組みを整備することが求められている。
対象技術群:核融合(フュージョンエネルギー)、宇宙太陽光発電、長期間エネルギー保存、高温超伝導 等
未来シナリオ(21世紀後半)
電力や輸送費の低下を通じて、生活必需品や通信、医療、冷暖房や移動といった日常のサービスが安価に利用でき、生活の快適性と安全性
が大きく向上する。供給ショックによる物価上昇の影響を受けにくくあり、物価も安定する。また、温室効果ガス排出や大気汚染が抑制さ
れ、環境負荷の小さい暮らしが実現する。産業面では、安価で豊富なエネルギーを前提に、生産や物流、データ処理のあり方が見直される
ようになる。結果として、産業の分布や都市の役割はより多様化し、生活や働き方の選択肢も広がっていく。
社会的意義
①エネルギー供給の安定化と環境負荷の低減
安価に発電でき、CO₂排出や高レベル廃棄物がほぼない電源が主力
になり、安定性・経済性・環境性・安全を同時に満たすエネル
ギー基盤が形成される。併せて、電力多消費産業のリスクは低減。
②生活の改善と都市インフラのレジリエンス向上
個人の生活環境や快適さ・可処分所得は改善。電力・輸送コスト
の制約が小さくなることで、都市や産業立地の災害レジリエンス
が向上する。
③国際的な地政学リスクの低減
化石燃料輸入依存が減り、資源価格変動や国際情勢への脆弱性が
緩和され、エネルギーを巡る国際緊張が後退しやすくなる。
主要な政策課題
①経済・産業面の課題
電化に伴う産業構造再編への調整(鉄鋼・化学・輸送などの大規
模な電化・水素化の転換を円滑に進めるための産業構造再編の調
整)/産業立地の調整とインフラ整備/電力・市場制度のアップ
デート
②地政学・安全保障リスク
技術覇権・知財競争/資源国の不安定化(石油・ガス需要の急減
で産油国の経済構造が揺らぎ、地域情勢が不安定化)/国際規
範・ガバナンスの整備/発電所・海底ケーブルの安全保障
154
社会設計の指針となる価値規範(Guiding Values)
⚫ 技術の発展動向を踏まえたとき、今後の社会設計および政策形成において重視すべき価値とは何か。すなわち、私たちはどの
ような社会を目指すべきなのか。その際、日本的価値観はどのような意義を持ち、どのような役割を果たし得るのか。
(例)社会設計の指針となる価値規範
(1)人間の尊厳と能力発揮
• 主体性・創造性を発揮できる環境
• 生きがい・社会参加・自己効力感の重視
• 人間拡張・長寿命化を支える基盤づくり
(2)公平と社会正義
• 生活基盤技術(健康・教育等)への公正なアクセス
• 格差の固定化を防ぐ制度設計
• 市場と公共の適切な境界設定
(3)多様性・多元性
• 多様なライフコースの選択可能性
• 技術開発における個性・価値観の多元性の尊重
• 技術による均質化への抑制とバランス
(4)自己決定と民主主義
• 自己決定と責任を維持する制度設計
• 情報空間の信頼性確保、透明性・説明責任を支えるガバナンス
• 市民参加と熟議の維持
(5)平和・社会の自律性・文化的アイデンティティ
• 技術主権・データ主権の確保
• 各国・地域固有の価値観・文化を尊重した社会設計
• 協調と競争の均衡を図る国際ルール形成
(例)日本的価値観の例
•
•
•
•
調和(和)と関係性の重視
技術への信頼、技術との共存
安定志向とリスク回避
包摂、中間層の重視
155
日本の立ち位置とイノベーション・ガバナンスの方向性
⚫ 今後の技術革新は、企業主導のテクノリバタリアン的な動きと、安全保障と結びついた国家主導のアプローチが併存しなが
ら進展すると見込まれる。これらはイノベーションを加速させる可能性を持つ一方で、倫理・格差・多様性といった公共価
値が置き去りにされる危険性も孕む。こうした国際環境の中で、日本はどのような立ち位置を取るべきか。
イノベーション・ガバナンスの方向性(仮説)
ELSI(倫理・法・社会)に関する社会合意形成を進め、技術の戦略的活用と国際的ルール形成を通じて公共的価値を最大化
しつつ市場を創出する、“価値主導型イノベーション”の推進が我が国のとるべき方向性ではないか。
テクノリバタリアン型
市場と技術の自由を最優先。イノベーション
加速と同時に、格差・倫理・社会分断を拡大。
“責任あるイノベーション”の欠落する可能性。
国家主導型
国家が軍事・治安対策のために技術開発を強
力に推進。 効率性は高いが、自由と創造性を
抑制し、“社会的価値”が置き去りとなるか。
事前規制型
技術の開発・実装に先立ち、厳格な規制を導
入。安全性と倫理は確保される一方で、イノ
ベーションを抑制する可能性。
我が国が目指すべき方向性=価値主導型イノベーション・ガバナンス
社会的合意に基づき、技術を人間中心・社会共生型に方向づける。
ーELSI(倫理・法・社会)の検討と社会受容・ルール形成
ー公共分野での技術の戦略的活用と価値最大化のための未来社会のデザイン
156
資料12
参考資料2ー③
新技術立国の実現に向けて
イノベーション小委員会 中間とりまとめ
2026年5月22日
経済産業省
イノベーション・環境局
1.現状認識と課題・「新技術立国」の全体像
2.
具体的な施策の方向性
(1) 防衛調達を含む官公庁調達、新たな需要・市場創出
(2) スタートアップ・ファイナンス整備
(3) 研究開発法人等の技術シーズの徹底した社会実装
(4) 産業競争力・研究力中核大学群の形成
(5) 我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
2
現状認識と課題
(1) 防衛調達を含む官公庁調達、新たな需要・市場創出
(2) スタートアップ・ファイナンス整備
• スタートアップ(SU)が大企業等と比較して十分な顧客基盤、製品・サービスの提
供基盤、販売実績、信用力等を有しておらず、初期需要(オフテイク)が得られない。
• 調達側が明確なスペックを示しつつ、研究開発支援、初期導入・実証、本格的調達を
一貫して支援する体制の構築が必要。
• 革新的技術を有するSUが増加する一方、ミドル~レイターステージでのリスクマネー
が円滑に供給されず、技術の商業化と規模がスケールされない。
• フェーズに応じた大規模な成長資金の供給、グロースしていくための戦略構築・実施
の支援等、エコシステムを構築することが重要。
商用化への死の谷と、初期需要創出の例
継続的な資金供給の欠如
スタートアップ資金調達額(GDP比)
の国際比較
(出典)第4回 研究開発税制等の在り方に関する研究会「資料8 事務局資料
(スタートアップへの成長資金供給用に係る税制の論点について」(2025年7
月9日,経済産業省、 IMF 「World Economic Outlook」 、PitchBook Data,
Inc.より作成。データは2025年6月取得時点。
(3) 研究開発法人等の技術シーズの徹底した社会実装
(4)産業競争力・研究力中核大学群の形成
(5) 我が国が優位性を持つ技術力、イノベーション力
を外交的に後押し
• 国立研究開発法人に優れた技術シーズが蓄積されている
が、諸外国の優良事例と比較してシーズの社会実装が限
定的。
• 大学、民間企業、他国研との連携を進め、人材育成など
国研の持つ多様な機能を強化する施策が必要。
• 一部大学は世界と競争する研究力を有するが、相対的な
地位は低下しており、層としては十分に厚くない。
• 財務・ガバナンス改革や科学技術人材育成によって、大
学の国際競争力の強化を進めていくことが必要。
• 日本の技術力を活かした経済外交の取組は拡大しつつあ
る一方、外交ツールを活用した我が国の技術力強化やイ
ノベーション創出に繋がるエコシステム構築は道半ばで
あり、取組の強化が必要。
国立研究開発法人(26法人)
年間の知財ライセンス収入の比較
研究機関
知財ライセンス
収入
産総研
10.3億円
NIMS
6.1億円
理研
4.7億円
フラウンホー
ファー(独)
約298億円
(1.6億€)
出典:Fraunhofer Annual Report-2024、産総研「令和6年度に
おける業務の業績に関する評価、理研「令和6年度に係る業務実績
等報告書」、NIMS「令和6年度業務実績等報告書」による。
アジア・オセアニア地域の大学ランキング
Top10%補正論文数(抜粋)
(QSランキング2026抜粋)
2011-2013
2021-2023
国・地域
順位
大学
中国
2位
1位
8位
シンガポール大学
米国
1位
2位
11位
香港大学
インド
12位
4位
14位
北京大学
9位
7位
19位
メルボルン大学
オースト
ラリア
36位
東京大学
韓国
13位
9位
38位
ソウル大学
日本
7位
13位
出典:NISTEP
科学技術指標2025
日米首脳会談
第18回日印外相間戦略対話
3
(参考)新技術立国関連総理発言
令和7年11月28日 総合科学技術・イノベーション会議 総理発言(抄)
高市政権は、日本に強みがある技術の社会実装を進めるとともに、勝ち筋となる産業分野について、国際競争力強化と人材育成に資す
る戦略的支援を進めていく『新技術立国』を実現いたします。
(中略)さらに、今般の基本計画を礎として、日本に強みがある技術の社会実装や勝ち筋となる産業分野の育成を促進する『新技術立
国』の実現のため、赤澤大臣を中心に、来年の夏の戦略策定に向けて、更なる検討を深めてください。
具体的には、
①研究開発法人の技術シーズの徹底した社会実装
②防衛調達を始めとする官公庁による調達、
③また、規制・規格の導入による新たな需要創出・拡大策など、
効果的な施策の検討を深めてください。
令和8年2月20日 高市総理施政方針演説(抄)
高市内閣の成長戦略では、供給力強化を目的に、先端技術の社会実装の実現を重視しながら、事業者の予見可能性を高める大胆な措置
を講じていきます。
量子、航空・宇宙、コンテンツ、創薬などの十七の戦略分野については、大胆な投資促進、国際展開支援、人材育成、研究開発、産学
連携、国際標準化、防衛調達を含む官公庁による調達、規制・制度改革といった、供給及び需要の両面にアプローチする多角的な観点か
らの総合支援策を講じます。特に、先端技術や成長が期待される分野の官民投資ロードマップについて、来月から提示していきます。
(中略)「強い経済」の基盤となるのは、優れた科学技術力です。
大学改革を進めるとともに、基礎研究を含めた科学技術研究の基盤を強化し、イノベーションを通じた経済成長や国際的地位の確保を
達成する「新技術立国」を目指します。
官邸HPより引用
4
「新技術立国」の全体像
「技術で勝ってビジネスでも勝つ」
イノベーションを通じた経済成長・国際的地位の確保を達成し「強い経済」を実現
民需
大企業
論点①: 防衛調達を含む官公庁調達、
新たな需要・市場創出
官需
中堅企業
グロースにつながるエコシステム作り
産業技術力強化法改正
(研究開発税制の拡充等
一気通貫支援)
同盟国・同志国
産業政策としてのスタートアップ・ファイナンス
先端技術
先端技術
スタートアップ
グローバル・サウス国
論点⑤:我が国が優位性を持つ技術力、
イノベーション力を外交的に後押し
(世界トップ人材の受入れ)
海外の知の
取り込み
海外市場獲得
論点②:スタートアップ・ファイナンス整備
国研
論点③:研究開発法人等の技術シーズ
の徹底した社会実装
大学群
論点④:産業競争力・研究力中核大学群の形成
5
1.現状認識と課題・「新技術立国」の全体像
2.
具体的な施策の方向性
(1) 防衛調達を含む官公庁調達、新たな需要・市場創出
(2) スタートアップ・ファイナンス整備
(3) 研究開発法人等の技術シーズの徹底した社会実装
(4) 産業競争力・研究力中核大学群の形成
(5) 我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
6
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
• 防衛調達を含めた官公庁調達を活用し、迅速な初期導入・実証・運用を一体的に進めることにより、需要を創出し、先端
技術の社会実装と市場形成を促進する。
• 規制改革、標準化の戦略的活用により、スタートアップを含めた企業が国内での社会実装を基点として海外市場も取り込
みながら成長できる、持続的なイノベーション・エコシステムの構築を図る。
具体的施策
①官公庁調達を通じた需要創出
⚫ 調達側の要求仕様と連携したSBIRの活用の強化
✓ SBIR制度によりSUの研究開発を適切に選定しながら促進し、官公庁調達を含めた社会実装を加速
⚫ 明確な仕様を示し、試験導入・運用しながら迅速に開発
✓ 調達側が明確な仕様を示した上で、技術的に成熟し量産前段階にあるSUの製品・サービスを試験導入・運用し、運用を通じて改善・高度化を
図る
⚫ 迅速・柔軟な契約等に向けた運用指針の策定
✓ 国等のSUとの契約等における資金的負担の軽減や迅速性・柔軟性の向上を図るべく、契約等の運用指針を作成することを通じて、SUが政府
調達に参入しやすい運用を含めた環境整備を図る
⚫ SU側・調達側双方への一貫した調達支援
✓ SU・調達側双方にノウハウが不足しているところ、双方への一貫した調達支援(マッチングや調達獲得支援、べスプラ共有、研修、調達担当
のコミュニティづくり、相談窓口等を想定)を行う
7
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
具体的施策
②防衛需要へのスタートアップの取込と国研・大学等との連携
⚫ SUに対する予見可能性の向上
✓ 防衛省が中長期的に獲得を目指す技術分野のうち、特にSUに期待する分野を明示・公表し、研究開発や投資判断における予見可能性を高める
⚫ 防衛省版SBIR制度の創設
✓ 有望な新技術を有する複数のSUと同時に契約し、段階的に評価・選抜を行うことで、運用ニーズを満たす技術の早期装備化と事業化を実現
⚫ アジャイル型調達の仕組みの構築
✓ SUが試作した装備品を自衛隊部隊が試験的に運用し、短期間でのフィードバックを反復することで、運用現場のニーズを反映した装備品を迅
速に創出
⚫ 柔軟な契約に基づく研究試作の実施
✓ 競争参加資格の障壁解消や、SUの資金繰り円滑化に加え、企業側の契約時の負担、コスト超過リスク、納期遅延リスク等の様々な契約上の課
題も解決し、SUの参画を促進
⚫ SUとプライムとのマッチング
✓ 企画競争等においてSUとの連携を加点要素や必須条件とするなど、インセンティブを付与し、防衛産業のプライム企業とSUの協業を促進
⚫ SUへの伴走支援
✓ 装備庁内にSU支援体制を整備し、防衛ニーズとのマッチング、契約手続き、セキュリティ対応等について一体的な伴走支援を実施
⚫ 民間資金供給に向けた呼び水的施策の実施
✓ 諸外国に比し、我が国においては、VC等による資金供給が限定的。防衛省の支援を受けたSUについて、積極的な広報や、防衛省として「お
墨付き」を与える更なる施策を行うことで、民間資金流入の促進を図る
⚫ 新たな技術シーズを取り込むための積極的な防衛調達
✓ 防衛分野で先行的に使ってみることで、確立しつつある技術の社会実装と市場拡大を加速
⚫ 国研・大学等との連携強化
✓ 特に防衛上必要である分野の国研・大学等へのセキュアな防衛研究基盤整備、運用ニーズに基づく挑戦的な目標を示し幅広い基礎研究から技
術実証まで行うプロジェクトの実施、新たな防衛イノベーションの芽の発掘・育成
8
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
③規制改革によるマーケットデザイン
⚫ 新たな市場形成の促進とテクノロジーを用いた規制の合理化の観点から、戦略分野をはじめとする有望な技術やビジネスモデルにおける規制改
革の検討につき、弁護士や知財、技術者等の専門家の伴走支援も含めた推進主体のチームアップや円滑な実証の実施環境を整備
④標準の導入・活用による需要創造
⚫
⚫
⚫
標準(ISO/IEC等)を通じた国内外市場の開拓・確保
✓ 戦略的標準化に向けた取組フレームを「型」として整理し、他の戦略分野にも展開。併せて、必要な標準策定戦線を的確に支援
✓ 「型」の実現にあたって、標準に係る知見を有する専門機関等が担う、政府に対する「伴走機能」の充実や体制強化
標準(JIS規格)を活用した国内需要の喚起
✓ 約11,000件ある全てのJIS規格を対象に、①5年をかけて行う活用状況の調査・見直しと、②ニーズが把握された規格について公共調達
活用を進める先行案件対応を内容とした「JIS規格の総ざらいレビュー」を実施し、JIS規格と公共調達や法令との連携の具体化を推進
✓ 公共調達におけるJIS規格の活用目的やJIS規格の具体的な活用方法等を類型化して整理した「JIS規格の公共調達引用ガイダンス
(ver.1.0)」を今夏を目途に策定
認証の取得による海外市場の開拓・確保
✓ 国内認証機関の枠組構築や国内外認証機関との連携強化等により、国内認証機関の強化を進めるとともに、産業界のニーズも踏まえた試
9
験・認証設備の整備を進め、日本企業の機微情報も守りながら海外市場を開拓・確保
9
(2)スタートアップ・ファイナンス整備
• フェーズに応じた大規模な成長資金の供給、グロースしていくための戦略構築・実施の支援等、グローバルにスケールす
るSUを創出するためのエコシステムを構築する。
具体的施策
産業政策としてのスタートアップ・ファイナンスエコシステムの構築
⚫ グローバルにスケールするSUを創出していくため、シード段階での育成強化や、産業政策としてSUファイナンスを強化し、成
長段階に応じた大規模な成長資金の供給や、グロースに向けた戦略構築・実行支援を行うことで、SUファイナンスのエコシス
テム全体を活性化
⚫ グローバルアクセラレーターと連携し、シーズ段階からグローバル仕様を前提とした企業創出を推進
✓ 大学等の技術シーズを起点に、海外のアクセラレーター等と協業し、創業初期から世界市場を見据えた事業・組織設計を
実施
✓ グローバル人材による経営陣組成や、国際的な投資慣行に整合した投資契約・ガバナンスの導入などを通じ、将来の海外
展開や大規模成長を前提としたSUを創出
⚫ シーズ段階から成長・Exitまで一貫して伴走可能な、グローバル規模のリードインベスターの育成・呼び込み
✓ SUの中長期的な成長を支える中核として、シーズ段階からExitまで伴走するリードインベスターの育成・呼び込みを実施
10
(3)研究開発法人等の技術シーズの徹底した社会実装
• 国立研究開発法人は、高度な研究開発力とともに有望な技術シーズを数多く有しており、これらの技術シーズの徹底
した社会実装を図るとともに、研究開発基盤の更なる強化を図る。
具体的施策
①国研の技術シーズの徹底した社会実装の実現
⚫ 国研を産学官連携の中核・ハブとして、企業・大学・行政との協業促進
✓ 国家的課題への対応という国研のミッションを国家戦略として明確化(危機管理投資・成長投資としての戦略分野/重要技術領域における
研究開発戦略、国家安全保障等の国のニーズに基づく研究開発)
✓ 国立研究開発法人に、国家安全保障に資するデュアルユース技術等の研究開発を担う基盤(施設・設備・研究人材)となるセキュアな拠点
を整備し、産学官の多様な研究者が参画できるオフキャンパス機能を提供
⚫ 国研間や成果活用等支援法人と各国研との連携を強化し、各国研における社会実装を実現するための体制を強化
✓ 専門人材の確保など、社会実装に向けた体制の整備について、「自前主義」を脱却し、国研間や成果活用等支援法人と各国研との連携を強
化することにより、単独では不足している専門人材等を共有し、研究開発や事業化を迅速化
✓ 産総研発の技術シーズを活用するスタートアップの成長支援のため、VCへの出資業務追加に向けた制度整備を進めるとともに、産総研の
成果活用支援法人であるAISolと連携した支援体制の検討を進める
✓ AISolは、産総研だけでなく他の国研の技術シーズも含め、上記の出資機能も活用しつつ、成果普及を担う(まずは、既に産総研とMOU
を締結したNIMSや具体ニーズがある国研と、組織の壁を越えて、共同研究企画・あっせん、技術資産提供等の連携を推進)
⚫ 社会実装までの期間の迅速化に向けて、研究開発に係る調達手続の運用柔軟化を検討
✓ 国研等が一定金額以上の研究設備を調達する際に定めている手続の短縮・柔軟化を検討
②国研の研究開発基盤の更なる強化
⚫ 国際共同研究・国際頭脳循環のハブとしての機能強化
✓ J-RISE Initiativeとして、留学生や海外研究者等に、魅力あるキャリアパスや雇用機会、トップレベルの研究環境を示し、優秀な人材を惹
きつけるとともに、我が国に留まり活躍できる機会を提供
⚫ 老朽化した研究施設・設備の戦略的な整備・更新に向けた取組の推進
✓ 国研に対し、自己収入から生じた利益の10割等について認定を受け、これを法人の独自財源として積み立てて期間を超えて使用すること
11
ができる経営努力認定制度の活用促進や複数の国研間で連携した効果的・効率的な施設・設備の更新等について検討
11
(4)産業競争力・研究力中核大学群の形成
• 優れた科学技術力と、それを担う科学技術人材の力の抜本強化が、新技術立国の実現に不可欠。新技術立国の核となる、高い研究力
を有する、産業競争力・研究力中核大学群を新たに形成する。
• 必要な経営改革・ガバナンス体制の強化を前提に、柔軟な経営を実現するための制度環境整備等を実施するとともに、多様な科学技
術人材の育成・確保、各教育段階での人材育成、制度・システム改革を推進する。
具体的施策
①産業競争力・研究力中核大学群の形成
⚫ 機動的な意思決定と実行体制の確立
✓ 外部人材の登用、本部と部局の一体運営で、経営の高度化と意思決定の迅速化を図るとともに、資金の柔軟な運用等を通じ、獲得した資金の中長期の観
点での戦略的な投資・再配分を実現
⚫ 戦略分野・分野横断への機動的対応を可能とする環境整備
✓ 戦略分野での定員措置の柔軟化、産学が協力して設置・運営する学位の授与を行う教育プログラム(契約学科)への支援
⚫ 研究・イノベーション環境の整備と人材育成等への支援
✓ 国家戦略上重要な分野(17戦略分野等)に関し、以下の取組を推進することで、研究力だけでなく産業競争力強化にも貢献し、世界で存在感を占める研
究大学群を形成
✓ 戦略分野等で、大学が世界と競える強みを有する特定分野の研究・人材を世界トップ水準に引き上げるための分野別支援や産業競争力強化につなげるた
めの横断的体制整備などに必要な支援などを実施
✓ 国内外の経済圏とのインターフェース機能を集約・強化。国研等とも連携し、産業競争力強化にも貢献する研究・イノベーション環境を実現
✓ 各大学での魅力的な博士課程のカリキュラム設計等を通じ、若手研究者や産業競争力強化を中長期的に担う次世代人材の育成を促進
②科学技術人材力強化
⚫ 多様な科学技術人材の育成・活躍促進
✓ 産学での研究開発と一体的な研究者・技術者育成の更なる展開に向け、人材流動性を高める産業・科学革新人材事業を着実に推進
✓ 先端大型研究施設・設備・機器等の整備・共用・高度化等を通じた育成
✓ 大学の安定的・継続的な教育研究活動を支える国立大学法人運営費交付金等の基盤的経費及び、全ての分野で研究者を幅広く支える科研費について見直
しに取り組みつつ、大幅に拡充
✓ 若手研究者を中心とした新興・融合研究の促進 / 活躍の場の拡大(科研費、創発的研究支援事業、戦略的創造研究推進事業の充実)
✓ 技術経営・事業化支援・起業等に関わる高度専門人材の育成・確保
⚫ 各教育段階における科学技術人材の育成
✓ 優秀な学生・若手研究者の海外派遣等による大学・大学院の国際性強化、高等教育段階での理工・デジタル人材育成、先進的な理数系教育や”組織 対 組
織での連携”による次世代人材の育成
⚫ 制度・システム改革の推進
12
✓ ELSIへの対応も見据えた、“社会と科学技術”に関する研究の推進・支援体制刷新、科学技術・イノベーション政策のEBPMを担う人材育成の仕組み構築
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
• 昨今の国際情勢も踏まえ、我が国の技術力強化やイノベーション創出に繋がるエコシステム構築が不可欠であり、戦略的科
学技術外交を推進し、外交面で取組を後押し。
• 取組を進める上で、首脳会談等の外交機会や在外公館ネットワーク、バイ・マルチのODA等の外交ツールの戦略的な活用を
強化するとともに、外務省と関係省庁にて取組・スキームについて有機的に連携。
具体的施策
①AI等の先端技術エコシステムの共創
⚫ 日本が優位性を有するAI技術の海外展開を促進し、「安全、安心で信頼できるAI」エコシステムを共創するための各国との対話や人材交流(含
む招へい)、企業・スタートアップの海外展開支援強化、在外公館を活用した国際標準に係る情報収集の推進
(例:日ASEAN・AI共創イニシアティブ、日インドAI協力イニシアティブ)
⚫ 同盟国・同志国との間で、デュアルユースを含め、先端技術イノベーション・エコシステムの構築するための対話・協力推進
②国際頭脳循環の強化
⚫ 在外ネットワークの強化・活用
✓ 在外公館におけるデュアルユースを含む先端技術に関する企業・SU・大学・研究者等を巻き込んだネットワークイベントの強化、海外で
活躍する日本人研究者のマップの活用、在外公館に専門的知見を提供する科学技術フェローの活動強化等
⚫ 世界トップ人材の受け入れ
✓ J-RISE Initiativeの推進、産総研における海外トップ研究人材の受入れに向けた取組、先端国際共同研究推進事業(ASPIRE)等関係省庁
の有する様々なプログラム推進
⚫ 国際共同研究の加速
✓ ホライズン・ヨーロッパへの準参加を通じた国際共同研究の後押しや国際卓越研究大学制度、グローバル・スタートアップ・キャンパス構
想などを通じた新進気鋭の起業家精神の高い研究者等の招へいと広報活動強化、日本の研究者の国際連携促進
⚫ 現地情報の情報収集強化・環流
✓ 在外公館におけるデュアルユースを含む先端技術に関する動向等の情報収集体制の強化(研究機関との連携や外部人材確保等)や、最新の
現地情報を国内関係省庁や大学等に環流
③ODAの戦略的な活用(含:国際頭脳循環)
⚫ ODAを戦略的に活用し、グローバルサウス諸国と連携した高度人材育成、地球規模課題や先端技術の国際共同研究・開発、国際標準化、国内外
研究機関とのネットワーク構築等を推進し、国内における大学の研究強化や企業の国際競争力強化に繋げる
13
参考資料
14
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
①官公庁調達を通じた需要創出
新技術の社会実装(ディープテックスタートアップの成長)を加速するための公共調達活用の課題
スタートアップ(SU)の新技術を早期に社会実装するとともに、SUの成長を加速するためには、SU等の民間企業が競争・参入しながら迅速に
開発を進められるよう、調達側が明確なスペックを示しつつ、研究開発支援、初期導入・実証、本格的調達を一貫して支援する体制の構築
が必要。
研究開発支援
現行の
対応
初期導入・実証
SBIR*による一貫した支援
フェーズ1
フェーズ2
フェーズ3
(PoC・F/S支援)
(実用化開発支援)
(技術実証等)
•
•
本格調達
委託費等を個別に要求・執行
スタートアップ随契等調達の仕組みは用
意
•
予算化・手続に時間がかかり見通しが
立たない。
•
官公需の基本方針に基づく政府全体で
のSU調達の推進
(新規中小企業者3%の目標を含む)
*Small/Startup Business Innovation Research
•
課題
•
調達側のニーズやスペックが不明確で、 •
研究開発と調達が断絶。
SU側・省庁側双方にノウハウが不足。
•
長期の調達見通しが示されず、SUによ
る投資・資金調達が困難。
各省庁の調達側の能力が限定的。
契約等の慣行・運用において、スタートアップへの資金的負担が大きく(後払い、保証金等)、迅速性・柔軟性に欠ける等、
スタートアップの参入を阻害
対応の
方向性
(案)
• 調達側の要求仕様と連携したSBIRの
活用の強化
• 明確な仕様を示し、初期導入・実証し
ながら迅速に開発
• SU側・調達側双方への一貫した
調達支援
• 明確な仕様に基づく複数年契約
• 各省庁の改善計画策定、デジタルマー
ケットプレイスなどカタログの活用推進
本格調達に向けた長期見通しをもって、多様な事業者が競争・参入できる環境を確保
スタートアップの負担を軽減する、迅速・柔軟な契約等の慣行・運用方針の確立
(注)政府調達における知的財産の取扱については分野特性も踏まえた取扱方法の検討が必要。
15
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
①官公庁調達を通じた需要創出
調達手続における指摘(例)
論点
①
②
同一テーマ事業の複数実施の柔軟化
公募・入札
スタートアップ随契の活用促進
③
スタートアップの入札参加機会の拡大
④
契約保証金の免除・手当
⑤
検収単位の柔軟化(部分払い等)
⑥
契約等
損害賠償金額の上限明確化
⑦
適切な知的財産の取扱い
⑧
間接費率等の柔軟化
⑨
事業期間中
⑩
⑪
柔軟な計画変更
監査対応の負担軽減
⑫
支払・契約等
終了
⑬
契約等終了後
概算払・前金払の柔軟化
事前着手の見直し
本格調達の再契約時における優遇
16
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
②防衛需要へのスタートアップの取込と国研・大学等との連携
防衛分野の研究開発へのSU取込のための検討中の施策①
①予見可能性の向上
○ 中長期的に獲得を目指す技術の中で、特にSU
に期待する技術分野を公表(定期的に更新)。
【防衛省版SBIR制度のイメージ】
②防衛省版SBIR制度
○ 有望な新技術を有する複数企業と同時契約し
た上で、運用ニーズを満たす優れた企業を絞
り込み、装備品の早期装備化を実現。
※SBIR: Small/Startup Business Innovation Research
③アジャイル型調達
○ SUが試作した装備品について、自衛隊部隊が試験的に運用し、迅速にフィードバックを行う枠組
みを構築。フィードバックループを短期間で複数回繰り返し、運用ニーズを満たす装備品を短期
間で創出。
④柔軟な契約に基づく研究試作
○ 競争参加資格、SUの資金繰り円滑化、企業側の契約時の負担、コスト超過リスク、納期遅
延リスク等の様々な契約上の課題の解決に資する対応策を検討。
17
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
②防衛需要へのスタートアップの取込と国研・大学等との連携
防衛分野の研究開発へのSU取込のための検討中の施策②
⑤プライムとのマッチング
○ SUとプライムの協業やプライムによるM&Aが促される環境を創出。
○ 研究開発時の企画競争等において、SUとの連携を加点要素や必須条件にする等のSU利
用のインセンティブ付与。
⑥伴走支援
〇 各SUに対して、運用ニーズ、契約手続き、セキュリティ対応等の助言を行う。
〇 セキュアな研究開発環境の提供等を実施。
〇 SU支援を一体的に遂行する体制を装備庁内に整備。
⑦民間資金の呼び水施策
〇 諸外国に比し、我が国においては、VC等による資金供給が限定的。
〇 防衛省の支援を受けたSUについて、積極的に広報を行うことで、VC等の出資判断を誘発。
〇 それでも諸外国並みの資金供給が確保できない場合、防衛省として「お墨付き」を与えるた
めの更なる施策を行うことで、民間資金流入を更に促進できないか検討。
18
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
②防衛需要へのスタートアップの取込と国研・大学等との連携
防衛分野において国研・大学等との連携を強化する施策
▶ 国研・大学等における要素技術の研究を促進し、装備品の研究開発に最先端科学技術を
取り込むため、以下の新施策を検討
▶ 装備品の開発は防衛省・防衛産業において実施
検討を進める新施策
① 特に防衛上必要である分野の国研・大学等へのセキュアな防衛研究基盤整備
② 防衛ニーズに基づく挑戦的な目標を示し幅広い基礎研究から技術実証まで実施
するプロジェクト
③ 新たな防衛イノベーションの芽の発掘・育成と技術基盤の双方に資する基礎研究
支援の深化
※上記新施策は、以下課題も踏まえつつ検討を進める
• 分野等を厳選するための手順や方法、国や防衛産業との役割分担、効率的な整備のあり方
• プロジェクトの客観的な評価の仕組みづくり、運営管理体制等
• 現行制度(安全保障技術研究推進制度等)との関係整理
最先端の科学技術では民生用と防衛用の区別は極めて困難である中、
防衛分野の研究推進の結果として、我が国の科学技術を牽引し、
成果が民生へ波及することで、国力の向上にも寄与
19
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
③規制改革によるマーケットデザイン
事業者における規制改革において立ちはだかるジレンマ
⚫
⚫
⚫
事業者のみならず政府においても、事業者の新しい技術やビジネスモデルについて評価し、規制・標準の整備、見直しすることは、
構造的に難しい(壁①~③)との指摘。特にその技術やビジネスが革新的であればあるほど、現行の法令や政府組織に合致しない
ものが多くなり、推進・規制主体が不明確のまま新たなマーケットのデザインがなされずに、機会損失が生じている可能性。
また、規制の見直しの必要性が指摘され、その翌年度以降に実証や調査事業を行い、制度改正に繋げるという一般的な制度の見直し
サイクルのスピード感が実態と合わないという声もある。
そのため、新たな市場形成の促進とテクノロジーを用いた規制の合理化の観点から、弁護士等の専門家による伴走支援も含めた推進
主体のチームアップや実証の実施を一貫して取組むなど、規制改革とその後の成長を見据えた事業者の取組を加速できないか。
対応の方向性
イノベーションのジレンマ【事業者側】
壁①
組織として新しい取組が生み出されづらい
➢
既存ビジネスの精緻化を図ろうとする慣性が立ちはだかり、これ
までの成功体験が新しい成功のための取組の邪魔をする。
1
マーケット
デザイン
戦略17分野を含めた新分野等における、
新たな市場形成を促進する取組を加速する
ため、インキュベーション型の伴走支援
テクノロジーによる
規制の合理化
テクノロジーによる既存の規制の合理化に
向けた実証を行い、規制の見直しにむけた
取り組みを加速
行政組織のジレンマ【行政側】
壁②
新しい技術やビジネスモデルに取り組む事業者を
支える行政組織が必ずしも存在しない
➢
現在の取引ルールは、かつての技術水準等に基づいた産業を
前提に整備されており、新しい技術やビジネスモデルに基づいた
規制改革提案がされても、重要なプライオリティが与えられない。
2
立法事実のジレンマ【行政側】
壁③
新しい技術やビジネスモデルの必要性や許容性の
立証が困難
➢
制度改正のため、必要性及び許容性等を示すことが求められ
るものの、未だ実施もできていない新しい技術やビジネスモデル
であればあるほどその立証は困難
(出典)「官民共創のイノベーション」(中原裕彦・池田陽子 編著)をもとに経済産業省で再編・加工
戦略分野をはじめとする有望な技術やビジネスモデルにおける規制改革の
検討につき、弁護士や知財、技術者等の専門家の伴走支援も含めた
推進主体のチームアップや円滑な実証の実施環境を整備
20
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
標準と経済の好循環に向けて:3つの視点
①標準(ISO/IEC等):国際標準を日本企業に有利になるように策定し、国内外市場の開拓・確保を後押し。
②標準(JIS規格):JIS規格を活用(公共調達や法令等と連携)し、質の高い製品・サービスの市場を充実。
③認証:国内と海外の認証機関の連携強化を通じ、機微情報を守りつつ日本企業による海外市場の開拓・確保を支援。
①標準(ISO/IEC等)を通じた国内外市場の開拓・確保
<海外市場>
<国内市場>
連携 強化
海外認証機関
③認証の取得による海外市場の開拓・確保
国内認証機関
<認証>
認証申請
日本企業
粗悪品等
<JIS活用>
海外企業
国内企業
(JIS規格による
スクリーニング)
②標準(JIS規格)を活用した国内需要の喚起
21
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
標準の活用による需要創造のイメージ
標準を導入・活用することで、高品質品に
強い日本企業が、市場においてより強みを
発揮できる可能性。
標準がなく、客観的な品質評価が難しいこ
となどにより、市場においては安価で低品
質な製品等がよく売れる傾向。
高品質
需要増
日本企業が
強みを持つ帯域
標準
低品質
➢ 国際標準でもJIS規格でも基本的に構図は同様。
➢ JIS規格においては、法令での引用、公共調達との
連携(民間取引への波及も期待)、補助金の要件
化など様々な形で活用。
22
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
特定分野における国主導の戦略的標準化推進の「型」(概要)
• 昨年6月に「パイロット5分野(量子、水素・アンモニア、バイオものづくり、データ連携基盤、ペロブスカイト太陽電池)」を設定し、国主導で分
野全体の戦略的標準化を推進。今春を目途に各分野の戦略を策定予定。
• この取組で得た知見を基に、標準化に向けた取組フレームを「型」として整理。この「型」を他の戦略分野にも展開。新た
に、AI・ロボット、マテリアル分野に関する標準戦略の策定を進める。
• 「型」の実現にあたっては高い専門性も求められることから、標準に係る知見を有する専門機関等による、政府に対する
「伴走機能」を活用することも有効であり、この機能強化についても進めていく。
フェーズ等
「型」実現の
前提
取組の「型」(ポイント)
⚫ 国主導の戦略的標準化は、産業政策の方向性と一体的に進める必要
• 技術動向、市場ニーズ、国際情勢等に通暁している産業所管課のコミットメントが前提
• 基準認証担当部局と産業所管課の緊密かつ高いレベルでの連携が必要
⚫ 標準を作り活用していく主体は民間事業者/団体であることを踏まえ、産業界の取組と整合させる必要
• 民間事業者/団体の「オープン&クローズ戦略」の早期立案を支え、業界大での協調領域化に接合
【Ⅰ】
分野別標準
戦略策定
① 知財動向・標準動向・市場動向・技術動向等の網羅的な整理(知財標準マップの策定等)【★】
② 海外標準戦略の分析・リファレンスとしての活用【★】
③ 多様に存在するプレーヤーの可視化、キーパーソンの特定と合意形成プロセスの整理
④ 産業界・学術界のモメンタム醸成
【Ⅱ】
規格開発
規格活用
① 国際会議への現場参画や国際会議の日本誘致等を通じた「仲間作り」による求心力の強化【★】
② 規格開発や認証スキーム構築に必要な設備の先行的な整備
③ 専門機関・民間における規格策定ノウハウの最大活用【★】
【★】
専門機関
等の伴走
が特に期
待される
項目
注1:上記はパイロット5分野の実績から、一般的なフレームワークとして整理可能な要素を抽出したもの。各分野でオーダーメイド型の対応が
行われていることに留意。今後、他分野に展開する場合も「型」の当てはめに終始するのではなく、柔軟な対応が求められることが前提。
2323
注2:標準化は、産業が国際競争力を持つためのツールのひとつであり、産業特性等に応じて敢えて標準化を行わない戦略も取り得ることに留意。
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
「型」を活用した分野別標準戦略の策定
ーAI・ロボット、マテリアル
• パイロット5分野から得られた、取組の「型」を他の戦略分野にも展開。新たに、AI・ロボット、マテリアル
分野に関する標準戦略の策定を進める。
• これらの取組を進める中で得られる更なる知見を踏まえ、取組の「型」を更に充実させていく。
① AI・ロボット分野のアプローチ例
AIロボティクス
⚫ AIロボティクスの社会実
装においては、技術導入
と制度・規格・安全性確
保の設計が不可分。
⚫ プライバシー、セーフティ、
セキュリティの確保や、ロ
ボットと人との協働を両立
する観点から、必要な技
術要件・基準の検証・整
備を進めるとともに、高度
な検証を行う体制に裏打
ちされた安全性認証制
度や安全規制の在り方を
検討。
②マテリアル分野のアプローチ例
「複合新素材」開発の社会実装・環境整備
⚫ 単独企業では開発が難しい高機能部材(複合新素
材)を複数企業で共同開発するため、企業間で機密
データ を開示することなく共同解析を可能にする秘匿
計算プラットフォームの活用や各社の材料データの統合、
AI・機械学習の活用が必要。
⚫ 例えばデータの取扱に係る基本的なルールの整備や、
開発された複合新素材の品質の高さを客観的に立証
するために必要な国際標準化等を検討。
複合新素材の例
【次世代通信向け素材】
ポリマー×セラミックス
【PFOS等の代替素材】
フィルム × フィルム
▲多様化する
AIロボティクスの活用
(イメージ)
24
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
規格を活用した需要創出
ー
④標準の導入・活用による需要創造
JIS規格の総ざらいレビュー
• 公共調達においてJIS規格への準拠等を求めることで、当該JISに基づき安全性や信頼性を客観的に担保さ
れた製品やサービスが調達されることにつながる。
• 今次、約11,000件ある全てのJIS規格を対象に ①5年をかけて行う活用状況調査と②特定の規格(サービ
スロボット、熱中症計、翻訳サービス)について公共調達活用を進める先行案件対応を内容とした、
「JIS規格の総ざらいレビュー」を実施。各省庁とも連携し、JIS規格と公共調達の連携の具体化を推進。
• さらに、公共調達におけるJIS規格の活用目的とJIS規格の具体的な活用方法等を類型化して整理した
「JIS規格の公共調達引用ガイダンス(ver1.0)」を今夏を目途に策定予定。競争性の確保等の調達ルー
ルも踏まえつつ、各省庁の調達においてJIS規格が活用される環境整備を進めていく。
取組事例
-サービスロボット: 警備ロボットの導入実証
•
2026年3月、経済産業省別館1階にて警備ロボット(SEQSENSE(株)製)
の導入実証を初実施。その際、調達仕様書において、サービスロボットの安全
性に関するJIS規格(JIS B 8445)を活用することで、より安全で質の高い
製品の調達を実現。
•
並行して、認証指針の整備や認証機関からの登録受付等を実施し、 JIS B
8445適合品に対してJISマークを付与することを可能とするための所要の手
続を実施。
•
今後は、本規格の活用状況や認証の状況、市場の実態等も踏まえつつ、更なる
需要創造に向け、規格活用方法のあるべき姿についても更に検討を進めていく。
▲フロアを巡回する警備ロボット
(於:経済産業省別館1階)
25
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
規格×公共調達のその他の先行事例
熱中症計(WBGT指数計)
• 2026年1月、厚生労働省によるWBGT指数計の調達にかかる事務連絡(全国都道府県労働局
労働基準部長宛)において「各局においては、今後の指数計の調達に当たり、…当該規格に適
合しているかを確認の上、調達いただくようお願いする」と通知。
• 並行して、JIS B 7922適合品に対してJISマークを付与することができるよう所要の手続を
実施。これを踏まえ、厚生労働省における「職場における熱中症防止対策に係る検討会」報告
書(案)において、熱中症予防のための機器等に関する対策として、「認証されたWBGT指数
計を尊重する必要がある」として明記。
• 今後は、品質や信頼性が担保されたWBGT指数計がより一層市場で選択されやすくする環境を
整備すべく、引き続き厚生労働省等とも連携して対応していく。
▲WBGT指数計
翻訳サービス
• 翻訳役務は、複数省庁において広く調達されていることを踏まえ、調達仕様書における要件化のポイント等
を整理(※)し、内閣府知財事務局とともに各府省庁に働きかけを実施。
(※)例えば、仕様書において「翻訳業務の実施にあたってはその品質を担保するため、JIS Y 17100(ISO 17100)相当の体制を整備
し、かつ同規格に規定する工程を実施できることが望ましい。」と定めることを提案
• その結果、2026年3月以降に調達プロセスを開始する調達のうち、3省庁における3件の翻訳役務調達に
おいて、JIS規格が仕様に活用される見込み(2026年3月時点)。今後は、各府省庁の調達状況や市場の実
態等も踏まえつつ、更なる需要創造に向けて、規格活用方法のあるべき姿についても更に検討を進めていく。
この他、JIS A 6932 屋根用応急シート-ブルーシート(2026年2月公示)等も、次なる先行案件として公共調達での活用を進めていく予定。 26
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
【参考】「JIS規格の公共調達引用ガイダンス(ver1.0)」の策定
• 各府省庁におけるJIS規格の公共調達での活用を促進するため、今年度の見直し対象である約2200規格等を基
礎として、「調達目的」別に「アプローチ」を類型化した上で、具体事例を対応させることにより「JIS規格の
公共調達引用ガイダンス(ver1.0)」を今夏を目途に策定予定。
• ただし、JIS規格と公共調達を連携させる上では、競争性の確保等の調達ルールを遵守することが前提となるた
め、実際の調達に当たっては、個々のJIS規格の活用状況や市場の実態、関連する調達ルール等も踏まえつつ、
調達元の各府省庁と連携して、個別に検討・整理していく。
調達目的の例
物品調達の場合
① 製品の基本的仕様(寸法・形状等)を広
く定義して均質化を図りたい
② 一般的な性能要件を定めることで品質の
確保を図りたい
③ 安全性能や環境性能等、特定の性能要
件を満たしたい
役務調達の場合
① 施工方法を統一したい
② 役務提供者の技能水準を確保したい
③ 提供される役務そのものの質を確保したい
アプローチ類型の例
JIS規格が法令引用されている場合
⇒ 法令の規定に基づきJIS規格を公共調達仕様書に引用
JIS規格が法令引用されていない場合
⇒ 求める効果に応じ、例えば下記のような引用方法が想定される
• JIS規格を引用する
• JIS規格への準拠を定める(自己適合宣言)
• JIS規格への準拠を定めることと併せて、第三者認証(JISマーク
認証や業界自主認証等)を考慮要素とする
• JIS規格への準拠を定めることと併せて、将来的なJISマーク認証
の取得を求める
• JISマーク認証の取得を要件とする
27
(1)防衛調達を含む官公庁調達、新たな需要・市場創出
④標準の導入・活用による需要創造
国内認証機関の強化を通じた海外市場の獲得
認証産業活用の在り方検討会
第二次中間整理 概要
• 「認証産業活用の在り方検討会」において、標準・規格の活用や各国規制対応に向けた国内認証機関の強化
の具体的方向性について、第二次中間整理をとりまとめ。
• ①国内認証機関の枠組構築を目指すとともに、②国内認証機関と産業界の連携強化と③認証産業における
基盤整備を進めることで、日本企業の機微情報も守りながら海外市場の開拓・確保をサポート。
• 加えて国内認証機関の成長と産業界による国内認証機関の活用により、認証産業をより一層活性化。
国内認証機関の枠組構築
国内認証機関と産業界の
連携強化
認証産業における基盤整備
方向性
方向性
方向性
• 国内認証機関は連絡会もしくは業界
• 国内認証機関は個別業界と連携強化。 • 国内認証機関と国内認定機関は産業
団体を立ち上げ。
界への情報提供や技術支援を強化。
• 産業界は国内認証機関を活用。
• 国内認定機関はその立ち上げに協力。 • 政府は政策金融活用可能性等も検討。 • 政府は体制整備、必要な試験設備の
確保、認証活用事例集作成等を検討。
➢ 認証産業の見える化
➢ 認定機関や規制当局への提言
➢ 国内認証機関間の協業促進
➢ 認証産業としての活動目的提示
など
➢ 産業界の機微情報保護と
国内認証機関への需要創出
➢ 国内認証機関の国外展開を含む
新規事業創設への予見可能性向上
など
➢ 認証・認定機関と産業界による
制度理解や認証活用の促進
➢ 認証関連施策の加速化
➢ 国内試験能力の拡充
など
28
(2)スタートアップファイナンス整備
切れ目のないSU資金供給機能のあり方
目指すべき方向性:産業政策としてのSUファイナンス
現状の課題
①
②
③
SUによるグロースステージでの大規模な資金調達ニーズが限定的
な中で、民間VCの提供できる資金規模が小さい状態で最適化。小
粒IPOが多く、上場しても成長しない企業が多数。(「小さく産んで
小さく育て、小さく売る」モデルとなっている可能性)
シーズ段階からグローバルレベルの大きな成長を遂げてExitするまで
伴走するリードインベスターの層が薄い。
オーバーバリュエーションなどの市場の課題もある中、JICはレイター
ステージを中心に、グロースへの資金供給強化に取り組み、既存の枠
組み・運用期間の中でリターンを追求しながら投資実行。
アーリー期
企
業
(
事
業
)
価
値
グローバルにスケールするスタートアップを創出していくために、以下を強化する
方向でスタートアップファイナンスを強化すべきではないか。
① 大学やグローバルアクセラレーターと協業したシーズ段階でのグローバル仕様
(グローバル人材による経営陣組成、グローバルプラクティスに合致した投
資契約・ガバナンス等)の企業創出
② シーズ段階から大きな成長を遂げてExitするまで伴走するグローバル規模の
リードインべスター育成・呼び込み・組成。
③ 長期大型成長志向の資金供給
レイター期
アーリー期
*JIC(産業革新投資機構)
ベンチャー・グロース・インベストメンツ
ファンド規模等により、
成長資金供給に限界あり
スモールIPO
事業会社・
CVC*
企
業
(
事
業
)
価
値
レイター期
長期に大型成長を追求するための核と
なるリードインベスターを通じて、大型
資金の供給と内外投資家を呼び込む
ことで、エコシステム全体を活性化
*コーポレート・ベンチャー・キャピタル
29
2.国研の技術シーズの徹底した社会実装の実現
(3)研究開発法人等の技術シーズの徹底した社会実装
①国研の技術シーズの徹底した社会実装の実現
国研を産学官連携の中核・ハブとして、企業・大学・行政との協業促進
国家戦略に基づく研究開発の要請
戦略分野/
重要技術領域
の研究開発戦略
国家安全保障
・国家的課題への対応に係る国研のミッションを国家戦略に位置付け
社会実装
研究成果
民間企業
大学
各国研における
プラットフォーム機能
参画・活用
・先端的な大型施設などの施設設備、
研究
データ、専門人材の知見の提供
・セキュアな環境を担保したオフキャ
ンパス機能の提供
技術シーズ
各国研における研究開発
国研のミッ
ションに当
該機能を位
置付け
関係府省
当該機能の
整備や運用
を支援
【民間企業・大学】
・プラットフォーム機能に参画、又は当
該機能を活用し、国家戦略に基づく研
究開発や、個別の企業戦略に基づく国
研との共同研究など、多様な研究開発
を実施
【関係府省】
・各国研の特性に応じ、それぞれのミッ
ションに求められる機能を明記
・当該機能の整備・運用に必要な体制整
備等の必要経費を措置
・近年の物価・人件費の上昇等も踏まえ
基盤的な研究活動等を安定的に支援
【国研】
・研究セキュリティの確保を徹底した上
で、民間企業・大学等に対し、「オー
プン&クローズ」戦略を実装可能なプ
ラットフォーム機能や専門人材の知見
を提供
(参考)第7期科学技術・イノベーション基本計画(抜粋)
・戦略的に重要な技術領域に係る研究を先導しつつ、経済安全保障上の課題にも対応する際、社会への役割周知と人材確保の観点からも、国家
的課題への対応という国研のミッションを中長期目標に位置付ける
・国研は、技術流出防止等の研究セキュリティの強化を徹底し、大学や企業の模範となることが求められる。産学官連携の中核として、企業・大
学・行政の協働を促進し、国研の特性に応じつつ、基礎研究や応用研究の推進、研究成果や技術シーズの徹底した社会実装とイノベーション創
出等を図る
・国研は、大学や企業との近接性を高めて連携し、十分なセキュリティ対策を担保した大学のキャンパス外における研究の場(いわゆるオフキャン
パス)としての機能の提供
・国家戦略に基づき国家的課題等を担う産学のプラットフォームとして新たな取組を試行的に行う場という国研の機能を強化
30
(3)研究開発法人等の技術シーズの徹底した社会実装
①国研の技術シーズの徹底した社会実装の実現
国研間や成果活用等支援法人と各国研との連携を強化し、各国研における社会実装を実現するための体制
を強化
【現状と課題】
内部シーズの発掘、外部へのPR、ニーズの把握、共同研究・知的財産に係る交渉・契約・法務等、科学と
ビジネスの両者に精通し、価値を創造できる人材が不足しており、社会実装に向けた体制が十分ではない
状況にある。
【今後の対応方針】
専門人材の確保など、社会実装に向けた体制の整備については、「自前主義」を脱却し、国研間や成果活
用等支援法人と各国研との連携を強化することにより、単独では不足している専門人材等を共有し、研究
開発や事業化を迅速化。
(参考)産業技術総合研究所の事例
産業技術総合研究所の成果活用等支援法人であるAIST Solutionsは、ビジネス情報と技術情報を組み合わせる生成AIプラットフォーム(Bibbidi)につ
いて、物質・材料研究機構等と連携している。また、同法人とは2024年6月に包括協定を締結し、当該協定に基づき共同研究を開始している。
(参考)第7期科学技術・イノベーション基本計画(抜粋)
・あらゆるレベルで組織的な「縦割り」「自前主義」に陥っているマネジメント構造を、機能に着眼したレイヤー構造に転換していく。
・国研間も含めて、組織的な連携体制を強化することにより、共同研究や重要技術の継承の仕組みの整備、知的財産(知財)の管理・活用及び人材交流を
推進し、産業競争力及び地域活性化に貢献する。
社会実装までの期間の迅速化に向けて、研究開発に係る調達手続の柔軟な運用の可能性を検討
【現状と課題】
国研及び国立大学が一定金額以上の研究設備を購入する際に定めている手続は煩雑であり、契約までに長
期間を要する。研究成果の創出や社会実装の時期の後ろ倒しが我が国の競争力の低下につながることが懸
念される。
【今後の対応方針】
研究開発に係る調達手続の柔軟な運用に向け、国研及び国立大学並びに関係省庁間において必要な検討を
進める。
31
(3)研究開発法人等の技術シーズの徹底した社会実装
①国研の技術シーズの徹底した社会実装の実現
国立研究開発法人産業技術総合研究所の成果普及の取組について
⚫ 産業技術総合研究所(産総研)の研究開発成果をいち早く社会実装するため、産総研の技術シーズを活用するスター
トアップの創業や事業化といった成長を支援する。
⚫ 技術やマーケティングといったハンズオン支援に加えて資金供給を行うことで、技術創出から起業、成長支援をシー
ムレスに進めるため、産総研の研究開発成果の社会実装を担う100%子会社である株式会社AIST Solutions
(AISol)と連携した支援体制の検討を進める。
検討中の支援スキーム
科技・イノベ活性化法
政令改正
(出資業務を拡充)
出資
成果活用等支援法人(※)
※2023年4月設立の産総研100%子会社。産総研の技術資産
の提供、共同研究の企画・あっせん、権利化やスタートアッ
プ事業創出等を通じて研究開発成果の社会実装を迅速に推進。
投資
産総研発の研究開発
成果等を活用するSU
民間資金
32
(3)研究開発法人等の技術シーズの徹底した社会実装
①国研の技術シーズの徹底した社会実装の実現
AISolによる他国研の研究成果の普及
⚫ 情報やバイオ、量子といった産総研発の技術を使ったスタートアップ企業について、AISol設立以降、技術やマーケティングといったハンズオン
支援に加えて資金供給を行い、すでに、1社についてはIPO※まで到達したところ。
※株式会社ZenmuTech:暗号化に関するデータセキュリティー事業に取り組むスタートアップ
⚫ 令和6年6月に、産総研と国立研究開発法人 物質・材料研究機構(NIMS)との研究成果の活用促進に向けたMOUを締結。産総研とNIMSを合
わせた研究成果の活用促進のため提案する連携(共同研究、受託研究、技術移転等)については、両機関に代わってAISolが窓口になり、必要
な契約手続きをAISolが実施。
⚫ AISolの機能を最大限活用し、産総研のみならず、他の国研の技術シーズや研究開発成果も含めて、社会実装を推進する。
○AISol
【概要】
2023年4月設立の産総研100%子会社。産総研の技術資産の提供、
共同研究の企画・あっせん、権利化やスタートアップ事業創出等
を通じて研究開発成果の社会実装を迅速に推進
成果活用等支援法人
他国研の技術シーズや研究開発成果
も含めて、社会実装を推進
【事業内容】
1. プロデュース事業
✓市場ニーズと産総研技術の結節点における新事業(産総研と企
業の新たな連携構築:スピンイン、SU創出:スピンアウト)
の創出
2. コーディネート事業
✓ 企業ニーズに基づく産総研との共同研究の組成
3. ファシリティ・アセットマネジメント事業
✓研究成果として整備した産総研施設の利用サービスの提供
その他国研(NIMS等)
33
(3)研究開発法人等の技術シーズの徹底した社会実装
①国研の技術シーズの徹底した社会実装の実現
筑波大学の事例
※記載のSDR基準額の円貨換算レートは令和2年4月1日から令和4年3月31日までの間に締結された調達契約に適用される
(出典)内閣府令和3年10月21日WGヒアリング つくば市提出資料「国立大学法人、国の研究機関の調達についてWTO政府調達協定の対象機関から除外等」
34
(3)研究開発法人等の技術シーズの徹底した社会実装
②国研の研究開発基盤の更なる強化
国際共同研究・国際頭脳循環のハブとして機能の強化
【現状と課題】
先端科学技術については、世界各国で優れた研究者の獲得競争が激化しており、研究活動における国際性が低いこと
や研究者が自らの研究に専念できる環境が世界水準に照らして不十分である等の指摘がなされている。
【今後の対応方針】
昨今の国際情勢も踏まえ、国研等における、海外在住の日本人も含めた優秀な海外研究者等の戦略的な招へい等に
向けて、 J-RISE Initiative(※)として、関係府省の施策を総動員する。
(※)令和7年6月に国際頭脳循環の取組強化に向けてJ-RISE Initiativeを取りまとめ、我が国が研究者にとって最も魅力的な国となるための取組を進めている。
(参考)第7期科学技術・イノベーション基本計画(抜粋)
・留学生や海外研究者等に、魅力あるキャリアパスや雇用機会、トップレベルの研究環境を示し、優秀な人材を惹きつけるとともに、我が国に留まり活躍できる環境基
盤を整える。諸外国の情勢を踏まえた国際頭脳循環の取組を、先行的に開始 されたJ-RISE Initiative等を活用しつつ推進する。
老朽化した施設設備の戦略的な整備・更新等に向けた取組の推進
【現状と課題】
国研施設は、2030年代後半及び2050~2060年代に計画寿命を迎える施設数の大きなピークがあり、2048年に施
設の半数が計画寿命を迎える。国研施設の老朽化が特定の時期に集中し、施設の更新・改修ニーズが一斉に高まるこ
とで、概算要求や入札が困難になることが懸念される。
【今後の対応方針】
事業に必要な施設整備の安定的かつ継続的な更新を図ることができるよう、 自己収入から生じた利益の10割等につい
て認定を受け、これを法人の独自財源として積み立てて期間を超えて使用することができる制度(経営努力認定制
度)等の活用促進(制度の詳細の説明、相談への丁寧な対応、有効事例の横展開など)を図るとともに、複数の国
研間で連携した効率的な施設整備の更新の在り方等について検討する。
(参考)第7期科学技術・イノベーション基本計画(抜粋)
・自らの収入の増加分や多元的に構築した収入を蓄積し、研究施設・設備の戦略的な整備・更新や優れた研究者の確保に向けて、裁量を持って支出することができ
る基盤を設けるなど、現場の課題やニーズを踏まえつつ、そうした仕組みについて検討する。
・あらゆるレベルで組織的な「縦割り」「自前主義」に陥っているマネジメント構造を、機能に着眼したレイヤー構造に転換していく。
・大型研究施設についても、戦略的な整備・共用を図るとともに、世界最先端の研究が可能となるよう継続的に高度化し、日本全体の研究力の向上を戦略的かつ総
合的に推進する。
35
(3)研究開発法人等の技術シーズの徹底した社会実装
②国研の研究開発基盤の更なる強化
(出典)国立研究開発法人協議会作成資料
36
(4)産業競争力・研究力中核大学群の形成
①産業競争力・研究力中核大学群の形成
大学の経営力・研究力強化に向けた全学支援
文部科学省 科学技術・学術審議会
大学研究力強化部会(26.2.17)資料より一部改変
国際卓越研究大学やJ-PEAKSに加え、高い研究力を持つ大学を、我が国の成長の中心として世界で存在感を示し、
将来的には世界と伍する研究大学へと発展させるべく、必要な方策を検討する必要がある。
大
学研
の究
ビ大
ジ学
ョの
ンガ
にバ
対ナ
すン
るス
全に
学基
的づ
支く
援
国際卓越研究大学
(当面数校程度)
世界最高水準の研究大学の実現
国際卓越
研究大学
国際卓越
研究大学
※大学ファンドの運用益による支援
※国際卓越研究大学
・東北大学(令和7年4月に計画開始済み)
・東京科学大学(令和8年4月に計画開始済み)
・京都大学(最長で1年間の磨き上げの上で計画開始予定)
・東京大学(継続審査中)
特定の強い分野における人材流動や
共同研究の促進等を通じ、
共に発展できる関係を構築
我が国の成長の中心として
世界で存在感を示す研究大学
へ発展させるための支援施策
➢ 大学が果たしてきた役割や強みを更に伸
長させ、我が国の成長の中心として発展
➢ 高い研究力をもとに、我が国の
研究力強化とイノベーション
創出を牽引
※J-PEAKS
地域の中核・特色ある研究大学
(J-PEAKS)
魅力ある拠点形成による大学の特色化
共創の場
世界
トップレベルの
研究拠点
地方創生
のハブ
※地域中核研究大学等強化促進基金による支援
社
会
実
装
を
担
う
官
庁
や
自
治
体
、
産
業
界
か
ら
の
支
援
25大学
■令和5年度採択
北海道大学・ 東京農工大学・ 東京芸術大学・ 慶應義塾大学・ 千葉大学 ・ 金沢大学 ・ 信
州大学 ・ 大阪公立大学・ 神戸大学 ・ 広島大学 ・ 岡山大学・ 沖縄科学技術大学院大学
■令和6年度採択
弘前大学 ・ 山形大学 ・ 横浜市立大学 ・ 藤田医科大学・ 新潟大学 ・ 長岡技術科学大
学 ・ 山梨大学 ・ 立命館大学・ 奈良先端科学技術大学院大学 ・ 徳島大学 ・ 九州工業大
学・ 長崎大学 ・ 熊本大学
37
(4)産業競争力・研究力中核大学群の形成
①産業競争力・研究力中核大学群の形成
「新技術立国」の実現に向け、既存の研究大学群に加えて、科学とビジネスの
近接化のハブとして産業競争力強化へ貢献する新たな研究大学群を形成していく。
新技術立国の核となる、高い研究力を有し産業競争力強化に貢献する研究大学群に求められること
研究力・人材
⁃ 特定研究分野において世界的に特に高い評価を得る研究力と人材育成機能を有し、強みを有する分野を核に世界トップ水準まで研究力を高める方向性が明確であること
⁃ 産業競争力強化に貢献する研究者に加え、研究マネジメントや産学連携・社会実装を担う博士人材等の専門人材等を全学で強化・確保する計画が具体化されていること
⁃ 大学の慣行にとらわれず必要機能を整理した上で、組織の硬直性を取り払う観点も踏まえ、専門人材の採用・育成・評価・処遇等の制度が整備されていること
経営力
⁃ 特定研究分野を中心に産業界等からの投資を呼び込むため、経営層やそれを支える層への外部人材の登用や、産学の人材の流動性を高め、産業界をはじめ国内外の多
様な視点を取り入れ、世界トップ大学と同等水準の迅速かつ柔軟な意思決定を可能とするガバナンス体制が整備されていること
⁃ 部局(学部・研究科)と産学連携部門、経営層・本部が一体となり戦略を構想・実行する体制が示されていること
研究成果の活用
・社会実装
/産業連携
⁃ 産業分野/大規模経済圏等の中核として産業の発展・競争力の強化を実現する戦略が示されていること
⁃ 学内シーズの発掘(基礎研究段階)から世界水準の成果創出・社会実装にいたるまでの道筋が具体性高く示されていること
⁃ 産業界にとっても有為な人材(博士人材をはじめ社会全体を牽引する人材)の育成にコミットし、産業界と一体のカリキュラム設計・教育体制が計画されていること
成長性
⁃ 大規模かつ持続的な外部資金の獲得や学内でのリソース再配分が推進できるよう、出資法人の活用等を含め必要な機能を統合・再編し、戦略的な計画を有すること
⁃ 社会・産業界の動向を見据え、基礎/応用及び各研究分野に対し最適なリソース配分が可能な体制が整備されていること
⁃ 中長期的な持続的成長に向け、外部資金獲得や独自基金活用等による財源多様化について明確な事業・財務計画を有すること
国際性
⁃ グローバル市場で産業競争力強化に貢献する成果創出が見込まれるポテンシャルと、その実現のための方策を有していること
⁃ 国際的なネットワークの中心に位置する研究者を基盤とする高い研究力、国際的な人材獲得ネットワークや研究協力体制、グローバルでの産学連携・価値創出が可能
な経営陣・本部機能、スタートアップ・投資エコシステムに係わる体制等がグローバル市場での産業競争力強化への貢献の観点から適切に整備されていること
我が国の研究力強化のけん引が
役割として求められている研究大学群(現在)
地域の中核・特色ある研究大学
(J-PEAKS)
国際卓越研究大学
(当面数校程度)
【世界最高水準の研究大学の実現】
国際卓越
研究大学
国際卓越
研究大学
※大学ファンドの運用益による支援
【魅力ある拠点形成による大学の特色化】
共創の場
世界
トップレベルの
研究拠点
•
•
•
研究
人材育成
外部との
連携機能
国研
強化
高度な
研究力を持つ
連携
国内外の他大学
科技アタッシェ
大学
国内外の
大規模経済圏
エコシステム
①知の創出・イノベーション
②高度人材の供給
③産学連携・SUハブとして成長を牽引
我が国の成長を
担うコアとして機能
【特定研究分野の産業競争力の強化・新技術立国の実現に貢献】
地方創生のハブ
※地域中核研究大学等強化促進基金による支援
・慶応義塾大学
・立命館大学
・熊本大学
計25大学
【例】
産学融合型グローバル
社会変革牽引人材育成
高度アカデミック連合
AI・ロボティクス
×
量子技術
医療・バイオ
特色型×分野特化型
…
・北海道大学
・弘前大学 ・千葉大学
・横浜市立大学 ・金沢大学 ・信州大学
・大阪公立大学 ・広島大学 ・徳島大学
・沖縄科学技術大学院大学 など
国内外の
民間セクター
…
・東北大学(令和7年4月に計画開始済み)
・東京科学大学(令和8年4月に計画開始済み)
・京都大学(最長で1年間の磨き上げの上で計画開始予定)
・東京大学(継続審査中)
新技術立国の核となる、高い研究力を
有し産業競争力強化に貢献する大学群
38
(4)産業競争力・研究力中核大学群の形成
①産業競争力・研究力中核大学群の形成
産業競争力・研究力中核大学について、三位一体の取組で産業競争力強化と新技術立国を実現。
大学による経営改革を前提に、制度環境整備と支援措置を実施。
支援措置
分野毎の
支援
産業競争力
強化に貢献
する大学群の
研究力・
機能強化
➢ 国家戦略上重要な分野(17戦略分野等)毎の
メリハリを効かせた支援
➢ 経済圏とのインターフェース機能の集約強化
➢ 産業競争力強化に貢献する研究
・イノベーション環境の実現
➢ 産業競争力強化を担う次世代人材育成
➢ 新産業/分野等の創出にも寄与する研究環境整備
経営改革
制度環境整備
➢ ガバナンス体制の整理による意思決定迅速化
ガバ
ナンス
➢ 資金の柔軟な運用
➢ 戦略分野における定員措置の柔軟化
➢ 本部機能の強化、本部と部局の連携強化
➢ 法人内の資金の見える化(全学的な資金フローや教育研
究への投資方針・規模等の整理)
➢ 研究開発税制の拡充による企業投資の促進
➢ 出資制度運用の見直し
➢ 経営人材の高度化(外部人材の積極的な登用等)
ファイ
ナンス
➢ 人事給与マネジメントの高度化(研究成果以外も含む
多面的評価による処遇・配置等)
➢ 競争力強化に資する適切なコスト負担(収入源・手段
の具体化)
教育・
研究環境
➢ 柔軟な教育研究上の基本組織の設置
39
(4)産業競争力・研究力中核大学群の形成
②科学技術人材力強化
40
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
①AI等の先端技術エコシステムの共創
主要国との首脳会談等の外交機会等を活用し、ALL JAPANで日本の政策ツールを活用し、
日本が優位性を有する技術、特にデュアルユース技術を含む、先端技術について外交面で効
果的に後押し。
日米首脳会談(2026年3月)
⚫ 経済分野に関して、両首脳は、現下の状況で重要性が増し
ているエネルギーの安定供給の確保、重要鉱物、AIを含む
先端技術分野など、経済安全保障分野での日米協力を一
新規市場・イノベーション
層強化することで一致しました。
の創出
第18回日印外相間戦略対話に
関する報道発表
(2026年1月)
⚫ 両外相は、昨年8月のモディ首相訪日時に打ち出した「今後10年
の日印共同ビジョン」に基づき、安全保障、経済・投資・イノベー
ション、人的交流の3つの柱で引き続き協力を深めていくことを確認
するとともに、とりわけ経済安全保障協力とイノベーションを通じた
経済成長に重点的に取り組むことで一致しました。
⚫ 両外相は、「日印AI協力イニシアティブ(JAI)」の下、AI分野
において具体的な協力を推進していくための「日印AI戦略対話」
の立上げに一致するとともに、茂木大臣から、本年2月にインドが
主催する「AIインパクト・サミット」の成功に貢献したい旨述べました。
また、茂木大臣から、2030年までにインドから500人の高度AI
人材を日本に招へいし、共同研究を促進する旨述べたのに対し、
ジャイシャンカル外相から歓迎の意が示されました。
41
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
②国際頭脳循環の強化
在外公館ネットワークの強化・活用
➢ 先端科学技術に強みを有する研究者・研究機関が所在する国において、在外におけるネットワークを集中的に強
化する。在外公館を通じて各種訪日研究スキームを広報し、海外研究者の日本への誘致を図る。
➢ 産学官で国際頭脳循環を推進すべく、在外公館において、現地の大学や研究機関、スタートアップ、投資家等を
巻き込んだネットワーク・イベントを開催し、日本と外国の産学官関係者のネットワーキングを支援。
<取組>
◆ 在外公館科学技術アタッシェの設置(全世界に約100名)
◆ 在外公館科学技術フェローの設置(2023年から6公館に設置)
◆ 日本人研究者(Principal Investigator (PI))のマップの整備(PIマップ)・活用
•
•
P
I
マ
ッ
プ
公
開
状
況
在外日本人研究者(PI)リストを米国大使館、SF総、ボストン総、ドイツ大、フランス大、カナダ大で公開(総登録
数230名。豪州、英国等でも作成中。)
ボストン総において、ビジネス、研究両面で加速する日米連携をさらに後押しするため、新イニシアチブJ-NEXUSを
立ち上げ、2月9日にレセプションを開催、日米の産官学ネットワークの構築を進めている。
◼ 米国ベイエリア:https://www.sf.us.embjapan.go.jp/files/100851140.pdf
◼ 米国ニューイングランド地域:
https://www.boston.us.embjapan.go.jp/itpr_en/principalinvestigatorlist.html
◼ 米国DMVエリア:https://www.us.embjapan.go.jp/files/100953421.pdf
◼ ドイツ:https://www.de.embjapan.go.jp/files/100411384.pdf
◼ フランス:https://www.fr.embjapan.go.jp/files/100978713.pdf
在外公館科学技術フェロー設置国
EU
SF
Sweden
UK
Israel
India
42
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
②国際頭脳循環の強化
〔内閣府〕
(2025年6月発表)
J-RISE Initiative
(Japan Research & Innovation for Scientific Excellence Initiative)
○ 現下の国際情勢を踏まえ、大学・国立研究開発法人等の研究機関による、海外在住の日本人も含め、優秀な
海外研究者等の戦略的な招へいを、秋の新学期等も見据え可能な限り早期に拡大することが重要。
○ 第7期科学技術・イノベーション基本計画の策定に先駆け、政府全体で1,000億円の事業規模の関連施策を
総動員し、関係府省が一丸となって、我が国が、研究者にとって世界で最も魅力的な国となることを目指す。
<イニシアティブ推進の主な方向性>
■国際卓越研究大学制度による人事給与改革支援や独立研究環境の整備など、関連事
業の最大限の活用により、魅力的かつ世界トップレベルの研究環境を実現
■大学・国立研究開発法人に、優秀な研究者等を世界水準の処遇で招へいするため、緊
急的に大学ファンドの活用を行うとともに、更なる追加的措置を検討
■優秀な研究者等の招へいに向け、リクルートキャラバンや、日本の生活環境や文化的な
魅力を含めた積極的な広報戦略の展開など、各種プロモーション活動を実施
43
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
②国際頭脳循環の強化
「グローバル卓越人材招へい研究大学強化事業(EXPERT-J)」について
•
•
•
大学ファンドを活用した緊急的な措置として、優秀な海外研究者・大学院生の受け入れを行う大学を支援する「グローバル卓越人材招
へい研究大学強化事業(EXPERT-J)」について、令和7年10月より支援開始。
また、本事業開始以降も国際的な研究者の流動性の高まりが長期化していることを踏まえ、国内大学が引き続き機会損失なく海外研究
者招へいできるよう、令和8年度公募を実施し、令和8年4月より支援開始。
事業全体としては、総額51億円程度を支援。
令和7年度公募
●採択大学数:11大学(申請:13大学)
北海道大学、筑波大学、東京大学、東京科学大学、金沢大学、名古屋大学、
京都大学、神戸大学、広島大学、九州大学、沖縄科学技術大学院大学
●採択研究者数:約70人
令和8年度公募
●採択大学数:3大学(申請:3大学)
大阪大学、岡山大学、熊本大学
●採択研究者数:約10人
(参考)支援内容
●招へい・受入れを行う海外若手研究者に対する給与・研究奨励費(生活費相当額)、研究費、研究環境整備費用(研究セットアップ費用)
●大学事務費(招へい・受入れに係る体制整備等)
44
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
②国際頭脳循環の強化
〔経済産業省〕
世界トップ人材の受入れと魅力向上のためのプロモーション
⚫
経済産業省では、令和7年6月に公表した「J-RISE Initiative」に即して、①産総研における海外トップ研究人材の受入れに向けた取組、②
世界のトップ人材に向けた我が国の魅力向上のためのジェトロと連携したプロモーション活動を実施。
⚫
産総研において、トップ研究者を継続的に雇用するための予算を確保(令和7年度補正予算)し、トップ研究者の受入れに向けたアプロー
チを実施。産総研で研究活動実現に向けて、期間や雇用形態などの条件について調整を継続中。
⚫
また、日本で研究活動を行う魅力について理解促進を図るため、米国において、既存のイベントを活用したり、新規イベントの中でPR活
動を行った。
⚫
国際頭脳循環は、我が国の研究力強化を牽引する重要な取組であり、産業界との接続を意識して取組を進めて行く。
①Japan Innovation Night(2025/6/18)
•
•
米国・ボストンで、産学官の関係者によるネット
ワーキング、スタートアップによる米投資家等に
対するピッチや展示を含む「Japan
Innovation Night」を経済産業省とジェトロで
開催。
東京科学大・渡部副学長が、日本での起業を促す
プレゼンの中で、J-RISE Initiativeのリンクを
QRコードに印字した資料配布、スライドを用い
た説明を実施。
日米のスタートアップ、VC・投資家、製薬企業、大学、その他関係機
関等、約400名が参加
③“Why Build In Japan: An Emerging
Innovation Hub”(2026/2/5)
②Japan Forum in Arizona(2025/10/7)
•
•
半導体業界のイノベーション促進等を目的とした
半導体関連見本市「SEMICON West」(米国・
フェニックス)の機会を活用し、 ジェトロ、アリ
ゾナ日本商工会議所等と共催で“Japan Forum in
Arizona”を開催。
ランチョンセッションで、日本の大学・業界関係
者による研究動向、国内外機関との連携事例等を
紹介。
(左)ジャパンフォーラム・ランチョンにおけるジェトロプレゼンの
様子。本フォーラムには一日を通じて延べ600名以上が参加。(右)
テーブルトップ展示
•
•
米国のスタートアップやアカデミアに対し、日本
への進出・協業や、日本での研究実施について関
心を持ってもらうきっかけを作ることを目的に、
ジェトロが米国・シリコンバレーで、イベントを
開催。
経済産業省からJ-RISE Initiativeについて紹介し、
日本の魅力やイノベーション政策の方針を発信。
参加者は約200名(うちオンライン参加が30名弱)。シリコンバレー
のスタートアップ、VC、大学関係者や、日系CVC関係者などが参加。
45
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
③ODAの戦略的な活用(含:国際頭脳循環)
ODAの活用(人材育成、共同研究、ネットワーク構築等)
1.現状認識と目指す姿
日本の技術力・競争力が相対的に低下する一方で、グローバル・サウスの重要性は高まりつつあり、国際頭脳循環を通
じた人材育成・産官学連携・国際連携の強化が必要。
2.基本戦略
➢ 市場開拓ポテンシャルがあるグローバル・サウス諸国を対象に、JICAの強み(長年の高等教育分野の協力を通じ
て培ったアセット)を活用した「国際頭脳循環」に取り組む。
➢ 高度人材の育成、国境を越えた協働による新たな知見・技術の共創を通じ、本邦大学の研究強化・本邦企業の
国際競争力強化、日本の経済力強化に貢献する。
ODAを柔軟かつ戦略的に活用し、各戦略分野における国際競争力強化と人材育成に資する戦略的な
支援を進め、『新技術立国』に貢献。
目指す姿
現状
⚫ 日本の技術力・
競争力低下
⚫ グローバル・サウ
スの重要性(市
場開拓ポテンシャル、経
済安保の観点)
⚫ グローバル・サウス諸国の多様なパート
ナー(政府・企業・大学等)との信頼
関係とアセット
⚫ 実施中・過去のODA事業との連携を
通じた新たな知見・技術の共創
⚫ 「国際頭脳循環」含む戦略的な案件の
推進
⚫ 本邦大学の研究強化
⚫ 本邦企業の国際競争
力強化
⚫ 「新技術立国」として
競争力強化
46
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
実施中
③ODAの戦略的な活用(含:国際頭脳循環)
戦略分野⑤
「航空・宇宙」
宇宙国際頭脳循環プログラム
分野横断②
「人材育成」
宇宙技術開発・利活用における途上国の中核人材の育成を目的に、グローバル・サウスと
日本の間での研究者・民間人材を含むネットワークを構築する。
Japanese government agencies & academia
途上国
大学・研究機関
日本
受入大学研究者の派遣
循環
運営
循環
大学・研究機関
途上国の職員・研究者の留学
背景と狙い
• グローバル・サウスでの、宇宙技術開発・利活用を
可能にする人材が不足。
• 地球規模課題や開発途上国の課題の解決に資
する宇宙の中核人材育成の重要性。
• 本プログラムを通じた日本・グローバル・サウス間で
の研究者・学生・民間人材の交流・往訪により、
ネットワークが強化され、新たな共同研究やビジ
ネス機会の創出を狙う。
(5年50~75名)
宇宙関係機関行政官
研究者
学位
衛星開発
地球観測・測位
技術者
民間人材
SE/PM
政策
課外
JICA現場の視察 民間企業インターン
地域との連携
学会参加
アラムナイ活動
現地調査
講座開設
47
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
検討中
③ODAの戦略的な活用(含:国際頭脳循環)
戦略分野①
「AI・半導体」
AI国際頭脳循環プログラム
分野横断②
「人材育成」
AI分野におけるグローバルサウス諸国の中核人材の育成と日本の研究者・企業との交流・イノベーシ
ョンの協働創出を目的に、GS諸国と日本の間での研究者・民間人材を含むネットワークを構築
基礎的AI教育プログラム
受入大学研究者・民間企業の派遣
GS諸国
大学・研究機関
循環
運営
日本
大学・研究機関
民間企業
循環
GSの学生・研究者
留学・短期来日
背景と狙い
• GS諸国において、AIによるイノベーション・産
業振興を担う人材が不足。
• グローバル・サウスの課題の解決に資するAI
中核人材の育成の重要性。
• 育成したGSの人材と日本のAI人材(研究
者・民間企業)との間での有機的な関係
を作り、AI分野の越境共同研究やイノベー
ションの創出を狙う。
(学位取得/OJT/インターン)
AI・デジタル行政官
AI研究者
学位
AI
深層学習
AIエンジニア
民間人材
機械学習
政策
OJT・共同研究
AI共同研究
学会参加
民間企業インターン
研究機関インターン
ソフトウェア・サービス開発
48
(5)我が国が優位性を持つ技術力、イノベーション力を外交的に後押し
③ODAの戦略的な活用(含:国際頭脳循環)
「資源の絆」「GX長期研修」
実施中
戦略分野⑨
「資源・エネルギー安全
保障・GX」
分野横断②
「人材育成」
①新技術立国・競争力強化~GX長期研修プログラム~
イメージ図
<目標> エネルギー政策・計画の策定・実施、次世代脱炭素技術の開発・導入におい
て適切な価値判断を行う中核人材を育成
•
修士課程あるいは博士課程
•
2023年度は2名から(インドネシア、バングラデシュ)。24年度は9名、25年度は
20名。
•
社会科学コース(トランジション政策、トランジションモデル分析)
•
エンジニアリングコース(水素、次世代原子力、核融合等)
IUJ
APU
東京大
京都大
GRIPS
東科大
水素、次世代原子力、核融合等
1.人材育成
日本の大学院で研究
(JICAのGX長期研修支援)
2.共同研究
母国に帰って日本
の大学で共同研究
総研大
特別プログラム
⑬マテリアル(重要鉱物・部素材)~資源の絆~
【協力の方向性】
➢
➢
①
②
③
④
我が国の経済安全保障に寄与するとともに、国際鉱物資源サプライチェーンの安定化
へ貢献する
資源ナショナリズムの中、資源の絆卒業生と共に、資源開発を促進。(12年で250名
以上の絆生。マダガスカルの鉱山局長など、卒業生が要職に。)
マダガスカル・モザンビークでのベリリウム開発(一般産業、SMR、
核融合用)。絆生と秋田大学、Miresso等と連携。
KIZUNA Schoolをザンビアに設置し、南部アフリカ資源開発の拠点
に。無償で分析研究機能を整備。
マレーシアにおけるレアアース開発。
PNGのOkTedi銅鉱山の延命をオールジャパンで。METI、民間、JBIC
と意見交換。
2.共同研究
日本に残って、
大学・研究所・
民間で研究
核融合
3.共同利用
二国間/複数国で技術共同利用
の覚書(政府間)
SMR
49