財務省2026年3月17日(火)第4回
議事要旨
新BEPS研究会
要旨
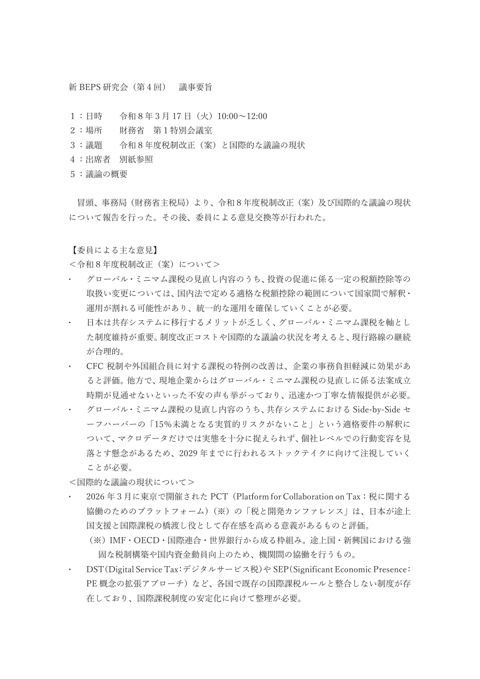
新BEPS研究会の議事要旨である。OECD/G20包容的枠組み(IF)が推進するデジタルサービス税(DST)やPillar One・Twoに関する議論を踏まえ、日本経済への影響と対応方針を示す。特に、多国籍企業に対する最低税率15%の適用や、市場国における課税権配分など国際税制改革の動向を整理した。また、2026年度に予定されるプラットフォーム・フォー・コラボレーション・オン・タックス(PCT)での協議や、2029年秋以降のグローバルミニマムタックスの実施を見据えた国内法整備の必要性について言及している。
要旨は PPPT が本文から AI で作成したものです。数値や条件は原典で確認してください。
この資料の内容
- OECD/G20 IFによる国際税制改革の動向共有
- 多国籍企業向け最低税率15%等の適用検討
- 2026年度PCTでのデジタル課税協議参加
- 2029年秋以降のグローバルミニマムタックス実施
PDF は mof.go.jp が公開しているものです。PPPT が公開するのは表紙・要約・検索語の該当箇所の抜粋だけで、本文は検索のために解析しています。