経済産業省 — 産業構造審議会 総会 第34回 会議資料 p.218
2040年を見据え、世界的なグリーン需要の拡大と非グリーン需要の残存という構造変化に対し、日本企業が市場参入と高付加価値化を図る戦略を提示。
タグ: GX, カーボンニュートラル, 経済産業政策, 市場構造, サプライチェーン, 脱炭素
このスライドの図表
- [text_block] 主要ミッション毎のシナリオの導入と背景説明
- [infographic] GXに関するポイントの要約
- [text_block] 世界全体の需要構造の変化とグリーンの需要に関する詳細分析
抽出テキスト
2. 主要ミッション毎のシナリオ ● 本パートでは、第2次中間整理で整理した、世界的な社会課題を起点に、世界さらには人口減少下でも中長期的に国内で需要が拡大することが見込まれるミッションから、GX、DX、グローバル・経済安保、健康・地域の包摂的成長を抽出し、①世界全体での需要構造がどのように変化し、これに応じて②世界全体での供給構造がどのように変化するかを客観的に描き、こうした世界の事業構造を踏まえて③日本の事業構造を、新機軸の経済産業政策を含めた官民の取組によってどのように変化させていくことができるかを描いている。 ● また、第3次中間整理策定時から、GX2040ビジョンや第7次エネルギー基本計画等のここ1年の関連政策も踏まえて、第3次中間整理でまとめた定性的なシナリオを精緻化した「別添版:2040年に向けたシナリオ集」を作成している。 (1)GX ポイント ・ 2040年頃の世界では、グリーンな製品・サービスが進展する一方、非グリーンの需要も残存する。そのため、両方の需要を捉えた供給体制が構築される。 ・ 日本企業は、①グリーン/非グリーンに加え、②国内市場/海外市場の2軸の需要を基に事業活動を展開し、国内外国のグリーン需要を基に高付加価値市場を獲得する。 <世界全体の需要構造の変化> ● 2040年頃の世界では、気候変動の進展により、先進国を中心にグリーンの需要が拡大する一方、途上国を中心に非グリーンの需要も残存する、市場のデカップリングが進行。 (グリーンの需要) ● グリーンな製品・サービスの需要は、2050年カーボンニュートラル(CN)に向けた動きの加速により、先進国を中心に拡大し、市場が広がる。徐々に温室効果ガス(GHG)排出量の削減が製品・サービスの付加価値から、先進国を中心とした市場への参入の前提となる。他方、国によっては2060年や2070年にCNを実現するという目標を掲げているため、CNの進捗には差があり、2040年頃においては従来通りGHGを排出する非グリーンの製品・サービスの需要も存在する。 ● 先進国では、国単位のGHG削減目標を起点として、企業・製品単位での支援策を措置する段階から、国内外の規制を措置する段階へと移行し、グリーンな製品・サービスであることが市場の参入前提となる。削減目標の達成やグリーンな製品の付加価値の間接的な向上を目的として、非グリーンな製品を対象とした炭素賦課金や関税が導入される。例えば、EUでバッテリー規制が本格導入され、CO2排出量に応じて輸入課金を支払う必要がある。日本でも炭素賦課金や排出量取引制度が設けられる。 ● また、国以外の企業や資本市場、消費者の取組も、グリーン製品・サービスの需要を高める要因となる。国の垣根を越えて、サプライチェーン全体でのCNを目指す企業の自主的な取組が、引き続き国の取組に先行する。そうした企業の規模が拡大することで、取引先企業は早期にCNの実現を迫られる。こうした動きに加え、資本市場による要請、消費者の志向の変化も、グリーン製品の需要を高める。 ● 途上国でも、大気汚染等の環境問題や2050年CN達成を背景として、徐々にグリーンな製品・サービスを求めるようになる。 9
戻る
経産経済産業省2025年7月
産業構造審議会 総会 第34回 会議資料p.218/338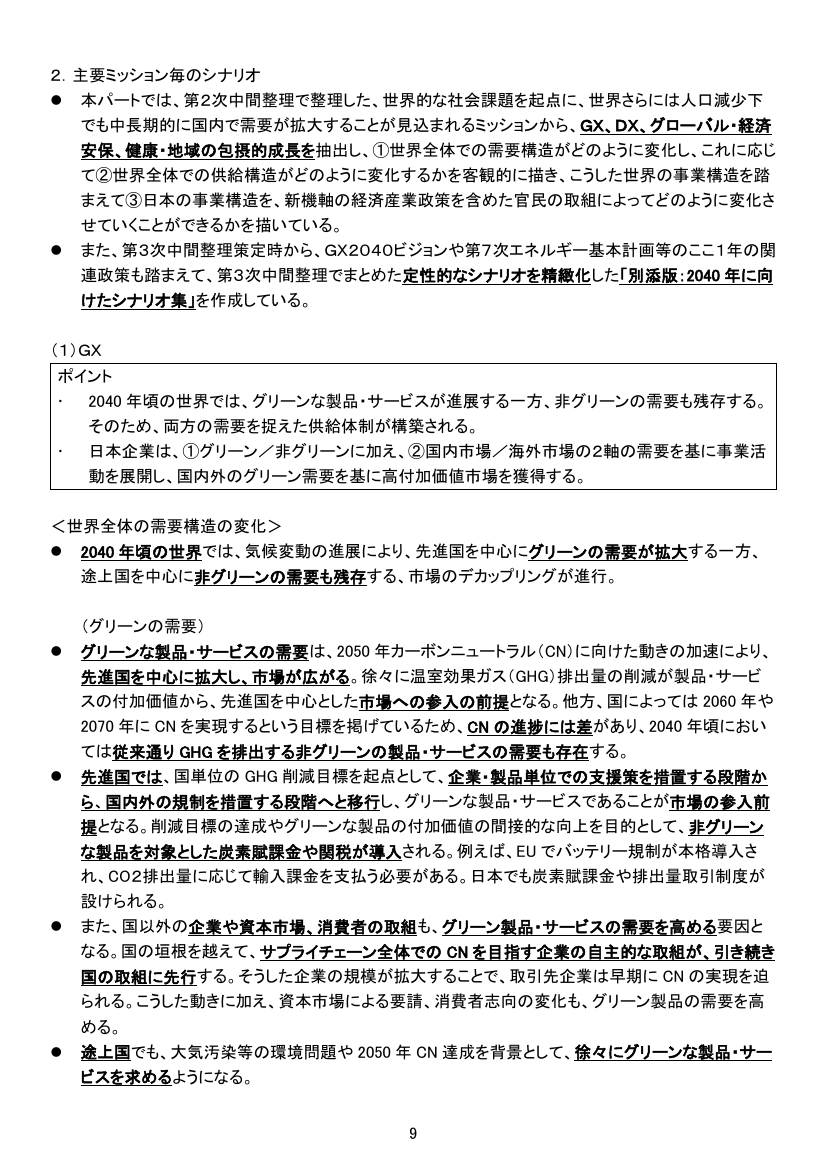
333 / 519