特許庁 — 産業構造審議会 知的財産分科会 不正競争防止小委員会 第24回 会議資料 p.488
G20やIPEFにおける贈収賄防止の国際的合意と、OECDによる企業向けコンプライアンス・ガイドラインの概要を提示している。
タグ: 贈収賄防止, コンプライアンス, G20, IPEF, OECD, 国際協力
このスライドの図表
- [text_block] G20バリ首脳宣言の抜粋
- [text_block] IPEFに関する声明の抜粋
- [text_block] OECDガイドラインの解説
抽出テキスト
G20 バリ首脳宣言(令和4年11月15日)126 (仮訳・抜粋) 我々は、我々のコミットメントを想起し、全ての国に対し、外国の公務員に対するものを含む贈賄を犯罪化し、贈賄を効果的に防止、撲滅、探知、捜査、起訴及び制裁することを求める。我々は、「グローブ・ネットワーク」や腐敗公務員の入国拒否に関するG20専門家ネットワークといった既存のネットワーク及びイニシアティブの任意の活用を含め、組織犯罪に関連する腐敗及びマネーロンダリングを含む経済犯罪と戦うための国際協力及び法的枠組の強化に更に取り組む。我々は、国連腐敗防止条約(UNCAC)第16条に沿った外国贈収賄の犯罪化及び外国贈収賄法の執行に向けた我々の行動に関する情報を共有し、適切な場合には、OECD 外国公務員贈賄防止条約への参加を拡大することを期待する。 繁栄のためのインド太平洋経済枠組み(IPEF)に関する声明(令和4年5月23日)127 (仮訳・抜粋) 税・腐敗防止:我々は、インド太平洋地域における租税回避及び腐敗を抑制するために、既存の多国間の義務、基準、及び協定に沿った、効果的で強固な税制、マネーロンダリング防止、及び贈収賄防止制度を制定し、施行することにより、公正な経済を促進することにコミットする。 (3)国際機関・海外当局発行のガイドライン 企業における外国公務員贈賄防止体制の構築に関し、国際機関・海外当局が策定したガイドライン等を以下に例示する。 1. Good Practice Guidance on Internal Controls, Ethics and Compliance128 〇 OECD 理事会勧告「さらなる贈賄防止に向けた勧告」の附属書IIとして、2010年に採択された後、2021年に改訂。 〇 コンプライアンス・プログラムは、企業が直面する海外贈収賄リスク(地理的・産業的な事業部門、規制環境、潜在的な顧客やビジネス・パートナー、外国政府との取引、第三者の利用など)に対応するリスク評価に基づいて策定されるべきであり、リスクは、定期的に監視、再評価され、必要に応じてコンプライアンス・リソースの配分を決定すべき旨を指摘。 〇 効果的な内部統制、倫理、コンプライアンス・プログラム又は対策を確保するための16のグッド・プラクティスを提示。 126 宣言の仮訳は、https://www.mofa.go.jp/mofaj/files/100422034.pdf。 127 声明の仮訳は、https://www.meti.go.jp/press/2022/05/20220523003/20220523003_2.pdf。 128 https://legalinstruments.oecd.org/en/instruments/OECD-LEGAL-0378 60
戻る
特許特許庁2023年11月
産業構造審議会 知的財産分科会 不正競争防止小委員会 第24回 会議資料p.488/499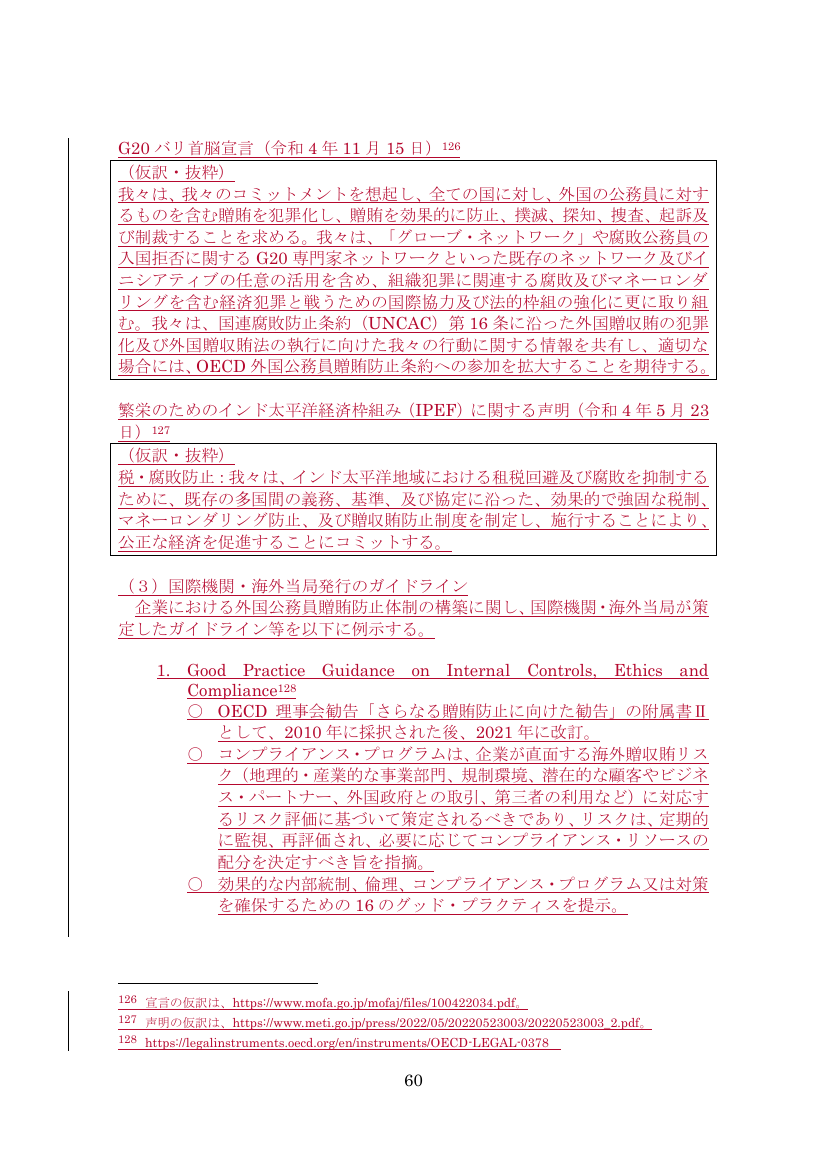
488 / 499