特許庁 — 産業構造審議会 知的財産分科会 不正競争防止小委員会 第24回 会議資料 p.487
OECD多国籍企業行動指針における贈賄防止の指針と、G20を中心とした腐敗防止に向けた国際的な取り組みの動向について解説している。
タグ: OECD, 多国籍企業行動指針, 贈賄防止, G20, 腐敗対策, コンプライアンス
このスライドの図表
- [text_block] OECD多国籍企業行動指針に関する解説
- [text_block] 腐敗防止に関する国際動向の解説
抽出テキスト
(2)OECD多国籍企業行動指針123 平成23年5月の2011年OECD閣僚理事会で「OECD国際投資及び多国籍企業に関する宣言」に参加する42ヶ国政府により「OECD多国籍企業行動指針」が採択された。本指針においては、多国籍企業が贈賄の防止のために企業がとるべき7項目の行動についても言及されている。 例えば、以下のような項目が提言として盛り込まれており、企業が取り組みを行う上で参考となり得る。 〇 公務員又は取引先従業員に対し、不当な金銭上又は他の利益を供与・申し出若しくは約束をしない。同様に、企業は、公務員又は取引先従業員から不当な金銭又は他の利益を収受し、又はその約束若しくは同意をしてはならない。企業は、代理人、代理店及びその他の仲介人、コンサルタント、代表者、流通業者、共同事業体、契約者、製造業者及び合弁事業者等の第三者を、公務員又はその取引先従業員、又はこれらの者の親類若しくは共同事業者に対する不当な金銭上又は他の利益を経由させる手段として利用してはならない。 〇 贈賄の防止及び発見を図るため、適正な内部統制、倫理基準並びに法令遵守計画又はその方策を構築し採用する。これらは、個々の企業をとりまく事情、特に企業が直面する贈賄のリスク(活動地域及び産業部門に起因するもの等)を分析した結果に基づいて開発されるべきである。これらの内部統制、倫理基準、並びに法令遵守計画又はその方策は、贈賄又は贈賄を隠蔽する目的で利用されないことを確保するため、公平で正確な帳簿、記録、会計を維持するために設計された合理的な内部統制システムを初めとする財務及び会計手続を含むものとすべきである。企業の内部統制、倫理基準並びに法令遵守計画又はその方策の継続的な実効性を確保し、また、企業が贈賄、贈賄要求、金金の強要に加担するリスクを軽減するため、個々の企業を取り巻く事情及び贈賄のリスクは、必要に応じて定期的に再評価されなければならない。 (2)腐敗防止に関する国際動向 平成22年6月、G20首脳は、腐敗防止の国際的な取り組みに実際的かつ価値のある貢献を行い、模範を示す方法について包括的な提言を行うための、専門家による作業部会の設置に合意した124。同年11月にはG20首脳による「腐敗対策行動計画」が採択された125。 その後、G20やIPEF等の国際枠組みにおいて、腐敗問題への取り組み強化が、繰り返し提言されている。 123 https://www.mofa.go.jp/mofaj/gaiko/csr/housin.html。同指針の仮訳は、https://www.mofa.go.jp/mofaj/gaiko/csr/pdfs/takoku_ho.pdf 124 G20トロント・サミット宣言の仮訳は、https://www.mofa.go.jp/mofaj/gaiko/g20/toronto2010/sengen_ky.html 125 「行動計画」の仮訳は、https://www.mofa.go.jp/mofaj/gaiko/csr/pdfs/seoul2010/annex3.html 59
戻る
特許特許庁2023年11月
産業構造審議会 知的財産分科会 不正競争防止小委員会 第24回 会議資料p.487/499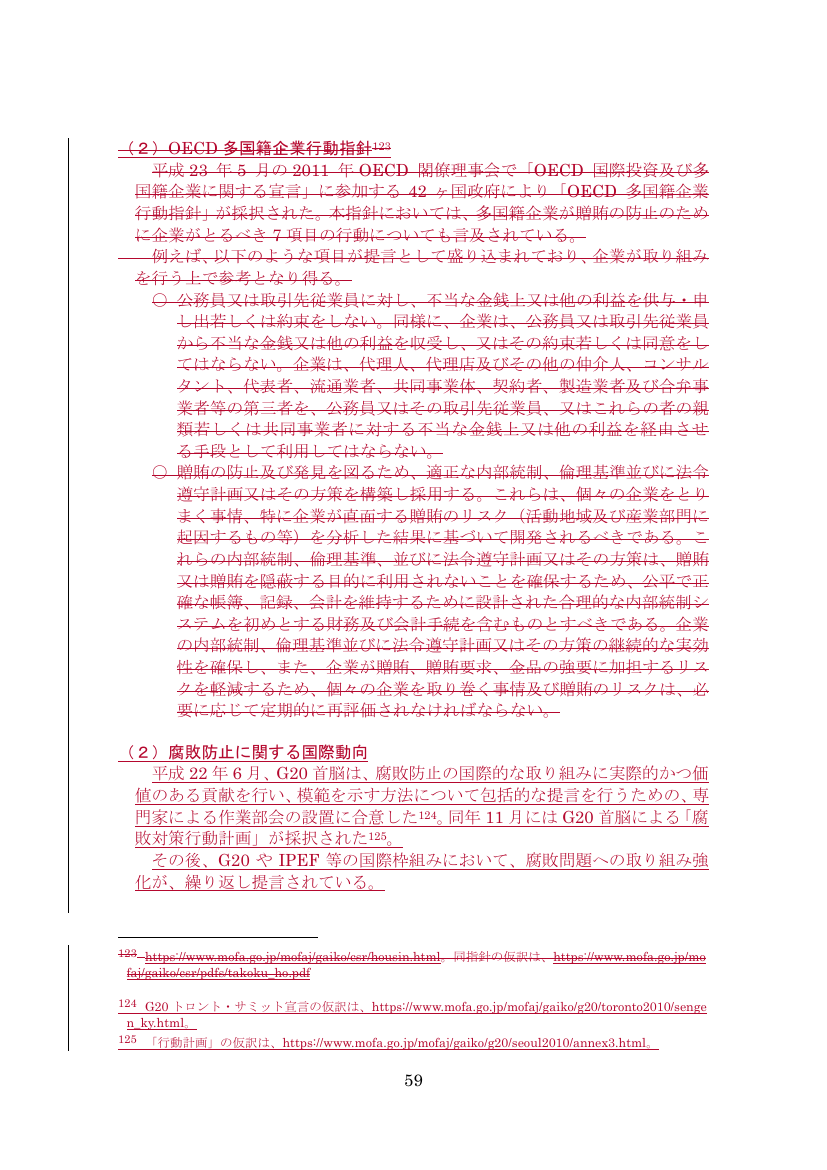
487 / 499