内閣官房 — 知財投資・活用戦略の有効な開示及びガバナンスに関する検討会 第24回 会議資料 p.20
無形資産およびのれんの会計処理について、米国基準、IFRS基準、日本基準の3つの基準を比較し、それぞれの相違点を整理した資料。
タグ: 会計基準, 無形資産, のれん, 国際比較, 企業会計, 研究開発費
このスライドの図表
- [text_block] 各会計処理項目に関する詳細な説明文
- [table] 米国基準、IFRS基準、日本基準の比較表
抽出テキスト
(参考) 無形資産及びのれんの会計処理に関する国際比較 ■ 自己創設の研究開発費の取扱い 米国基準及び日本基準では、研究費及び開発費ともに即時費用計上する。但し、日本基準では、適用範囲が限定的であるが開発費を繰延資産に計上することができる。IFRS基準でも、研究費は即時費用計上するが、開発費は要件を満たせば資産計上する。 ■ 他社から研究開発の成果を個別に取得した場合 米国基準及び日本基準では即時費用計上するが、IFRS基準では要件を満たせば無形資産として計上する。 ■ 企業結合時に識別される無形資産の場合の取扱い 三基準ともに無形資産に計上し、原則、減価償却を行う。但し、米国基準及びIFRS基準では、償却期間が特定できない場合に限り、減価償却せず減損テストを毎年実施する。 ■ のれん 三基準ともに無形資産に計上する一方、米国基準及びIFRS基準では減価償却せず減損テストを毎年実施するが、日本基準では償却期間を最長20年とする減価償却を行う。 無形資産・のれんに関する会計基準比較 米国基準 IFRS基準 日本基準 自己創設の研究開発費 ・即時費用計上 ・研究費は即時費用計上 ・開発費は要件を満たせば資産計上義務 ・研究費は即時費用計上 ・開発費は繰延資産に計上可能(IFRS基準よりも適用範囲が限定的。5年償却。) 他社から研究開発の成果を個別に取得した場合 ・即時費用計上 ・要件を満たせば無形資産として計上 ・即時費用計上 企業結合時に識別される無形資産 ・無形資産に計上。原則、減価償却。(償却期間が特定不可の場合は、非償却+年次減損処理) ・無形資産に計上。原則、減価償却。(償却期間が特定不可の場合は、非償却+年次減損処理) ・無形資産に計上。原則、減価償却(減損の兆候がある場合、減損処理) のれん ・上場企業:非償却+年次減損処理 ・非上場企業:減価償却可(最長10年) ・非償却+年次減損処理 ・減価償却(減損の兆候がある場合(同上)、減損処理) 20
戻る
内閣内閣官房2025年3月
知財投資・活用戦略の有効な開示及びガバナンスに関する検討会 第24回 会議資料p.20/21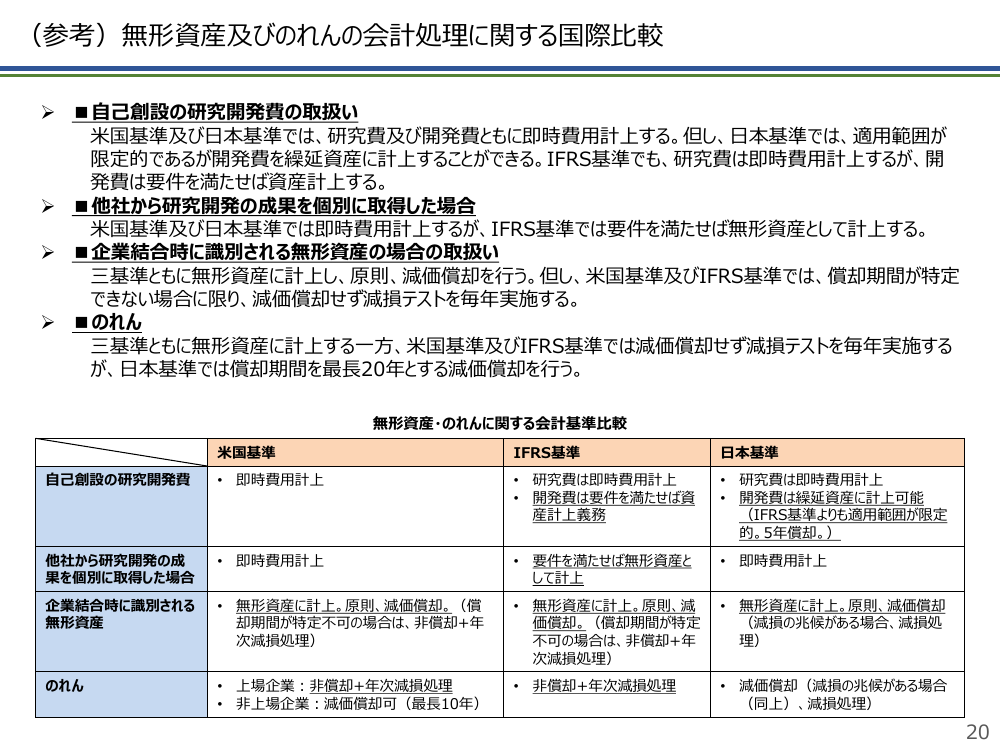
20 / 21