内閣府 — 規制改革推進会議 デジタル・AI WG 第9回 会議資料 p.42
医療機関の法人二税申告における「区分計算書」の様式統一とeLTAX対応に関する提案に対し、総務省が現状と今後の検討方針を回答した。
タグ: 医療機関, 法人税, 電子申告, eLTAX, 行政手続き, デジタル化
このスライドの図表
- [table] 受付日や回答日などの基本情報テーブル
- [table] 提案内容に関する詳細テーブル
- [table] 所管省庁による回答内容テーブル
抽出テキスト
別添 提案内容に関する所管省庁の回答 デジタル・AI WG 番号:1 受付日 令和7年4月18日 所管省庁への検討要請日 令和7年6月20日 回答取りまとめ日 提案事項 医療機関の法人二税申告様式の統一化 具体的内容 医療機関は、法人県民税・事業税の申告の際、「区分計算書」に基づき、所得を計算する事になっている。通常、国税・地方税の申告については、厳格に様式が定められ、eLTAX等で申告が可能となっている。一方、「区分計算書」については、大まかな考え方が定められているだけで、厳格な様式がないため、47都道府県がバラバラに様式を定めている。(計算方法も若干異なる。)ついては、電子申告ができず(紙をPDFファイルで添付することしかできない)、計算誤り等をeLTAX上で弾くことができない。様式統一及びeLTAX上で申告できるようにすべき。 提案理由 適正な申告の増。各地方団体でのチェックの減。 提案主体 個人 所管省庁 総務省 制度の現状 事業税に係る医療法人等の所得の計算について、社会保険診療に係る収入及び経費はそれぞれ益金又は損金の額に算入しないことが法令で定められております。これにより、社会保険診療に係る所得は課税の対象外となっております。医療法人等の経理方式の都合などにより、社会保険診療に係る所得とそれ以外の所得とを明確に区分して計算できない場合については、それぞれの課税庁の判断に基づいて計算方式及び様式を定めています。 該当法令等 地方税法第72条の23 対応の分類 その他 対応の概要 事業税において、社会保険診療に係る所得は課税の対象としないこと、また、社会保険診療の対象となるものについては地方税法令に定めがありますが、所得が明確に区分できない場合などにおける具体的な計算方法等については特段の定めがなく、課税庁ごとの適切な判断に委ねる運用としているところです。なお、現行システム下でも、PDFデータ等を添付する形での電子申告自体は可能です。御提案の様式の統一化、eLTAX対象手続への追加については、現行の法制度下においても対応可能な事項でありますが、まずは改修に係る費用や必要性、優先度等を考慮し、課税庁において地方税共同機構との間で協議の上、適切に検討・対応されるべきものであると考えます。 区分(案) △ 2
戻る
内閣内閣府2026年4月
規制改革推進会議 デジタル・AI WG 第9回 会議資料p.42/50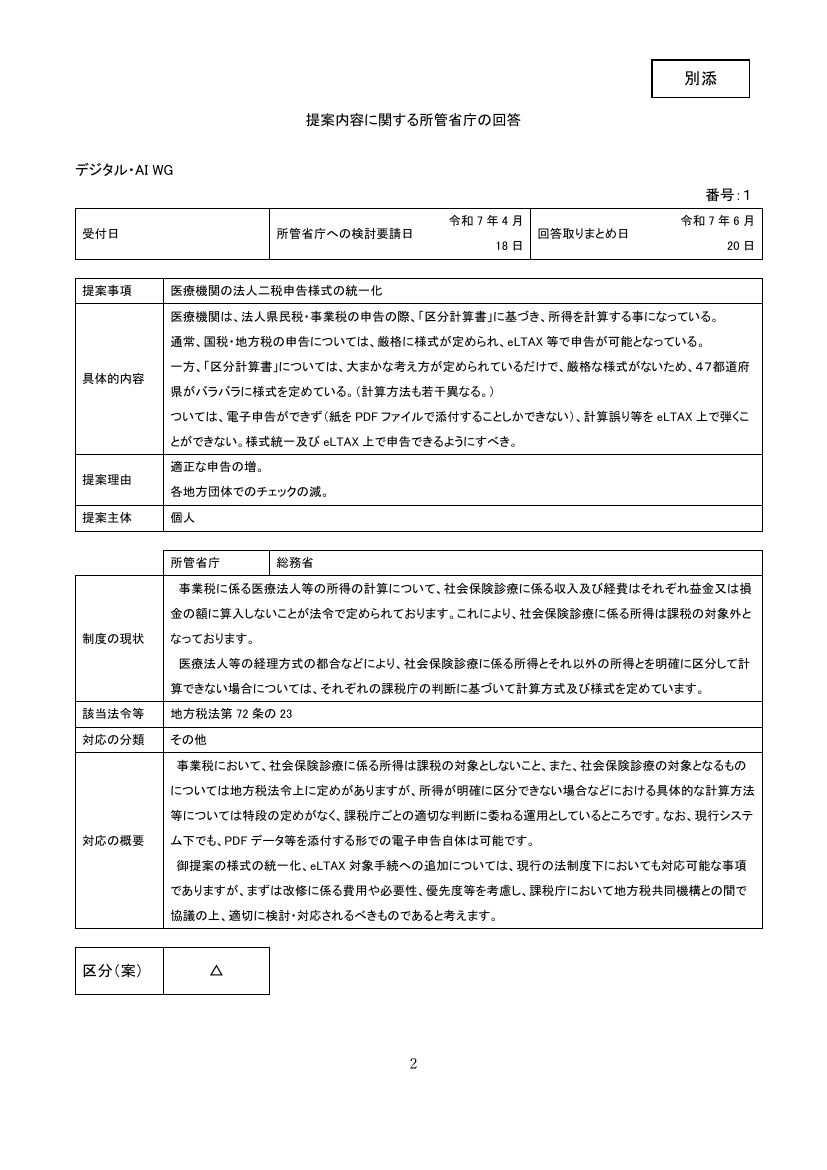
42 / 50