内閣府 — 経済財政諮問会議 2026-07-21 会議資料 p.50
自動運転技術の現状と課題を分析し、2030年代に向けた市場シェア確保、サイバーセキュリティ強化、自動運転サービスの社会実装という目標を提示している。
タグ: 自動運転, サイバーセキュリティ, 経済安全保障, モジュール型AI, 社会実装
このスライドの図表
- [text_block] 現状分析セクション(現状、環境変化、経済的・戦略的重要性)
- [text_block] 目標セクション(獲得市場、戦略的目標)
抽出テキスト
1. 現状認識と目指す姿【目標】 デジタル・サイバーセキュリティ 自動運転技術 (1)現状 ① 現状 ・海外では自動運転関連の巨額投資が進み、米国Waymo社等、多数のプレイヤーがモジュール型AI(*1)を実装し、L4(*2)の無人自動運転タクシーサービス等を開始。一方、我が国の自動運転の多くは実証のフェーズで、L4の無人自動運転タクシーサービスの事業化に至っていない。また、自動運転バス等での1:Nでの遠隔監視モデルの構築は実現できていない。 ② 取り巻く環境と構造変化 ・米国Tesla社、英国Wayve社、中国Momenta社ではE2E(*3)開発が加速。また、AIの判断ロジックの言語化の取組が開始。Tesla社の日本での販売台数は増加傾向で、日産自動車がWayve社のE2Eを搭載した車両の販売を発表する等、E2Eの実装は着実に進みつつある。 ・同様に海外では、自動車産業を取り巻く地政学リスクはこれまで以上に高まっており、国家安全保障上の懸念から、重要鉱物や半導体に限らず、懸念国製のコネクテッドカーを対象に、ハードウェア及びソフトウェア、それらを搭載した車両の輸入・販売を禁止する等の措置が取られている。 ・さらに海外では、車両のバッテリーや電源の制御システムへの遠隔アクセスにより、車両の停止や動作不能を起こすことが可能であると報告されたことから、国家レベルで自動車のサイバーセキュリティ確保の重要性が増大している。 ③ 経済的・戦略的な重要性 ・経済的重要性:我が国の自動車関連産業の製造出荷額等は約72兆円(*4)、世界の自動車販売台数における我が国企業のシェアは約25%(*5)、日本の輸出額の約16%(*5)(*6)、日本の全就労人口の約8%(*7)。また、自動運転技術を海外企業に握られることは、サイバーセキュリティ、経済安全保障、デジタル収支(*8)悪化等の観点で大きなリスク。 ・戦略的重要性:運転手不足が深刻化する中、国内旅客輸送の約2割(*9)、国内貨物輸送の約9割(*10)を自動車が担う。また、免許人口10万人当たりの交通死亡事故件数は年齢層が高くなるとともに多くなり、交通死亡事故の約96%に車両等の運転者の法令違反がある。自動運転は、持続可能な物流や地域の足の確保、交通事故削減などを解決し得るものであり、日本が「課題解決先進国」として世界をリードするためにも重要。 (2) 目標 ① 国内外で獲得を目指す市場 ・自動運転に対応した車両は既存車両より高付加価値であり、市場規模は現在の自動車の市場規模以上となる可能性がある。車両等のハードウェアやAI等のソフトウェアを一体と捉え、現在の世界の自動車販売台数における我が国企業のシェアと同様に、2030年代におけるグローバルでの自動運転車両販売台数のシェア約25%を確保し、日本の自動車関連産業、国内の貨物・旅客輸送を守り、発展させる。 ② 達成すべき戦略的な目標 ・情報漏洩、外国による遠隔操作、物流・人流網の途絶、デジタル赤字等のリスクを低減させる経済安全保障の観点から、自動運転に対応した車両及びソフトウェアのサイバーセキュリティを確保し、一気通貫での国産化を目指す。 ・1:Nの遠隔監視や運賃収受等サービスモデルを構築し、車内無人の自動運転サービスを早期に実現。 ・2030年度までに専ら自動運転サービスの運行の用に供する車両(以下「自動運転サービス車両」という。)を国内に1万台導入。 ・経路が一定のバスやトラック等においては、モジュール型AIも活用し社会実装を促進。 ・オーナーカー等ではL2++(*11)(*12)車両を早期に普及。 (*1)認識や経路判断を別々のAIで処理する手法、(*2)L4:システムが周辺監視をし、一定の条件下で自動運転をする機能を有し、条件外でも車両が安全確保をするもの、(*3)End to End AI。認識から経路判断まで全て単一のAIで処理し多様な走行環境でも走行可能な革新的な手法、(*4)2023年時点、(*5)2025年時点、(*6)約17.6兆円、(*7)2024年時点、(*8)デジタル関連サービスの収支、(*9)人ベース、(*10)重量ベース、(*11)L2:運転者が周辺監視をし、縦・横方向の運転支援機能を有するもの、(*12)L2++:AIを活用し一般道を含め自律走行が可能な高度な運転自動化システム等を搭載したL2車両 45
戻る
内閣内閣府2026年7月
経済財政諮問会議 2026-07-21 会議資料p.50/336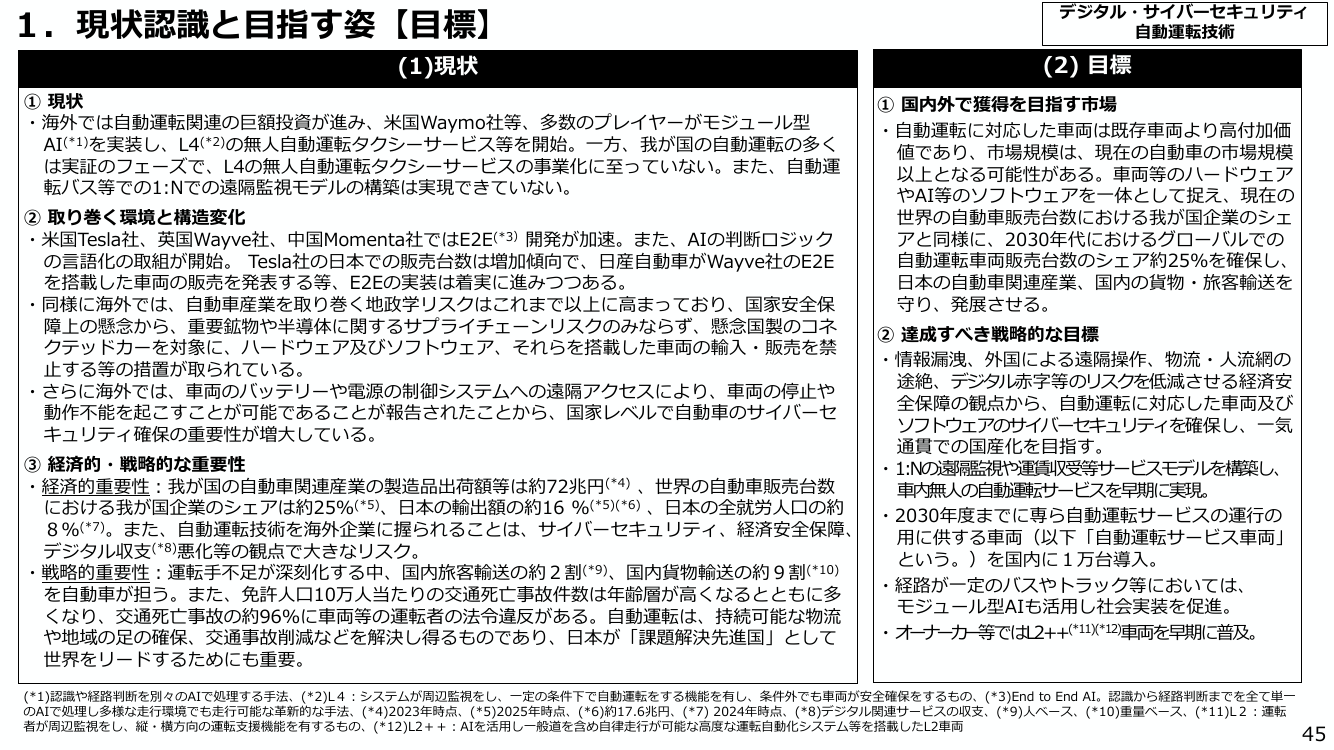
50 / 336