内閣府 — 経済財政諮問会議 2026-06-24 会議資料 p.374
政府の財政運営において、総債務だけでなく純債務や資産状況を考慮し、戦略投資の余地を確保すべきであると提言する内容。
タグ: 財政政策, 純債務, 戦略投資, 年金基金, 為替介入, 経済成長
このスライドの図表
- [text_block] 純債務を重視すべき理由とグローバルな潮流についての解説
- [text_block] 年金基金と政府の金融資産に関する議論
- [text_block] 為替介入と戦略投資の財源に関する議論
抽出テキスト
政府の純債務も重視すべき 純債務については、財政運営上の指標として用いることは困難であるというのは間違い 海外格付け機関やオリヴィエ・ブランシャール氏をはじめ、グローバルには純債務を重視する流れになってきている。 グローバルな経済政策の潮流が、新自由主義の効率化から経済産業政策の官民連携の戦略投資に変化していることが理由である。戦略投資は、債務が増加しても、資産も増加するため、純債務で判断することで政策余地がより大きくなるためである。将来の成長や所得を生む戦略投資を、税収の範囲内で行う制約となるプライマリーバランスの黒字化だけではなく、投資による債務の増加を慎重に見る総債務の重視は、戦略投資の競争に日本が負けるリスクとなる。外貨準備や財投債など、資産と負債が両建てとなっているものは、財政運営上の指標としての総債務から外すべきである。 政府の金融資産には年金基金があるので、純債務でみることは適切ではないというのは間違い 公的年金の財政検証が、どのシナリオをメインとしているか、明確にすべきである。メインシナリオの実質成長の前提がマイナス、基金の想定利回りが3%程度なのであれば、現実とは乖離しているため、社会保険料は削減でき、長期の戦略投資のための長期資金は潤沢であることを示す。総債務から差し引く金融資産に年金基金を含めても、債務に年金預かり金を入れれば、大きく改善する結論は変わらない。年金基金の国債投資割合を増やすことは、超長期金利が上昇した現在、想定リターンとリスクのバランスでは、ファイナンスとして合理的で、当然である。現役世代の拠出と高齢世代の給付のバランスに基づく公的年金制度で、年金基金は余剰資金であることを正しく認識する必要がある。 為替介入による外為特会の資金は戦略投資の財源とならないというのは間違い 為替介入によって得られた円貨で、国庫短期証券を償還すれば、総債務が減少するため、債務残高GDP比が安定する中で、戦略投資の余地は広がる。今回の介入で10兆円程度、投資の余地は拡大した。この余地を否定するのであれば、資産と負債が両建てで減少して変化のない純債務を重視すべき。この余地拡大の否定と、総債務重視は矛盾している。 CRÉDIT AGRICOLE CIB 20
戻る
内閣内閣府2026年6月
経済財政諮問会議 2026-06-24 会議資料p.374/403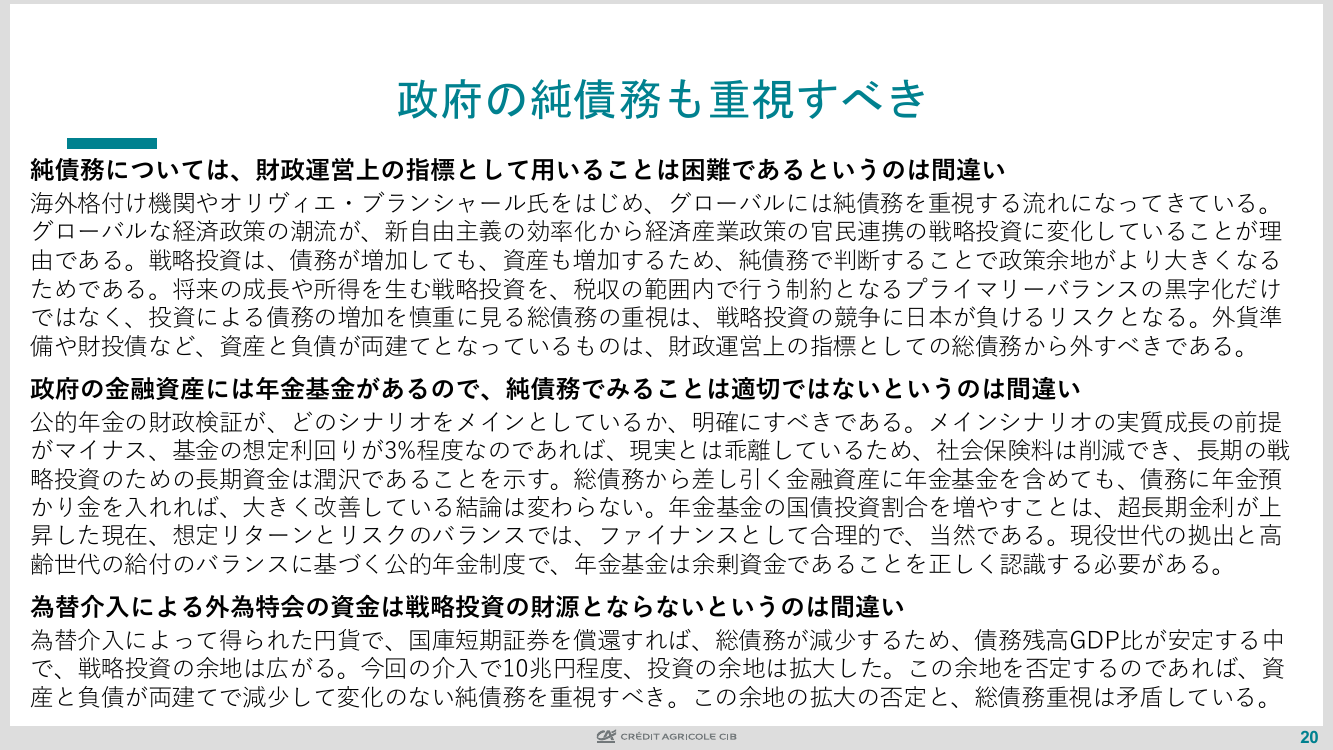
374 / 403